金融資産4,300万円突破🌟2025年度総決算|前年比+1,000万円を達成した「3つのリアルな要因」

おはようございます!
YUTOmamaです🍀
今回は我が家の2025年度総決算を報告します!
結果はなんと、前年度比プラス1,000万円以上。
特別な資産家でも、宝くじが当たったわけでもない我が家が、
なぜ1年で1,000万円以上も資産を増やせたのか?
それは、「入金力を最大化する仕組み」を徹底して
作り上げたからです。
「これから本気で資産を増やしたい!」と
考えている方の参考になれば嬉しいです。
2025年度末我が家の資産状況
まずは、自作の資産管理Excelで1円単位まで
記録している数字を公開。
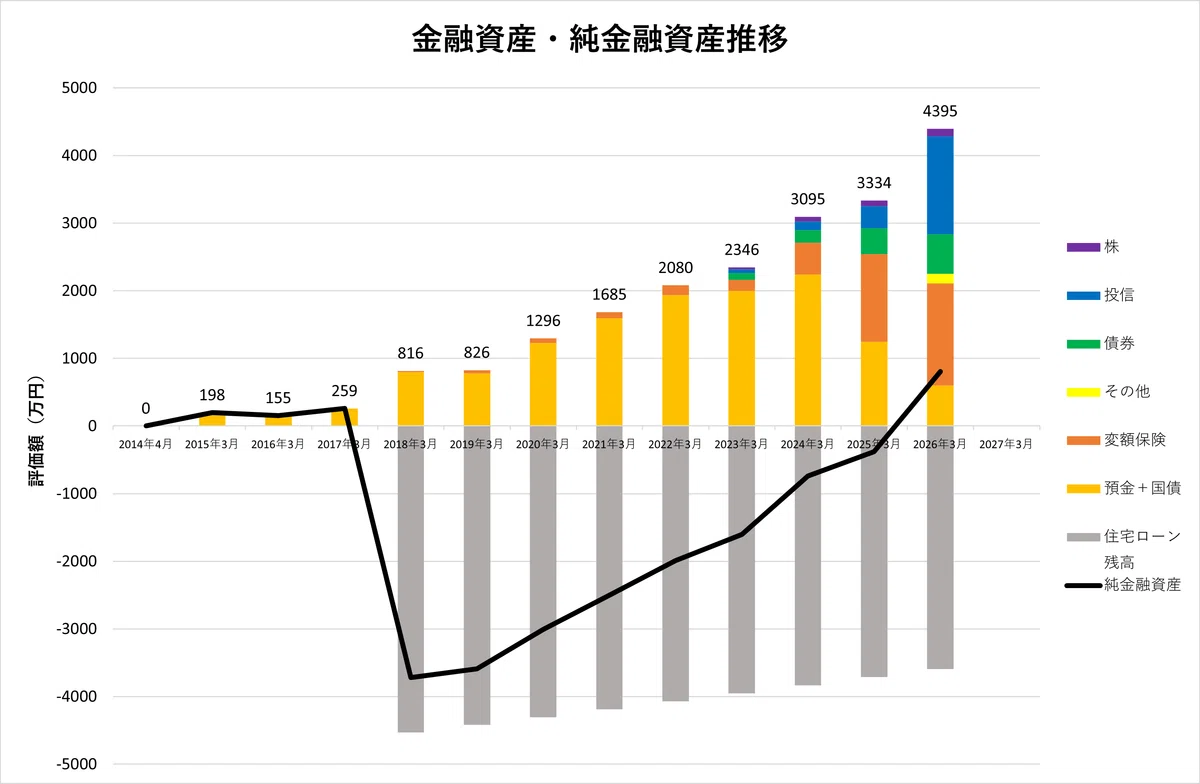
💰️金融資産は、『4,395万円』
💰️純金融資産は、『804万円』でした。
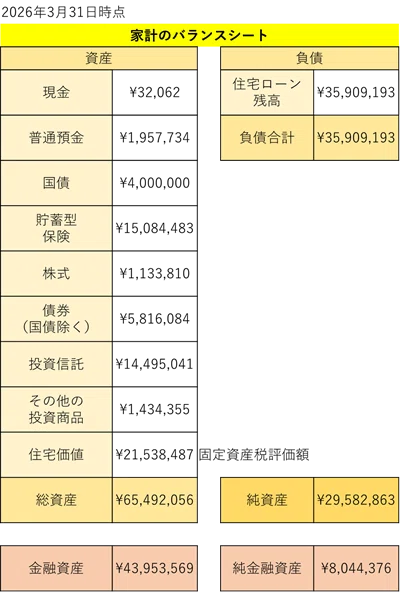
※総資産:所有するすべての財産(家・現金・株等)
※金融資産:現金、預貯金、株式、投資信託の合計
(不動産を除く)
※純資産:総資産から負債を差し引いた金額
※純金融資産:金融資産から負債を差し引いた金額
ちなみに、よく話題になる
「野村総合研究所の世帯階層分類」では、
この、負債を差し引いた『純金融資産』が
基準になります⬇️
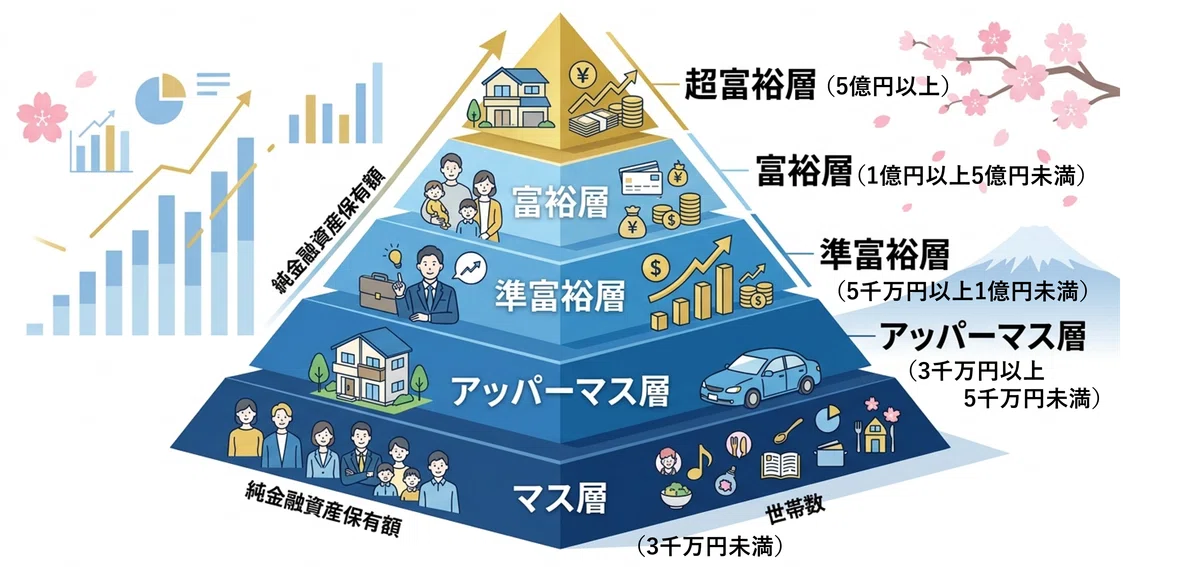
住宅ローンを抱える我が家は、
純金融資産804万円なので、現時点ではまだ、
「マス層(3,000万円未満)」に位置します。
次のステージである「アッパーマス層」、
さらにその先の「準富裕層」への道のりは
まだまだ遠く、大きな開きがありますね💦
しかし、昨年度末と比較すると増え幅はなんと、
+1,000万円以上‼️
住宅ローンという重荷でマイナスを推移していた
純金融資産もようやくプラ転しました📈
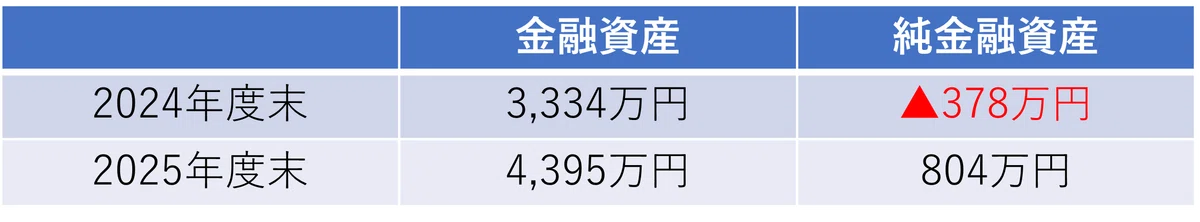
これまでの推移を見ても伸び率No.1です✨️✨️
この結果は、次のステージ(アッパーマス層)へ
向かうための大きな一歩だと感じています。
次の項から、前年度比プラス1,000万円という
過去最高の伸び率を支えた内訳を、
詳しく見ていきましょう📊
資産クラス別分析
1️⃣現金+国債(守りの資産)
💰2024年度末:1,248万円
💰2025年度末:599万円
【戦略的あえての半減】
「現金のままでは増えない」と判断し、
2024年から2025年にかけて一気にリスク資産
(投資)へシフトしました。
生活防衛費と暴落時の買い増し用資金として、
今後はこの水準をキープする予定です。
2️⃣貯蓄型保険(最大の反省点)
💰2024年度末:1,296万円
💰2025年度末:1,508万円
【無知は最大のリスク】
2025年度末まで惰性で積み立ててしまいました…。
「貯蓄型保険の罠」に気づき、
夫と半年間話し合いを重ね、
ようやく3月に一部解約を実行。
まだ比率が高いので、
今年度も引き続き整理を進めていきます。
(👉解約を決意した具体的な理由はコチラ⬇️を
ご覧ください)
3️⃣株式(優待・サテライト枠)
💰2024年度末:82万円
💰2025年度末:113万円
【楽しみと実益の両立】
株主優待目的の4銘柄です。
NISA枠の3銘柄は好調📈
新NISAの枠が埋まる頃に、リバランスを兼ねて
売却を検討しています。
4️⃣債券(国債除く)
💰2024年度末:380万円
💰2025年度末:582万円
【一旦購入ストップ】
日本の社債や米国債です。
特典に惹かれて買い足してしまいましたが、
年齢的にもっとリスク(株式)を取れると考え、
追加購入は一旦停止します。
5️⃣投資信託(資産形成の主軸)
今回のMVPです✨️
💰2024年度末:328万円
💰2025年度末:1,450万円
【入金力×相場の効果】
金融資産が1,000万円以上増えた最大の要因は
ここでした。
NISAでの積立で、
2024年は、夫婦で16万円/月。
2025年は、夫婦で30万円/月。
2025年度末には、積立に加え、
夫婦で360万円を一括投資しました。
2025年12月までは相場が味方してくれたのが
大きかったです。
でも実は一括投資をしたのが、
3月のあの下落相場の直前……。
タイミングとしては
「もう少し待っていれば!」
というのが本音です(笑)
「相場の波を掴む」なんてできませんでしたが、
それまでの積み上げがあったからこそ、
年度末にはこの数字に繋がりました。
投資のタイミングの難しさを痛感しています💦
6️⃣その他の投資商品
💰2025年度末:143万円(新規)
夫の希望でゴールドETFをスポット購入。
急成長の波にうまく乗れました。
「金」は守りの資産と言われますが、
今の値動きには夫もドキドキしているようです(笑)
振り返りと今後の展望
資産を大きく伸ばせた理由は、
「投資信託への集中投資」、
それを支える「入金力」、
そして「株式市場の成長」でした。
共働きの安定収入と日々の節約で入金力を高め、
成長見込みの高い株式市場に、
地域や会社を広く分散して淡々と積立てる。
一括投資のタイミングで
肝を冷やす場面もありましたが、
収入を「なんとなく」消費せず、
多少の波には動じない入金し続ける仕組み
を作ったことが、
2024年までの家計管理との決定的な違いです。
『結局、入金力か……』と思われたかもしれません。
でも、この入金力は最初からあったわけではありません。
投資の利益に頼る前に、まずは
家計管理を徹底して『入金できる体質』を作った
こと。
それが、凡人の私が見つけた唯一の近道でした。
正直、子育てしながらの仕事は「もう辞めたい!」
と思う日ばかりですが、
こうして数字で成果が見えると「ヨシ、頑張ろう」
というモチベーションに繋がります。
2026年度も淡々と積立を続け、
一歩ずつFIREへの階段を登っていきます🏃🏻
我が家の入金力を支える「節約」習慣はコチラ⬇️
我が家の投資戦略はコチラ⬇️
直近で投資に回している実際の金額はコチラ⬇️
いいなと思ったら応援しよう!
 よろしければ応援お願いします!
この記事は noteマネー にピックアップされました

