全文無料+有料付録付き【キオクシアがトヨタを抜いた日】AI半導体ブームは、パラダイム転換か歴史的バブルか<noteマネーピックアップ記事>有料付録:移動中に聞ける観測音声つき

ぜっと| Z Observer| 世の中を観測して noteでZ式構文を書く人|
本記事には、有料付録として、記事内容を耳で復習できる音声版と、全体構造を整理したインフォグラフィックを用意しています。
AI半導体ブームは、「本物か、バブルか」の二択だけでは読み解けません。
実需のレイヤー。
値付けのレイヤー。
資金循環のレイヤー。
キオクシア固有のNAND需要。
そして、2027〜2028年に来る答え合わせ。
このあたりを文章だけで追うと少し複雑なので、有料部分では、移動中に聞ける音声版と、あとから見返せる図解まとめを付けています。
無料部分だけでも読めるようにしていますが、今後のAI・半導体ニュースを観測するための「判断地図」として使いたい方は、有料付録もあわせてご覧ください。
【キオクシアがトヨタを抜いた日】
AI半導体ブームは、パラダイム転換か歴史的バブルか
「今回は違う」と「今回も同じ」が、重ね合わせのまま進行している話
こんにちは、ぜっとです。
今日は、半導体とAIインフラ投資について、少し長めの観測記録を残しておきます。
ただ、いまのニュースに入る前に。
まず、26年前の「答え合わせ」から始めさせてください。
まず、墓標を並べてみる:2000年、ITバブルで消えた者たち
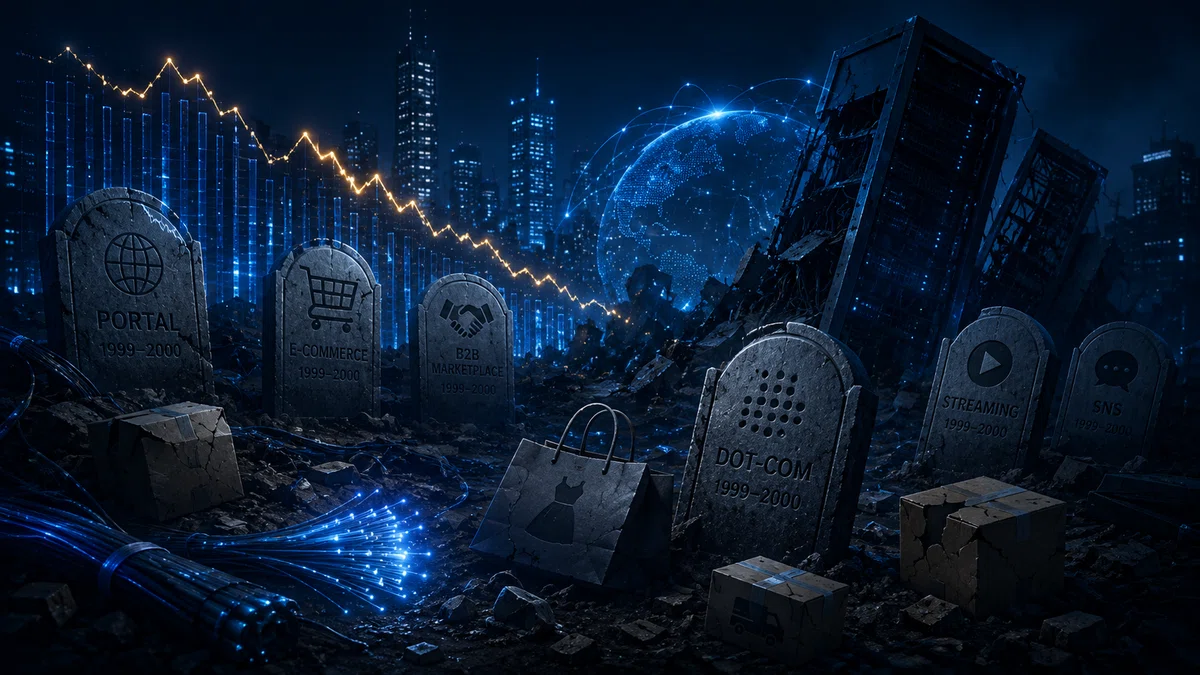
1995年から2000年にかけて、「インターネットがすべてを変える」という熱狂の中で、米国の株式市場は沸騰しました。
NASDAQ、つまり米国の新興企業向け株式市場は、1,000台から5,048まで約5倍に上昇。
そして2000年3月を頂点に崩落し、2年半で77%下落しました。消えた時価総額は5兆ドル超。ドットコム企業の半数以上が消滅し、高値を回復するまでに15年かかっています(※1)。
このとき消えていった企業の顔ぶれを、少しだけ見てください。
Pets.com(ペッツ・ドットコム)。
ペット用品のネット通販です。
上場からわずか268日で清算され、3億ドルが消えました。
「ペットフードは重くて、定期購入で、必需品。だから通販に最適」
この仮説、実は完全に正しかったんです。
現に今、同じモデルの会社、たとえば米Chewyなどは成功しています。
問題は、配送コストが利益を食いつぶす値付けで突っ走ったことです。
注文が増えるほど赤字が膨らむ構造に、「利益より成長」というバブルの空気が誰も気づかせなかった(※2)。
Webvan(ウェブバン)。
食料品の即日宅配。
これも今のAmazonフレッシュやネットスーパーが証明している通り、アイデア自体は正しかった。
しかし1999年には、スマホも決済インフラもありません。
巨大物流倉庫を先に建てまくる過剰投資が致命傷になりました。
Boo.com(ブー・ドットコム)。
世界初のグローバルファッションEC。
1億2,000万ドルを調達し、6ヶ月で清算。
当時の回線では、サイトが重すぎて表示されなかった。
WorldCom(ワールドコム)と Enron(エンロン)。
どちらも「新時代の企業」と称賛された大手です。
株価の急落を取り繕うために粉飾決算に走り、負債総額はそれぞれ410億ドル・400億ドル超で破綻しました。
熱狂が冷めるとき、最初に剥がれるのは「数字の化粧」です。
そして、今日の話に一番近いのがこれです。
Nortel Networks(ノーテル・ネットワークス)。
カナダの通信機器大手。
NASDAQ時価総額トップ10に入った、押しも押されもせぬ「インフラの本命企業」でした。
インターネットの爆発で光ファイバー需要は無限に伸びる。
その読みで巨額の設備投資を積み、需要を読み違え、株価は97%下落。最終的に破産しました(※3)。
ここで、立ち止まってほしいんです。
この墓標に共通することは何か。
技術は、全部本物だったということです。
インターネットは本物だった。
ネット通販も、食品宅配も、光ファイバーも、その後すべて実現した。
崩壊したのは技術ではありません。
崩壊したのは、技術への期待に付けられた「値段」と「お金の流れ込み方」でした。
この補助線を引いたうえで、2026年6月の日本に戻ります。
2026年6月:キオクシアがトヨタを上回った日
起点はこのニュースです。
キオクシアHDの時価総額が一時45兆円規模に達し、トヨタ自動車を上回る場面がありました。
終値ベースや集計時点によって順位は揺れますが、少なくとも「キオクシアが一時トヨタを上回った」という事実は、日本の資本市場にかなり大きな衝撃を与えました(※4)。
キオクシアは、NAND型フラッシュメモリの専業メーカーです。
NAND型フラッシュメモリとは、スマホやSSDなどに使われる「長期保存用の半導体」です。電源を切ってもデータが消えない記憶装置、と考えると分かりやすいと思います。
報道によれば、キオクシアの業績見通しは急拡大しており、同社幹部からは「スーパーサイクル」に入っていく可能性を示す発言も出ています。
スーパーサイクルとは、単なる一時的な好況ではなく、需要構造そのものが長期的に変わることで起きる大きな上昇局面のことです。
「日本の半導体が復活した。すごい」
そういう論調が目立ちます。
ぼくも、この事業の伸び自体は本物だと見ています。
ただ、冒頭の墓標を見たあとだと、こう言わざるを得ない。
半導体業界で「今回は違う」という言葉が出てきたとき、歴史上、本当に違ったことはほぼ一度もない。
でも同時に、今回、本当に何かが構造的に違って見えるのも事実なんです。
「パラダイム転換か、バブルか」。
この問いに今、白黒をつけようとすると、たぶん観測を間違えます。
今日はこの問いを、構造として分解してみます。
問いの立て方を変える:「どちらか」ではなく「重ね合わせ」
ぼくはいつも量子力学を観測の入口にしていますが、量子の世界には有名な思考実験があります。
箱の中の猫は、観測されるまで「生きている」と「死んでいる」が重なり合った状態にある、というあれです。
今の半導体市場は、これに似ています。
「パラダイム転換」と「歴史的バブル」は、いま重ね合わせの状態で同時進行している。
どちらか一方が正解なのではなく、両方の構造が本当に、同時に、存在している。
なぜそう言えるのか。
世界の投資家や調査会社のレポートを横断して読むと、強気派と慎重派は「違う事実」を見て争っているのではないことが分かります。
同じ事実を見て、違うレイヤーを観測しているんです。
強気派が観測しているのは「実需と産業構造」のレイヤー
慎重派が観測しているのは「お金の流れと値付け」のレイヤー
ITバブルの教訓そのままです。
インターネットという実需のレイヤーは本物でした。
しかし、Pets.comの株価や資金の流れ込み方、つまり値付けのレイヤーは壊れていた。
この区別を持つだけで、AIニュースの読み方はかなり変わります。
順番に見ていきます。
観測点①:産業構造のレイヤーでは、本当に「歴史的転換」が起きている
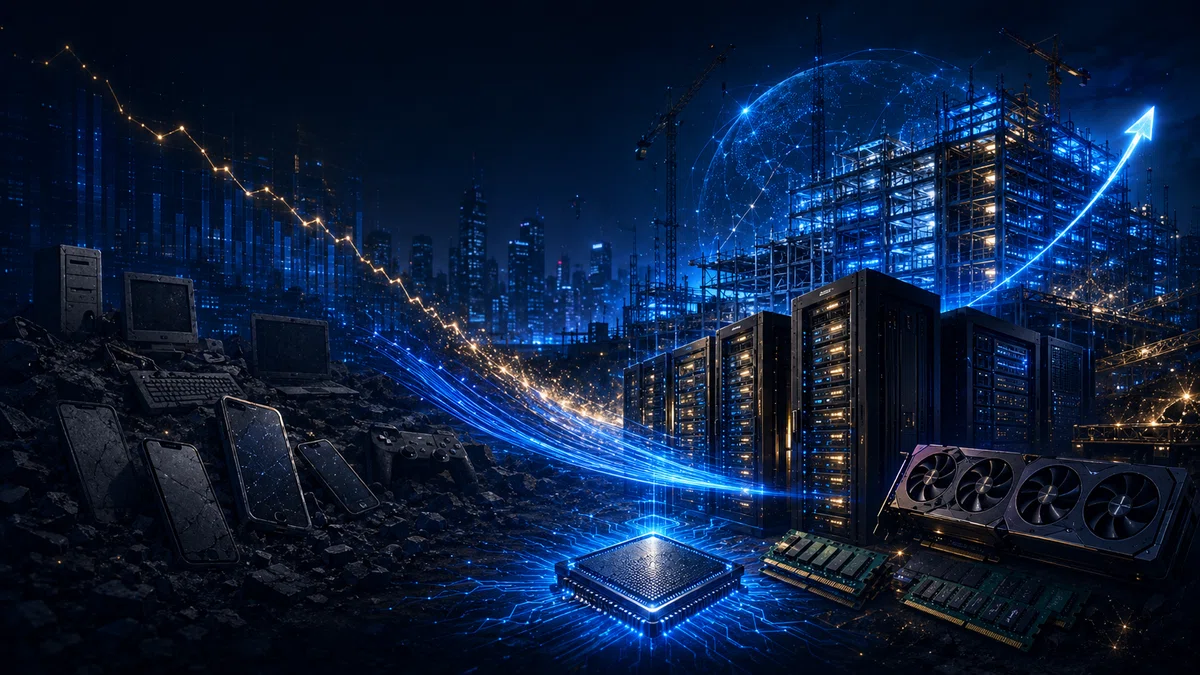
まず、強気派が見ているレイヤーからです。
ここは数字がはっきりしています。
半導体産業は過去25年、PCとスマホという「消費者サイクル」に支配されてきました。
パソコンが売れる。
スマホが売れる。
その台数に合わせて半導体需要が増える。
この構造です。
ところが今、主役が変わりつつあります。
IDCは、2026年の世界半導体市場が1.29兆ドルに達し、前年比52.8%増になると予測しています。成長を牽引しているのは、AIインフラ向けの需要です(※5)。
Omdiaも、AI需要によって2026年の世界半導体売上が初めて1兆ドルを超えると分析しています(※6)。
つまり主役が、消費者の財布から、ハイパースケーラーの設備投資へ交代した。
ハイパースケーラーとは、Microsoft、Google、Amazonのような、世界規模の巨大クラウド企業のことです。
これは単なる景気の波ではありません。
需要の主語が変わったという話です。
しかも供給側の行動も、過去のサイクルと違います。
過去のサイクルでは、好況になるとメーカーが我先にと増産投資を積み、それが数年後の供給過剰と価格崩壊を生みました。
需要が増える。
作りすぎる。
暴落する。
この自己破壊のループが、半導体の景気循環の正体でした。
ITバブル期のNortelがやったのも、まさにこれです。
ところが今回、メモリメーカーの投資姿勢はかなり慎重です。
TrendForceによれば、2026年のNAND Flash向け設備投資は2025年の211億ドルから222億ドルへ、約5%増にとどまる見通しです(※7)。
メーカーは単純増産ではなく、HBMなど、より高付加価値の先端品への投資に重点を移しています。
HBMとは、AI半導体で使われる超高速メモリです。大量のデータを一気に読み書きするため、生成AIやGPUの性能を支える重要部品になっています。
つまり、「作りすぎて自滅する」というサイクルの自己破壊装置が、今回はまだ大きく作動していない。
供給不足が一時的な景気の波ではなく「構造的」だと言われるのは、この意味です。
ここまでが、産業のレイヤー。
「今回は違う」と言える根拠は、確かにあります。
観測点②:ただし、サイクルに乗っているのは「業界全体」ではない
ここで一つ、重要な区別を入れます。
「半導体スーパーサイクル」と聞くと、業界全体が浮上しているように聞こえます。
しかし実態は、かなりの二極化です。
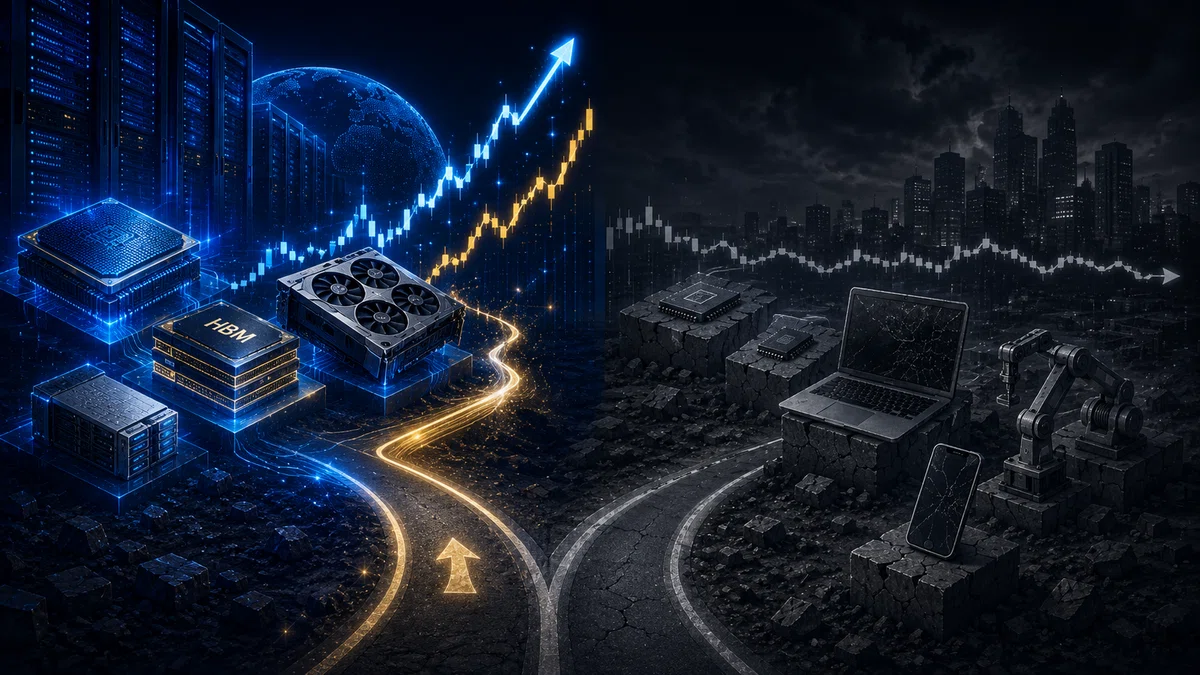
AIインフラ直結のGPU・HBM・先端NAND:構造的ブーム
PC・スマホ向けの汎用品:在庫調整と停滞
自動車・産業機器向け:回復に時間がかかる領域
同じ「半導体」という看板の下で、まったく別の二つの景気が同時に走っています。
しかも2026年の市場成長は、売れる「個数」が増えたからだけではありません。
主に単価が上がったことで、売上が押し上げられている側面があります。
メモリ価格は、AIデータセンター向け需要と供給制約によって急騰しています。TrendForceの分析では、NAND Flash市場でもAIとHDD不足を背景に、企業向けSSD需要が強く、供給の逼迫が続くとされています(※8)。
つまりスーパーサイクルに乗っているのは、「持てる者」だけです。
AIインフラに直結する部品を持っている会社。
供給が絞られた市場で価格決定力を持つ会社。
ハイパースケーラーの投資に近い場所にいる会社。
そこには強い追い風があります。
一方で、消費者向け、汎用品、在庫調整中の領域では、まったく違う景色が広がっています。
「半導体が好調だから半導体セクター全体に投資」という発想が成立しない構造です。
経営の言葉に置き換えるなら、業界平均を見ても何も分からない局面です。
どの製品か。
どの用途か。
どの顧客か。
どの時間軸か。
ここを分けなければ、観測を誤ります。
観測点③:お金のレイヤーでは、典型的な過熱の構造が観測できる
さて、ここからが慎重派の見ているレイヤーです。
そして、ここからが今日の本丸です。
Man Groupのレポートに、今回の局面を読むうえで非常に重要なフレームがあります。
Man Groupは、イギリスに本社を置く世界最大級の上場ヘッジファンドです。
そのレポートをざっくり要約すると、こうです。
技術革命は本物だ。しかし、その上に乗っているお金の構造は、借金で膨らみすぎている。
Man Groupは、AIブームそのものは本物だとしながらも、AIデータセンター投資の金融構造について、かなり強い警戒を示しています(※9)。
具体的に、三つの亀裂が見えます。
一つ目は、投資額と稼ぎのギャップです
AIインフラへの投資は、すでに年間2,000億ドル規模に達している一方、実際にAIが稼いでいる収益はまだ120億ドル程度だと指摘されています。
約17倍の開きです。
しかもAIの利用料金、つまりトークン単価は、効率化によって年率70%超のペースで下がっているともされています。
トークンとは、AIが文章やコードを処理するときの最小単位のようなものです。
ユーザーが増え、利用量が増えても、単価が急激に下がれば、売上は思ったほど伸びません。
ここに構造矛盾があります。
利用量は伸びる。
しかし単価は下がる。
それでもデータセンター投資は膨らみ続ける。
このズレが、慎重派の見ている最初の亀裂です。
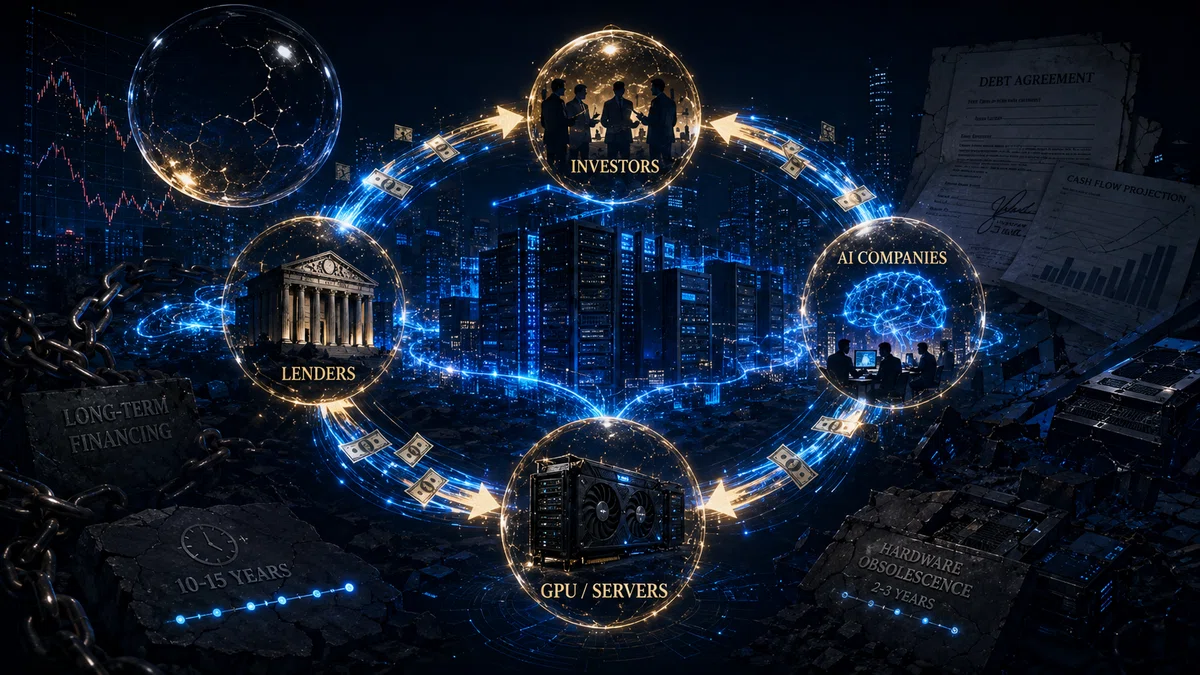
二つ目は、身内でお金が回る「閉ループ」です
MicrosoftがOpenAIに出資する。
OpenAIがその資金やクレジットでMicrosoftのクラウドを使う。
NVIDIAのGPU注文がデータセンター建設を生み、それがまたAI需要の期待を呼ぶ。
クラウド企業、GPU企業、AIモデル企業、データセンター企業、投資家。
この身内の中でお金が循環して、全員の売上が良く見える。
Man Groupは、こうした構造を「閉じた再帰的な資金循環」として問題視しています。
どこか一つが減速すれば、全体が連動して失速する構造です。
WorldComやEnronの周辺で起きていた「数字の見え方の良さ」と、形は違えど匂いは近い。
もちろん、今回が同じ不正会計だと言っているわけではありません。
しかし、数字が美しく見えるときほど、その裏で何が循環しているのかを見る必要があります。
三つ目が、ぼくが最も深刻だと観測しているポイントです
担保価値の錯覚です。
データセンター建設には今、不動産と同じ感覚で10〜20年の長期融資がついています。
ここで出てくるのが、プライベートクレジットです。
プライベートクレジットとは、銀行ではなく投資ファンドや保険会社などが、企業やプロジェクトに直接貸し付ける融資のことです。近年、データセンターなどの大型インフラ投資でも存在感を増しています。
貸している側は、データセンターを商業不動産や通信塔のような長期資産として見ています。
しかし建物の中身であるGPUは、12〜18ヶ月ごとに新世代に置き換わるスマートフォン型の資産です。
最新チップを積んだデータセンターも、2年後にはもう2世代前の型落ちになり得る。
不動産のつもりでお金を貸したら、担保の中身はスマホだった。
貸す側の時間軸は20年。
資産が古くなる時間軸は2年。
この時間軸のズレこそが、今回のバブル成分の核心だと、ぼくは見ています。
担保価値とは、お金を貸す側が「もし返済されなくなったとき、この資産を売ればどれくらい回収できるか」と見る価値です。
もし担保が不動産なら、建物や土地には一定の残存価値があります。
しかし、AIデータセンターの価値の中核が数年で型落ちするGPUや特定世代の設備にあるなら、担保価値の見積もりは大きく崩れます。
ここに、静かなリスクがあります。
派手な株価の上下ではなく、融資の裏側に眠っているリスクです。
観測点④:キオクシア固有の論点——NANDは「AIの直撃」ではなく「玉突き」で潤っている
ここで、起点のニュースに戻ります。
キオクシアです。
キオクシアはDRAMを持たない、NAND専業です。
DRAMとは、AIの計算処理に直結する短期記憶用メモリです。HBMもDRAM系の高性能メモリです。
一方、NANDはストレージです。
つまり、AIの「長期記憶の倉庫」に近い存在です。
AIインフラに直撃で結びついているのは、まずGPUとHBMです。
NANDはその周辺、あるいは長期保存・データセンター運用の側から需要を受けています。
では今のNAND特需は何で起きているのか。
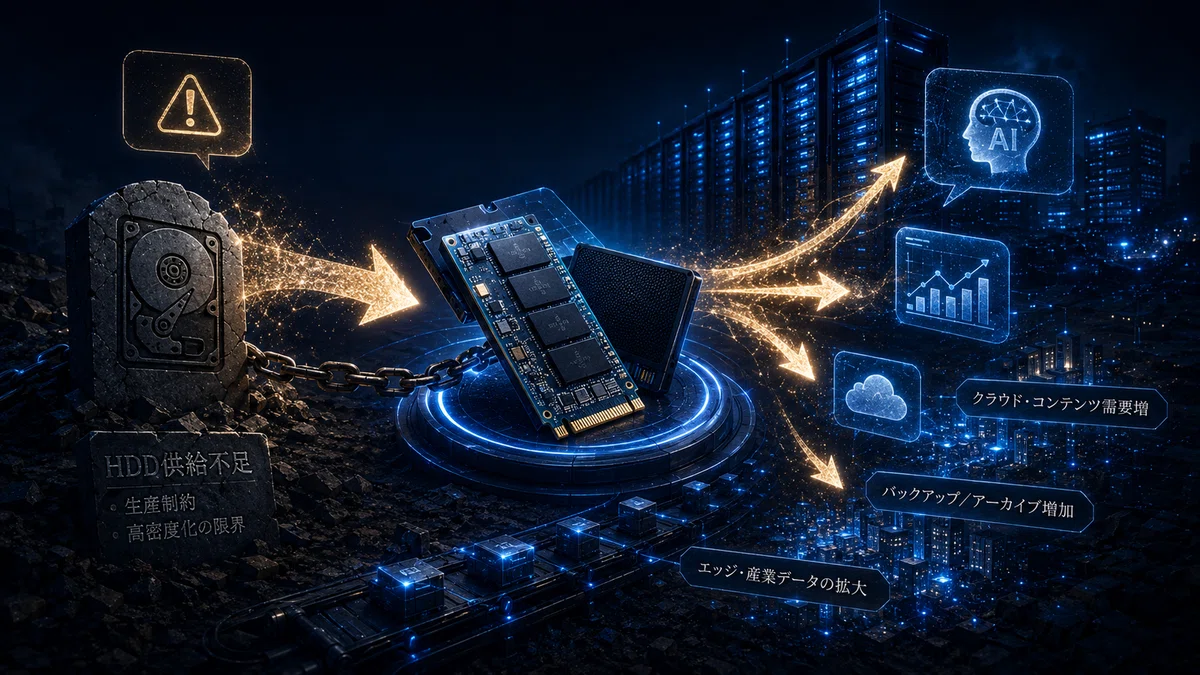
大きな要因の一つは、HDDの品不足による代替需要です。
HDDとは、従来型のハードディスクです。
データセンターでは大量データの保存に使われてきましたが、供給不足やリードタイムの長期化によって、企業向けSSDへの置き換えが進んでいます。
TrendForceも、HDD不足が高容量QLC SSDへの移行を促し、NAND需要を押し上げていると分析しています(※8)。
つまり、キオクシアが受けている追い風には、AI需要の構造変化だけでなく、HDD不足からの玉突き需要も含まれている。
これは「需要の質」の問題です。
HDDの供給が回復すれば剥がれ落ちる需要と、AIの普及で構造的に増える需要が、いま混ざって計上されている。
営業利益急拡大という数字を観測するときは、この内訳を区別しておく必要があります。
そしてもう一つ。
半導体の歴史上、業界の当事者が「今回はサイクルを超えた」と宣言して、本当に超えられた例はほぼありません。
野村総合研究所の木内登英氏も、2000年当時にもてはやされた「IT革命で経済の生産性が恒久的に上がる」というニューエコノミー論が、後から振り返れば過大だったことを指摘し、現在のAIブームにも同じ問いが必要だと述べています(※10)。
当事者の自信は、観測データとしては割り引いて扱う。
これは冷めた見方ではありません。
むしろ、熱狂の中で現実を見るための作法です。
では、重ね合わせはいつ「確定」するのか:観測のタイミングは2027〜28年
量子の比喩に戻ります。
重ね合わせの状態は、観測によって確定します。
では今回、市場という箱が開けられる——パラダイム転換かバブルかが確定する観測のタイミングはいつか。
複数のレポートを重ねると、2027〜2028年に観測イベントが集中していることが分かります。
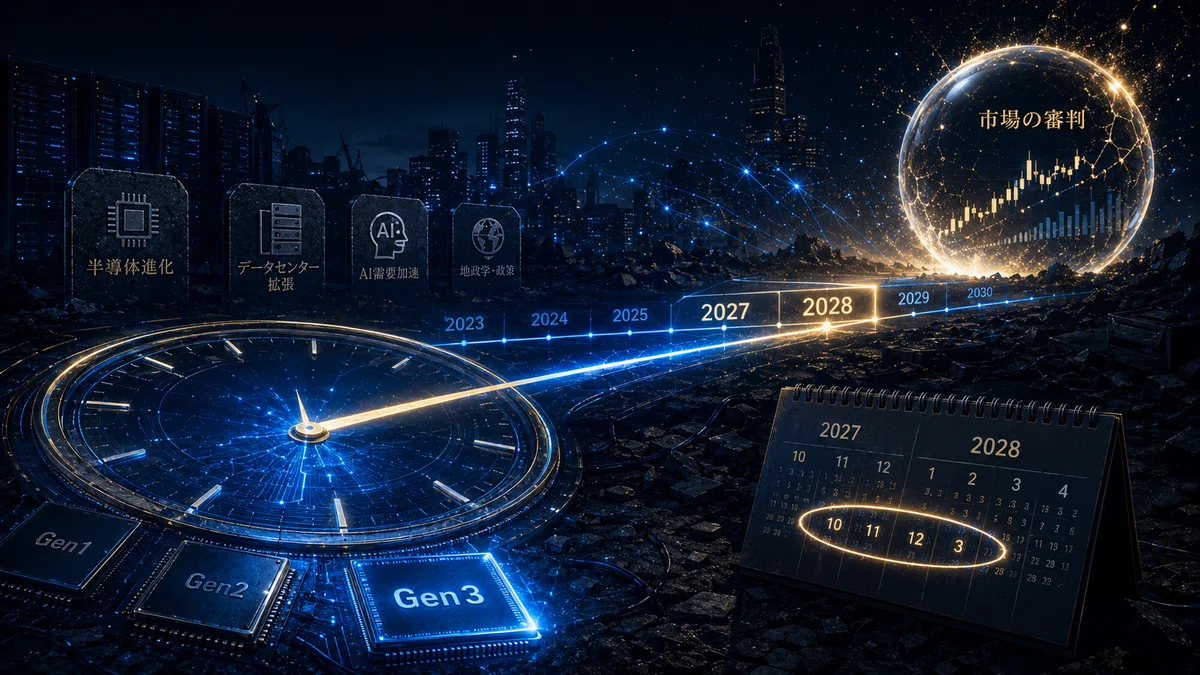
抑えられていた新工場への投資が、実際の供給増として効き始める
AIブーム第一世代のデータセンターが、賃貸契約の更新時期を迎える
融資の担保価値、つまり2年で型落ちするGPU資産の見直しが始まる
企業側で「AIに投じた金は回収できたのか」の答え合わせが進む
中国からのNAND供給増が本格化しうる
Man Groupは、初期世代のデータセンターが技術的に古くなり、リース更新や担保価値の見直しが進む2027〜2028年を、リスクが表面化しやすい時期として挙げています(※9)。
MacquarieのViktor Shvets氏も、AIインフラ投資のバブルは存在するが、2026〜2027年に崩壊するとは見ていない、という趣旨の見方を示しています(※11)。
これは楽観でも悲観でもありません。
観測タイミングの話です。
2026年の今は、強気の根拠が分厚く、かつ、答え合わせがまだ来ない期間です。
ちなみにITバブルの引き金は、FRB、つまり米国の中央銀行による利上げでした。
今回の引き金候補は、利上げだけではありません。
AIの投資回収への失望。
電力制約。
GPU世代交代。
データセンター融資の担保価値見直し。
ハイパースケーラーの投資鈍化。
引き金の種類は変わっても、緩んだお金が逆回転するという発火の仕組みは同じです。
バブルは、崩壊するまでの間、常に「実需」の顔をしています。
そして実需は、過熱している間、常に「バブル」と疑われます。
確定は、観測の瞬間にしか訪れない。
実務家として、ここから何を引き取るか
ぼくは投資のプロではないので、売り買いの推奨はしません。
この記事は投資助言ではありません。
ただ、地方で会社を経営する人間として、この構造から引き取れる教訓は三つあると思っています。
一つ目。「いい会社かどうか」と「いい値段かどうか」は、別々に観測する
これは仕入れの感覚で考えると分かりやすいです。
目の前に、文句なしの上物があるとします。
品物としては最高。
でも、仕入れ値が高すぎたら、その取引は損です。
品物の良し悪しと、値段の良し悪しは、別の話。
当たり前ですよね。
仕入れなら誰でもやっているこの区別が、株や投資の話になると、なぜか消えてしまう。
株価とは「その会社が将来稼ぐお金の前払い」です。
キオクシアの時価総額が一時45兆円規模まで膨らんだという値段には、将来の好調な利益が、すでに相当程度織り込まれています。
ということは——
予想どおり稼いでも、株価はもう上がらないかもしれない。
期待を超えて初めて上がり、期待をわずかに下回っただけで大きく下がる。
これが「完璧な未来を織り込んだ値付け」の怖さです。
Pets.comは、品物、つまり事業仮説が正しくても、値付けとコスト構造が壊れていて死にました。
逆もあります。
良い会社を、高すぎる値段で買えば、良い会社のまま損をする。
BBVAは、AI・半導体スーパーサイクルを評価しつつも、バリュエーションがすでに「完璧な未来」を織り込んでいるとして、追いかけ買いを避け、意味のある調整局面を待つべきだと述べています(※12)。
これは株に限りません。
設備投資でも同じです。
採用でも同じです。
M&Aでも同じです。
新規事業でも同じです。
対象の良し悪しと、価格の良し悪しは、別の観測です。
二つ目。自分の商売が「どちらのレイヤー」に依存しているかを知る
AI関連の好況が自社に流れてくるとして、それは何に由来しているのか。
産業構造の変化なのか。
それとも、お金の過熱なのか。
前者は長く続く可能性があります。
後者は、いつか巻き戻ります。
たとえば地方の建設業がデータセンター特需に沸くとき、その発注元の資金は20年もつのか。
あるいは、2年で型落ちする資産に長期融資が乗っているだけなのか。
川上の時間軸を観測しておくと、川下の意思決定が変わります。
人を増やすのか。
設備を買うのか。
借入を増やすのか。
一時的な外注で受けるのか。
撤退ラインをどこに置くのか。
景気が良いときほど、入口ではなく出口を決めておく必要があります。
三つ目。「今回は違う」と「今回も同じ」を、両方ポケットに入れておく
どちらか一方を信じた人から退場していくのが、サイクルの歴史です。
「今回は違う」とだけ信じれば、過熱に飲まれます。
「今回も同じ」とだけ信じれば、本物の転換を取り逃がします。
技術は本物。
お金は過剰。
需要は構造変化。
値付けは過熱。
勝ち筋はある。
落とし穴もある。
この二枚を同時に持てるかどうかが、観測者の強さだと思います。
結語:転換とバブルは、矛盾しない
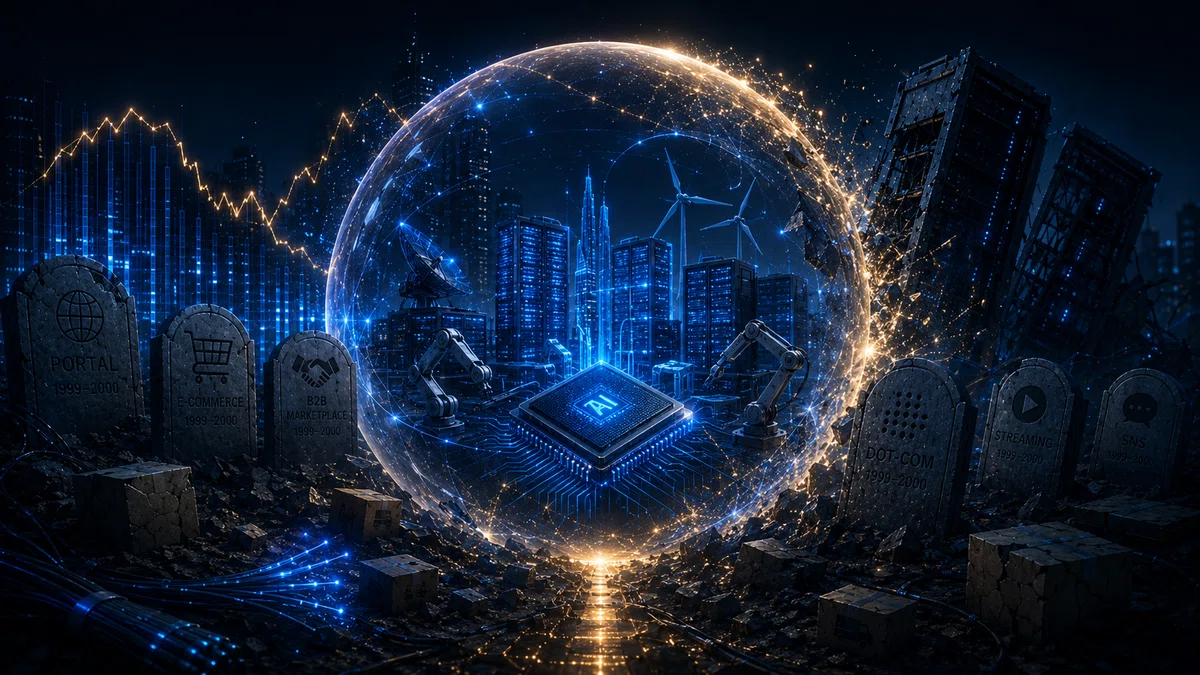
まとめます。
AI需要による産業構造の転換は本物です。
消費者サイクルからインフラサイクルへの主語の交代。
供給側の慎重な投資姿勢。
メモリ・ストレージ・GPU・電力・データセンターを巻き込んだ需要構造の変化。
「今回は違う」と言える構造的な根拠は、確かにあります。
しかし同時に、その実需の上には、稼ぎに対して先行しすぎた巨額投資、身内で回る資金循環、2年で型落ちする資産への20年融資という、借金で膨らんだお金の構造が乗っています。
パラダイム転換とバブルは、二者択一ではありません。
重ね合わせとして同時進行している。
その確定観測は、2027〜2028年に集中する。
冒頭の墓標を、もう一度思い出してください。
2000年に消えたPets.comの仮説は、その後Chewyが実現しました。
Webvanの夢は、Amazonフレッシュが実現しました。
Nortelが読み違えた光ファイバー需要は、その後本当に世界を覆いました。
技術は一つも死んでいない。
死んだのは、値付けと、お金の流れ込み方だった。
そしてAmazonとGoogleは、77%の暴落の中を生き延びて、本物の覇者になりました。
転換とバブルは、矛盾しない。
むしろ、本物の転換ほど、大きなバブルを纏って現れる。
最後に、ひとつだけ問いを置いて終わります。
あなたがいま「本物だ」と感じている波があるとして——
あなたが観測しているのは、その波の実需のレイヤーでしょうか。
それとも値付けのレイヤーでしょうか。
その区別がついている限り、箱が開く日が来ても、慌てずに済むはずです。
それでは、また次の観測でお会いしましょう。
ぜっと
出典・参考資料
※1 NASDAQの下落率、ITバブル崩壊の概要については、Goldman Sachsの市場史資料、EBSCO Research Starters、各種金融史資料を参照。NASDAQは2000年3月の高値5,048から2002年10月に1,139へ下落し、約77%の下落となりました。
※2 Pets.comの破綻については、Brainmates「How Pets.com Failed」などを参照。上場から短期間での清算、配送コストと利益構造の問題が整理されています。
※3 Webvan、Boo.com、Nortel Networks、WorldCom、EnronなどITバブル期の代表的破綻事例については、各社の沿革資料、金融史資料、Wikipedia「Dot-com bubble」などを参照。
※4 キオクシアHDの時価総額が一時トヨタ自動車を上回った件については、ITmedia NEWS「キオクシアの時価総額、一時トヨタ超え 上場から1年半で50倍」などを参照。終値ベース・集計時点によって順位は変動するため、本文では「一時トヨタを上回った」という表現に調整しています。
※5 IDC「Semiconductor Market to Surge Past the Trillion-Dollar Threshold: AI Infrastructure Drives Market Growth」。2026年の世界半導体市場1.29兆ドル、前年比52.8%増、AIインフラ投資による市場構造変化について。
※6 Omdia「AI drives semiconductor revenues past $1 trillion for the first time in 2026」。AI需要による半導体売上1兆ドル超え予測について。
※7 TrendForce「Memory Industry to Maintain Cautious CapEx in 2026, with Limited Impact on Bit Supply Growth」。2026年のNAND Flash設備投資は約222億ドル、前年比約5%増にとどまる見通しについて。
※8 TrendForce「2026 NAND Flash: AI & HDD Shortage Ignite Price Surge」。AI需要、HDD不足、高容量QLC SSDへの移行、NAND Flash供給逼迫について。
※9 Man Group「The AI Bubble: Hidden Risks and Opportunities」。AIインフラ投資2,000億ドルとAI収益120億ドルのギャップ、閉ループ型の資金循環、プライベートクレジット、GPU世代交代、2027〜2028年のリスク表面化について。
※10 野村総合研究所・木内登英氏「2000年のITバブル崩壊から現在のAI株ブームを考える」。ITバブル期のニューエコノミー論と現在のAIブームの比較について。
※11 Macquarie GroupのViktor Shvets氏の発言については、IndexBox「AI Infrastructure Bubble Won't Burst Before 2027: Macquarie Strategist」などを参照。
※12 BBVA CIB「AI and Semiconductors; Boom, Bubble or Supercycle?」。AI・半導体スーパーサイクルへの強気見通しと、バリュエーションが完璧な未来を織り込みつつあるため追いかけ買いを避けるべきとの見方について。
※この記事は投資の指南では無く業界分析記事です。
【キオクシアがトヨタを抜いた日】AI半導体ブームは、パラダイム転換か歴史的バブルか
ここから有料付録コンテンツ
有料付録:移動中に聞ける観測音声つき
AI半導体ブームの構造を、耳で復習できる音声版を付けました。
カジュアルに聞ける音声解説版
題して「AI半導体ブームに潜む時限爆弾」
21分7秒の内容です。
聞く情報源としてご活用ください。
note記事の概要をまとめた画像データ付
ここまでで、今回の半導体ブームを読むための大枠は見えてきたと思います。
ただ、このテーマは文章だけで追うと、少し構造が複雑です。
実需のレイヤー。
値付けのレイヤー。
資金循環のレイヤー。
キオクシア固有のNAND需要。
そして、2027〜2028年に来る答え合わせ。
ここから先では、これらの論点を3枚のインフォグラフィックに整理し、記事全体を一目で振り返れる形にまとめています。
読むだけで終わらせず、今後のAI・半導体ニュースを観測するための「判断地図」として使えるようにしました。
有料付録の音声版と後から見返せる図解は
記事最下部です。
ぜっとの業界観測
#日経COMEMO #NIKKEI#半導体#AIインフラ#スーパーサイクル#キオクシア
#ITバブル #データセンター#投資家目線#Z式構文
有料付録はこちら
移動中に聞ける音声版と、あとから見返せる図解まとめを付けています。
ここから先は
¥ 300

よろしければ応援お願いします! いただいたチップはクリエイターとしての研究費および活動費に使わせていただきます!
