ソフトバンクG 次のArmを探す 第5回|Ampereは第2のArmになれるのか

(9984)ソフトバンクグループがAmpere Computingを買収した金額は65億ドル。1ドル=160円で換算すると約1兆400億円になる。
ところが、買収発表時に開示されたAmpereの2024年12月期売上高は1646万ドル、営業損失は5億1062万ドルだった。2022年の売上高1億5182万ドルから大きく縮小しており、すでに大きな利益を稼ぐ半導体企業を買ったわけではない。SBGが65億ドルを投じたのは、現在の収益ではなく、ArmベースのサーバーCPUを設計・製品化できる技術と約1000人の半導体エンジニア、そしてAIデータセンター市場での将来価値だった。
2025年11月に買収は完了し、AmpereはSBGの完全子会社となった。第1回ではGraphcoreと合わせて買収の狙いを扱ったが、今回はAmpere単体の事業価値を考える。65億ドルという買収額を、将来どのような事業規模で正当化するのかが今回のテーマだ。
◆Ampereが狙うのは「電力当たりの計算量」
Ampereの主力であるAmpereOneは、Arm命令セットを使いながらCPUコアを自社設計するサーバープロセッサだ。AmpereOne Mは最大192コア、12チャネルのDDR5メモリー、最大1.5TBのメモリー容量を備え、クラウド処理だけでなくAI推論も主要用途に据えている。
Ampereが狙うのは、IntelやAMDとCPU単体の最高性能だけを競う市場ではない。AIデータセンターではGPUの消費電力が急増し、同じ電力設備の中でどれだけ多くの計算を処理できるかが重要になる。Ampereは多数のCPUコアを低消費電力で動かし、クラウド処理やAI推論、GPUを支えるホストCPUとして計算密度を高める戦略を取っている。
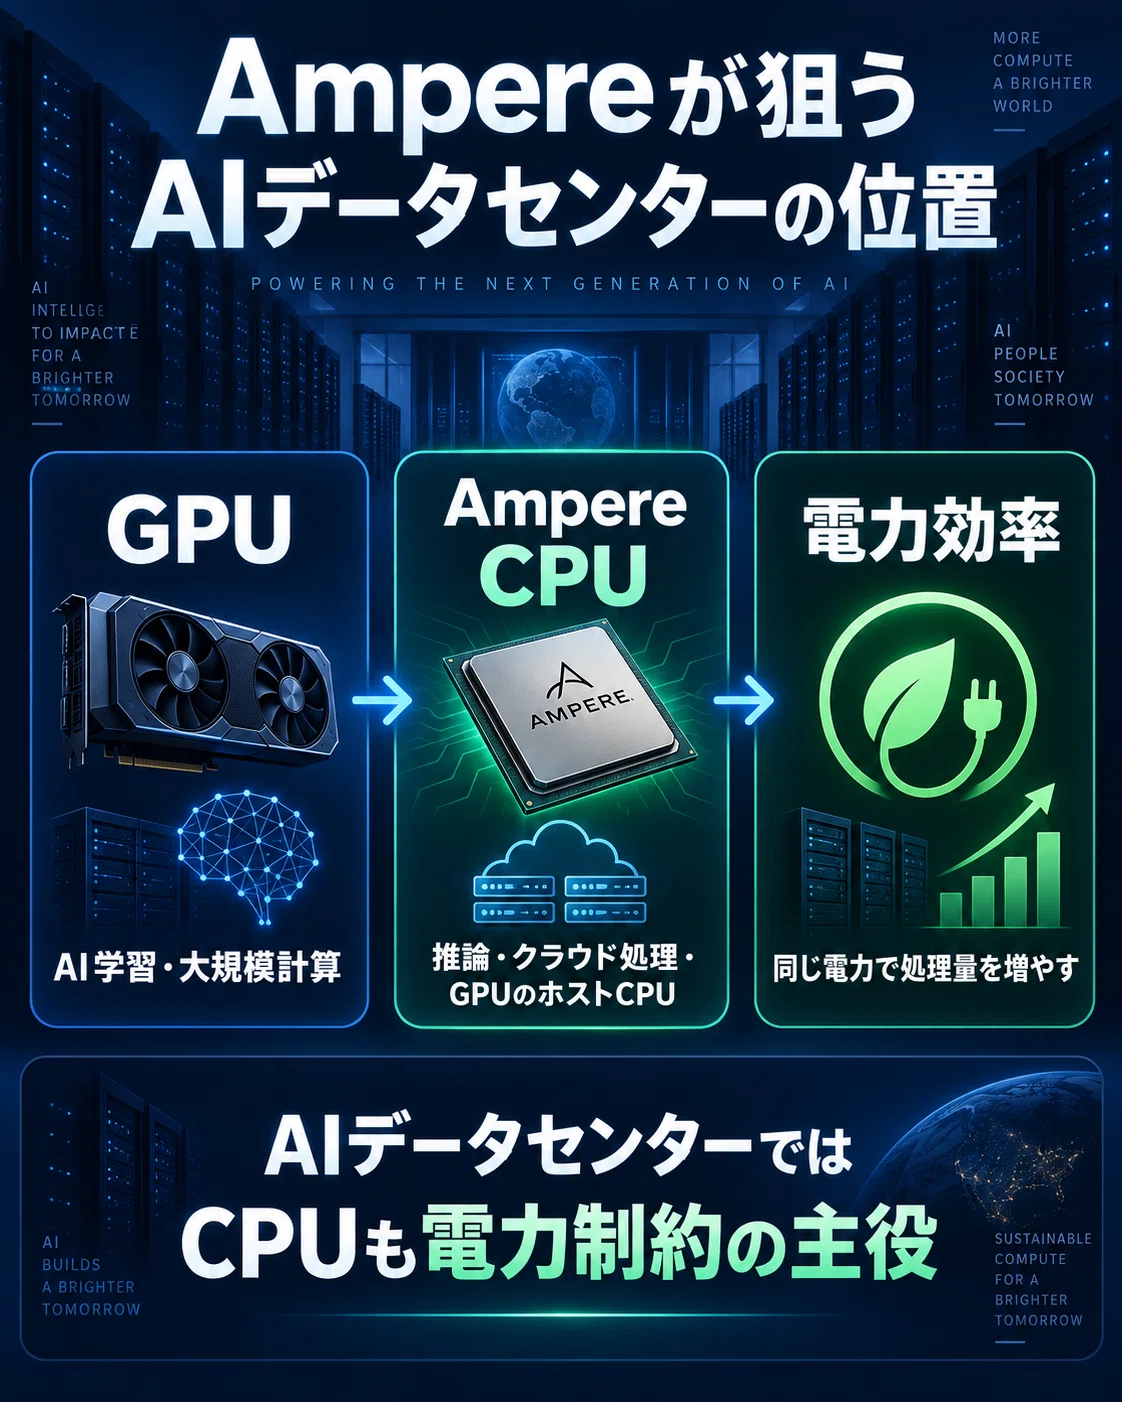
Google CloudのTau T2AはAmpere Altraを採用し、Microsoft AzureでもAmpere Altraを搭載したArmベースの仮想マシンが現在提供されている。Ampereは実験段階のCPU企業ではなく、世界の大手クラウドで実運用された実績を持つ。
これは65億ドル買収を考えるうえで大きい。SBGがゼロからサーバーCPUを開発するのではなく、クラウド大手への導入実績と製品ロードマップを持つ企業を手に入れたからだ。
問題は、大手クラウドでの採用がAmpereの大きな売上にまだ結び付いていないことだ。2024年の売上高は1646万ドルにとどまっており、GoogleやMicrosoftで採用実績を持つ一方、サーバーCPU市場ではIntelやAMDに比べて事業規模はまだ小さい。AmpereOneの採用をさらに広げ、大口顧客の量産案件へつなげられるかが買収後の最初の関門になる。
◆Intel・AMDと同じ戦い方では勝てない
サーバーCPU市場にはIntelとAMDという巨大企業がいる。長年蓄積されたソフトウエア対応、顧客基盤、販売網、サーバーメーカーとの関係まで含めれば、AmpereがCPU性能だけで正面から市場を奪うのは簡単ではない。
一方、クラウドでは状況が少し違う。大量のサーバーを自ら運用するクラウド事業者にとって、CPU単価だけではなく、消費電力、サーバー密度、冷却費、ラック当たりの処理量を含めた総コストが重要になる。
Ampereが勝てる余地があるとすればここだ。
AIデータセンターでは、GPUが大量の電力を使うため、CPUにも省電力性能が強く求められる。AmpereがIntelやAMDより少ない電力で同じ処理をこなせれば、クラウド事業者にとってサーバー全体の電力コストを下げるメリットが生まれる。AIデータセンター投資が拡大するほど、こうした省電力CPUの需要も増え、Ampereの売上機会につながる。
逆に、この違いを作れなければ、65億ドルという買収価格は重い。
◆Arm自身のCPU参入で、Ampereの役割も変わった
Ampereを考えるうえで、2026年に新しい問題が加わった。
Armは2026年3月、設立以来初となる自社設計シリコン「Arm AGI CPU」を発表した。クラウドサービスやエージェント型AI向けのデータセンターCPUで、これまでIPライセンスを中心としてきたArmが自らCPUチップへ踏み出したことになる。
これまでなら、
Arm=CPU設計基盤
Ampere=ArmベースのサーバーCPU
という役割分担は分かりやすかった。
Armが自らデータセンター向けCPUに参入したことで、Ampereとの事業領域は一部重なるようになった。ただ、両社は競合するだけではない。Armは2026年3月にAmpereと開発契約を結び、AmpereのサーバーCPU設計力を自社の開発に活用し始めている。
一方、ArmのAGI CPUはArm自身のプロジェクトであり、AmpereやGraphcoreと共同で1つのCPUを開発しているわけではない。
SBGの狙いは、3社を1社のように動かすことではない。Armは半導体IPとCPU設計基盤、AmpereはサーバーCPU、GraphcoreはAIアクセラレーターを担い、それぞれ異なる技術をグループ内に持つことで、AIデータセンターに必要な計算基盤を広く押さえようとしている。
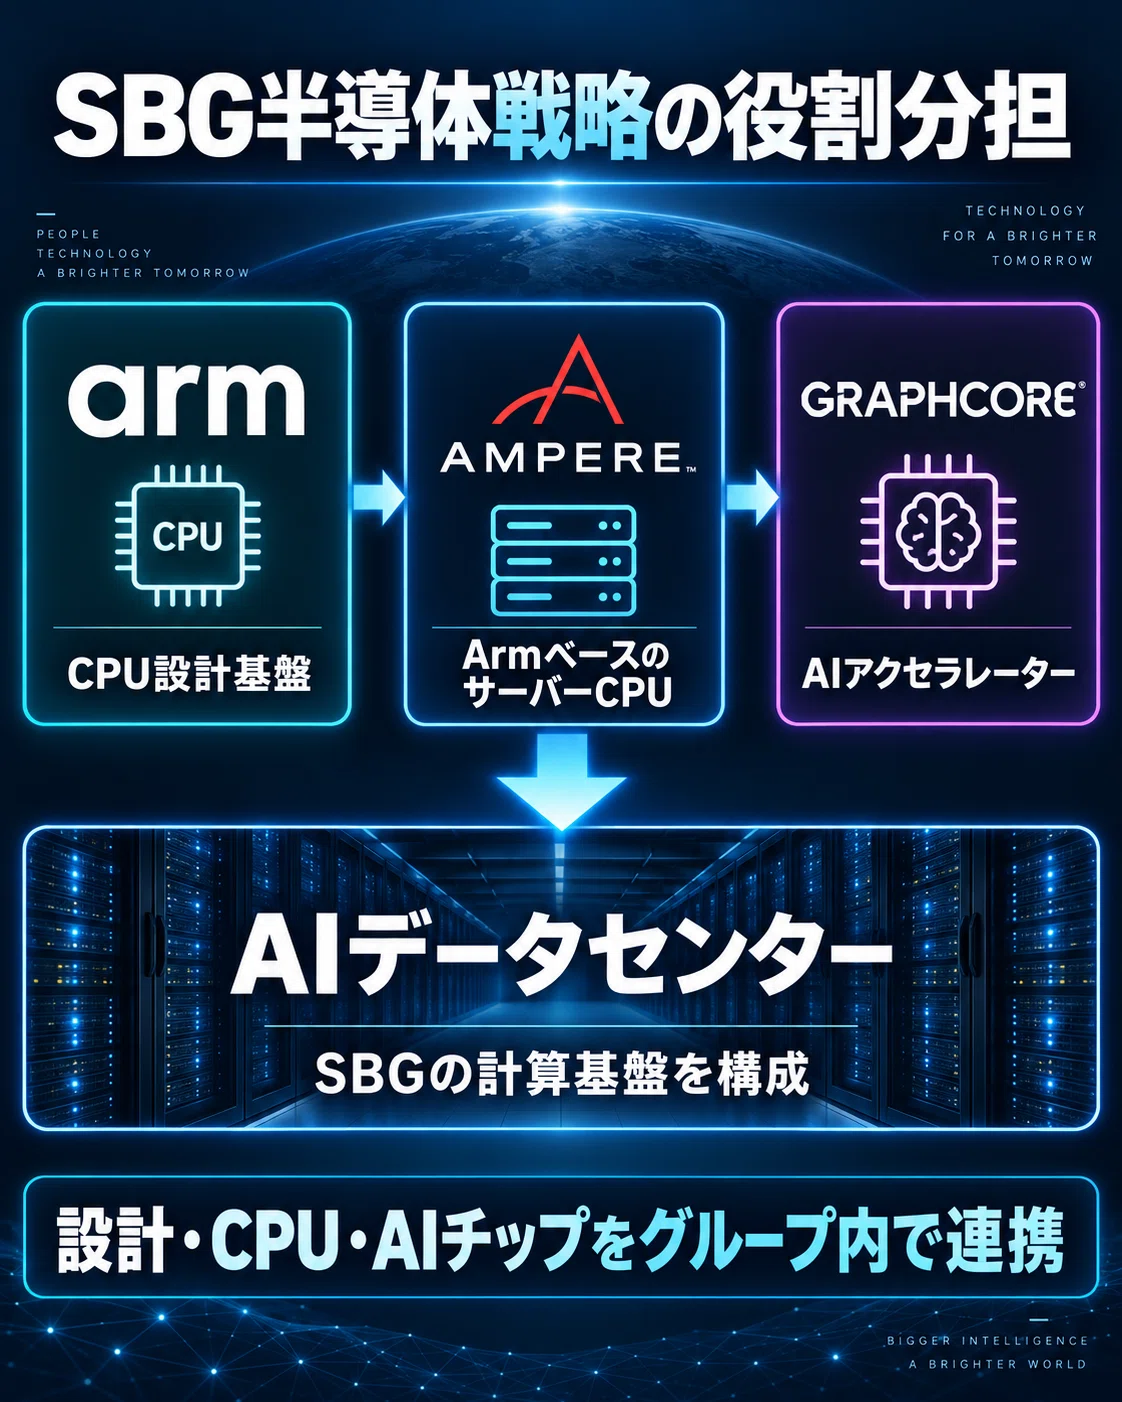
SBGは現在、Arm、Ampere、Graphcoreなどを「AIコンピューティング事業」にまとめ、半導体IP、チップ、関連技術の開発を進めている。Ampere買収時にもSBGは、AmpereのArmベースチップの開発・テープアウト能力とArmの設計力を補完させ、長期的なNAV拡大につなげる方針を明示している。
◆65億ドルを超える企業価値には何が必要か
Ampereは現時点で「第2のArm」ではない。
ArmはCPUアーキテクチャや設計技術を多数の半導体企業へ提供し、ライセンスとロイヤルティーを積み上げる収益モデルを構築した。Ampereは自らCPUを設計し、そのCPUが採用されることで売上を得る。そもそも事業モデルが違う。
Ampereが目指すべきなのは、Armと同じ会社になることではない。
65億ドルの買収価格を事業価値で裏付けるには、3つの変化が必要になる。
・AmpereOneを既存のクラウド大手から次世代サーバーへ広げる
・AI推論やGPUホストCPUとしてAIデータセンター投資から直接売上を取る
・Armとの開発協力を生かしながら、外部顧客向けCPU事業を独立して拡大する
この3つが進めば、Ampereの位置付けは大きく変わる。
2024年のAmpereは売上高1646万ドル、営業損失5億1062万ドルで、65億ドルの買収価格を当時の業績だけで説明できる段階ではなかった。SBGが評価したのは、ArmベースのサーバーCPUを開発できる技術、人材、クラウド大手への採用実績と、AIデータセンター市場の成長余地だ。
買収価格に見合う企業価値を形成するには、AmpereOneの採用拡大によって売上規模を大きく引き上げる必要がある。特に、大手クラウド事業者での採用拡大、AI推論向け需要の取り込み、Armとの開発協力が売上成長につながるかが重要になる。
事業規模が拡大すれば、将来的にはIPOなどによってAmpereの企業価値が市場で評価される余地も生まれる。SBGにとっては、Armと同様に、買収後の成長によって保有資産価値を高められるかがAmpere投資の評価を左右する。
現時点でAmpereを「第2のArm」と位置付けるのは早い。まずは65億ドルの買収価格に見合う売上成長を実現し、AIデータセンター向けCPU企業として独立した事業価値を確立できるかが問われる。
次回、第6回は「GraphcoreはNVIDIA対抗AIチップとして復活するのか」。かつてAI半導体の有力企業として期待されたGraphcoreが、SBG傘下でどのような役割を担い、再びAIアクセラレーター市場へ挑むのかを取り上げる。
合わせて読みたい
アセットアライブでは、AI半導体、データセンター、テーマ株、個別株材料を継続的に分析しています。フォローすると新着記事を確認しやすくなります。
本記事は、個別銘柄の売買を推奨するものではありません。公開情報をもとに、株価材料や市場の見方をまとめたものです。投資判断は、ご自身の責任でお願いいたします。
いいなと思ったら応援しよう!
 よろしければ応援お願いします!

