ナノ・ニュークリア / NANO Nuclear Energy(NNE)決算分析|マイクロ原子炉NRC建設許可申請を業界先発で提出、流動性$569M到達【FY2026 Q2 10-Q 日本語解説】

この記事は、SEC EDGAR(米国版の有価証券報告書データベース)に提出された10-Q(四半期報告書)を日本語訳・分析したものです。決算速報よりはタイムラグがありますが、より詳しい財務情報が記載されており、企業の実態を深く知ることができます。
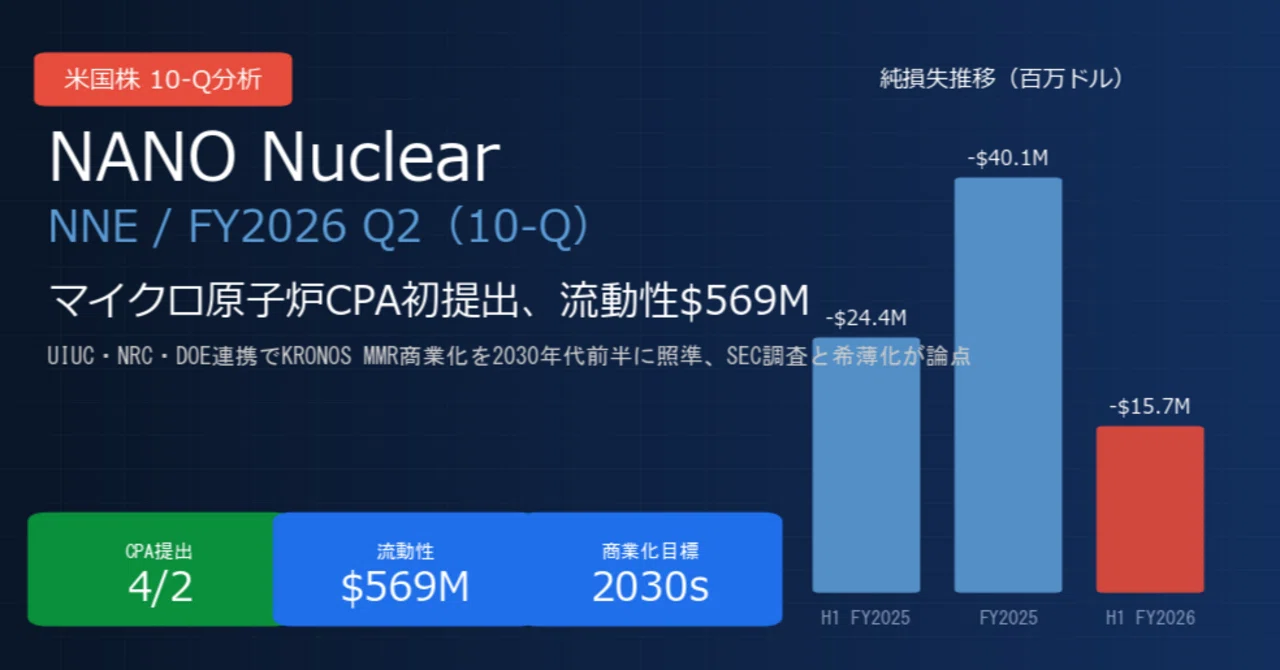
2026年5月13日にNANO Nuclear Energy Inc.(NNE)がFY2026 Q2(2026年1〜3月期)の10-Qを提出しました。先進マイクロ原子炉KRONOS MMRを開発するプレ売上ステージ企業で、注目イベントは3月31日にUIUC(イリノイ大学)が NRCにマイクロ原子炉として初のCPA(建設許可申請)を提出 (会社発表は4月2日)したこと。流動性は$568.7M(約899億円、現金$197.7M+短期米国国債$371M)まで積み増され、株価は2026年5月13日終値$27.09(時価総額約$1.41B=約2,228億円)。一方で1月16日にSECから召喚状を受領した点も新たなリスクとして開示されました。
今回決算のまとめ(3行)
・ CPA提出で規制ロードマップが「具体的な日付」に変わった四半期 (NRC受理判定60日/2027年中頃CPA承認目標/2030年代前半商業化目標)── 業界第3社の先発組入りで競争優位を確保
・ 株式報酬の正常化でG&A -45%・R&D -16%もコア人件費は増加、純損失$9.2Mに縮小 (Q2研究開発費$5.7M/一般管理費$8.6M/純損失H1合計$15.7M)── 株価下落でストックベース報酬の計上額が圧縮、コア事業投資は加速中
・ 10月私募で$400M調達・流動性$569Mに倍増、Shelf $900M枠も発効で更なる希薄化リスク (受取利息$4.6M/FY2026現金支出予算$65M/プロトタイプ建設$300-350M/基)── 商業化までの追加調達と希薄化が最大の論点
会社概要
一言でいうと、 米国のマイクロ原子炉ディベロッパーの先発組3社のうちの1社 です。
NANO Nuclear Energy Inc.(NNE)は2022年創業のネバダ州法人で、NRC(米原子力規制委員会)が許認可する次世代マイクロ原子炉を開発しています。主要プロダクトは高温ガス冷却型のKRONOS MMR(AIデータセンター・産業・防衛向けの定置型)、LOKI MMR(輸送可能型、宇宙応用も視野)、ZEUS(個体コア軍事向け)の3種類。AI/データセンターの電力需要急増と原子力ルネサンスを背景に、商業化目標は2030年代前半(KRONOSが先発)。本社はニューヨーク、研究開発拠点はWestchester County(New York)とOak Brook(Illinois)の2拠点で、UIUC(イリノイ大学)と共同でKRONOSのプロトタイプ建設を進めています。
今期のポイント3点
ポイント1:純損失$9.2Mに縮小、株式報酬正常化でG&A -45%
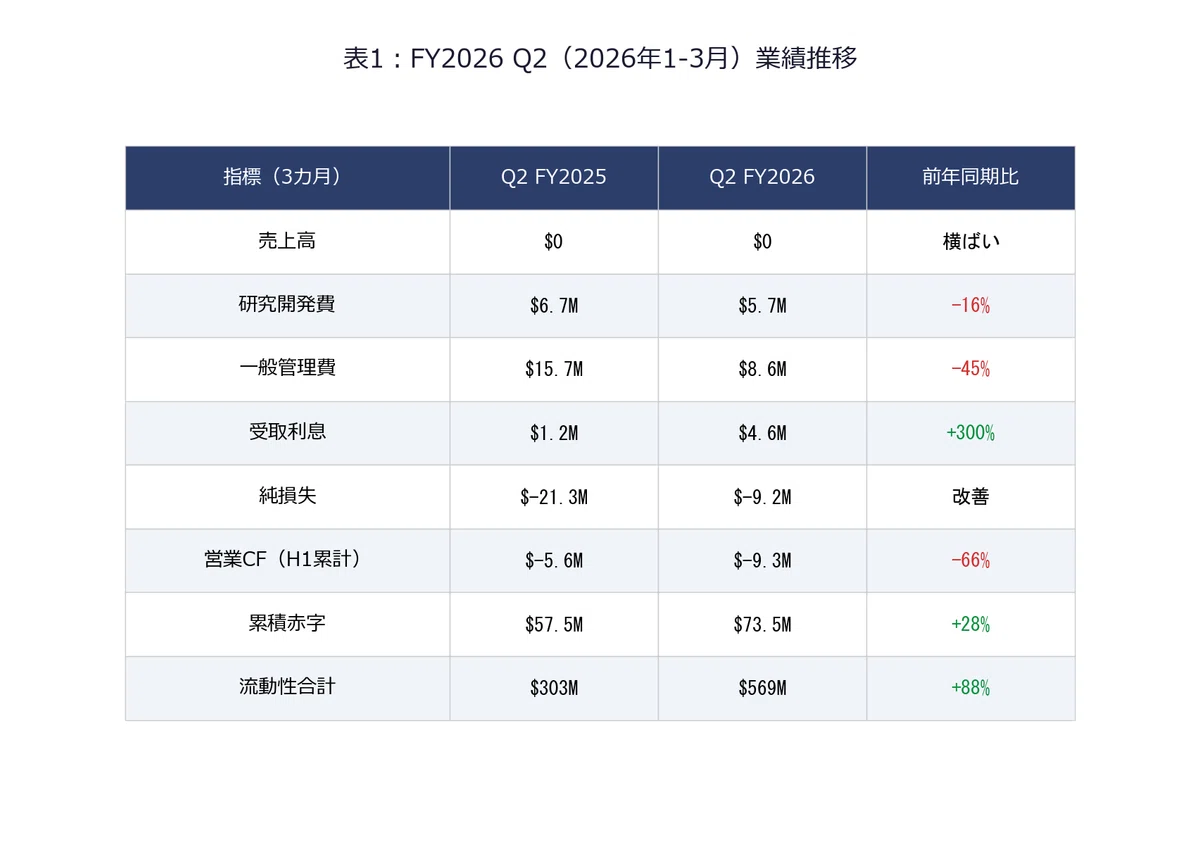
Q2 FY2026の研究開発費は$5.7M(前年同期$6.7Mから-16%)、一般管理費は$8.6M(前年同期$15.7Mから-45%)と大幅減でしたが、減少要因はいずれも非現金の 株式報酬コストの正常化 です。Q2の株式報酬はR&D分$0.65M(前年$4.7M)、G&A分$2.0M(前年$11.8M)と大きく縮小。株式報酬を除いたコアR&Dは約+$3.0M増、コアG&Aも増加しており、 本業の研究開発投資は加速中 です。受取利息は$4.6M(前年同期$1.2Mから+300%)で、$569Mの流動性が利息収益を急増させています。Q2純損失は$9.2M(前年同期$21.3M)まで縮小、H1合計でも$15.7M(前年同期H1 $24.4M)まで圧縮されました。
ポイント2:NRC CPA提出で「業界第3社」入り、KRONOSロードマップ具体化
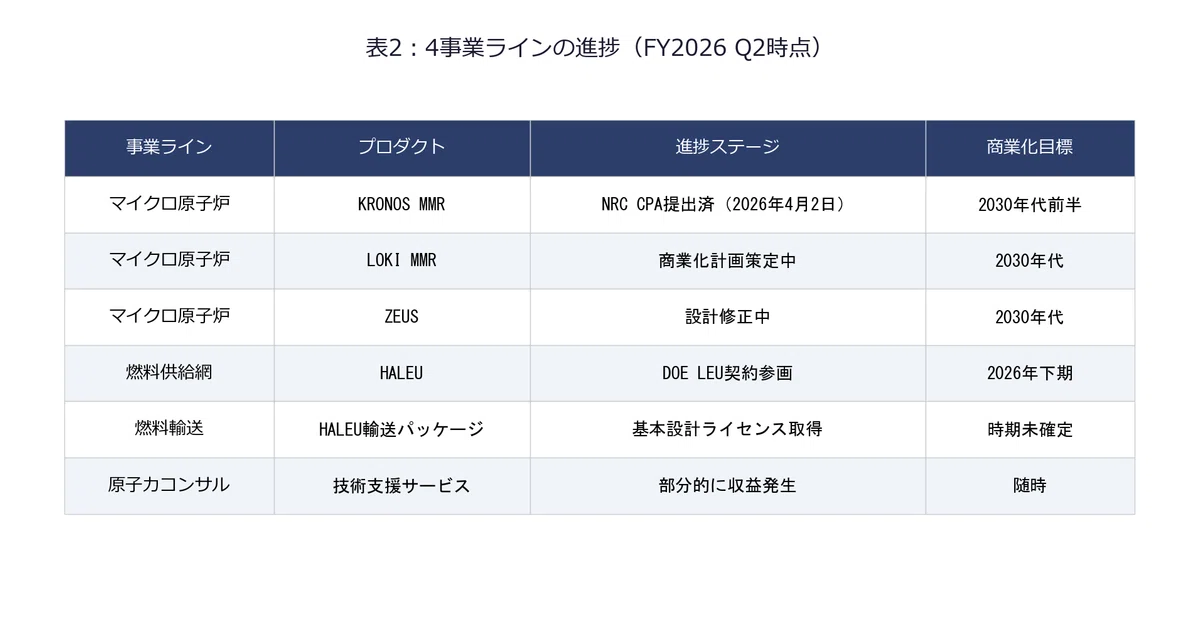
2026年3月31日、UIUCのThe Grainger College of EngineeringがNRCにKRONOS MMRの 建設許可申請 (CPA)を正式提出し、4月2日にNNE側がプレスリリースで発表しました。NNEはこれで「マイクロ原子炉ディベロッパーとして全米初」かつ「商業展開可能な第4世代先進炉ディベロッパーとして第3社目」のCPA提出企業となりました。NRCの受理判定は約60日、その後の安全・環境審査を経た CPA承認は2027年中頃 が目標。承認後は約3年の建設・試運転を経て 2030年頃に初期運転 、商業立ち上げは 2030年代前半 を計画しています。LOKI・ZEUSはまだ商業化スケジュール未公表で、KRONOSが先発する構造。プロトタイプ1基の建設コストは$300-350M(約474〜553億円)と試算され、UIUCとカナダChalk River候補地の2拠点で建設予定です。
ポイント3:10月私募$400Mで現金等が倍増、Shelf $900M枠で追加調達余地
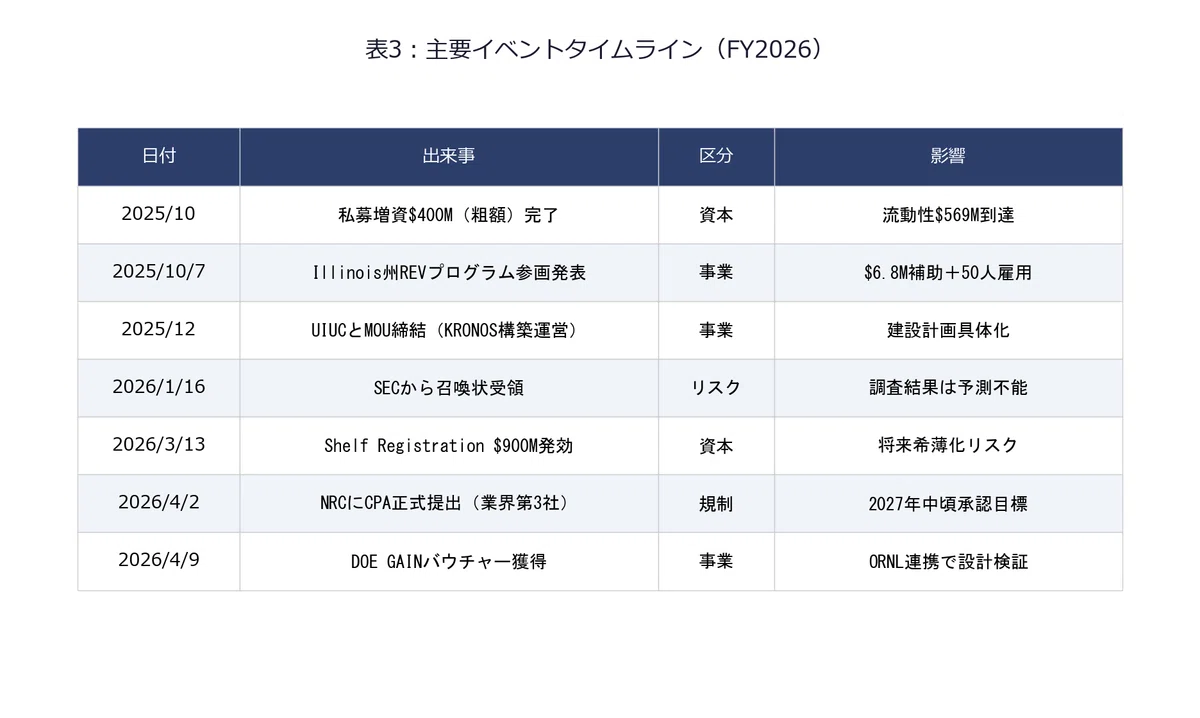
H1終了時(2026年3月31日)の総流動性は$568.7M(約899億円)で、現金等$197.7M+短期米国国債$371Mの構成です。FY2025末(2025年9月30日)の$203.3Mから約$365M増加した主因は、2025年10月の私募増資 $400M粗額 (手数料$21.5M差引後の純額$378.5M)の払込です。FY2026の現金支出予算は約$65M(R&D $43M+燃料供給網$12M+その他$10M)で、 流動性は予算ベースで約8.7年分の運転資金に相当 します。一方で、プロトタイプ1基$300-350M×複数基の建設費が控えており、2026年3月13日に発効した $900M Shelf Registration枠 (うち$400MはATM)を活用した段階的な追加調達と希薄化リスクが、現株主にとって最大のテーマです。
最大のリスク:SEC調査の進展と商業化までの時間軸
最大のリスクは、2026年1月16日に SECから受領した召喚状 (2社のサービスプロバイダーに関する調査の一環、2025年4月の情報提供要求の延長)の進展不透明性です。NNEは2025年8月に初期自主提出を完了済みですが、調査結果は「予測不能」と開示されており、SECの執行措置に発展した場合は株価のテールリスクとなります。次に、商業化までの時間軸が極めて長く、2030年代前半までの5〜7年間は 売上が実質ゼロ で構造的に赤字が続きます。NRCの審査プロセスは時間・要件が固定されておらず、追加情報要請・聴聞・環境影響評価次第で大幅遅延の可能性。
監視指標の定量閾値:
・流動性(現状$568.7M/閾値$300M超で維持/$300M割れで追加調達アラート)
・年間現金支出(現状予算$65M/閾値$80M超で予算オーバー警戒)
・SEC調査ステータス(現状:調査継続中/閾値:執行措置不発/執行措置確認なら株価-30%リスク)
・KRONOS NRC審査進捗(現状:受理判定待ち/閾値:2026年Q3までに受理/遅延でロードマップ後ろ倒し)
筆者の見解
判断: 見送り ($25以下なら投機的買い検討、$45超で過熱判定)。株価$27.09(2026年5月13日終値)、時価総額約$1.41B(約2,228億円)。プレ売上ステージのため売上ベースのPERは算出不能で、52週レンジ$18.93〜$60.87の真ん中(時価総額レンジ約$1.0B〜$3.2B相当)に位置しています。
【強気シナリオ】 株価$45〜$60:NRC CPAの受理判定(〜2026年Q3)と中間進捗が順調で、KRONOS承認確度が市場で再評価され、Tongmei・X-energy・NuScaleなど競合との差別化が明確化。AI/データセンター電力需要の急増で原子力銘柄全体のリレーティングが進めば、商業化前のオプションプレミアムが拡大して2026年中の52週高値$60超ブレイク。
【基本シナリオ】 株価$25〜$40:CPA審査は予定通り進行するが、SEC調査の継続不確実性と希薄化懸念で株価は52週レンジの中下段で推移。FY2026通期純損失は$31〜$40M(H1ペースで年率換算)、流動性は$500M超を維持。現在株価はこのレンジ内で、商業化までの長い時間軸を考慮すると割安・割高どちらでもない中立評価。
【弱気シナリオ】 株価$12〜$20:SEC執行措置の公表、CPA審査の重大遅延、または$900M Shelf枠の大規模行使による1日-20%以上の急落シナリオ。商業化計画への市場期待が剥落し、原子力ルネサンス銘柄全体の調整局面と重なれば52週安値$18.93割れも視野。
定量基準による判断(赤字企業):売上成長:算出不能(売上ゼロ)、粗利率改善:算出不能、現金残高2年以上:◎(8.7年分)、黒字化タイムライン明確:×(2030年代前半までは赤字継続)── 4条件中1条件のみ明確に達成(現金残高)、残り3条件は算出不能または未達成のため「見送り」が妥当 。原子力ルネサンスの構造的追い風に賭けたい長期投資家は$25以下の押し目限定で投機的買いを検討する戦略が現実的です。
今後の事業見通し
確度:高──FY2026の流動性維持と運営継続
$569Mの流動性で運転資金は8年分以上確保、FY2026予算$65Mは十分カバー可能。財務面のショート切れ懸念はなし。
確度:中──KRONOSのNRC CPA受理(2026年Q2-Q3)と承認(2027年中頃)
CPA提出は完了済みで、NRCガイダンスでは受理判定は約60日。承認は審査内容次第で前後する可能性あり。
確度:低──KRONOS商業化(2030年代前半)
5〜7年の長い時間軸で、規制・建設・サプライチェーン・燃料供給の全てが噛み合う必要あり。
確度:低──SEC調査の早期決着・無処分着地
開始から1年経過、現時点で予測不能と開示。執行措置の有無が読めず、テールリスクが残存。
まとめ
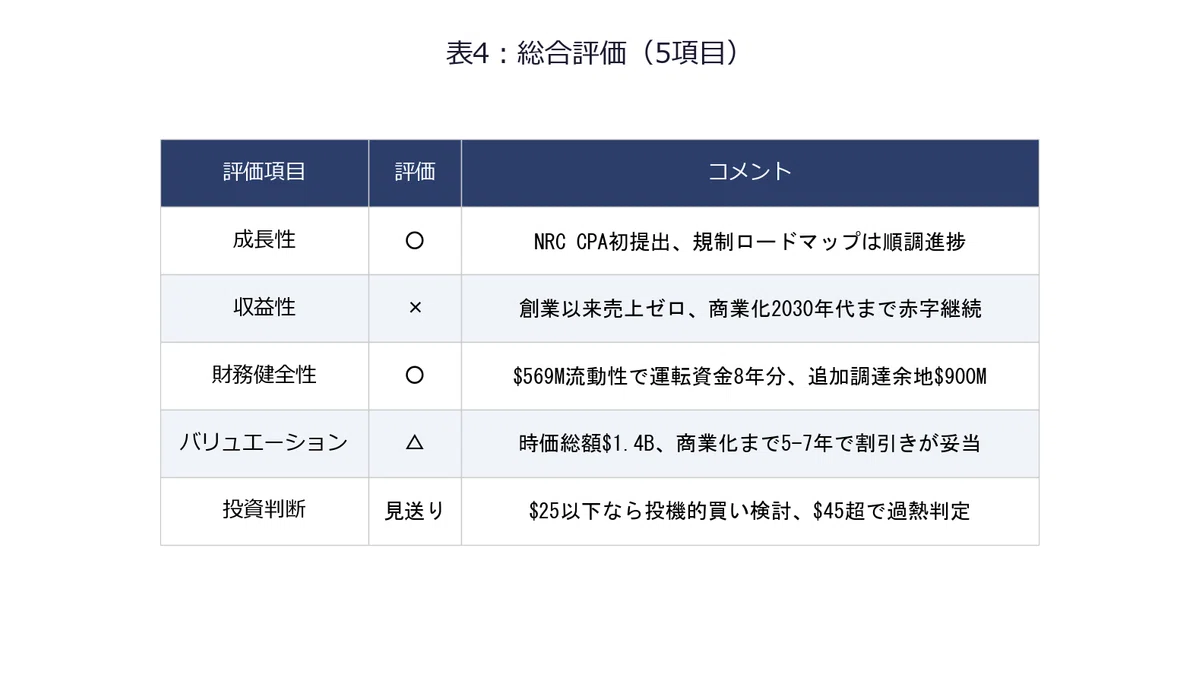
NNEはマイクロ原子炉ディベロッパーの先発組3社の一角として2026年4月にNRCへのCPA提出を完了し、規制ロードマップが「希望」から「具体的な日付」へ変わりました。私募増資による$400Mの追加調達で財務余力は厚みを増し、原子力ルネサンスとAIデータセンター電力需要の構造的追い風も背景にあります。一方で、商業化までの5〜7年は売上ゼロが続く構造、1月のSEC召喚状の不透明性、$900M Shelfによる追加希薄化リスクの3つが投資判断を慎重にする要因です。総合判断は 見送り ($25以下なら投機的買い検討、$45超で過熱判定)。原子力テーマの長期キャリーを狙う投資家にとっては「夢のオプション」として小ポジションでの保有検討が現実的です。
関連記事リンク
・ NANO Nuclear Energy(NNE)前回の個別分析記事 :
・ 小型原子炉テーマのまとめ記事 (NNE含む):
📊 米国株シグナルラボでは、AI半導体・宇宙・防衛・エネルギーなど成長テーマを、10-K/10-Qの財務データで深掘りしています。「スキ」とフォローで、新着記事を見逃さずチェックできます。分析してほしい企業やご意見があれば、コメント欄でお気軽にどうぞ!
※この記事は投資助言ではありません。投資判断はご自身の責任でお願いします。
※円換算は1ドル=158円(2026年5月時点)で計算
※データ出典:SEC EDGAR 10-Q(Accession No. 0001493152-26-023071)。株価・時価総額・USD/JPYレート等の補完データは2026年5月時点のYahoo Finance / stockanalysis.com / wallstreetzen等公開情報。
#投資 #株式投資 #米国株 #決算分析 #NNE #NANONuclearEnergy #小型原子炉 #SMR #原子力 #10Q

