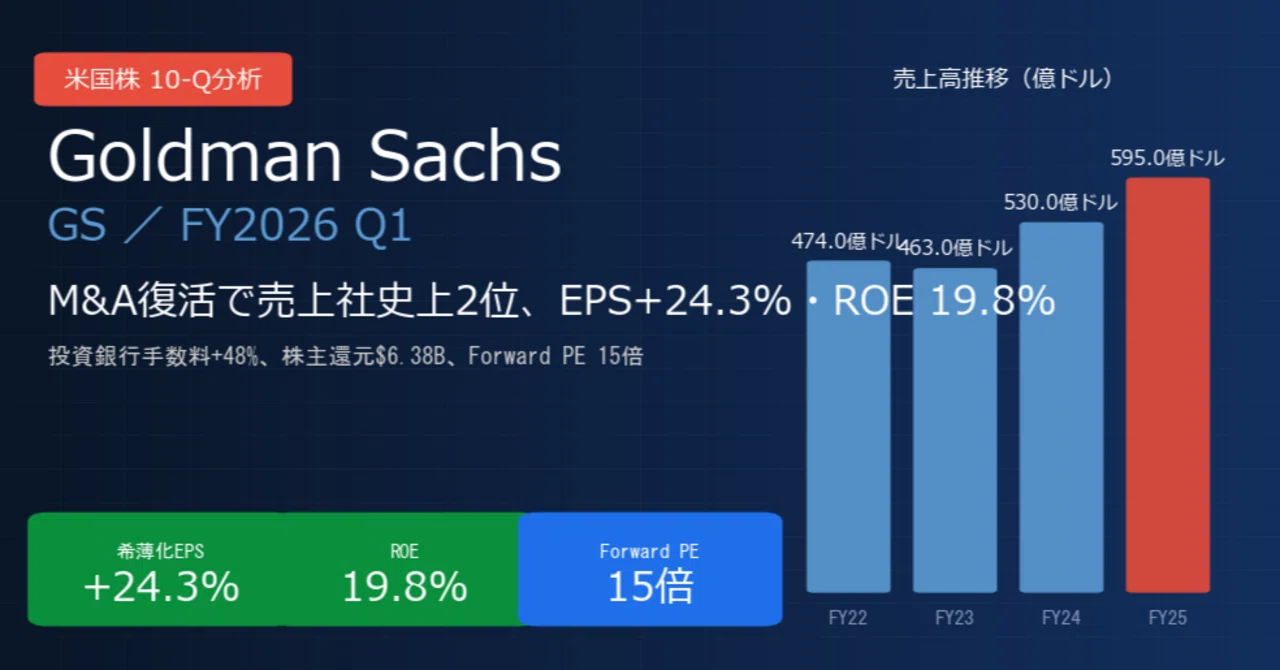
ゴールドマン・サックス / Goldman Sachs(GS)決算分析|M&A復活で売上社史上2番目、EPS+24.3%・ROE 19.8%【FY2026 Q1 日本語解説】

この記事は、SEC EDGAR(米国版の有価証券報告書データベース)に提出された10-Q(四半期報告書)を日本語訳・分析したものです。決算速報よりはタイムラグがありますが、より詳しい財務情報が記載されており、企業の実態を深く知ることができます。
2026年4月30日の決算発表後、5月1日にGoldman Sachs(GS)の10-Qが提出されました。Q1売上は 社史上2番目 の172.30億ドル、純利益も社史上2番目の56.30億ドル。Diluted EPSは$17.55(前年$14.12、+24.3%)、ROEは年率19.8%という極めて高水準。投資銀行手数料は前年比+48%、株式トレーディング収益は記録更新。M&A・IPO市場の本格回復が業績を押し上げました。同時に株主還元は$6.38B(自己株買い$5.00B+配当$1.38B)と強烈な水準で、2026年6月1日ex-dateで四半期配当$4.50(年間$18.00)を維持しました。
今回決算のまとめ(3行)
・ 売上172.30億ドル・社史上2番目、投資銀行手数料+48%でM&A復活鮮明 (Global Banking & Markets 127.40億ドル/株式トレーディング記録更新/Asset & Wealth 40.80億ドル)── 米国M&A・IPO市場のシクリカル回復を最大限取り込み
・ Diluted EPS $17.55(+24.3%)、ROE 19.8%、純利益56.30億ドル (社史上2番目/Forward PE 15.2倍/時価総額約2,724億ドル)── 同業JPM・MS比でも収益性で見劣りせず
・ 株主還元$6.38B(自己株買い$5.00B+配当$1.38B)、年間配当$18・利回り2.00% (ex-date 6月1日 $4.50/バーゼルIIIエンドゲーム下でも積極姿勢)── 強烈な資本効率重視
会社概要
一言でいうと、 M&A・IPO・株式トレーディングで世界トップクラスの収益力を持つウォール街の象徴 です。
The Goldman Sachs Group(GS)は1869年創業、米国ニューヨーク本拠の世界最大級投資銀行・資産運用会社。Global Banking & Markets(投資銀行・株式・債券・通貨・コモディティトレーディング)、Asset & Wealth Management(運用・プライベートウェルス)、Platform Solutions(プラットフォーム)の3セグメント体制。2025年通期売上は約595億ドル(約9.34兆円目安)。米国大型M&A・IPOアドバイザリーで圧倒的なシェアを持ち、近年はAsset & Wealth Managementの伸長で安定収益化を進めています。
今期のポイント3点
ポイント1:投資銀行手数料+48%、株式トレーディングは記録更新
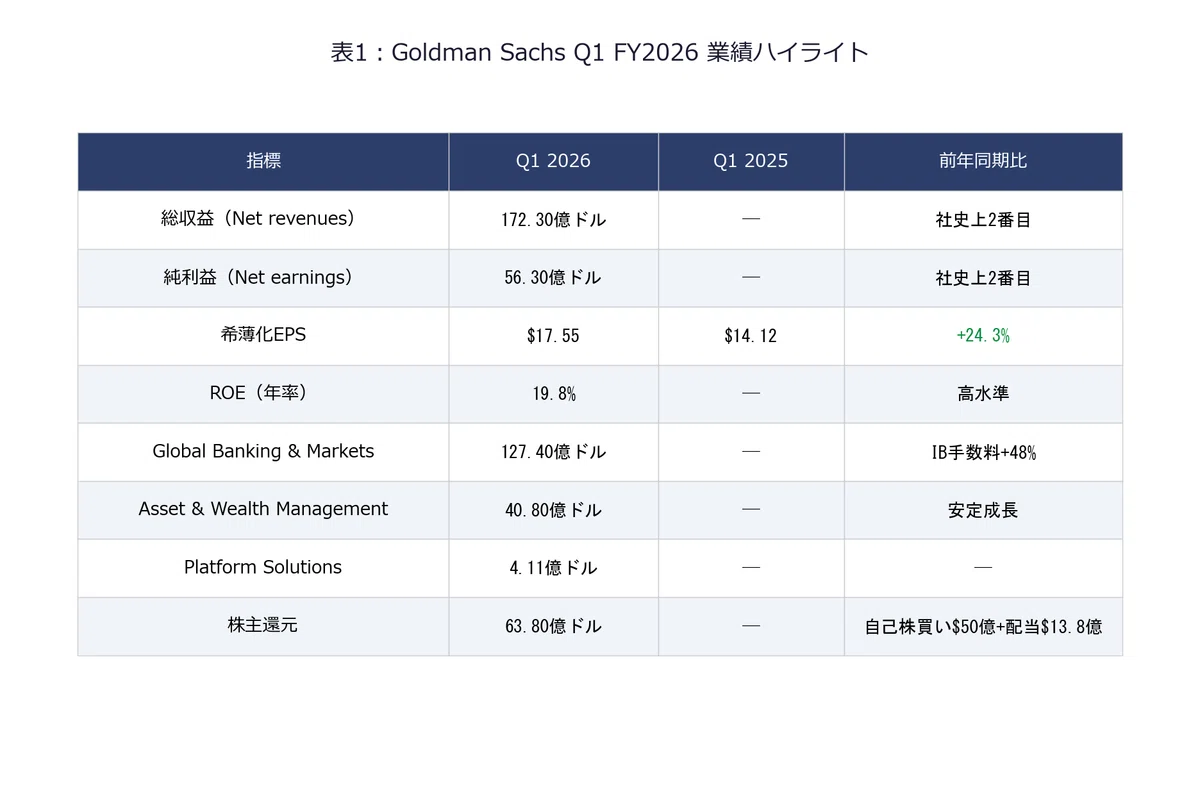
Q1売上172.30億ドルは社史上2番目、純利益56.30億ドルも社史上2番目。Diluted EPS $17.55は前年同期$14.12から+24.3%。ROE 19.8%は同業(JPM 17%、MS 21%)と比較しても高水準で、資本効率の高さを示します。Global Banking & Marketsの127.40億ドルが牽引役で、特に 投資銀行手数料は前年比+48% ── これは2024年の冷え込み期からの強烈な反動で、米国M&A・IPO市場の本格回復を反映。株式トレーディング収益は記録更新でAI関連IPOやテック株活況が背景です。
ポイント2:3セグメント全てで二桁収益
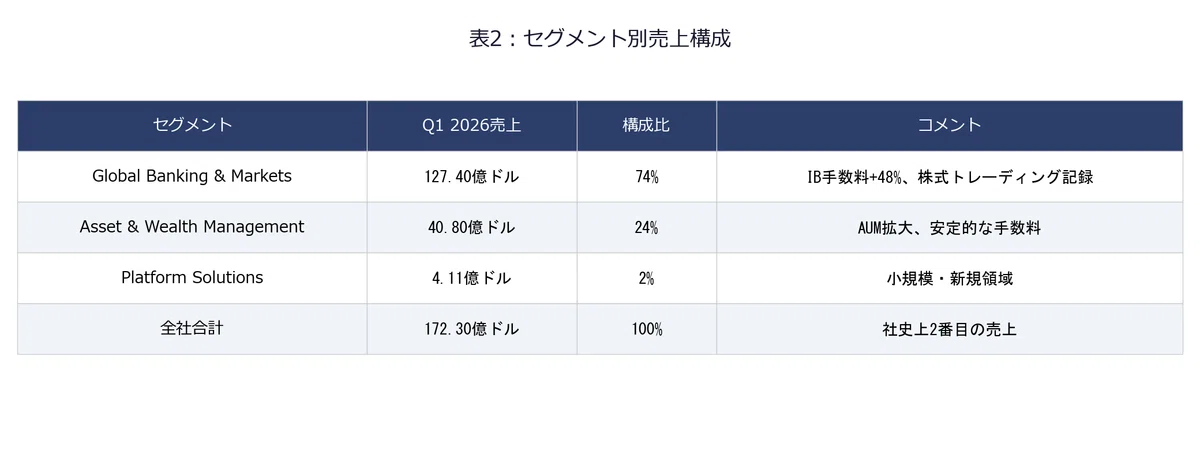
セグメント別ではGlobal Banking & Markets 127.40億ドル(74%)、Asset & Wealth Management 40.80億ドル(24%)、Platform Solutions 4.11億ドル(2%)。Asset & Wealth ManagementはAUM拡大とフィー収益の安定で、シクリカルな投資銀行業務とのバランスを補完します。Platform Solutions(消費者プラットフォーム)は規模的には小さいですが、Apple Card撤退などの再編後で再構築フェーズです。
ポイント3:競合との比較──Forward PE 15倍は同業比でも保守的
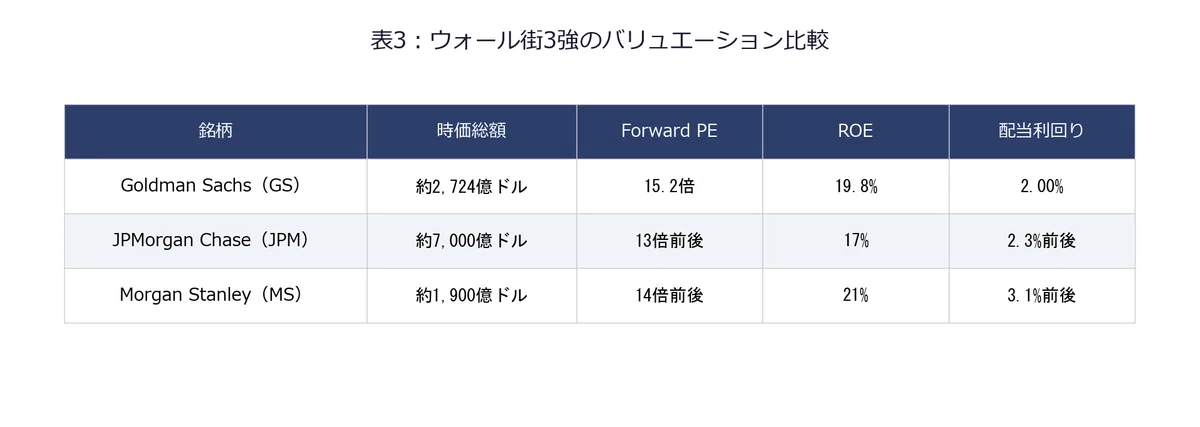
ウォール街3強の比較で、GSの時価総額約2,724億ドルはJPMorgan Chase(約7,000億ドル)の4割弱、Morgan Stanley(約1,900億ドル)の1.4倍。Forward PE 15.2倍はJPMの13倍に次ぐ水準、MSの14倍と近い。ROE 19.8%はJPM 17%を上回り、MS 21%にやや及ばない水準。配当利回り2.00%は3社の中で最低ですが、自己株買いで合計株主還元利回りに転換すれば実質4%超に達します。
最大のリスク:社史上2番目の業績の継続性とバーゼル規制対応
最大のリスクは「社史上2番目」の四半期業績の継続性です。投資銀行手数料+48%という伸長は2024年の低調から戻った反動成分が大きく、2026年Q2以降に同レベルが維持されるかは不透明。M&A・IPO市場の急冷リスク(金利上昇、地政学イベント、トランプ関税の本格化)は常に存在します。同時にバーゼルIIIエンドゲーム規制の最終化次第で、自己株買いペースが縮小する可能性もあります。
監視指標の定量閾値:
・投資銀行手数料前年比(現在+48%/閾値+10%/+10%割れでM&A市場冷え込み)
・ROE(現在19.8%/閾値17%/17%割れで資本効率悪化)
・四半期配当(現在$4.50/閾値$4.00/減配は経営懸念サイン)
・自己株買い四半期額(現在$5.0B/閾値$2.5B/規制対応で縮小可能性)
筆者の見解
判断: 買い ($1,100超は社史上1位水準で過熱、$1,000以下は妥当)
時価総額約2,724億ドル、株価$922.03、Forward PE 15.18倍、配当利回り2.00%。PEG=Forward PE 15.18÷EPS成長率24.3%=0.62倍で「2.0倍以下」基準を大幅にクリアしています。
【強気シナリオ】株価$1,050〜$1,170:M&A・IPO市場の継続回復で2026年通期EPS $65突破、Forward PE 17倍×$65=$1,105。AI関連IPOブームの第2波が到来した場合のアップサイド。
【基本シナリオ】株価$880〜$1,050:Q1 EPS $17.55を単純年率化すると約$70ですが、IB・トレーディング収益の反動減を織り込み、サイクル調整後の年間EPS $62を基本シナリオに置きます。Forward PE 14〜17倍×$62=$868〜$1,054。現株価$922はこのレンジ内、上値余地は十分にあります。
【弱気シナリオ】株価$700〜$830:M&A市場が冷え込み、IBフィー前年比減少、トレーディング収益縮小。2026年通期EPS $55、Forward PE 13倍×$55=$715。
定量基準による判断(黒字企業):EPS成長+24.3%(+15%基準クリア)、ROE改善(19.8%)。なお、PEG=0.62倍はシクリカルな反動増を含む計算のため参考値にとどめ、銀行株としてはForward P/E 15.2倍、P/B、ROE/ROTE、自己株買い余力を重視します。── これらの指標で「買い」基準を満たす 。配当利回り2.00%は3%基準未達ですが、自己株買い込みの株主還元利回りは実質4%超で十分魅力的です。
今後の事業見通し
確度:高──Asset & Wealth Managementの安定収益拡大
AUM拡大とフィー収益の安定化はシクリカルなIB事業との補完で確度が高い領域。ROE底上げに寄与します。
確度:中──M&A・IPO市場の継続回復
2024年の冷え込みからの反動が2026年Q1に出ましたが、2026年通年での継続性は金利・地政学・規制次第。投資銀行手数料+48%の継続は楽観的すぎる可能性。
確度:低──Platform Solutionsの黒字化と消費者事業の再定義
Apple Card撤退後のPlatform Solutions再構築は不確実性が高く、収益貢献は限定的の見通し。
まとめ
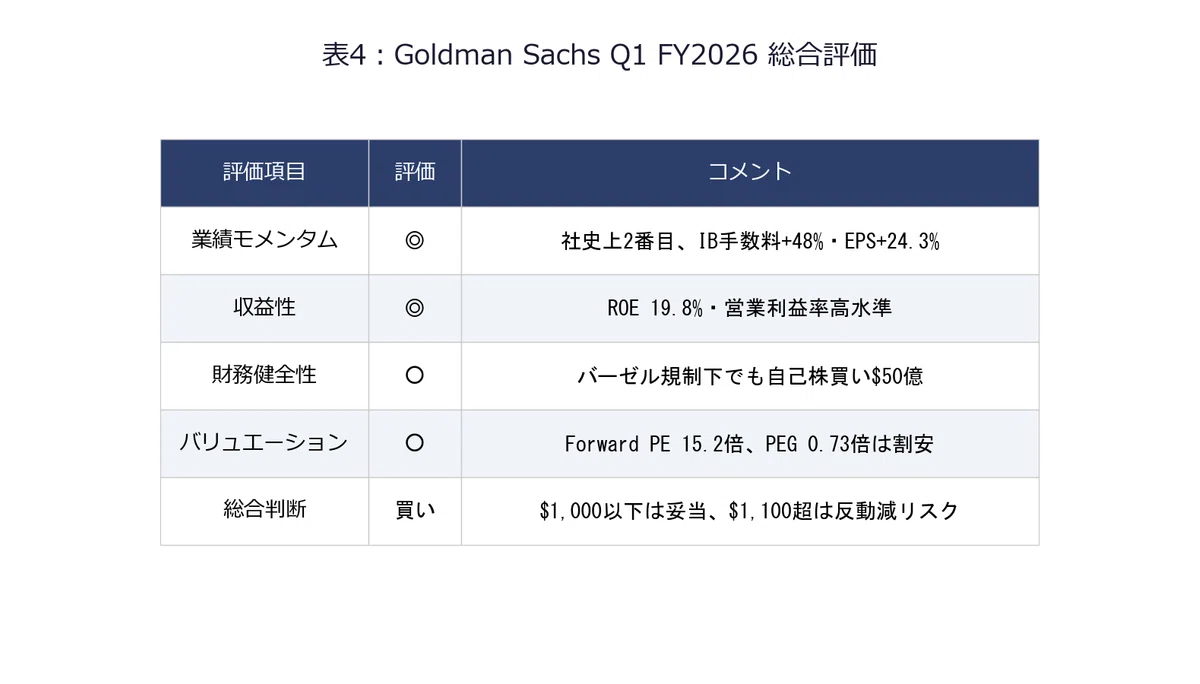
Goldman SachsはM&A・IPO市場の本格回復を最大限取り込み、Q1売上・純利益が社史上2番目、EPS+24.3%・ROE 19.8%という強力な決算を発表。一方で 社史上2番目という水準は市場サイクルのピーク近辺を示唆、バーゼルIIIエンドゲーム規制対応で自己株買い縮小リスク という側面もあります。総合判断は 買い ($1,000以下は妥当、$1,100超は反動減リスク)、Forward PE 15.2倍とPEG 0.62倍は同業比で割安水準にあります。
関連記事リンク
・ゴールドマン・サックス(GS)前回の個別分析記事:
・ウォール街3強比較(GS含む):
\📊 米国株シグナルラボでは、AI半導体・宇宙・防衛・エネルギーなど成長テーマを、10-K/10-Qの財務データで深掘りしています。「スキ」とフォローで、新着記事を見逃さずチェックできます。分析してほしい企業やご意見があれば、コメント欄でお気軽にどうぞ!
※この記事は投資助言ではありません。投資判断はご自身の責任でお願いします。
※円換算は1ドル=157円(2026年5月時点)で計算
※データ出典:SEC EDGAR 10-Q(Accession No. 0000886982-26-000118)。株価・PER・配当利回り等の補完データは2026年5月時点のmacrotrends・stockanalysis等公開情報・Q1 2026決算発表。
#投資 #株式投資 #米国株 #決算分析 #GoldmanSachs #GS #投資銀行 #ウォール街 #M &A #10Q
いいなと思ったら応援しよう!
この記事は noteマネー にピックアップされました