子どもの教育費 完全シミュレーション|0歳〜大学卒業まで全コースの費用を塾経営10年のFPが解説

「教育費って、結局いくらかかるの?」——子育て中の親御さんから最も多く聞かれる質問です。
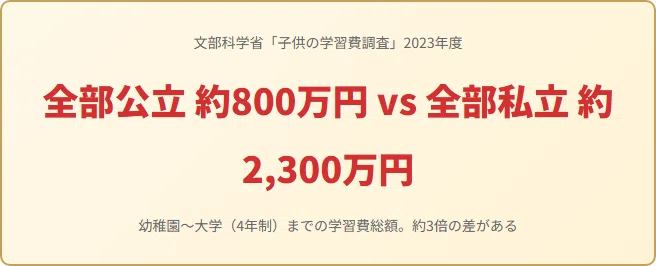
答えは、「コースによって800万円から2,500万円まで変わる」。この幅の大きさが、多くの家庭を不安にさせます。
以前の記事「塾経営10年で見えた教育費の真実」では後悔する家庭のパターンを紹介しました。今回は、幼稚園から大学卒業まで全コースの費用を、1円単位のリアルな数字で完全シミュレーションします。10年塾を経営してきたからこそ知っている「見えない教育費」も包み隠さずお伝えします。
1. 幼稚園・保育園(0〜5歳)
2019年10月から幼児教育・保育の無償化がスタートし、3〜5歳児の利用料は無料になりました。しかし「無償化=タダ」ではありません。
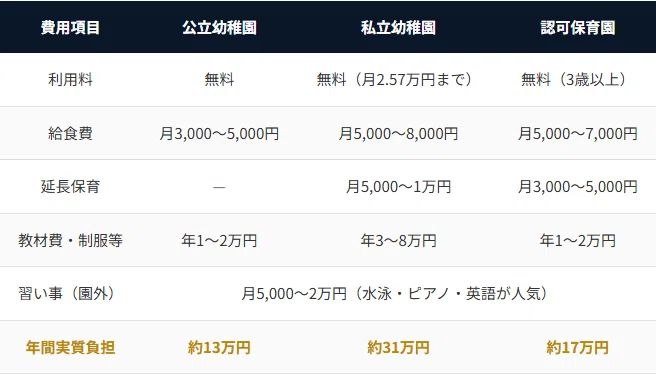
文部科学省の調査によると、幼稚園3年間の学習費総額は公立で約50万円、私立で約92万円です。0〜2歳の保育園利用料は世帯年収に応じた応能負担で、月0〜7万円程度。第2子以降は半額〜無料の自治体も増えています。
2. 小学校(6〜11歳)
3. 中学校(12〜14歳)
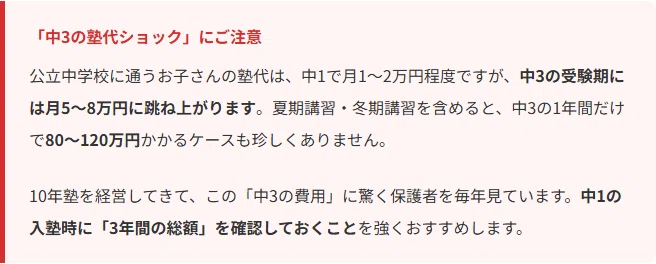
■部活動の隠れコスト
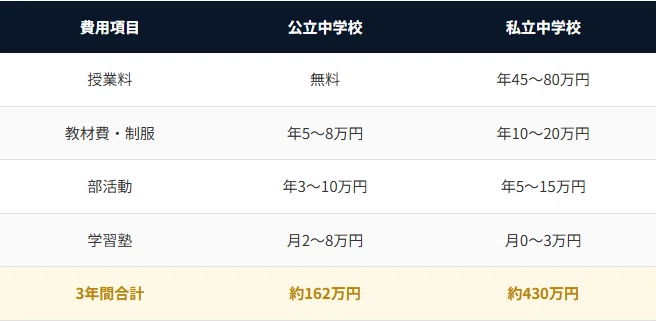
部活動にかかる費用は意外と大きいです。吹奏楽部は楽器代(マイ楽器なら10〜50万円)、運動部は遠征費(年5〜15万円)、道具やシューズの買い替え(年2〜5万円)。部活選びは「子どもの希望」だけでなく「家計への影響」も考慮してください。
4. 高校(15〜17歳)
2026年、高校の授業料無償化(就学支援金制度)が拡充されました。
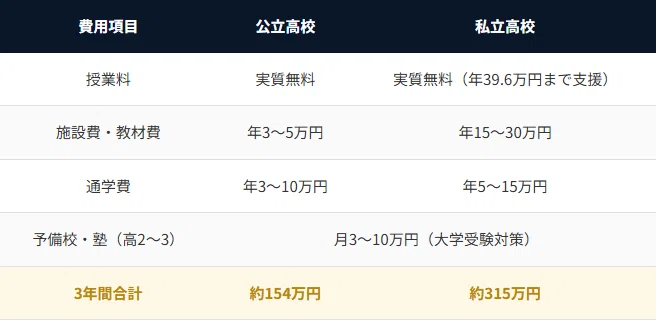
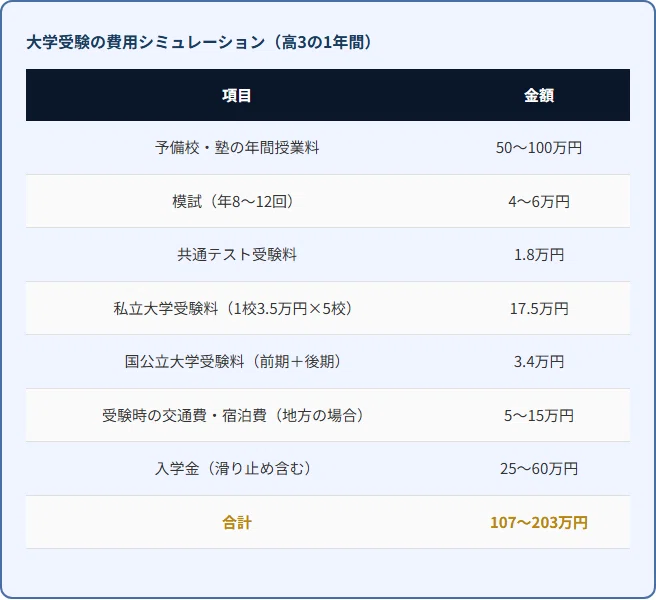
大学受験にかかる「見えない費用」
教育費の全体像が見えてきたところで、「うちの場合はいくらになるか」が気になった方は、こちらの無料診断ツールで家計全体のバランスをチェックしてみてください。ここからは大学費用と、貯め方の戦略を解説します。
5. 大学(18〜21歳)
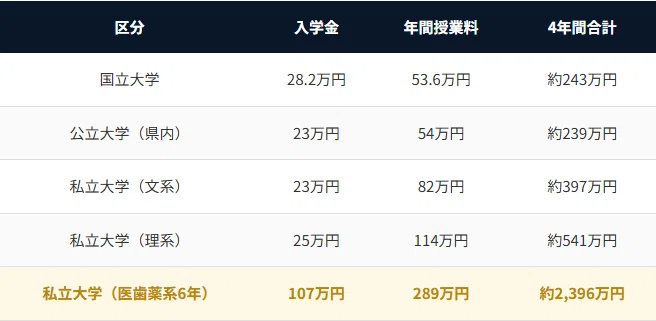
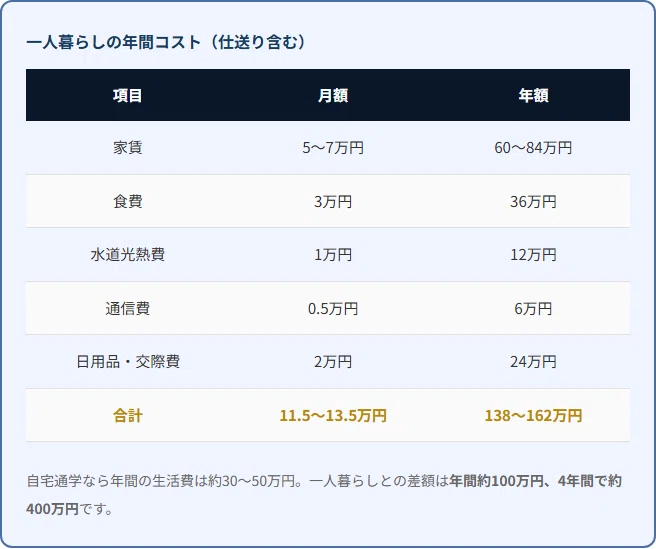
■自宅通学 vs 一人暮らしの年間差額
■奨学金のリアル
日本学生支援機構(JASSO)の奨学金は、大学生の約半数が利用しています(2023年度)。
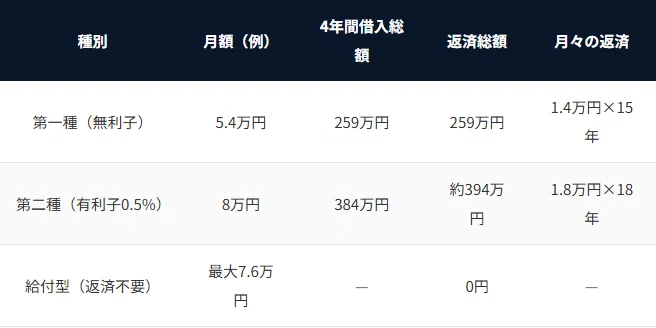
2024年度から給付型奨学金の対象が拡大され、多子世帯(3人以上)は世帯年収600万円程度まで対象になっています。「借りる前に、まず給付型の対象かどうか確認する」のが鉄則です。
6. 見えない教育費——塾経営10年の現場から
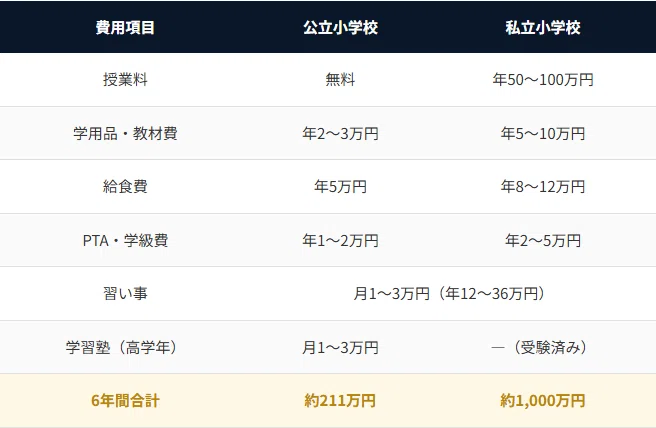
ここまでの数字は公的なデータに基づくものですが、実際には「データに出てこない出費」がたくさんあります。10年塾を経営してきた立場で、よく見かける「見えない教育費」をリストアップします。
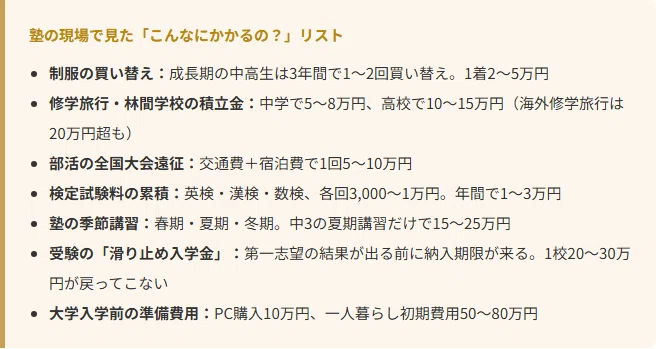
これらを合計すると、小学校〜大学の15年間で追加100〜200万円。公的データの「学習費総額」にはこうした費用が十分に反映されていません。「データ+100万円」で見積もっておくのが安全です。
7. 教育費の貯め方戦略
■児童手当の全額積立シミュレーション
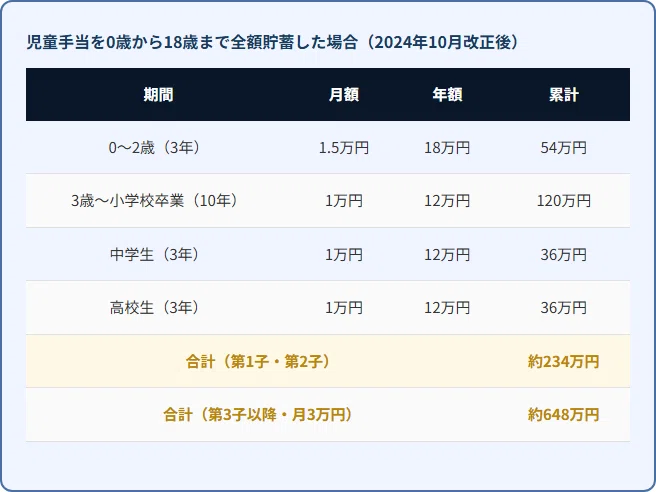
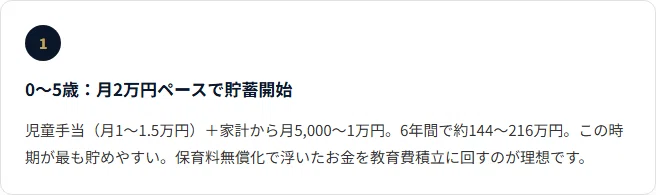
第1子・第2子でも、児童手当だけで約234万円。国立大学の4年間の学費(約243万円)をほぼカバーできます。これを使い込まずに貯めておけるかどうかが、教育費の勝負の分かれ目です。
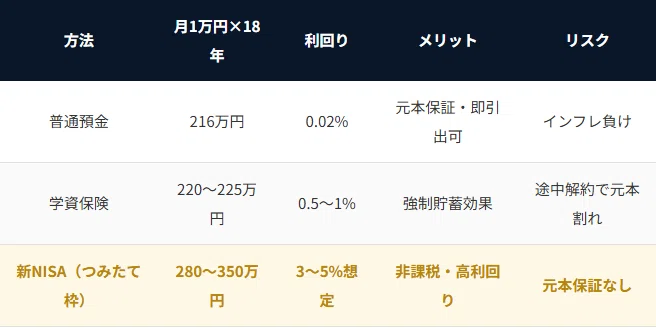
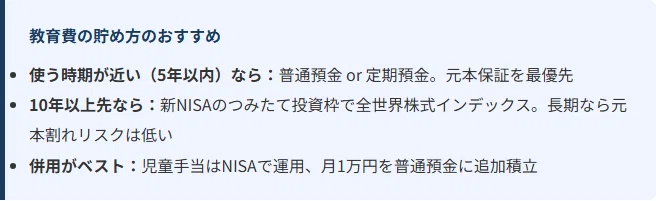
■学資保険 vs 新NISA vs 貯金の比較
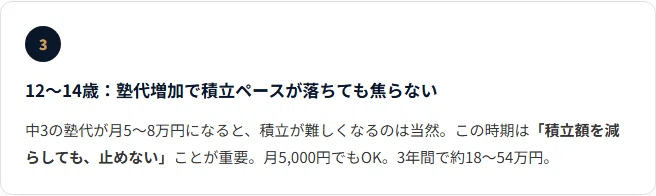
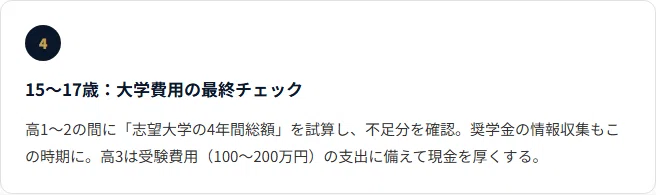
■年齢別の貯蓄ペース
まとめ:全コース別 教育費総額一覧
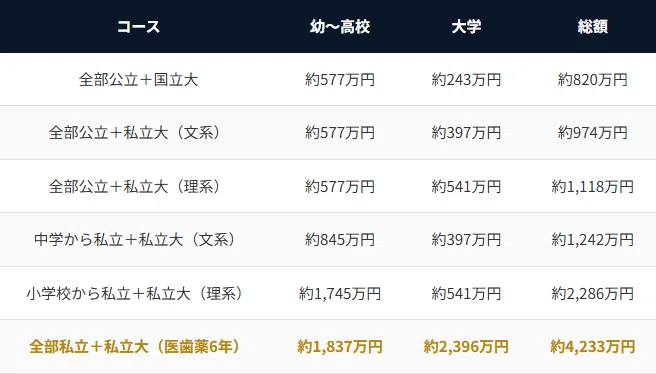
※上記は学習費調査のデータ+大学の学費。塾代・習い事・見えない教育費を含めると、各コースに+100〜200万円を加算してください。
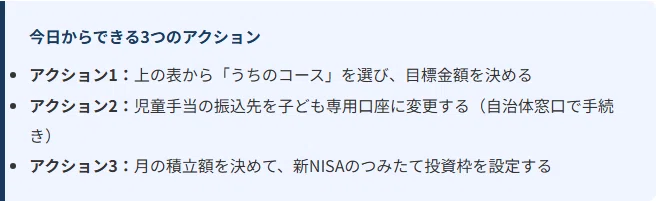
教育費は「知らなかった」が一番怖い支出です。金額を知っていれば、計画的に準備できる。計画的に準備できれば、子どもの選択肢を狭めなくて済む。この記事の数字が、あなたの家庭の教育資金計画のスタートラインになれば幸いです。
FP・宅建士として、他にもこんな発信をしています。
この記事が役に立ったら、ぜひフォローして最新記事をチェックしてください。