オルカンは世界的に見ても安いのか。一次資料だけで「全世界株1本」を並べてみた

NISAでオルカンを積み立てていると、信託報酬の年0.05775%という数字を、いつのまにか「そういうもの」として見るようになります。
でもある晩、ふと引っかかりました。これ、世界的に見ても安いんでしょうか。
この話には前があります。オルカン・日経225・S&P500の積立を土台にして、その上に好きな企業を100株まで育てる、という自分の方針を7月に整理しました。今回はその「土台」のほうを、世界と並べて見てみた回です。
前回の記事: インデックスを土台に、好きな企業を100株まで育てる。2026年7月の投資方針を整理した
https://note.com/ishizakahiroshi/n/nf5a76784d10f
先に立場だけ書いておきます。オルカンは自分でも積み立てています。だから「オルカンすごい」に着地しやすい人間が書いている記事です。そうならないように、断定を避ける場所は最後まで避けました。
調査基準日は2026年8月30日。商品データは2026年7月末から8月末のもので、公表日は商品ごとにずれています。
「オルカンって、世界でも安いんですか」から始まりました
きっかけは、たぶん多くの人と同じで、商品名の並びを眺めていたときでした。
楽天・プラス・オールカントリー、Tracers MSCIオール・カントリー、はじめてのNISA・全世界株式インデックス。中身がほぼ同じに見える商品がずいぶん増えたのに、資金はオルカンに集まり続けている。
そこから疑問が枝分かれしました。
・世界でも、こんなに安い投資信託は普通なのか
・米国や欧州の人は、そもそも何を買っているのか
・新興国はどうなっているのか
・「ETF」という言葉をよく見るけれど、投資信託と何が違うのか
・オルカンの13兆円は、世界的に見て大きいのか
・外国人が「日本のオルカンは安い」と言って買うことはあるのか
夜中に証券口座の画面を開いて、信託報酬の欄をじっと見ているところから始まりました。上の絵はそのときの空気です。
運用会社、取引所、金融当局、業界団体、それと国連の公式資料を中心に、一次ソースだけで追いかけました。結論から言うと、思っていたより面白い形になりました。
日本の低コスト全世界株投信は、世界で見てもトップクラスに安い。ただし世界の標準が「非上場の投資信託を毎月自動積立」なのかというと、そうではない。そして「大きいファンドがもっと大きくなる」という雪だるまは、日本だけの現象ではありませんでした。
その前に、「上場」って何なんでしょうか
先に白状すると、この「上場」という言葉を、長いことなんとなくで通り過ぎていました。ニュースで聞くけれど、説明しろと言われると困る側の言葉です。
上場というのは、証券取引所という市場に、その商品を並べてもらうことです。
証券取引所は、株などを売り買いしたい人が集まる、国の認可を受けた大きな市場(いちば)だと思ってください。日本なら東京証券取引所、米国ならニューヨーク証券取引所やナスダックです。証券会社は、その市場へ注文を取り次いでくれる窓口にあたります。
なので「上場している」は、つまるところ置いてある場所の話でした。
上場している商品は、その市場に並んでいます。買いたい人と売りたい人が同じ場所で向き合うので、値段は取引時間のあいだずっと動きます。トヨタの株を買うのと、まったく同じ操作で買えます。
上場していない商品は、市場には並んでいません。運用会社が作ったものを、証券会社や銀行が自分のところで売っています。市場で値段がつかないので、値段はその日の中身を全部計算して1日1回だけ決めます。
オルカンは後者です。取引所へ行っても置いていません。楽天証券やSBI証券の投資信託のページから、金額を指定して買います。
VTは前者です。米国の取引所に並んでいて、株と同じように株数で買います。
もう一つ、上場しているかどうかで変わるものがあります。どこで買えるか、です。
ここは自分も逆に勘違いしていました。上場しているほうが「売る証券会社を選べる」のかと思ったのですが、逆でした。販売する会社を選ぶのは、上場していないほうです。
上場していない投資信託は、運用会社が販売会社(証券会社や銀行)と個別に話をつけて、そこで売ってもらいます。だからファンドごとに取扱いのある金融機関の一覧があります。オルカンの月次レポートにも7ページから8ページに「販売会社情報一覧表」が載っていて、商号に*が付いていれば取次販売会社、(※)が付いていれば新規申込の取扱いを中止している、という注記まで付いています。同じ資料には「投資信託は、販売会社がお申込みの取扱いを行い委託会社が運用を行います」とも書かれています。
https://www.am.mufg.jp/pdf/geppou/253425/253425_202607.pdf
しかも購入単位と換金単位は「販売会社が定める単位/販売会社にご確認ください」、申込締切時間も「販売会社によっては異なる場合があります」となっています。同じオルカンでも、どこで買うかで細かい条件が変わります。
上場しているほうには、この個別契約がありません。取引所に並んでいるので、その取引所につながっている証券会社なら、基本的にどこからでも注文を出せます。運用会社が販売先を選ぶ構造ではない、ということです。
ただし、これで「世界中のETFがどこからでも買える」わけではありません。海外のETFは、その証券会社が外国株を扱っているか、その銘柄をラインナップに入れているかで買えないことがあります。ただ、それを決めているのは証券会社のほうで、ファンドを作った運用会社ではありません。
どちらが上等という話ではなくて、置き場所と値段の決まり方が違うだけでした。ここが分かってから、次の「ETF」がやっと腑に落ちます。
まず引っかかったのは、ETFという言葉のほうでした
海外の資料を読み始めて最初に詰まったのが、ここです。
「投資信託か、ETFか」という言い方をよくするので、まったく別の商品だと思っていました。違いました。
ETFは投資信託の一種です。
ETFは Exchange Traded Fund の略で、日本語では上場投資信託と言います。つまり、
・eMAXIS Slim オルカン は、証券取引所に上場していない投資信託
・Vanguard VT は、証券取引所に上場している投資信託、つまりETF
という関係でした。運用会社側もそう説明しています。三菱UFJアセットマネジメントは、MAXIS全世界株式(オール・カントリー)上場投信について、ETF(上場投資信託)であり投資信託の一種だと書いています。
https://faq1.am.mufg.jp/answer/683e5e49aaa1919fb7cf8b61/
米SECの投資家向けサイト Investor.gov も、Mutual Fund と ETF はどちらも投資家から資金を集めてポートフォリオを保有する投資会社で、両方ともパッシブにもアクティブにもなり得る、と説明しています。
https://www.investor.gov/introduction-investing/general-resources/news-alerts/alerts-bulletins/characteristics-mutual-funds-exchange-traded-funds
ここが分かると、次の誤解も一緒にほどけました。「ETFだからインデックス、投資信託だからアクティブ」ではありません。上場しているかどうかと、指数に連動させるかどうかは、別の軸です。
日本には0.06%未満の非上場投資信託がある一方で、海外には1%を超えるアクティブETFもあります。「ETFは安い」は、商品の性質ではなくて、たまたま安い商品が多い、というだけの話でした。
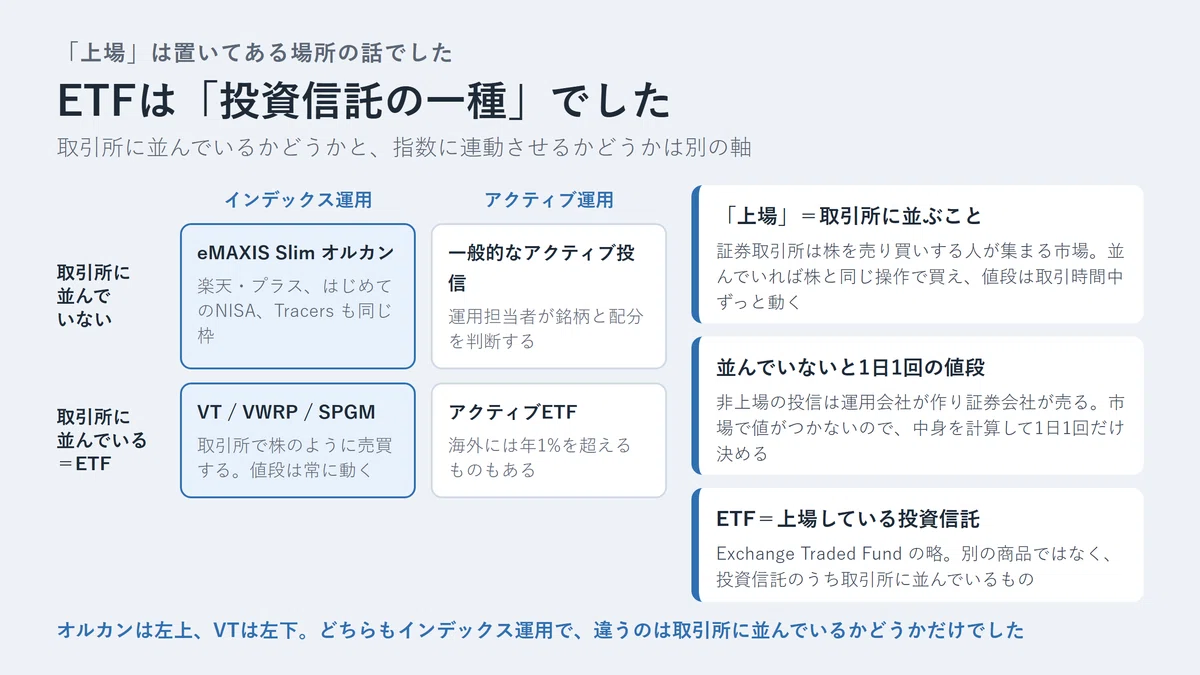
上の図のとおり、「取引所に並んでいるか」と「指数に連動させるか」は交差する2本の軸で、ETFはその片方の名前でしかありません。オルカンは左上、VTは左下。どちらも同じインデックス運用で、違うのは並んでいる場所だけでした。
実務的な違いは、だいたいこのあたりです。
・注文は、非上場投信が金額指定や口数指定、ETFは株と同じで成行や指値
・100円積立や自動積立は、日本のネット証券だと非上場投信のほうが圧倒的にやりやすい
・ETFはNAVより高い値段や安い値段で売買されることがある
・ETFには売買手数料に加えてスプレッドがかかる
JPXが、ETFは市場価格でリアルタイム取引され成行と指値ができる一方、一般の投資信託は基準価額で購入と換金をする、という違いを整理しています。
https://www.jpx.co.jp/equities/products/etfs/etf-outline/01.html
スプレッドというのは、買いたい人が出している値段と売りたい人が出している値段の差です。年間0.06%のETFでも、売買のたびに0.10%相当のスプレッドを払えば、短期ではそちらのほうが重い。State Street の SPGM は商品ページで30日中央値のBid/Askスプレッドまで公開していて、経費率だけ見ればいいわけではないことがよく分かります。
https://www.ssga.com/us/en/individual/etfs/state-street-spdr-portfolio-msci-global-stock-market-etf-spgm
NISAは商品ではなくて、税金の箱でした
これも初心者のころにずっと勘違いしていたところです。「NISAを買う」という感覚になりやすいのですが、NISAは投資信託ではありません。
一定の投資から出た売却益や分配金を非課税にする、制度上の口座と枠です。2026年時点の金融庁の説明では、非課税保有期間は無期限、制度は恒久化、つみたて投資枠が年120万円、成長投資枠が年240万円、あわせて年360万円、生涯の非課税保有限度額が1,800万円(うち成長投資枠は最大1,200万円)となっています。
https://www.fsa.go.jp/policy/nisa2/know/index.html
つまり、NISAという箱の中で、オルカンなどを買う。ETFも、商品が対象条件を満たしていて証券会社が扱っていれば買えます。オルカンはつみたて投資枠と成長投資枠の両方の対象です。
https://faq1.am.mufg.jp/answer/69b8d9a9fe7c1c1fc0009a08/
「信託報酬」で横並びにしようとして、比較が壊れかけました
ここからランキングを作ろうとして、いきなり足をすくわれました。
コストの呼び名が国ごとに違います。日本は信託報酬または運用管理費用、米国は Expense Ratio、欧州は TER(Total Expense Ratio)や OCF(Ongoing Charges Figure)、英国は Ongoing Charge。しかも計算に含まれる範囲が制度ごとに完全一致していません。
なので今回のランキングは「各商品が公式に示している代表的な年間継続コストを並べたもの」であって、投資家が実際に負担する全コストを統一した表ではありません。売買委託手数料、指数ライセンス料、監査費用、税金、外国資産の保管費、ETFのスプレッドなどは別にかかります。
もう一つ、もっとやっかいなのが二重構造でした。
SBI・全世界株式インデックス・ファンド、愛称「雪だるま(全世界株式)」が分かりやすい例です。この商品はファンドの中からさらにETFへ投資するので、見るべきコストは外側だけではありません。SBIアセットマネジメントの公表だと、ファンド本体の信託報酬が年0.0682%程度、投資対象ETFの経費が年0.034%程度、実質的な負担が年0.1022%程度になります。
https://www.sbiam.co.jp/fund/memo/sa_2017120601.html
つまり「信託報酬0.0682%だからVTの0.06%とほぼ同じ」と比べると、事実として間違えます。ブラジルのWRLD11も同じ構造で、あとで出てきます。
外側の数字だけ見て並べると、この手の商品が不当に上位に来る。ここに気づくまで、いったん作った表を捨てました。
一次資料で確認できた10本を、安い順に並べました
世界には数万本のファンドがあって、機関投資家専用クラスや富裕層向けクラス、特定の国だけで売られるシェアクラスもあります。だから「世界全部を網羅した絶対ランキング」と名乗るのは無理です。
今回は次の条件で絞りました。
・個人投資家向けとして確認できること
・原則1本で先進国と新興国を含む広い世界株式に投資できること
・2026年時点で運用会社などの一次ソースからコストを確認できること
・純資産も可能な範囲で一次ソースから確認できること
・同じ指数でなくても「全世界株を1本で持つ」という用途が近いこと
そのうえで、こうなりました。
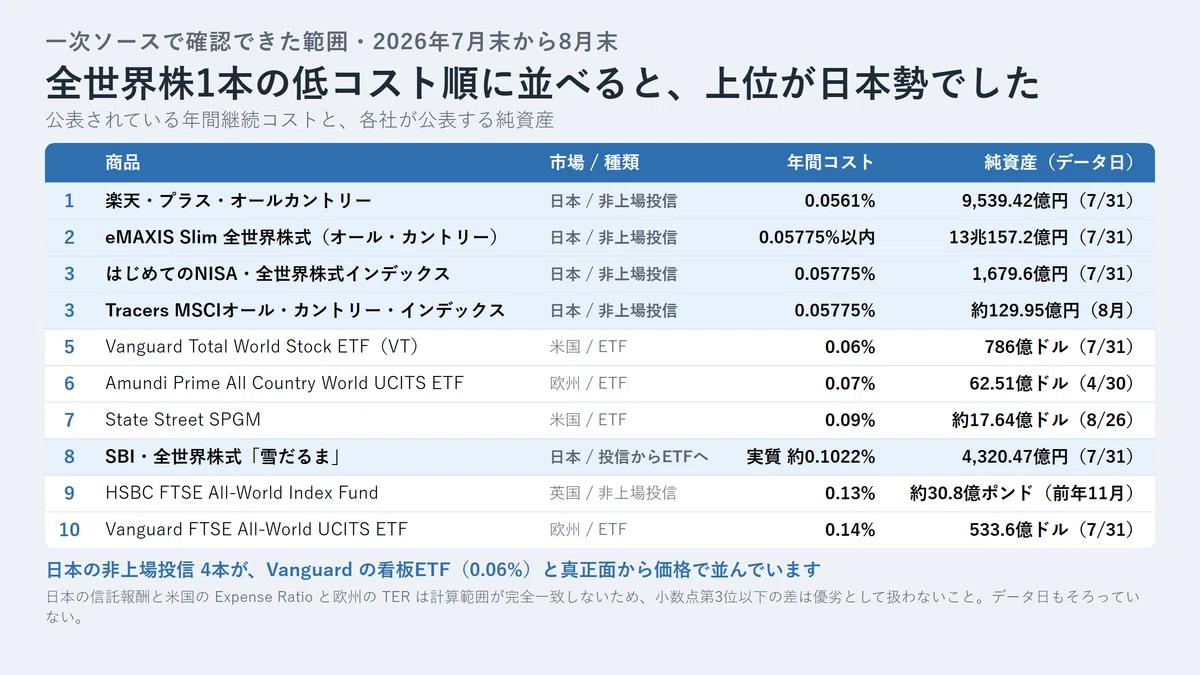
上の図が今回の中心です。文字でも並べておきます。数字はすべて公表されている年間継続コストと、各社が出している純資産です。
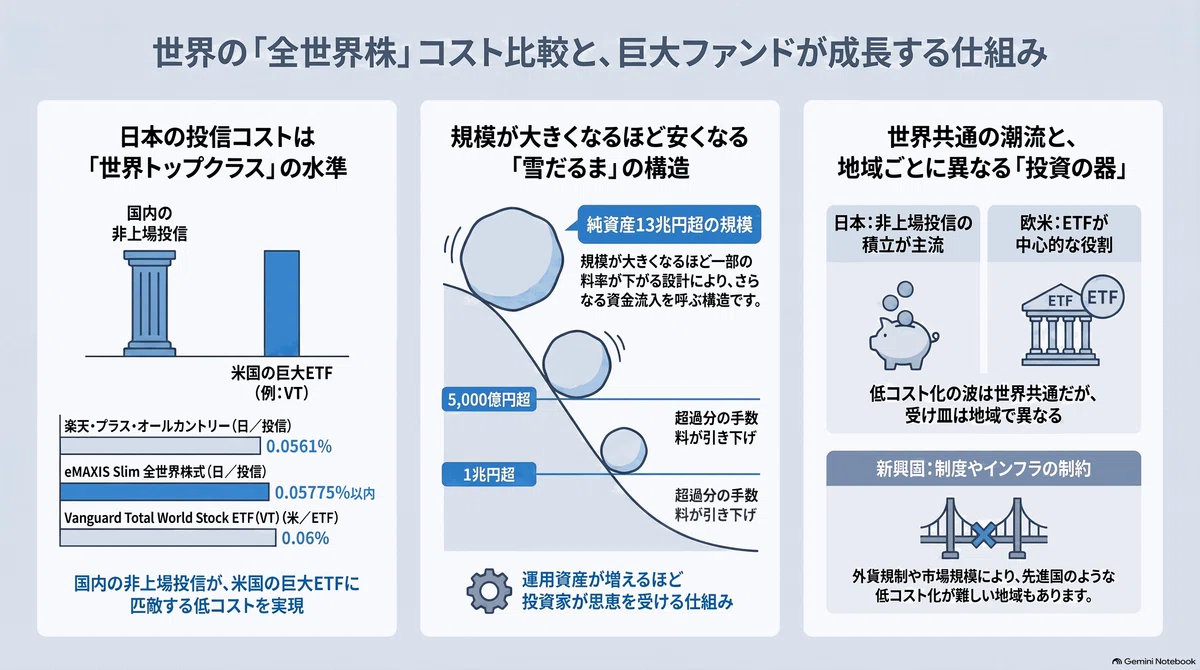
1位 楽天・プラス・オールカントリー(日本/非上場投信/MSCI ACWI)年0.0561%、純資産9,539.42億円(2026年7月31日)
https://www.rakuten-toushin.co.jp/fund/nav/riracwi/pdf/riracwi_M202607.pdf
2位 eMAXIS Slim 全世界株式(オール・カントリー)(日本/非上場投信/MSCI ACWI)年0.05775%以内、純資産13兆157.2億円(2026年7月31日)
https://www.am.mufg.jp/pdf/geppou/253425/253425_202607.pdf
3位タイ はじめてのNISA・全世界株式インデックス(オール・カントリー)(日本/非上場投信/MSCI ACWI)年0.05775%、純資産1,679.6億円(2026年7月31日)
https://www.nomura-am.co.jp/fund/monthly2/140816/M1140816_202607.pdf
3位タイ Tracers MSCIオール・カントリー・インデックス(全世界株式)(日本/非上場投信/MSCI ACWI)年0.05775%、純資産約129.95億円(2026年8月時点)
https://www.amova-am.com/fund/detail/945084
5位 Vanguard Total World Stock ETF(VT)(米国/ETF/FTSE Global All Cap)年0.06%、ETFクラス786億ドル、ファンド全体979億ドル(2026年7月31日)
https://advisors.vanguard.com/investments/products/vt/vanguard-total-world-stock-et
6位 Amundi Prime All Country World UCITS ETF(欧州/ETF)年0.07%、62.51億ドル(2026年4月30日)
https://www.amundietf.fi/pdfDocuments/monthly-factsheet/IE0003XJA0J9/ENG/FIN/INSTITUTIONNEL/ETF
7位 State Street SPDR Portfolio MSCI Global Stock Market ETF(SPGM)(米国/ETF/MSCI ACWI IMI)年0.09%、約17.64億ドル(2026年8月26日)
https://www.ssga.com/us/en/individual/etfs/state-street-spdr-portfolio-msci-global-stock-market-etf-spgm
8位 SBI・全世界株式インデックス・ファンド「雪だるま」(日本/非上場投信からETFへ)実質約0.1022%、純資産4,320.47億円(2026年7月31日)
https://www.sbiam.co.jp/fund/pdf/8931217C_zensekaikabu_mr_2607.pdf
9位 HSBC FTSE All-World Index Fund(英国/非上場投信)年0.13%、該当クラス約30.8億ポンド(2025年11月15日の資料)
https://www.assetmanagement.hsbc.co.uk/api/v1/download/document/gb00bv8vn462/gb/en/semi annual report
10位 Vanguard FTSE All-World UCITS ETF(VWRP/VWCE系)(欧州/ETF)年0.14%、クラス533.6億ドル、ファンド全体795.5億ドル(2026年7月31日)
https://www.vanguard.co.uk/professional/product/etf/equity/9679/ftse-all-world-ucits-etf-usd-accumulating
次点も書いておきます。
・Invesco FTSE All-World UCITS ETF 0.15%、2026年7月中旬で約45億ドル
https://www.invesco.com/uk/en/insights/bringing-you-the-world-in-one-simple-etf.html
・iShares MSCI ACWI UCITS ETF TER 0.20%、2026年8月28日でシェアクラス約361.9億ドル
https://www.ishares.com/ch/professionals/en/products/251850/ishares-msci-acwi-ucits-etf
・ブラジル WRLD11 現地管理報酬0.30%に投資先VTの約0.06%が乗って合計約0.36%、2026年7月末で約11.48億レアル
https://www.investoetf.com/etf/wrld11/
上位が日本勢で埋まったのは、正直、予想外でした
表を作り終えて、しばらく画面を見ていました。
上から、楽天0.0561%、eMAXIS Slim 0.05775%以内、野村0.05775%、Tracers 0.05775%、そしてVanguardのVTが0.06%。
差はほんのわずかです。でも、日本の個人向けの、上場すらしていない投資信託が、世界最大級の運用会社の看板ETFと真正面から価格で並んでいる。
「日本の投資信託は手数料が高い」というイメージは、古い高コスト投信まで含めれば今でも当たる場面があります。ただ、ネット証券とNISA向けの低コストインデックス投信という狭い範囲に限れば、日本はむしろ世界でいちばん価格競争が激しい地域の一つだと考えたほうが、実態に近そうでした。
これは書きながら少し意外でした。調べる前は、たぶん米国が全部持っていくと思っていたので。
0.00165ポイントの差を、円に直してみました
パーセントのままだと実感がわかないので、単純計算で円に直しました。実際には日々の残高やその他費用が乗るので概算です。
年率の出どころは各社の開示です。楽天の0.0561%は交付目論見書、オルカンの0.05775%以内は信託報酬改定の資料に載っています。
https://www.rakuten-toushin.co.jp/fund/nav/riracwi/pdf/riracwi_P.pdf
https://emaxis.am.mufg.jp/fund/topics/__icsFiles/afieldfile/2023/09/04/253425_230908.pdf
・年0.0561%は、100万円で約561円、1,000万円で約5,610円
・年0.05775%は、100万円で約578円、1,000万円で約5,775円
・年0.06%は、100万円で約600円、1,000万円で約6,000円
・年0.09%は、100万円で約900円、1,000万円で約9,000円
・年0.1022%は、100万円で約1,022円、1,000万円で約10,220円
・年0.14%は、100万円で約1,400円、1,000万円で約14,000円
・年0.36%は、100万円で約3,600円、1,000万円で約36,000円
ここで、楽天の0.0561%とオルカンの公表上限0.05775%の差は、0.00165ポイントです。
1,000万円持っていても、単純計算で年165円。
165円のために、13兆円のファンドから乗り換えるかというと、たぶんしません。自分もしないと思います。この「しない」が、そのまま巨大ファンドの強さになっていました。
オルカンの信託報酬は、実は段階制でした
これは調べていて素直に「へえ」と言いました。
オルカンの表記は「年0.05775%以内」ですが、純資産額に応じて一部の料率が下がる段階制が入っています。三菱UFJアセットマネジメントが2023年8月に出した資料では、5,000億円未満の部分が0.05775%、5,000億円以上1兆円未満の部分が0.05764%、1兆円以上の部分が0.05753%という構造になっています。
https://emaxis.am.mufg.jp/news/press/__icsFiles/afieldfile/2023/08/18/release_230818_1.pdf
2026年7月末の純資産13兆157.2億円をこの公表段階料率に機械的に当てはめると、加重平均は概算で約0.05754%になります。あくまで月末残高を固定して当てはめた概算で、実際の信託報酬は日々の残高で計上されるので、この数字を実績値のように扱うことはできません。
それでも構造として面白いのは、ファンドが巨大化すること自体が、一部のコスト低下につながるようになっている点です。
大きくなるほど安くなり、安いからまた資金が来て、もっと大きくなる。雪だるまという言い方が、比喩ではなくて設計そのものでした。
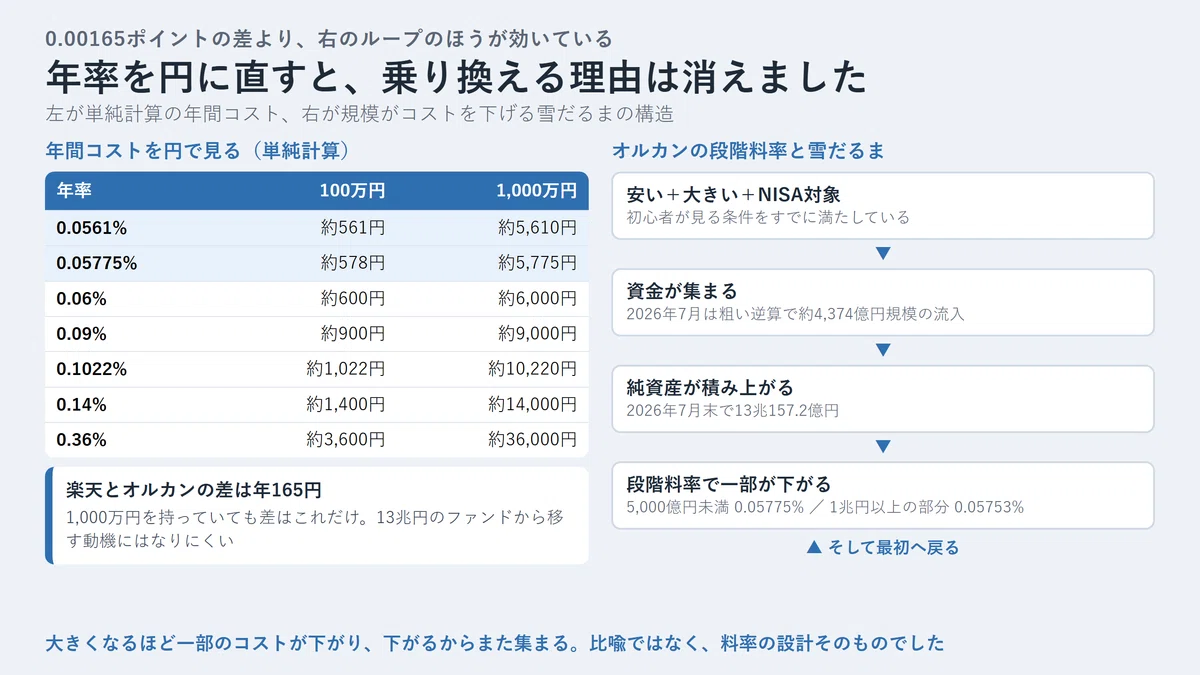
上の図は、左が年率を円に直した表、右が「規模が大きくなると段階料率で一部が下がり、それがまた資金を呼ぶ」というループです。0.00165ポイントの差より、この輪のほうがずっと効いている、というのが今回の見立てです。
13兆円は「日本で人気」ではなくて、世界の桁でした
2026年7月31日時点のオルカンの純資産は13兆157.2億円。同じ日の楽天・プラス・オールカントリーは9,539.42億円です。同じMSCI ACWIを追う国内の低コスト商品同士で、約13.6倍の差がついています。
海外と比べるとどうなるか。VanguardのVTは、2026年7月末時点でETFシェアクラスが約786億ドル、同じ運用プールを含むファンド全体が約979億ドルです。
https://advisors.vanguard.com/investments/products/vt/vanguard-total-world-stock-et
比較のイメージだけのために1ドル150円と置くと、オルカンの13.016兆円は約868億ドル。VTのETFクラス786億ドルは約11.79兆円。ファンド全体の979億ドルは約14.69兆円。
為替次第では、オルカンはVTのETFシェアクラスを上回り、Vanguardのファンド全体にも届くところにいます。
ただ、これは構造の違う数字を並べています。日本の非上場ファンド1本と、米国ETFの1シェアクラスと、複数シェアクラスを含むファンド全体。だから「オルカンは世界第2位」みたいな順位づけはできません。
言えるのは、世界を代表する巨大な全世界株ファンドと同じ桁で比較されるところまで来た、ということまでです。
それでも十分すごいと思います。
毎月いくら入っているのか、逆算してみました
ここは注意書きが先にきます。運用会社が出す純資産の増加額を、そのまま「毎月の積立額」と呼ぶことはできません。純資産には新規購入、一括購入、解約、株価変動、為替変動が全部混ざっています。
正確に知りたいのは純設定額や純資金流入ですが、公表の仕方がファンドごとに違います。
2026年7月のオルカンについては、月報の月初と月末の純資産と、1カ月の騰落率から大まかな規模を推し量ることはできます。7月末の純資産が13兆157.2億円、7月の純資産増加が約2,717.6億円なので、6月末は約12兆7,439.6億円。7月のファンド騰落率が約マイナス1.3%です。
資金の出入りがゼロなら、月末は単純計算で約12兆5,783億円になるはずでした。実際は13兆157億円。粗い逆算では、約4,374億円規模の純資金流入があった計算になります。
これは「毎月4,374億円が積立設定されている」という意味ではありません。資金は月初に一括で入るわけではなく日々動くので、厳密な純設定額でもありません。
言いたいのは規模感だけです。月に数千億円という単位の新しいお金が入る月がある。それくらいの吸引力があるファンドだ、ということ。
【挿絵②|世界地図の上を転がって大きくなる雪だるま|2026-08-30_世界のオルカンを本気で調べた_illustration-02.png|ここに差し込み、この行は削除】
大きくなるほど転がりやすくなって、転がるほどまた大きくなる。オルカンで起きていることを絵にすると、だいたいこの形になります。
この雪だるま、日本だけの話ではありませんでした
そう思って世界の統計を見に行ったら、同じ形が出てきました。
Investment Company Institute(ICI)の2026年第1四半期統計では、世界の規制されたオープンエンドファンド資産が約87.23兆ドル。そのうちETF資産がメモ項目で約19.40兆ドルとされています。地域別では米州が約57%、欧州が約31%、アジア太平洋とアフリカで約12%。
https://www.ici.org/statistical-report/ww_q1_26
さらに米国では2026年6月時点で、長期のMutual FundとETFのうちインデックス型資産が53.7%を占めて、アクティブ型を上回っています。
https://www.ici.org/research/stats/combined_active_index_0626
安いインデックス商品に資金が集まり、規模が大きくなり、さらに低コストと高流動性になり、また資金が集まる。この流れは世界共通でした。
違うのは受け皿のほうです。日本ではeMAXIS Slimのような非上場投信、米国と欧州ではETFが特に強い。同じ現象が、国ごとに違う器で起きていました。
地域ごとに、器がぜんぶ違いました
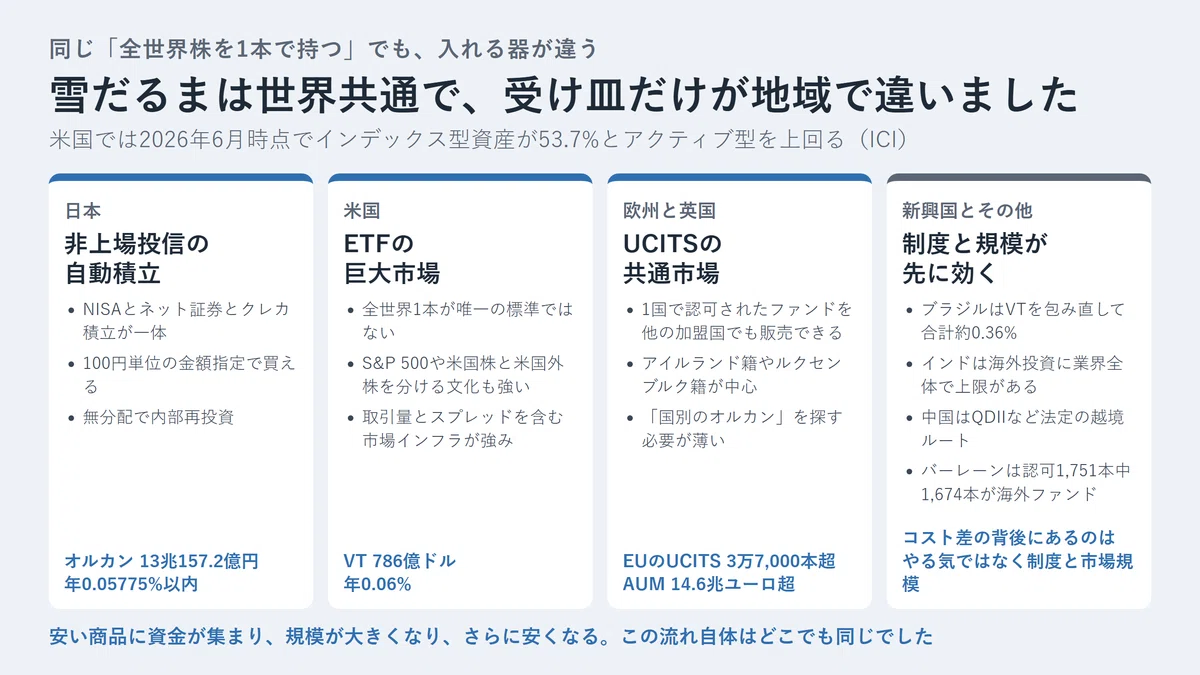
上の図は、同じ「全世界株を1本で持つ」という目的が、地域ごとにどんな器で実現されているかを並べたものです。日本は非上場投信の自動積立、米国と欧州はETF、新興国は制度の制約が先に来る、という形になりました。
日本は、NISAとネット証券とクレカ積立と100円単位の購入と無分配の内部再投資と0.06%未満の信託報酬が、一体で組み合わさっています。ETFを株数指定で買わなくても、毎月5万円と金額で指定して自動で買える。初心者にとって、これはかなり扱いやすい環境です。三菱UFJアセットマネジメントは、eMAXIS Slimについてインターネット取引に限定するといった仕組みもコスト低減に関係すると説明しています。
https://faq1.am.mufg.jp/answer/68427837a13247ea2e754e6e/
米国はETFの巨大王国でした。ただ、全世界1本が唯一の標準というわけでもなくて、S&P 500、Total US Stock Market、米国株と米国外株を分ける、といった文化も強い。日本で「とりあえずオルカン」が会話として成立するほど、米国でVTが絶対的な標準ではないようです。米国ETFの強みは経費率だけでなく、取引量、狭いスプレッド、商品数、退職口座との組み合わせを含めた市場インフラ全体にありました。
欧州でいちばん考えが変わりました。日本の感覚で「フランス版オルカン」「デンマーク版オルカン」を探そうとしたのですが、この探し方自体がズレていました。
EUにはUCITSという共通ルールがあります。Undertakings for Collective Investment in Transferable Securities の略で、一つのEU加盟国で認可を受けたUCITSを、一定の手続で他の加盟国でも販売できるパスポート制度があります。ESMAによると、EUには3万7,000本超のUCITSがあり、AUMは14.6兆ユーロを超えます。
https://www.esma.europa.eu/esmas-activities/investors-and-issuers/fund-management
だからフランス人がフランスの運用会社の商品だけを買う必要はない。アイルランド籍やルクセンブルク籍のVanguard、iShares、Amundi、InvescoのUCITS ETFが国境を越えて売られます。ESMAの2026年1月資料でも、クロスボーダー通知の主要籍としてルクセンブルクとアイルランドが非常に大きい。
https://www.esma.europa.eu/press-news/esma-news/esma-publishes-report-cross-border-marketing-funds-including-statistics
英国は両刀でした。HSBC FTSE All-World Index Fund のような非上場のIndex Fundが豊富にあり、ロンドン市場ではUCITS ETFも広く取引されます。日本の0.05775%と比べるとHSBCの0.13%やVanguard UCITSの0.14%は高く見えますが、歴史的なアクティブ投信の1%前後と比べれば十分に低コストです。
カナダは資産配分ETFが強い。Vanguard VEQTのように複数のETFを1本にまとめて株式100%のポートフォリオを作る商品があります。2026年時点の商品ページでは総資産が約161.8億カナダドル、管理報酬は0.17%。
https://www.vanguard.ca/en/product/etf/asset-allocation/9692/vanguard-all-equity-etf-portfolio
ただしVEQTは世界の時価総額比率をそのまま再現する商品ではなく、カナダ株を厚くしたホームバイアスがあります。だから今回のランキングには入れませんでした。世界では「全世界株」と言っても自国株を厚くする商品が珍しくない、というのはここで知りました。
オーストラリアも似ています。Vanguard AustraliaのVGSは先進国約1,300社に投資する代表的な国際株ETFで、管理報酬0.18%、2026年6月末時点でETF資産が約168.7億豪ドル。
https://www.vanguard.com.au/personal/invest-with-us/etf?assetCategory=equity&portId=8212
ただVGSはオーストラリアも新興国も除外しているので、オルカンと同じ1本完結型ではありません。国内株ETFと海外株ETFを組み合わせる考え方が自然な市場でした。
新興国を「新興国」でまとめると、たぶん間違えます
これがいちばん反省したところです。
ブラジル、インド、中国、南アフリカは巨大な金融市場を持っています。一方で、国内の投信やETF市場そのものが小さい国もある。違いを作っているのは所得水準だけではなくて、証券市場の規模、海外投資規制、外貨規制、決済インフラ、国内運用会社の規模、投資家人口、税制、ETFのマーケットメーカー、クロスボーダー商品の販売制度といったものでした。
ブラジルのWRLD11が、いちばん分かりやすい教材でした。世界株式を1本で持てるブラジル上場ETFで、主な投資先は米国のVanguard VT。2026年7月末のファクトシートでは、AUMが約11.48億レアル、WRLD11側の管理報酬が0.30%、投資先VTが0.06%、合計で約0.36%になります。
https://www.investoetf.com/etf/wrld11/
VTそのものは0.06%なのに、ブラジル国内で使いやすい形に包み直すと、そのラッパーの運営費が乗る。「なぜ世界中がオルカンと同じ0.06%にできないのか」の答えが、ここにかなり素直に出ていました。
しかも投資家側には、現地の取引所で買える、現地口座で扱える、海外証券口座を直接使わなくていい、という利便があります。コストが高いから即「悪い商品」とは言えませんでした。
インドは、投信市場そのものが巨大です。AMFIの2026年7月統計では、業界の平均AUMが約86.34兆ルピー、月末AUMが約85.76兆ルピー、フォリオ数が約2.809億。
https://www.amfiindia.com/articles/indian-mutual
ただ海外資産への投資には制度上の上限があります。SEBIの2026年マスターサーキュラーでは、海外証券への投資が1投信あたり10億ドル、業界全体で70億ドル。海外ETFは1投信あたり3億ドル、業界全体で10億ドル、といった限度が示されています。
https://www.sebi.gov.in/sebi_data/attachdocs/mar-2026/1774024028162.pdf
日本だと「国内投信を買えば運用会社が普通に世界株を買ってくれる」感覚ですが、その自由度がどこでも同じではありませんでした。
中国では海外投資が自由放任ではなく、QDII(Qualified Domestic Institutional Investor)などの法定の越境ルートを使います。中国証券監督管理委員会(CSRC)はQDII制度を通じた海外証券投資を規定しています。
https://www.csrc.gov.cn/csrc/c101932/c1044480/content.shtml
2026年5月のCSRCの発信でも、越境投資についてStock Connect、QDII、Wealth Management Connectといった合法的な経路を使うよう投資家へ注意喚起しています。
https://www.csrc.gov.cn/csrc/c100028/c7634328/content.shtml
なので中国について「日本のオルカンみたいな商品を作ればいい」という話は、運用会社の価格競争ではなく、資本移動と認可制度の話になります。
南アフリカは、アフリカを一括りにしていた自分の雑さが出たところです。成熟したCollective Investment Scheme(CIS)市場があります。ASISAによると2026年第2四半期、南アフリカ国内CISの資産は約4.6兆ランド、同四半期の純流入は636億ランド。
https://www.asisa.org.za/media-releases/local-cis-portfolios-attract-strong-net-inflows-in-second-quarter/
Sygnia Itrix MSCI World ETFのような国際株ETFもあり、2026年の資料ではファンドサイズが約189.7億ランド、TERは販売経路によりおおむね0.59%から0.71%。
https://www.sygnia.co.za/wp-content/uploads/2025/03/2026-MAR-SYGWD-Sygnia-Itrix-MSCI-World-Index-ETF-ETF-Fund-Fact-Sheet.pdf
MSCI Worldなので新興国は含まず、オルカンと同じではありません。それでも「国際分散商品を国内ETFで買う」市場はしっかりありました。
バーレーンは、また別のタイプでした。Central Bank of Bahrain(CBB)の2026年1月ファクトシートでは、認可ファンド1,751本のうち1,674本が海外ファンドです。2025年12月のファンドNAVは全体で約110.6億ドル、ローカルが約44.0億ドル、オフショアが約66.6億ドル。
https://www.cbb.gov.bh/fact-sheet/
小さい国では、自国版オルカンを育てるより、海外で作られたファンドを認可して流通させるほうが合理的なことがある。輸入型、という言い方が近いと思います。
パキスタンは、規制当局自身の言葉が印象に残りました。パキスタン証券取引委員会(SECP)は2026年4月、ETF市場の再活性化ロードマップを承認しています。リリースのタイトルが、自国のETF市場を underdeveloped ETF market と表現していました。
https://www.secp.gov.pk/media-center/press-releases/secp-approves-roadmap-to-revive-pakistans-underdeveloped-etf-market/
日本で0.001%の信託報酬差を比べている横で、市場の成熟段階そのものが違う場所がある。ここは静かになりました。
ついでに、2026年の安保理15カ国でも並べてみました
主要国と新興国を同じ物差しで眺めたくて、2026年の国連安全保障理事会の15カ国で見ました。常任理事国が米国、英国、フランス、中国、ロシア。非常任理事国がバーレーン、コロンビア、コンゴ民主共和国、デンマーク、ギリシャ、ラトビア、リベリア、パキスタン、パナマ、ソマリアです。
https://main.un.org/securitycouncil/en/content/current-members
並べると、だいたい4つの型に分かれました。
・自国に超巨大で超低コストな商品がある型(米国)
・国内投信と共通市場ETFの両方が選べる型(英国、フランス、デンマーク、ギリシャ、ラトビア)
・法定の越境ルートを通す型(中国)
・海外ファンドを輸入するか、市場自体がこれから育つ型(バーレーン、コロンビア、パナマ、パキスタン)
フランス、デンマーク、ギリシャ、ラトビアを個別に探しすぎない理由も、ここでようやく腑に落ちました。4カ国ともEU加盟国で、UCITSのクロスボーダー流通の恩恵を受けます。「デンマーク国内で作られたオルカン相当商品の最安値」を探しても、デンマークの投資家の実際の選択肢は表せません。アイルランド籍のVanguard ETFをデンマークの人が買う、という構造が普通にあるからです。
コロンビアは、金融監督当局 Superintendencia Financiera de Colombia が、Collective Investment Fund の投資方針として外国の投資ファンド持分や国内外の指数を再現するファンドへの投資が可能な枠組みを説明しています。国内で世界株を全部直接保有しなくても、他ファンドを通じて国際分散する制度的な道はある。
https://www.superfinanciera.gov.co/publicaciones/10115740/investment-policy/
パナマは、証券市場監督当局SMVが登録Investment Companiesを公開しています。
https://supervalores.gob.pa/informacion-de-personas-juridicas-o-entes-regulados/informacion-general-sociedades-de-inversion-registradas-que-ofrecen-sus-cuotas-de-participacion-en-panama/
2026年1月の当局統計ではInvestment Companiesの純資産合計が約72.4億ドル。米国の巨大ETF1本が数百億ドルに達することを考えると、市場全体の桁が違います。この差が、超低信託報酬を実現できるかどうかにも効いてきます。
https://supervalores.gob.pa/files/Estadisticas_generales/pensiones/Total-activos-netos-2026.pdf
コンゴ民主共和国、リベリア、ソマリアについては、はっきり書いておきます。「全世界株ファンドが存在しない」と言っているのではありません。金融当局、取引所、運用会社の一次ソースを中心に調べた範囲では、日本のオルカンと直接比較できる国内籍で一般個人向けの低コスト全世界株インデックス商品を確認できなかった、という意味です。
検索で見つからないことと、存在しないことは別です。ここは最後まで気をつけました。
ロシアだけは、同じ表に入れられませんでした
ロシアは事情が違いすぎました。
Bank of Russia は2026年にも、一部の非居住者などに関する資金移転制限を継続しています。
https://www.cbr.ru/eng/press/event/?id=32591
非適格の個人投資家による「非友好国」関連証券のポジション増加を制限する措置も続いています。
https://cbr.ru/eng/press/event/?id=14207
なので「ロシアのオルカン相当ファンドの信託報酬はいくらか」だけを切り出して、日本や米国やEUと同じ条件で並べるのは、現実を表さないと判断しました。
国際投資では、手数料の前に、法的にアクセスできるかどうかが問題になる場合がある。これは今回いちばん背筋が伸びたところです。
外国人はオルカンを買えるのか
途中で気になって寄り道しました。国籍と居住地を分けて考える必要があります。
日本に住んでいる外国籍の人については、金融庁のNISAの説明で、対象者は原則として日本国内に住む18歳以上の人とされていて、国籍で日本人限定とはされていません。
https://www.fsa.go.jp/policy/nisa2/know/index.html
なので、日本に居住して証券会社の本人確認や税務上の条件を満たす外国籍の人が、日本の証券口座からオルカンを買うことはあり得ます。外国人だから買えない、ではありませんでした。
海外に住んでいる場合は別です。オルカンは日本法に基づく国内籍の非上場投資信託で、VTのようにNYSEに上場して世界中の証券会社からアクセスできる商品ではありません。
https://faq1.am.mufg.jp/answer/6951f6473964232e9328b352/
SBI証券は新規口座開設について日本国内居住者を対象としていて、海外居住の非居住者には制限があります。
https://faq.sbisec.co.jp/answer/5ec2341f8504de0011d61467/
日本で口座を持っていた人が海外へ転居して非居住者になった場合も、一般に新規取引に制限がかかります。
https://faq.sbisec.co.jp/answer/5ebe28f4d31ea500111ebcbe/
楽天証券も、海外転居後の非居住者について投資信託の新規買付や積立などに制限を設けています。
https://www.rakuten-sec.co.jp/web/support/procedures/non-resident/
つまり、米国在住の米国人が「日本のオルカン0.05775%は安い、米国の口座から買おう」と簡単に買える商品ではありませんでした。海外の投資家なら、自国で流通するVTやUCITS ETFを使うほうが自然です。
では実際に外国人がどのくらい持っているのか。ここは公開データの限界にぶつかりました。
今回確認した三菱UFJアセットマネジメントの公表資料では、オルカンの受益者を日本国籍、外国籍、日本居住者、非居住者に分けた保有比率は公開されていません。だから「外国人が何%持っている」と数字で答えることはできません。
日本在住の外国人が保有している可能性は当然ありますが、公開されているAUMから国籍別の比率を推計する根拠はない。商品が日本国内向けの非上場投信で、販売チャネルも日本の金融機関中心であることは制度上明らかですが、そこから「受益者の99%が日本人」といった推測値を作るのは、やってはいけないことだと思います。
書きたい結論があるときほど、ここを踏み外しそうになります。
「世界中から買われて13兆円」ではなかったのが、いちばん面白い
ここまでの話をつなげると、オルカンの妙な立ち位置が見えてきます。
VTは米国の巨大市場に上場していて、Vanguardという国際的に知られた運用会社の商品です。欧州のUCITS ETFは複数国へパスポート販売されます。
それに対してeMAXIS Slim オルカンは、基本的に日本国内の投資信託の販売網を中心に育った、上場すらしていないファンドです。
それでも13兆円を超えて、VTと同じ桁にいる。
海外から世界中の投資家が殺到したから13兆円になったのではなくて、日本の家計とNISAと証券口座から集まったお金だけで、世界級の規模になった。
この一点だけでも、調べた価値がありました。
なぜ日本はここまで安くできたのか
「日本の運用会社が善良だから」では説明がつきません。市場構造が価格競争を生んでいました。
まず、eMAXIS Slimシリーズが「業界最低水準の運用コストを目指し続ける」という方針を前面に出しました。競合が値下げすると、三菱UFJアセットマネジメント側にも価格維持や引き下げの圧力がかかります。
https://emaxis.am.mufg.jp/fund/topics/__icsFiles/afieldfile/2023/09/04/253425_230908.pdf
そこへ後発がさらに下げます。楽天・プラス・オールカントリーは0.0561%。楽天投信投資顧問の2026年の目論見書には、信託報酬の総額を純資産総額に対して年0.0561%(税抜0.051%)と明記されています。
https://www.rakuten-toushin.co.jp/fund/nav/riracwi/pdf/riracwi_P.pdf
こういう競争があるから、王者のオルカンも好きなだけ手数料を上げられません。勝者総取りに見えても、競争そのものが消えたわけではないのが、この市場の面白いところでした。
構造面ではマザーファンド方式も効いています。日本の低コストファンドでは、複数のベビーファンドから同じマザーファンドへ資金を集めて実際の運用をする仕組みが多い。楽天・プラス・オールカントリーも、日本株式マザーファンド、先進国株式(除く日本)マザーファンド、エマージング株式マザーファンドを使うファミリーファンド方式です。
https://www.rakuten-toushin.co.jp/fund/nav/riracwi/pdf/riracwi_P.pdf
小さい商品ごとに世界中の株をゼロから管理するより、運用基盤を共有したほうが安い。当たり前といえば当たり前ですが、この当たり前が積み重なった結果が0.05%台でした。
それでも「最安がいちばんいい」とは限らないと思います
ここまでコストばかり見てきたので、最後に自分への戒めとして書いておきます。
インデックスファンドは指数に完全一致しません。税金、売買のタイミング、現金保有、指数構成銘柄の変更、配当処理、取引コスト、サンプリングなどで差が出ます。この実際の差が Tracking Difference で、そのブレを測るのが Tracking Error です。Vanguard FTSE All-World UCITS ETF は公式ページで年率化した Tracking Error を公開しています。
https://www.vanguard.co.uk/professional/product/etf/equity/9679/ftse-all-world-ucits-etf-usd-accumulating
0.001%の信託報酬差より、こちらのほうが大きいことがあります。
ETFなら売買スプレッドもです。0.01%安いETFでも、取引量が少なくてスプレッドが広ければ、一度の売買でその差を失います。
純資産が小さすぎないかも見ます。新しいファンドが悪いわけではありませんが、純資産が小さくて資金流出が続くと、繰上償還のリスクが相対的に上がる。巨大ファンドには、償還されにくい安心感、売買と運用の効率、認知度という、数字に出にくい強さもあります。
そして最後は、自分が買えるかどうかです。世界最安の商品を見つけても、自分の居住国と証券会社で買えなければ意味がない。「世界で最安」より「自分の制度の中で、長期に、低コストで、簡単に続けられる」ほうが効くことは多いはずです。
日本に住んでNISAを使うなら、日本の低コスト投信が強い理由は、まさにここでした。
世界のファンドを比べるとき、この順番で見ることにしました
自分用のチェックリストとして残しておきます。商品名だけでは比較できないので。
・何の指数を追っているか(MSCI ACWI、FTSE All-World、FTSE Global All Cap、MSCI ACWI IMIでは中身が違う)
・ETFか非上場投信か
・公表されている年間継続コスト(信託報酬、Expense Ratio、TER、OCF)
・ファンド・オブ・ファンズではないか(外側だけでなく投資先の費用も見る)
・その他費用(監査、売買、指数ライセンス、海外保管)
・純資産(ETFシェアクラスだけか、ファンド全体か)
・トラッキング(安くても指数とのズレが大きくないか)
・ETFならスプレッド
・分配方針(自動再投資か現金分配か)
・税制(日本ならNISA対象か)
・自分の居住地から合法的かつ実務的に買えるか
最後の1行が、いちばん忘れやすいところでした。
調べてみて、いちばん意外だったこと
5つあります。
日本は「投資後進国だから手数料が高い」とは限りませんでした。少なくとも低コスト全世界株インデックスという狭い分野では、楽天0.0561%とeMAXIS Slim 0.05775%以内が米国VTの0.06%と完全に競争できています。
楽天の年0.0561%は交付目論見書、VTの0.06%は Vanguard の商品ページです。
https://www.rakuten-toushin.co.jp/fund/nav/riracwi/pdf/riracwi_P.pdf
https://advisors.vanguard.com/investments/products/vt/vanguard-total-world-stock-et
ETFは難しい別の商品ではなく、上場投資信託でした。仕組みが分かると、海外の記事でETFばかり出てくる理由も分かります。
欧州は国別ではなくUCITS圏で見るべきでした。ここは調べ方そのものを直しました。
新興国で0.06%を実現できないのは、やる気の問題ではありませんでした。ブラジルのラッパー構造、インドの海外投資枠、中国のQDII、パキスタンの発展途上のETF市場。コスト差の背後には制度と市場規模があります。
そしてオルカンの13兆円は、本当に世界級でした。しかも海外の取引所にグローバル上場して集めたお金ではなく、日本国内の販売網を中心にここまで育っています。
今回参照した一次ソースのまとめ
本文中にも都度置きましたが、主要なものをここにまとめておきます。
日本の商品
・eMAXIS Slim 全世界株式(オール・カントリー)2026年7月月次レポート
https://www.am.mufg.jp/pdf/geppou/253425/253425_202607.pdf
・同 段階料率の導入資料
https://emaxis.am.mufg.jp/news/press/__icsFiles/afieldfile/2023/08/18/release_230818_1.pdf
・楽天・プラス・オールカントリー 交付目論見書
https://www.rakuten-toushin.co.jp/fund/nav/riracwi/pdf/riracwi_P.pdf
・SBI・雪だるま(全世界株式)費用とリスク
https://www.sbiam.co.jp/fund/memo/sa_2017120601.html
・はじめてのNISA・全世界株式(野村アセットマネジメント)
https://www.nomura-am.co.jp/special/hajimete_nisa/chart/140816/
・Tracers MSCIオール・カントリー(Amova Asset Management)
https://www.amova-am.com/sp/tracers/allcountry
・金融庁 NISA特設サイト
https://www.fsa.go.jp/policy/nisa2/know/index.html
・JPX ETFと一般的な投資信託の違い
https://www.jpx.co.jp/equities/products/etfs/etf-outline/01.html
米国と世界統計
・Vanguard Total World Stock ETF(VT)
https://advisors.vanguard.com/investments/products/vt/vanguard-total-world-stock-et
・State Street SPGM
https://www.ssga.com/us/en/individual/etfs/state-street-spdr-portfolio-msci-global-stock-market-etf-spgm
・SEC Investor.gov ETFとMutual Fundの特徴
https://www.investor.gov/introduction-investing/general-resources/news-alerts/alerts-bulletins/characteristics-mutual-funds-exchange-traded-funds
・ICI Worldwide Regulated Open-End Fund Assets and Flows, Q1 2026
https://www.ici.org/statistical-report/ww_q1_26
・ICI Active and Index Investing, June 2026
https://www.ici.org/research/stats/combined_active_index_0626
欧州と英国
・Vanguard FTSE All-World UCITS ETF
https://www.vanguard.co.uk/professional/product/etf/equity/9679/ftse-all-world-ucits-etf-usd-accumulating
・iShares MSCI ACWI UCITS ETF
https://www.ishares.com/ch/professionals/en/products/251850/ishares-msci-acwi-ucits-etf
・Amundi Prime All Country World UCITS ETF ファクトシート
https://www.amundietf.fi/pdfDocuments/monthly-factsheet/IE0003XJA0J9/ENG/FIN/INSTITUTIONNEL/ETF
・Invesco FTSE All-World UCITS ETF
https://www.invesco.com/uk/en/insights/bringing-you-the-world-in-one-simple-etf.html
・HSBC FTSE All-World Index Fund 半期報告
https://www.assetmanagement.hsbc.co.uk/api/v1/download/document/gb00bv8vn462/gb/en/semi annual report
・ESMA Fund Management
https://www.esma.europa.eu/esmas-activities/investors-and-issuers/fund-management
新興国とその他地域
・ブラジル WRLD11(Investo)
https://www.investoetf.com/etf/wrld11/
・インド AMFI 統計
https://www.amfiindia.com/articles/indian-mutual
・インド SEBI マスターサーキュラー 2026
https://www.sebi.gov.in/sebi_data/attachdocs/mar-2026/1774024028162.pdf
・中国 CSRC QDII関連規則
https://www.csrc.gov.cn/csrc/c101932/c1044480/content.shtml
・南アフリカ ASISA CIS統計
https://www.asisa.org.za/media-releases/local-cis-portfolios-attract-strong-net-inflows-in-second-quarter/
・バーレーン CBB ファクトシート
https://www.cbb.gov.bh/fact-sheet/
・パキスタン SECP ETF市場ロードマップ
https://www.secp.gov.pk/media-center/press-releases/secp-approves-roadmap-to-revive-pakistans-underdeveloped-etf-market/
・ロシア Bank of Russia 資本移動制限(2026年6月)
https://www.cbr.ru/eng/press/event/?id=32591
・国連安全保障理事会 現在の構成国
https://main.un.org/securitycouncil/en/content/current-members
調べ方について、正直に書いておくこと
数字を並べる記事なので、限界も書いておきます。
日本の信託報酬と米国のExpense Ratioと欧州のTER、OCFは近い概念ですが、制度上の計算範囲が完全に同じではありません。だから小数点第3位以下の差を、絶対的な優劣として扱うべきではありません。
AUMの定義もそろっていません。ETFには「ETFシェアクラスの資産」と「同じ運用プール全体の資産」の両方が公表されることがあるので、VTとVanguard FTSE All-World UCITS ETFでは両方を書きました。日本の非上場投信1本の純資産と、海外の複数シェアクラスの合計を、単純に順位づけしないようにしています。
為替換算はランキングに使っていません。各国通貨のAUMをリアルタイムの為替で円に直すと、為替だけで順位が日々変わるからです。VTとの規模感の比較のときだけ、1ドル150円という仮定を明示して計算しました。
データ日もそろっていません。日次更新、月末更新、半期報告と運用会社ごとに違うので、AUMには必ずデータ日を併記しました。HSBCなど一部は公表サイクルが他とずれているので、純粋な同日ランキングではありません。
そして「見つからなかった」を「存在しない」と書かないこと。小規模市場では英語で十分な商品情報が公開されていないことがあります。だからコンゴ民主共和国、リベリア、ソマリアについては、確認できなかった、という書き方に限定しました。
あわせて読みたい
・口座のパスワードを預けずに、保有資産を一枚で見渡す(今回のオルカンを含めて、資産全体の偏りを見る側の話です)
https://note.com/ishizakahiroshi/n/nc1ef4a93329a
・1か月前に「チキンレース」と書いた。決算で本当に全員が全ツッパしていた(オルカンの中身の上位に入っている米国ハイテクが、いま何にお金を使っているかの話です)
https://note.com/ishizakahiroshi/n/n8ce6b2b33c93
・株主の手紙はなぜ、まだ封書のままなのか(投資信託だと届かない、個別株のほうの事情を書いた回です)
https://note.com/ishizakahiroshi/n/n3ada3429fae6
おわりに
結局、この記事ではオルカンを「世界最安」と断定していません。
そう言い切るには、世界中の全シェアクラス、機関投資家専用商品、販売国限定商品まで完全に集めないといけない。今回の調べ方では、そこまで届きませんでした。
ただ、一次資料で確認できた主要商品と比べた限りでは、これは言えそうです。
日本の一般の個人が、NISAで、100円単位から、年0.06%未満のコストで、世界株式をほぼ丸ごと自動で積み立てられる。この環境は、世界的に見てもかなり恵まれています。
そしてオルカンの本当の強さは、0.05775%という数字だけではありませんでした。巨大な純資産、知名度、NISAで積み立てる習慣、運用基盤、段階料率。これが組み合わさって、資金が集まるほど強くなる形になっている。
雪だるまでした。
自分がやることは、たぶん今回もあまり変わりません。積立の設定はそのままにして、年に一度くらい、月報のコストと純資産のところだけ開く。それくらいで十分だと思っています。
小さく。調べたことを、数字の断定に変えないまま持っておく。これを、これからも習慣にしていきます。
免責事項
本稿は2026年8月30日時点で確認できた公開情報をもとに、投資信託とETFの仕組みと国際比較を学ぶ目的でまとめたものです。特定の商品の購入や売却を推奨するものではありません。
手数料、純資産、税制、取扱金融機関、居住者規制、NISAの対象状況などは変更されることがあります。実際に投資するときは、各運用会社、金融機関、金融当局の最新情報をご確認ください。
※ 各記事の図解版(画像と図と関連リンクをまとめたページ)は、個人サイトの記事一覧から辿れます。
https://ishizakahiroshi.com/#articles
※ ヘッダー画像とインフォグラフィックは AI(画像生成)で作成しています。
※ 本文の挿絵も AI(画像生成)で作成しています。
書いた人: ishizakahiroshi
群馬の北部で、保護猫2匹と暮らす、在宅エンジニア(何でも屋)
https://ishizakahiroshi.com/
https://github.com/ishizakahiroshi
X(業務委託・各種相談はこちら):
https://x.com/ishizakahiroshi
バックエンド・インフラ・AI連携まわりで、業務委託のご相談を受け付けています。フルリモートです。スポットや週2〜3時間からでも歓迎で、いろんな案件に携われたらうれしいです。こんな相談、歓迎です。
#Claude #ClaudeCode #生成AI #AIエージェント #プロンプト #Anthropic #エンジニア #プログラミング #個人開発 #AI #NISA #オルカン #投資信託

