公務員iDeCoは2.7倍へ。上限額に潜む、「年金払い退職給付」

2026年12月、公務員のiDeCoの上限が月5万4千円になる予定です。
いまは月2万円。2.7倍になります。
ただ、その前に一つ引っかかることがあります。
計算上は月4万7千円まで出せるはずなのに、いまは2万円で止まっているのです。
本記事では、その理由について深掘りしていきます。
公務員のiDeCoは月いくらまでか
まず、金額の確認から。
2024年12月分(2025年1月引落分)以降、公務員の拠出限度額は月2万円です。
計算式はこうなっています。
月5万5千円 -(企業型DCの事業主掛金+DB等の他制度掛金相当額)
上限:月2万円最初の5万5千円は、確定拠出年金という器全体の大きさです。
会社に企業型DCがあれば、事業主が出してくれる掛金も、この器から使われます。DB(確定給付企業年金)などの制度があれば、その分も差し引かれます。残った分がiDeCoに回せる額、という設計です。
公務員には企業型DCがありません。では何が引かれるのか。
「DB等の他制度掛金相当額」です。
聞き慣れない言葉ですが、難しく考える必要はありません。公務員の場合、この額は一律で決まっています。国家公務員共済組合も、地方公務員共済組合も、月8,000円です。
計算してみます。
5万5千円 - 8千円 = 4万7千円4万7千円まで出せそうに見えます。しかし実際は月2万円です。
なぜ4万7千円ではなく、2万円なのか
ここは分かりにくいところなので、丁寧に書きます。
制限が二つ、別々にかかっています。
制限① iDeCo + 企業年金の合計 ≦ 月5万5千円
制限② iDeCo 単独 ≦ 月2万円5万5千円のほうは、企業型DCと合わせた天井です。公務員には企業型DCがないので8千円しか引かれず、この天井には届きません。
そこに、iDeCo単独で2万円というキャップが別にかかっている。だから2万円で止まります。
では、なぜ2万円なのか。第2号被保険者の区分を並べると、意図が見えてきます。
 企業年金なしの会社員    月2万3千円
 企業型DCのみ        5.5万 - 事業主掛金(上限2万円)
 DB等のみ(公務員を含む)  月2万円
企業年金がある人は、ない人より低く抑えられています。
年金払い退職給付という別の備えがある分、iDeCoの枠は狭くする。そういう設計になっています。2万円という数字は、企業年金がない人の2万3千円を超えない範囲で置かれた線だと考えるのが自然でしょう。
改正前は一律1万2千円でした。それを引き上げる際、2万3千円は超えさせない。その結果が2万円だったということだと思います。
8,000円の正体
この8,000円が何なのか、気になった方はいるでしょうか。
「年金払い退職給付」の掛金相当額です。
聞き慣れない方もいると思いますが、給与から毎月引かれています。給与明細の控除欄、共済の掛金の中に入っています。
これは2015年10月にできた制度です。それ以前は「職域加算」と呼ばれていました。
職域加算は、なぜ廃止されたのか
かつて、公務員の年金は3階建てでした。
1階 基礎年金
2階 共済年金
3階 職域加算 ← 公務員だけにあった部分3階部分は昭和61年にできました。理由は2つ挙げられています。民間に企業年金が相当程度普及していたこと、そして公務員に身分上の制約が課されていることです。
では、何が批判されたのか。ここは正確に見ておく価値があります。
「公務員だけ3階建てだからずるい」という話ではありませんでした。
平成24年3月、人事院が民間の企業年金と退職金を調査します。退職手当と職域部分を合算した「退職給付の総額」で比べたところ、こうなりました。
 民間 2,547万7千円
 公務 2,950万3千円
   差 402万6千円
総額で402.6万円高かった。 これが批判の中身です。
較差の是正と、職域加算の廃止
ここから2つのことが同時に動きます。
一つは、退職手当の引下げです。
402.6万円の較差を埋めるため、退職手当の水準を2,707.1万円から2,304.5万円へ、約14.9%引き下げることとされました。
別の記事で扱った調整率83.7%は、この流れから出てきた数字です。同じ調査結果から、2つの制度が動いたということになります。
もう一つが、職域加算の廃止です。
こちらは被用者年金一元化法によるもので、2015年10月に廃止されました。ただし同法の附則で、廃止と同時に新しい年金の制度を設けることが定められていました。
そこで検討されたのが、年金払い退職給付です。
どうやって批判をかわしたのか
新制度の設計は、有識者会議で議論されました。その報告書には、批判が来ることを見越した記述があります。
年金の導入は官の特権を温存するものではないかとの疑念に基づく批判が起こりうることも想定される。
そのうえで、次の5つの設計が採られました。
① 掛金を別建てにし、労使で折半する
掛金について、民間の企業年金では事業主負担が中心であるが、公務員の相互救済という観点から、公務員本人にも応分の負担を求めて事業主負担は全体の半分にとどめ、労使折半とすべき
職域加算のときは、それに対応する掛金が独立して設定されていたわけではありませんでした。共済年金の一部として、賦課方式で支給されていたためです。
新制度では、掛金が別建てになりました。率は法律で上限が定められ、労使あわせて1.5%。これを半分ずつ負担します。
 本人  標準報酬月額等の0.75%
 事業主 標準報酬月額等の0.75%
標準報酬月額が40万円なら、毎月の給与から引かれる本人負担は3,000円です。給与明細の控除欄に、この分が入っています。
ここで注目したいのは、民間の企業年金は事業主負担が中心だという点です。それに対して公務員は労使折半。本人負担を、民間より重くしていることになります。
② 積立金を引き継がず、ゼロから積む
現行の共済年金職域部分のような賦課方式の公的年金と連続性のあるものではなく、現在の職域部分が保有する積立金を活用せず、ゼロから積立を行い、企業年金と同様の仕組みで運営されるべき
賦課方式から積立方式へ。しかも前の制度の積立金は使わない。連続性を断つ設計です。
③ 職域加算より水準を下げる
現行の職域部分よりも年金額を小さくすべきとの意見があった
④ キャッシュ・バランス方式にする
国債利回りなどの客観的な指標に給付を連動させる方式です。あらかじめ高い利回りを約束しないため、積立不足が生じて追加負担が必要になるリスクを抑えられます。
⑤ 名前を説明のために選ぶ
企業年金に相当するものとして導入されるという性格を端的にわかりやすく示す名称(「年金払い退職給付」)をつけることが重要
他の案には「公務員版企業年金」「キャッシュ・バランス型退職共済年金保険制度」などがあったそうです。名称まで、説明できるかどうかで選ばれています。
掛金を月額に直すと、8,000円でした
ここで、最初の計算に戻ります。
iDeCoの枠から差し引かれていた8,000円。これは、①で見た労使折半の掛金を、月額に直した数字です。
掛金は期末手当にもかかります。標準報酬月額40万円、期末手当等が年4.5月分だとすると、こうなります。
 年間の掛金対象 40万円 × 16.5 = 660万円
 年間の掛金   660万円 × 1.5% = 99,000円
 月額に直すと  99,000円 ÷ 12 = 8,250円
8,250円。 告示された8,000円と、ほぼ一致します。
ただし、この8,000円は労使を合わせた額です。自分の給与明細から引かれているのは、その半分にあたります。残り半分は、雇い主が出しています。
厚生労働省の資料には、こう書かれています。
公務員共済組合の共済掛金相当額の評価方法を実態にあった算定方法へ見直します
つまり8,000円は、余裕を見て切り上げた数字ではありません。実際に積み立てられている額に合わせた結果です。
※ 正式な算定は「確定拠出年金における他制度掛金相当額及び共済掛金相当額の算定に関する省令」によります。告示は額を示すだけで計算過程は公表されていないため、上の計算は「掛金の実額とほぼ一致する」ことの確認です。
そして、iDeCoの話に戻ります
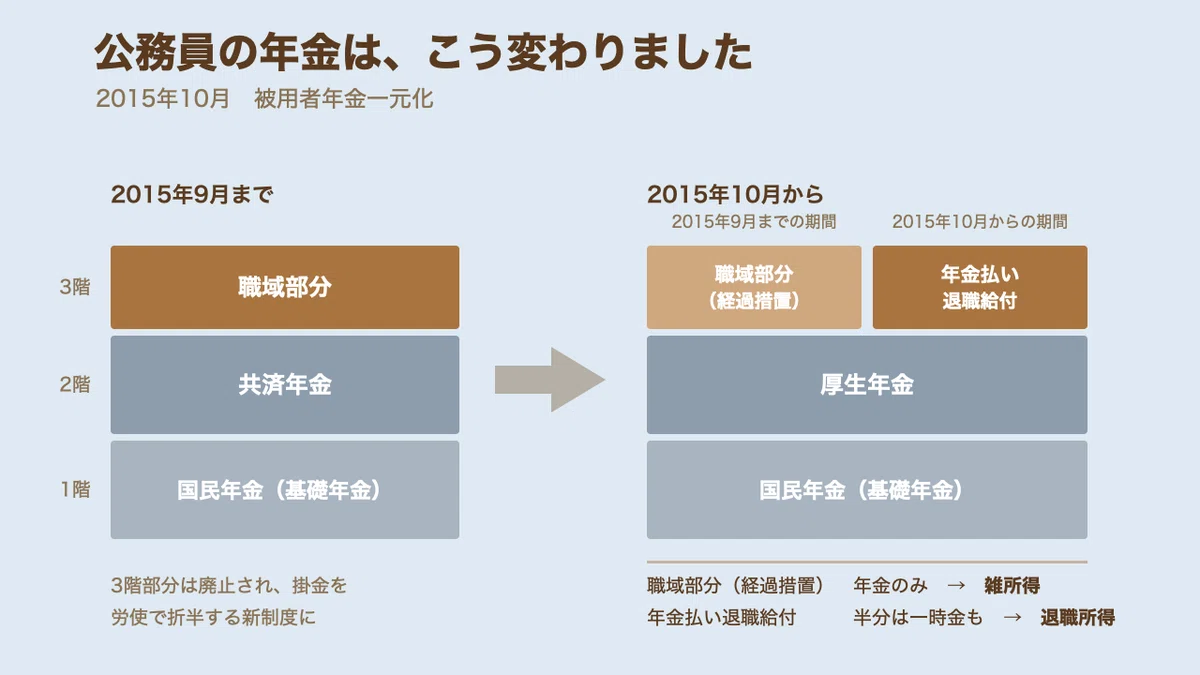
こうしてできた制度の掛金が、iDeCoの枠を8,000円分押し下げています。
一元化で廃止された3階部分が、批判に応える形で作り直され、それがいま自分のiDeCoの上限を決めている。
制度は、こういうつながり方をしています。
なお、2015年9月以前の期間が消えたわけではありません。「経過的職域加算額」として、その期間に応じた給付が残っています。
 支給形態 年金(一時金の選択はできません)
 支給開始 共済年金の支給開始年齢から
 在職中  支給停止
年金なので、雑所得です。 退職所得控除の枠は使いません。
ここはこの先の話につながるので、覚えておいてください。
節税額を計算してみます
入口の効果は、はっきりしています。
iDeCoの掛金は全額が小規模企業共済等掛金控除の対象です。所得から差し引かれるので、その分の所得税と住民税がかかりません。
年24万円を拠出した場合、税率別に見ます。
所得税10%+住民税10% = 20% → 年48,000円
所得税20%+住民税10% = 30% → 年72,000円
一般的な公務員なら、多くはこのどちらかに入ります。
20年間続けたとすると、こうです。
年48,000円 × 20年 = 96万円
年72,000円 × 20年 = 144万円
運用益がゼロでも、これだけの差が出ます。 入口の効果は、疑いようがありません。
上限が1.2万円から2万円になったことで、この効果が約1.7倍になりました。
2026年12月、さらに広がります
しかも、話はここで終わりません。
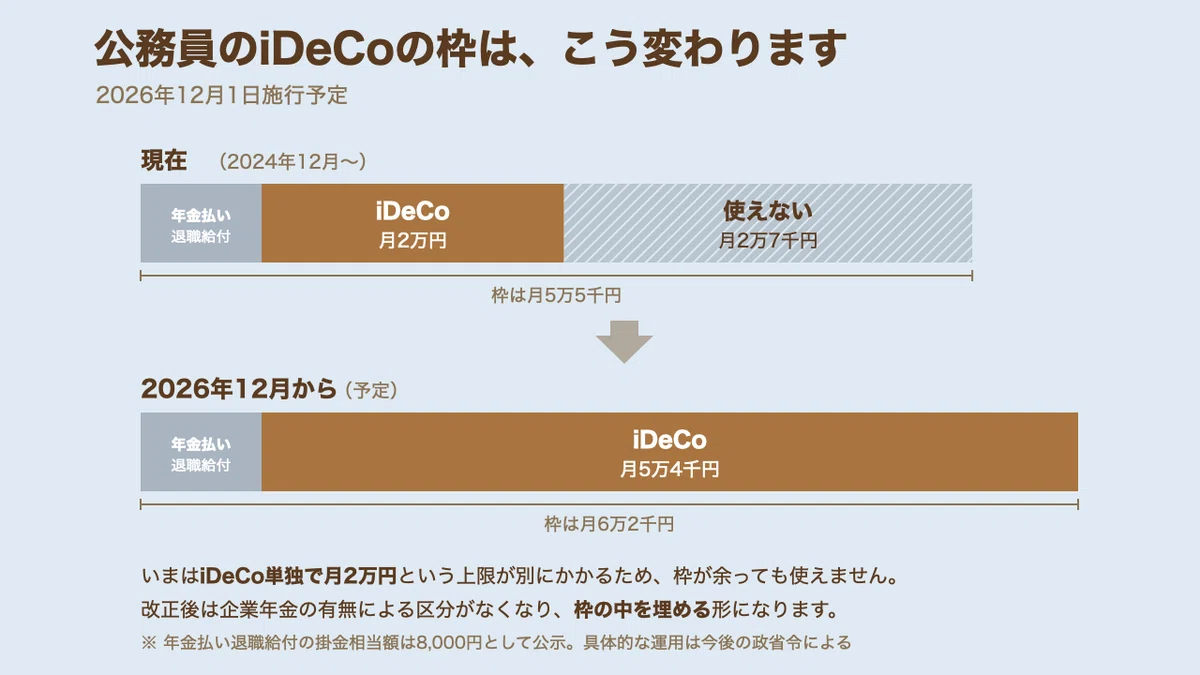
2026年12月1日から、もう一段の改正が施行される予定です。
以下は施行前の内容です。2026年8月時点では、まだ実施されていません。
変わるのは2つです。
① 拠出限度額
第2号被保険者(会社員・公務員)は、企業年金等と合算して月6万2千円が上限になります。
さきほどの器が、5万5千円から6万2千円に広がるということです。
ただ、ここで重要なのは金額が上がることより、器の使い方が変わることです。
 これまで 企業年金の有無で区分し、それぞれに上限を置く
これから 区分をなくし、合算した枠の中で埋めるさきほどの2万円のキャップは、区分があった時代の産物でした。区分そのものがなくなれば、キャップも役目を終えます。
公務員に当てはめると、こうなります。
6万2千円 - 8千円 = 5万4千円月2万円から、月5万4千円へ。 2.7倍です。
※ 具体的な運用は政省令で定まる部分があります。施行前に、共済組合や運営管理機関の案内を確認してください。
② 加入できる年齢
老齢基礎年金やiDeCoの老齢給付金を受け取っていない方は、70歳未満まで加入・拠出を続けられるようになります。現行は65歳未満です。
定年が65歳へ段階的に引き上げられていく中で、これは効いてくる変更だと思います。
2.7倍は、喜ぶ話だけではありません
上限が広がるのは、それ自体は良いことです。年24万円だった所得控除が、年64万8千円になります。
ただ、公務員にはもう一つ考えておくべきことがあります。
それは掛金を拠出するときではなく、受け取るとき(出口)の話です。
iDeCoは、受け取るときに課税されます。出したときに引いた分を、受け取るときに精算する仕組みだからです。そして公務員には、退職手当と年金払い退職給付という、大きな受け取りが先にあります。
入口が広がるほど、出口の設計が効いてきます。
その話は、続きの記事に書きました。
https://note.com/kochibee1863/n/nbebb9a29b69b
よろしければご覧ください。
こちべえ
【出典】
・iDeCoがより活用しやすく! 2024年12月法改正のポイント(政府広報オンライン)
https://www.gov-online.go.jp/article/202412/entry-6825.html
・iDeCoの拠出限度額の見直しに伴う掛金額変更の事前受付について(iDeCo公式)
https://www.ideco-koushiki.jp/library/pdf/advance_booking_20240830.pdf
・【2026年12月制度改正】iDeCoの加入可能年齢・拠出限度額が引き上げ(楽天証券)
https://dc.rakuten-sec.co.jp/about/revised/202505/
・共済年金職域部分と退職給付に関する有識者会議 報告書
https://www.gyoukaku.go.jp/koumuin/kaigi/houkokusyo.pdf
・年金払い退職給付(地方公務員共済組合連合会)
https://www.chikyoren.or.jp/nenkin/seido/chouki/taishoku/
・経過的職域加算額(地方公務員共済組合連合会)
https://www.chikyoren.or.jp/nenkin/seido/chouki/keikateki/
いいなと思ったら応援しよう!
この記事は noteマネー にピックアップされました

