公務員iDeCoの出口、見えていますか

2026年12月から、公務員のiDeCoの上限が月2万円から5万4千円になる予定です。2.7倍です。
その経緯は前の記事に書きました。上限を押し下げていた8,000円の正体は、年金払い退職給付という制度の掛金でした。2015年に廃止された職域加算の後継です。
ここから先が、公務員にとっての本題です。
iDeCoは、受け取るときに課税されます。出したときに引いた分を、受け取るときに精算する仕組みだからです。
受け取り方は3つあります。
一時金  → 退職所得
年金   → 雑所得(公的年金等控除)
併用多くの記事が「一時金のほうが有利」と書いています。退職所得控除が大きいからです。
一般的にはそのとおりです。ただし公務員の場合、ここに事情があります。
退職所得控除は、いくらあるのか
まず、控除の額を確認します。
勤続20年以下 40万円 × 勤続年数(最低80万円)
勤続20年超  800万円 + 70万円 ×(勤続年数 - 20年)
そして退職所得は、こう計算されます。
(受取額 - 退職所得控除額)× 1/2 = 退職所得控除の範囲内なら、税金はゼロです。超えた分だけが、しかも半分だけが課税されます。
かなり有利な仕組みです。だから「一時金で受け取れ」と言われます。
では、公務員の控除枠はいくらか。
22歳で入庁して60歳まで勤めると、勤続38年です。
800万円 + 70万円 × 18年 = 2,060万円2,060万円。 相当大きな枠に見えます。
公務員は、この枠を使い切ります
問題はここです。
地方公務員の定年退職者の退職手当は、多くの団体で2,000万円前後です。
控除枠   2,060万円
退職手当  2,000万円前後
   残り   わずか
枠がほとんど残りません。
退職手当の計算方法は別の記事に書きましたが、自分の額は例規から計算できます。おおよその見当がついている方も多いと思います。
ここにiDeCoの一時金を足すと、超えた分が課税対象になります。
しかも、枠を取り合うものが3つあります
もう一つ、公務員固有の事情があります。
退職所得になるものが、3つあるのです。
① 退職手当
② 年金払い退職給付(有期部分)の一時金
③ iDeCoの一時金
特に②は見落としている方が多いのではないでしょうか。
年金払い退職給付は、半分が終身年金、半分が有期年金という構成です。この有期年金の部分は、一時金で受け取ることを選べます。
そして国家公務員共済組合連合会は、こう説明しています。
有期退職年金を一時金で受給した場合は、所得税法上の「退職所得」として、他の所得と分離して課税されることになります。
民間でも、企業年金のある会社なら3つです。ちがうのは、公務員には例外がないこと。年金払い退職給付は、共済組合の組合員である以上、全員にあります。
ただし、②の額は世代で大きく違います
ここは正確に書いておきます。
年金払い退職給付が始まったのは、2015年10月です。 それ以前の職域加算の期間は、掛金を積み立てていません。
つまり、2015年より前から働いている職員は、その期間が対象外ということになります。
制度が始まったのがキャリアの途中だった世代は、それ以前の期間が「経過的職域加算額」になります。こちらは年金で支給され、雑所得です。退職所得控除の枠は使いません。
金額の見当をつけてみます。標準報酬月額40万円、期末手当等が年4.5月、付与率1.5%として概算すると、こうなります。
拠出年数     有期部分(一時金)
 17年       約 90万円
 27年       約150万円
 38年       約220万円
※ 基準利率などにより変動します。目安としてご覧ください。
私の場合、50歳で辞めれば制度開始から17年分、60歳まで勤めれば27年分です。確かに、退職手当2,000万円と並べれば小さな額です。
一方で、22歳で入庁したこれからの世代は、全期間が年金払い退職給付になります。38年分なら220万円。世代が下がるほど、②の額は大きくなっていきます。
ここで、さきほどの経過的職域加算額を思い出してください。あちらは年金で、雑所得でした。
 2015年9月まで  経過的職域加算額 → 雑所得 → 控除枠を使わない
2015年10月から 年金払い退職給付 → 退職所得 → 控除枠を使うつまり、職域加算の期間が長い世代ほど、退職所得控除の枠を取り合う額が小さいということになります。
制度の切り替わりをまたいだ世代は、年金の側では「職域加算がなくなった世代」ですが、退職所得控除の側では、余裕が生まれます。
それでも、無視はできません
では、90万円や150万円は気にしなくてよいのか。
残り枠がいくらかによります。
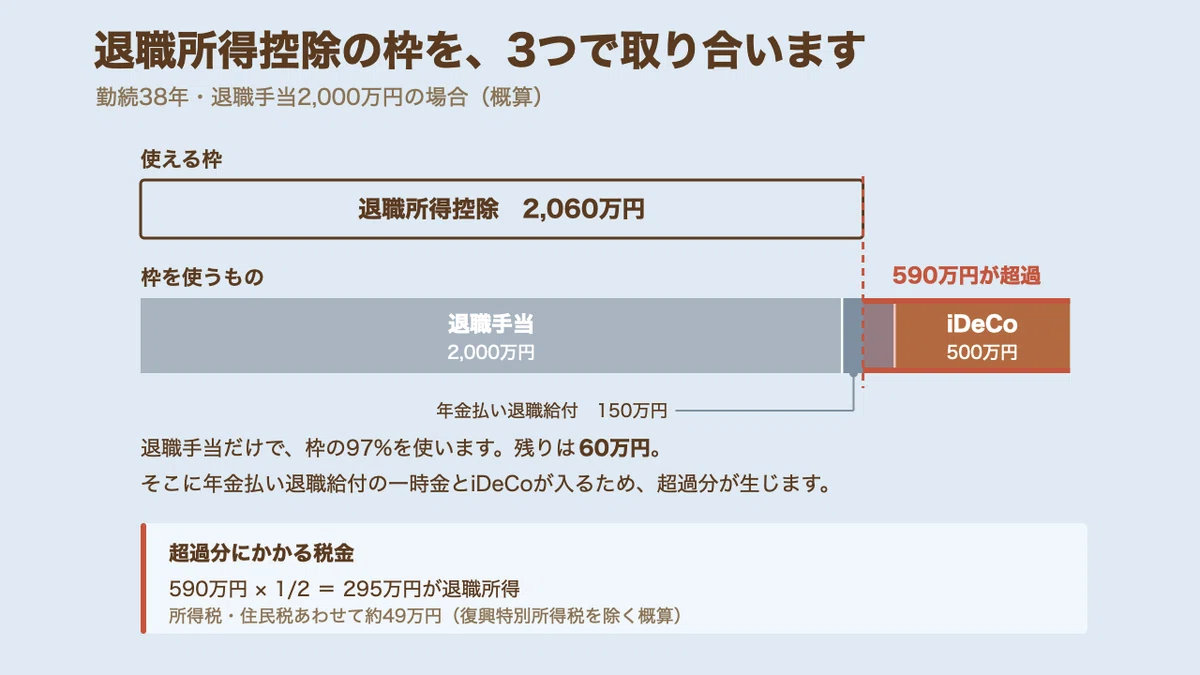
さきほどの計算を思い出してください。勤続38年で控除枠2,060万円、退職手当が2,000万円。残りは60万円でした。
 残り枠          60万円
 有期部分(27年)     150万円
          → 90万円が超過
iDeCoを足す前に、すでに超えています。
しかも、勤続年数が短ければ控除枠そのものが小さくなります。
 勤続38年 控除2,060万円
 勤続35年 控除1,850万円
勤続30年 控除1,500万円早期退職を選べば、退職手当が減ります。同時に、控除枠も減ります。
しかも、減り方が一定ではありません。勤続20年を超えた部分は、控除額が年40万円から70万円に増えます。
 勤続20年以下  1年あたり40万円
勤続20年超 1年あたり70万円 ← 優遇区間早く辞めるということは、この優遇区間を短くするということです。だから勤続20年を超える部分の控除枠は、見た目の勤続年数以上に影響が大きくなります。
②の額は150万円ほどです。退職手当2,000万円と並べれば、小さな額に見えます。
しかし、比べる相手は退職手当ではありません。残っている60万円のほうです。
 退職手当2,000万円と比べる → 150万円は小さい
 残り枠60万円と比べる    → 150万円は大きい
何と並べるかで、同じ150万円の意味が変わります。
図にすると、こうなります。iDeCoの一時金を500万円と仮定した例です。
②だけ、性質が違います
そのうえで、②には他の2つにない性質があります。
一時金にするか、年金のままにするかを、自分で選べるという点です。
なぜ選べるのか。ここにも理由があります。有識者会議の報告書によれば、人事院の調査で民間の企業年金の75.5%が一時金選択の制度を持っていたからです。
民間に合わせる、という設計方針が、ここにも現れています。
①の退職手当は、時期も額も自分では動かせません。③のiDeCoは60歳まで手をつけられません。
②だけが、受け取り方を選べます。
控除枠が足りないなら、有期部分は年金で受け取る。そうすれば退職所得控除を消費しません。
ただし、枠を空けることと、得をすることは別です。
年金にすると雑所得になります。公的年金等控除を超えた分には課税され、しかも社会保険料の算定にも入ります。一時金(退職所得)は、どちらにも入りません。
枠を空けて得た分より、年金にして払う税と社会保険料のほうが大きくなる。標準的な条件で試算したところ、一時金でそろえたほうが約25万円少なく済みました。
多くの公務員にとっては、一時金のほうが有利です。年金が有利になるのは、公的年金等控除に余りがある場合に限られます。
2026年1月、ルールが変わりました
さらに、今年から制度が変わっています。
これまでは「5年ルール」と呼ばれるものがありました。iDeCoを先に受け取り、5年空けてから退職金を受け取れば、控除枠がリセットされるという仕組みです。
60歳でiDeCoを一時金で受け取り、65歳で退職金を受け取る。定年延長が進む中で、これを使う設計が広まっていました。
この期間が、5年から10年に延びました。
ここで間違えやすいのが、期限の付き方です。期限が付いているのは、iDeCoを受け取った日のほうです。
2026年1月1日以後にiDeCoを受け取った → 前年以前9年内が対象(10年空ける)
2026年1月1日前にiDeCoを受け取った → 前年以前4年内が対象(5年空ける)すでにiDeCoを受け取り終えている方は、これまでどおりの5年です。
これまで  iDeCo受取 → 5年空ける → 退職金
これから iDeCo受取 → 10年空ける → 退職金iDeCoは75歳までに受け取る必要があるので、10年空けるのは簡単ではありません。
なお、順番が逆の場合(退職金が先、iDeCoが後)は、以前から19年内が対象です。こちらは20年空ける必要があり、現実的とは言えません。
では、どうするか
入口と出口を、いったん並べます。
入口   年24万円の所得控除   → 確実にプラス
出口 退職所得控除の枠が薄い → 課税される可能性入口の効果のほうが大きい、というのが素直な計算結果です。
さきほどの例で確かめます。20年拠出して96万円の節税効果があったとします。
仮にiDeCoの一時金が500万円で、退職所得控除の枠がすでに埋まっていた場合。
500万円 × 1/2 = 250万円(退職所得)
所得税 250万円 × 10% - 97,500円 = 152,500円
住民税 250万円 × 10% = 250,000円
               合計 約40万円
※ この記事の計算はすべて概算です。復興特別所得税(所得税額の2.1%)は含めていません。また、20年間ずっと同じ税率であること、制度が変わらないことを前提にしています。実際には昇給で税率が上がることも、制度が改正されることもあります。運用益も含めていません。目安として見てください。
入口で96万円、出口で40万円。それでもプラスです。
だから「公務員はiDeCoをやるな」という話ではありません。そこは誤解しないでください。
考えるべきなのは、この40万円を減らせるかどうか、という点です。
枠が広がると、この差はどうなるか
ここで、2026年12月の改正を思い出してください。上限が月5万4千円になります。
同じ20年で計算し直してみます。
拠出額 5万4千円 × 12か月 × 20年 = 1,296万円(元本のみ)入口の効果は、こうなります。
 年64万8千円 × 20% = 年12万9,600円
 20年で 259万円
入口は96万円から259万円へ。 大きく増えました。
では出口はどうか。退職手当2,000万円を受け取った後、控除枠の残りは60万円しかありません。
(1,296万円 - 60万円)× 1/2 = 618万円(退職所得)

所得税 618万円 × 20% - 42万7,500円 = 80万8,500円
住民税 618万円 × 10% = 61万8,000円
              合計 約143万円
並べます。
      月2万円  月5万4千円
 入口    96万円   259万円
 出口    40万円   143万円
  差引  +56万円  +116万円
プラスであることは変わりません。 枠が広がれば、得られる額も増えます。
ただし、出口の負担は40万円から143万円へ、3.5倍になります。
金額が小さいうちは、出口を気にする必要がほとんどありません。枠が2.7倍になると、そうもいきません。
入口が広がるほど、出口の設計が効いてくる。 これが、この記事でいちばん言いたいことです。
出口の設計、3つの選択肢
では、出口の負担を減らす方法はあるのか。3つあります。
選択肢1:年金として受け取る
一時金ではなく年金で受け取れば、雑所得になります。公的年金等控除の対象です。
ただし、老齢基礎年金・老齢厚生年金・年金払い退職給付と合算されます。公務員は年金の額もそれなりにあるので、控除枠を超えれば課税されます。
どちらが有利かは、人によって変わります。
選択肢2:分けて受け取る
一時金と年金を組み合わせることもできます。退職所得控除の残り枠までを一時金で、残りを年金で。
残り枠がいくらかを知っている必要があります。 これは退職手当の額が計算できれば出せます。
選択肢3:年金払い退職給付の受け取り方で調整する
有期年金の部分を一時金にするか、年金のままにするか。ここは自分で選べます。
一時金にすれば退職所得控除を消費します。年金のままなら消費しません。
この選択肢があること自体、あまり知られていないと思います。
順番が決まっている、ということ
もう一つ、押さえておきたいことがあります。
退職手当を受け取る時期は、自分では動かしにくいという点です。
定年退職なら、時期は決まっています。早期退職を選べば動かせますが、それは退職手当の額そのものを変える判断でもあります。
一方で、iDeCoの受け取り時期は、60歳から75歳まで自分で選べます。
つまり、調整できるのはiDeCo側です。退職手当という動かない予定に対して、iDeCoをどう合わせるか。そういう設計になります。
そのためには、退職手当がいつ、いくら入るのかを先に知っておく必要があります。
ここまでを整理します
もう一度、全体を並べます。
【入口】
 2024年12月〜 月2万円
 2026年12月〜 月5万4千円(予定)
 年24万円の拠出で、年4.8万〜7.2万円の節税

【出口】
 退職所得控除  勤続38年で2,060万円
 退職手当    2,000万円前後で、枠をほぼ使い切る
 枠を取り合うもの 退職手当・年金払い退職給付(有期)・iDeCo
 2026年1月〜   iDeCoを先に受け取るなら10年空ける必要
入口の効果のほうが大きい。 これは計算すれば分かります。
ただ、枠が2.7倍になれば、出口の負担も3.5倍になります。金額が小さいうちは気にしなくてよかったことが、そうではなくなる。 それだけの話です。
まず、3つの数字を確認してください
判断の材料になるのは、3つです。
① 定年まで勤めた場合の勤続年数 → 退職所得控除がいくらか
② 退職手当の見込額       → 控除枠がどれだけ残るか
③ iDeCoの現在の残高と拠出額   → 残り枠に収まるか
①は、計算式に当てはめるだけです。
 勤続20年以下 40万円 × 勤続年数
 勤続20年超  800万円 + 70万円 ×(勤続年数 - 20年)
②は、各自治体の退職手当条例に支給率が載っています。 計算方法は別の記事にまとめました。
③は、運営管理機関のサイト等で確認できます。
この3つが並べば、自分の位置が分かります。足りているのか、超えるのか。そこからしか、受け取り方の話は始まりません。
この記事は、見取り図です
iDeCoは、入口の説明ばかりが目立ちます。掛金が全額控除になる、運用益が非課税になる。どちらも事実です。
ただ公務員には、出口に固有の事情があります。退職手当が大きく、年金払い退職給付という3つ目の退職所得があり、受け取るルールが今年変わりました。
やめたほうがいい、という話ではありません。 20年後に「こんなはずでは」と思わないために、いま知っておく価値があるというだけです。
そして公務員には、それを自分で計算できる材料が揃っています。退職手当は例規に、年金払い退職給付は共済組合の資料に、控除の計算式は国税庁のページに書いてあります。
なお、実際にどう受け取るかは、その時点の税制と自分の所得の状況で変わります。金額が大きい方は、税理士や共済組合の窓口に確認してください。この記事は制度の見取り図であって、個別の答えではありません。
制度の話は、ここまでです。
では、自分はどうしているのか。
私は上限の月2万円を拠出しています。ただ、来年からは掛金を最低額まで下げることを考えています。
制度が悪いからではありません。始めた当時の前提が、変わってしまったからです。
その話は、続きの記事に書きました。
公務員のiDeCoについては、3本に分けて書いています。まとめてお読みになる場合は、こちらから。
こちべえ
【出典】
・共済年金職域部分と退職給付に関する有識者会議 報告書
https://www.gyoukaku.go.jp/koumuin/kaigi/houkokusyo.pdf
・年金払い退職給付(地方公務員共済組合連合会)
https://www.chikyoren.or.jp/nenkin/seido/chouki/taishoku/
・有期退職年金を一時金で受給した場合、課税はどのようになりますか(国家公務員共済組合連合会)
https://www.kkr.or.jp/nenkin/q_and_a/jukyu/shikumi/taisyokutou/faq_0071.html
・No.1420 退職金を受け取ったとき(国税庁)
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1420.htm
・令和7年度税制改正の大綱(財務省)
https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2025/07taikou_01.htm
・【2026年12月制度改正】iDeCoの加入可能年齢・拠出限度額が引き上げ(楽天証券)
https://dc.rakuten-sec.co.jp/about/revised/202505/
いいなと思ったら応援しよう!
この記事は noteマネー にピックアップされました

