100年かけてETFを売るんです日銀(*'▽')

日銀の「寝耳に水」な発表で日経平均が下がる!
日銀は「無担保コールレート(オーバーナイト物)を0.5%程度で推移するよう促す」と発表しました。こちらは市場予想通りで驚きはなかったのですが、同時に「ETF等の処分に関する決定」として、日銀保有ETFの売却計画を明らかにしました。この発表を受け、日経平均は上昇から下落へと転じ、9月19日(金)の終値は45,045.81円となりました。
参考資料はこちら(日本銀行公式):
https://www.boj.or.jp/mopo/mpmdeci/mpr_2025/k250919b.pdf
日本銀行の9月の金融政策決定会合資料を確認しました。
ポイントを整理します。
日銀のETF等売却方針(2025年9月決定)
・年間の売却ペースは 市場全体の売買代金の0.05%程度。
・「金融機関から買入れた株式」の売却実績と同程度の規模で進めると明記されています。
・市場への影響を最小化しつつ、必要に応じて売却ペースを一時的に調整・停止する柔軟な仕組み。
実際にかかる年数
日銀の保有するETF残高はおよそ 約37兆円規模(時価ベース) と推定されています(2025年現在)。
今回の資料では、売却ペースは「0.05%程度/年」とされているため、
・仮に 市場売買代金が東証全体で年間700兆円程度 とすると、売却額は 年間約3,500億円規模。
・ETF残高を37兆円とすると、37兆円 ÷ 0.35兆円 ≈ 約106年。
したがって「すべてを売却するには100年以上かかる」という指摘は、おおむね正しい試算になります。
補足(戦略的な見方)
・日銀の立場:一気に売却すれば市場が大混乱するため、極端にゆっくり売却するしかない。100年超というのは「市場混乱を避けるための政治的配慮の数字」と見るべき。
・逆ポジション投資家の立場:この発表は「短期的な需給悪化リスクは限定的」と解釈できる。日銀が大規模に売る意思がない以上、ETF需給に基づくショート戦略は成立しにくい。
・孫子的視点:「退路を断たずに、戦線を長期化させる戦術」。市場への衝撃を与えないため、敵に弱点を見せない戦い方。
日銀は「伝家の宝刀」を抜いた
日本市場がバブルの様相を見せれば、日銀がETFを売却して冷却することができます。まさに「最強カード」です。
「さすがにETF売却はないのでは?」と見られていましたが、実は昨年から「主な意見」において匂わせが記載されていました。
(2024年5月19日に書いたノートでも触れております。)
金融政策決定会合における主な意見(2024年4月25、26日開催分)
https://www.boj.or.jp/mopo/mpmsche_minu/opinion_2024/opi240426.pdf
「Ⅱ. 金融政策運営に関する意見」
・市場動向を踏まえると、保有するETFやJ-REITの取扱いについても具体的議論ができる環境になりつつあると考えられる。
・本行保有FTFの取扱いを検討するにあたり、その処分方法が株式市場の機能に与える影響や市場に及ぼすインパクトの大きさ等を考慮する必要がある。したがって、簡単な解決策はないが、仮に長い時間がかかっても方向としては残高をゼロにていくべきである。
(2024年4月25、26日開催分)
つまり「伝家の宝刀」は以前から準備されており、今回ついに鞘から抜かれたわけです。
「日経平均45,000円突破おめでとう! じゃあ売っていいよね?ETF」
…そんな雰囲気さえ漂います。もっとも100年かけて売るなら影響は限定的で、むしろ切れ味を試す「試し斬り」の段階といえるでしょう。(*'▽')
気になるニュース
10月末に韓国で開催されるAPEC首脳会議で、米中首脳会談が予定されているようです。意外と早いタイミングでの会談ですが、これをきっかけに米中関係が緩和し、経済的に明るい兆しが生まれることを期待します。
投資主体別売買動向の定点観測
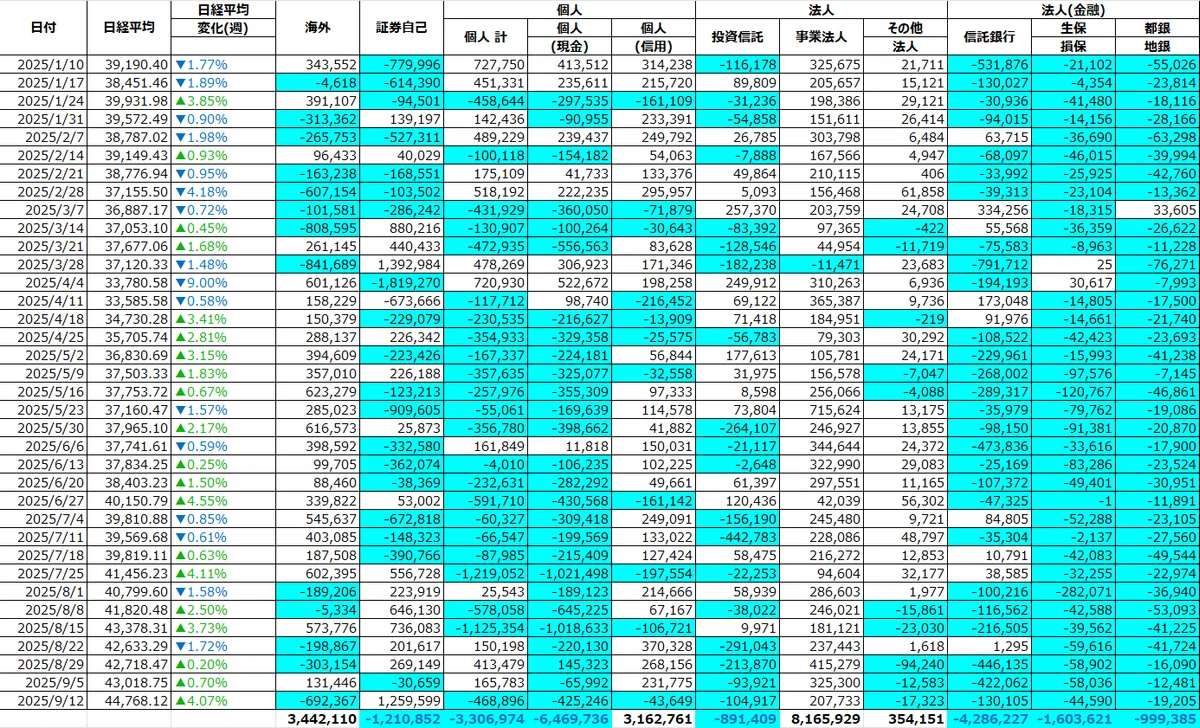
さて、週末となりましたので、市場全体の動向を振り返ってみましょう。
「投資主体別売買動向」は、日本取引所グループが発表するデータで、日本株市場の売買動向を把握する際に役立つ重要な指標です。
海外投資家:主に外国の機関投資家やヘッジファンド
個人投資家:現金取引と信用取引に分かれる
投資信託・信託銀行:年金や企業年金の運用を担当
証券自己:証券会社による自己売買の動向
9月第2週、日経平均は+4.07%と大幅上昇し44,000円を突破しました。注目点は、海外投資家が売り越しにもかかわらず上昇したこと。その後、今週は45,000円台後半まで上昇しましたが、大きく買っているのは「証券自己」です。やはりここには注目です。
また「事業法人」が年始から買い越しを続けています。これは自社株買いを反映していると考えられ、日本株市場も「自社株買い」が株価に強く作用する時代になったと感じます。(*'▽')
来週に向けての展望
4月から米国債10年金利、原油価格、金価格の3点の動きを注目しています。
■米国債10年 利回り
4月11日(金) 4.49%
4月18日(金) 4.32%
4月25日(金) 4.24%
5月2日(金) 4.31%
5月9日(金) 4.38%
5月16日(金) 4.48%
5月23日(金) 4.51%★
5月30日(金) 4.40%
6月6日(金) 4.51%
6月13日(金) 4.40%
6月20日(金) 4.38%
6月27日(金) 4.28%
7月4日(金) 4.35%
7月11日(金) 4.41%
7月18日(金) 4.42%
7月25日(金) 4.39%
8月1日(金) 4.22%
8月8日(金) 4.28%
8月15日(金) 4.32%
8月22日(金) 4.25%
8月29日(金) 4.23%
9月5日(金) 4.07%
9月12日(金) 4.06%
9月19日(金) 4.13% (利回り上昇)
■原油価格
4月11日(金) $61.5
4月18日(金) $64.68
4月25日(金) $63.02
5月2日(金) $58.29
5月9日(金) $61.02
5月16日(金) $62.49
5月23日(金) $60.93
5月30日(金) $60.76
6月6日(金) $64.58
6月13日(金) $72.98
6月20日(金) $73.84★
6月27日(金) $65.52
7月4日(金) $66.49
7月11日(金) $68.45
7月18日(金) $67.34
7月25日(金) $65.19
8月1日(金) $67.27
8月8日(金) $63.88
8月15日(金) $62.80
8月22日(金) $63.66
8月29日(金) $64.01
9月5日(金) $61.87
9月12日(金) $62.69
9月19日(金) $62.68 (価格横ばい)
■金価格
4月11日(金) $3255.4
4月18日(金) $3341.3
4月25日(金) $3298.4
5月2日(金) $3257.0
5月9日(金) $3344.0
5月16日(金) $3187.2
5月23日(金) $3365.8
5月30日(金) $3330.1
6月6日(金) $3346.6
6月13日(金) $3452.8
6月20日(金) $3400.7
6月27日(金) $3302.3
7月4日(金) $3346.5
7月11日(金) $3364.0
7月18日(金) $3358.3
7月25日(金) $3,335.6
8月1日(金) $3,415.9
8月8日(金) $3,491.3
8月15日(金) $3,382.6
8月22日(金) $3,418.5
8月29日(金) $3,530.7
9月5日(金) $3,653.3
9月12日(金) $3,686.4
9月19日(金) $3,705.8 (価格上昇)★
今週は「利回り上昇にもかかわらず金価格が最高値更新」という特徴的な週でした。まさに「ゴールド最強」を象徴する動きであり、世相を映す鏡とも言えるでしょう。
株価は日米ともに強気の上昇が続いています。これはインフレによる通貨価値の低下を反映していると考えられ、株式保有がインフレ対策として有効であることを日々証明しているとも言えます。
高値圏にあるため不安もありますが、インフレ経済が続く限り、この音楽が鳴り止まぬ間は踊り続けるしかなさそうです。(^_-)-☆
