「滞納している学生ローンの報告再開」の影響を考える(*'▽')

滞納している学生ローン
「滞納している学生ローン」というのは私個人の話ではなくアメリカの話です。(-。-)y-゜゜゜
日本でも日本学生支援機構(JASSO)の奨学金制度があります。日本学生支援機構は独立行政法人で、国が設立した法人です。
『4年間に渡る貸与型奨学金の月額と借入総額の目安』
国公立大学(自宅通学)
月額 45,000円 × 48ヶ月 → 総額 約 2,160,000円
国公立大学(自宅外通学)
月額 51,000円 × 48ヶ月 → 約 2,448,000円
私立大学(自宅通学)
月額 54,000円 × 48ヶ月 → 約 2,592,000円
私立大学(自宅外通学)
月額 64,000円 × 48ヶ月 → 約 3,072,000円
日本でも奨学金の延滞に伴う一括請求・訴訟提起といったことが社会問題として表面化しつつありますが、アメリカでは古くから社会問題として議論されてきただけでなく経済にその影を落としている状況が垣間見れてきましたので、今回注目したいと思います。
アメリカの学生ローン制度
アメリカの学生ローンは連邦政府による学生ローン(Federal Student Loans)と民間による学生ローン(Private Student Loans)があります。借入者の約9割は連邦ローン利用者で、民間ローンのみを利用する学生は少数派とのことです。
アメリカの大学(4年間)における学生ローン(貸与型)について、月額および卒業時の借入総額の目安を、制度の種類や平均値にもとづいて整理しました。
項目 金額の目安(USD)
----------------------------------------------------------------
4年間の借入総額(全国平均) 約 29,500ドル
公立大学の借入額(借入者のみ) 約 27,100ドル(年約 6,775ドル)
私立大学の借入額(平均) 約 33,800ドル
月々の返済(標準10年返済) 約 320~336ドル
おおよそ5万円ぐらいの金額を毎月学生ローンの返済に充てることになります。
2023年10月に期限が切れたCOVID-19対応の返済停止措置
CARES法(Coronavirus Aid, Relief, and Economic Security Act)とHEROES法(Higher Education Relief Opportunities for Students Act)により連邦学生ローンの返済と利子が一時停止しておりましたが最終的には2023年9月30日に猶予終了し、2023年10月から返済再開が行われておりました。
2025年5月から信用情報への報告と差し押さえの再開
2025年5月5日から連邦学生ローンの滞納に関する信用情報への報告および強制回収(賃金差押え等)の本格的な再開が行われています。
教育省は声明で、回収再開で返済不履行の学生500万人余りが影響を受けるとし、さらに400万人の借り手の返済が遅れていると付け加えた。
学生ローンの返済は、新型コロナウイルスのパンデミック(世界的大流行)に起因する経済不透明感が高まる中、2020年に救済策として一時返済が停止された。
債務不履行に陥ったすべての借り手が今後2週間以内に、教育省の連邦学生ローン事務局より電子メールによる連絡を受ける。夏の終わりには、債務不履行者の給与差し押さえを開始する通知の送付を始めるという。
近づく夏の終わり
2025年5月より信用情報への報告および強制回収が再開されたということで夏の終わりには債務不履行者の給与差し押さえが始まるようです。
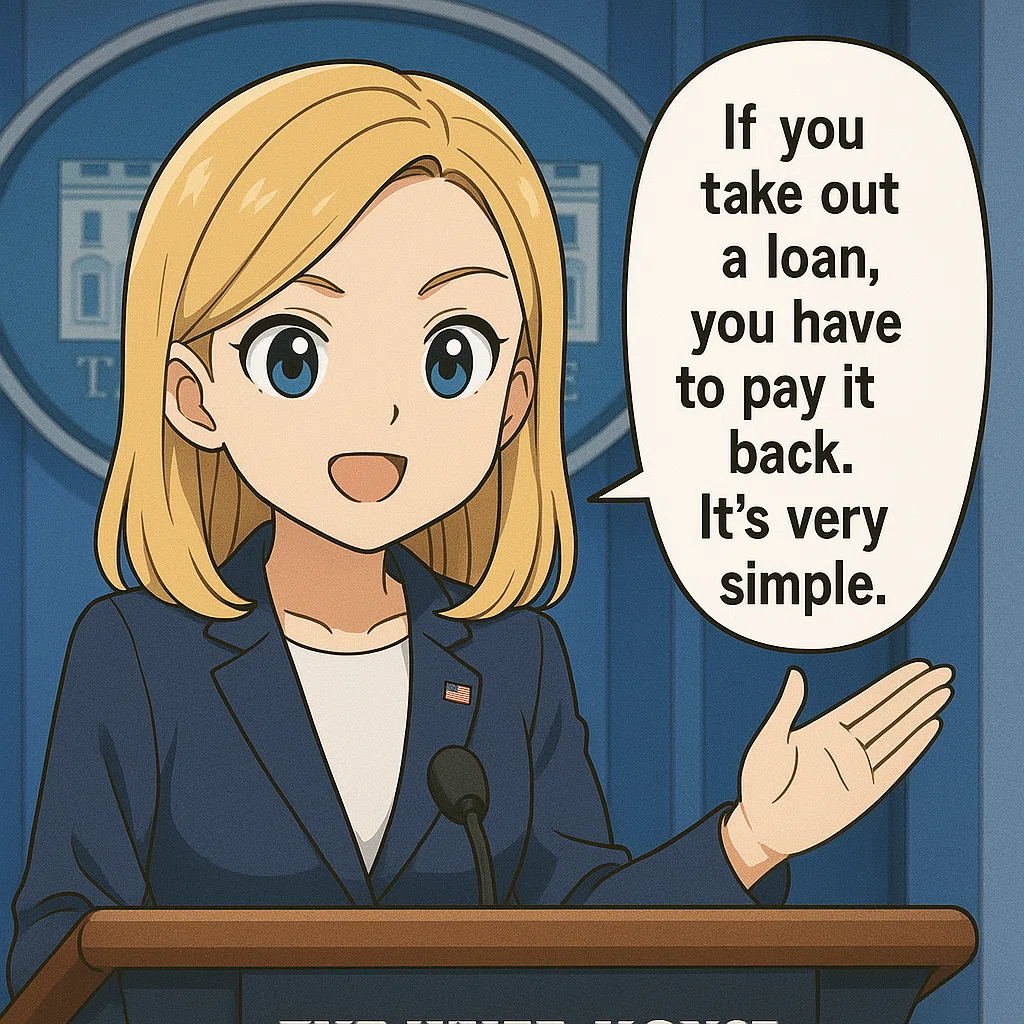
共和党のトランプ政権は民主党のバイデン政権とは異なり学生ローンの債務不履行者に対する姿勢は厳しいものがあります。「借りたものは返すべき」として借金に対して返済義務の明確化を強調したシンプルかつ力強いメッセージを伝えています。
【連邦学生ローン】
[延滞報告] 90日以上で信用情報に報告(多くの連邦ローンは90日基準)
[デフォルト判定] 270日(約9か月)未払いで自動デフォルト
【経済への影響】
[信用情報への影響] 延滞情報の信用報告再開により、多くの債務者で信用スコアが悪化する可能性が高まっています。
[家計の圧迫] 給料からの徴収(差し押さえ)、税還付の差し押さえ、社会保障給付の差し押さえなどが復活し、可処分所得が減少。
[消費行動への影響] 可処分所得の減少が消費抑制につながり、経済成長への下押し圧力となる可能性があります。
「NEW YORK STYLE /ニューヨークのリアルな声」Youtubeチャンネルさんにて分かりやすく情報がまとめられていますので必見です。
統計情報に表れるころには手遅れになっている可能性あり。
日本にいるとアメリカの経済の実態は直接的に把握しずらいと思います。今はYoutubeなどで発信されている現地レポートを通して、早い段階で有益な情報を得られるようになりました。検索すればスーパーマーケットの様子をリポートしてくれている方もいらっしゃいます。
家計債務・信用レポート (2025年第2四半期)
第2四半期の家計負債は18.39兆ドルに達し、自動車ローンの融資も増加
によると、第2四半期の家計債務総額は1,850億ドル増加し、18兆3,900億ドル 最新の家計債務・信用に関する四半期報告書 に達した。住宅ローン残高は1,310億ドル増加し、6月末の時点で12兆9,400億ドルとなった。自動車ローン残高も増加し、130億ドル増の1兆6,600億ドルに達した。住宅ローン組成のペースは若干上昇し、第2四半期の新規組成額は4,580億ドルであった。HELOC残高は90億ドル増加して4,110億ドルとなり、13四半期連続の増加となった。学生ローン残高は70億ドル増加して1兆6,400億ドルとなり、滞納している学生ローンの報告再開により、学生ローン残高が現在滞納しているものから滞納に移行する割合が再び上昇した。第2四半期の総滞納率は高止まりし、未払い債務の4.4%が何らかの滞納段階にある。
ニューヨーク連銀のレポートをこまめにチェックする必要が出てきました。
レポートを見ていて気になったのはHELOC(Home Equity Line of Credit)という、住宅を担保にして現金を借りるローンが個人向けでも存在すること。住宅ローンと違って「回転型(必要な時に必要額を借りられる)」という点が異なるようです。自宅を売らずに資金調達ができるのですが、単純に自宅を担保にした借金という事ですね。アメリカでは様々なローンが生活の中で組み込まれて営んでいるということが分かりました。このレポートは必見です。
気になる雇用統計の動き
【雇用統計ショックが示す「米国経済の実態」】(PIVOT公式チャンネル)
タイミングよくPIVOTでも雇用統計に関して動画が上がっておりました。雇用統計の裏側にある動きを知るにとても良い内容だと思います。
不法移民の急減による経済への影響が大きいことが分かります。
アメリカのインフルエンサーの動画から学ぶ
「why I rent as a millionaire」
Shelby ChurchさんのYoutubeチャンネル (チャンネル登録者数 185万人)
不動産業も営むインフルエンサーの方の動画ですが、アメリカの住宅市場の動向を知るに良い内容だと思います。住宅ローンの金利が高いため、賃貸に住み替えた方がコストを安く抑えられるという話を自身の経験をもとに話されています。
金利の高さがアメリカ経済に与える影響
トランプ政権の関税政策に振り回される毎日ですが、水面下ではアメリカの金利の高さが実体経済に大きな影響を与えてきています。最近の金利引き下げ予測により、米国株も高値推移を続けていますが、そろそろ将来の状況を鑑みて対応する必要がありそうです。(-。-)y-゜゜゜
