「稼ぐ力」強化戦略×経営OS(1日目) ── 国の「宣言せよ」を、自社の財務的成立条件に翻訳する
0.はじめに
「会社の一人当たり付加価値額は、いくらですか」
この問いに即答できる社長は、多くありません。売上高や経常利益はすぐに出てきても、従業員一人あたりがいくらの付加価値を生んでいるかは、案外あいまいなまま日々の経営が回っています。ところが2026年度に、国はこの一人当たり付加価値額を、中小企業政策の中核指標の一つとして明確に位置づけました。会社の規模でも、売上の大きさでもなく、一人がいくら稼いでいるか。そこを正面から問う指標が、政策の軸として前面に出されたということです。
2026年5月20日、中小企業庁は「労働供給制約社会における中堅・中小企業の『稼ぐ力』強化戦略(案)」を公表しました。本日から14日間は、この資料を題材を解説します。ただし、これまでの中小企業白書・小規模企業白書のシリーズと同じく、資料そのものを解説しきることが目的ではありません。国の方向性はちらりと押さえ、そのうえで、自社が何をするのかという行動に翻訳していく。これが本シリーズの一貫した立て付けです。
4月以降、業況DIや価格転嫁率、労働分配率、労働生産性、5ステージ診断、進路A〜E、そして経営OSと、理論の体系は記事のレベルでひととおり整備してきました。ですから今回は、新しい設計図を一から描き直すシリーズにはしません。
すでに手元にある道具を、国の政策という大きな波に当てて、実利を取りにいく、実務寄りの14日間です。読み終えた後に残るのが「また新しい概念を覚えた」ではなく「明日これをやる」になるよう、行動の側に重心を置いて進めます。初日の今日は、その出発点として、自社の現在地を一つの数字で押さえます。姉妹編はブログをご覧ください。
1.国の言葉 ──「稼ぐ力」戦略案が言っていること
①労働供給制約社会
戦略案は、いまの日本を「労働供給制約社会」と定義しました。人口減少によって、人手が構造的に足りなくなっていく社会、という意味です。これは景気の波のような一時的な人手不足ではなく、もう元には戻らない前提条件として位置付けられています。求人を出しても人が集まらない、辞めた人の穴が埋まらない、賃金を上げても他社にさらわれていく。多くの社長が現場で感じているこの肌感覚を、国が政策の出発点として正式に認めた、という読み方ができます。
そのうえで、国は一つの立場を明確にしています。数を増やすのではなく、質を高める。現状維持ではなく、生産性向上や事業再編等に取り組む中堅・中小企業を徹底的に支援する。成長志向の企業を支援する。
資料の言葉を借りれば、人も中小企業も「数よりも質」であり、それら企業を支えることで「稼ぐ力」の強化と賃上げの好循環を目指す、という構図になっています。
補助金の賃上げ要件や、成長投資を前提とした評価軸を見るかぎり、実務上は現状維持の延長線上にある計画では、もはや採択されにくい構造になっています。広く薄く支援を配る時代は、制度がそう書いているわけではないにせよ、構造として終わりに近づいている。現状維持のままで通る前提で支援を考えているなら、この戦略案は、そもそも前提から噛み合いません。
②付加価値労働生産性
では、その「稼ぐ力」とは具体的に何を指すのか。国の答えは、たった一つの式に集約されています。
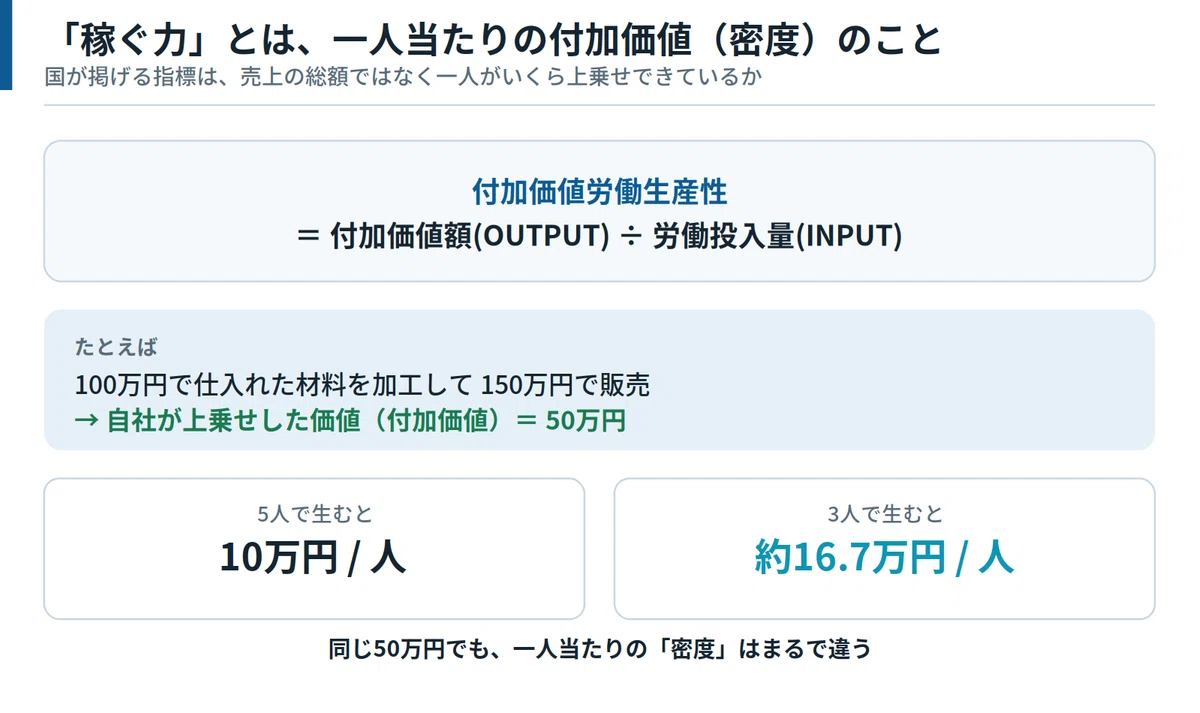
付加価値労働生産性 = 付加価値額(OUTPUT) ÷ 労働投入量(INPUT)
分子の付加価値額は、会社が外から買ってきたもの以上に自社が上乗せして生み出した価値そのものです。分母の労働投入量は、そこに投じた労働の人の量です。
この比率を上げる方法は、突き詰めれば二つに集約されます。分子を増やすか、分母を最適化するか。事業の再構築や事業ポートフォリオの組み替えも、最後はこの二つのどちらかに効いてくるものとして整理できます。
価格転嫁や新製品で付加価値を積み増すか、省力化やAI化で投じる人の量を抑えるか。あるいは、その両方を同時に進めるか。
今回のシリーズで国が示す施策は価格転嫁も、成長投資も、M&Aも、賃上げも、省力化も、その多くがこの式のどちらかの側に効くものとして整理できます。金融やガバナンス、人材の政策のように間接的に効くものもありますが、大づかみには、一見ばらばらに見える政策メニューが、実は一本の式の上に並んでいます。この見取り図を持っておくと、明日以降の各論が格段に読みやすくなります。
この付加価値という言葉は、抽象的に聞こえて、実は身近です。たとえば、100万円で仕入れた材料を加工し、150万円で売ったとします。この差額の50万円が、その会社が自らの手で上乗せした価値、すなわち付加価値です。
同じ50万円を、5人で生んでいるのか、3人で生んでいるのかで、一人当たりの稼ぐ力はまるで違います。人手が足りなくなる社会では、頭数を増やして売上を伸ばすやり方が、そもそも成り立ちにくくなります。だからこそ国は、売上の総額ではなく、一人がいくら上乗せできているかという、密度の指標に照準を合わせたのです。
③付加価値労働生産性と賃上げ
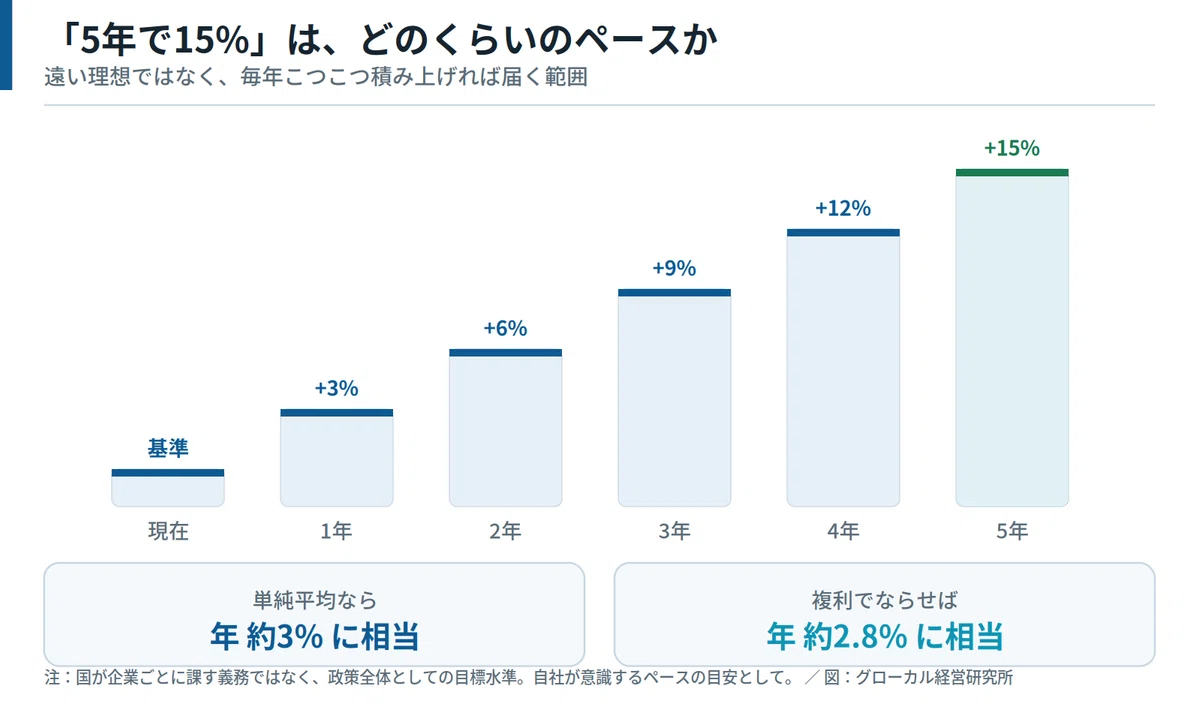
国はこの数字に、明確な目標を置きました。中小企業の付加価値労働生産性を、5年で15%向上させる。これを、2040年の名目GDP1000兆円への貢献につなげる、という青写真です。15%という数字は、単純に5で割れば年3%に相当し、複利でならせば年あたり約2.8%の改善ペースに当たります。これは国が企業ごとに課す義務ではなく、政策全体としての目標水準ですが、自社がどの程度のペースを意識すればよいかをつかむ目安にはなります。
遠い理想というより、毎年こつこつ積み上げれば届く範囲の数字として設計されている点が、この目標の特徴です。逆に言えば、この程度の改善すら起こせない企業は、5年かけて相対的に取り残されていきます。そういう含意も読み取れます。
この戦略案には、もう一つ見落としやすい前提があります。国は賃上げを、単なる分配政策ではなく、人材を惹きつけ、生産性向上投資を促す「供給力強化政策」として、成長戦略の起点に位置づけています。
賃金を上げることによって人材を惹きつけ、生産性向上への投資を促進し、企業の行動を変える。そのような波及効果まで含めて、賃上げを成長の入口に置いているわけです。
ここで注意したいのは、この理屈が成り立つのは、賃上げの原資を稼ぐ力で生み出せている場合に限られるという点です。原資のないまま人件費だけが上がる、いわゆる防衛的な賃上げは、同じ「賃上げ」でも意味がまるで逆になります。前者は成長の起点ですが、後者は体力をすり減らす消耗です。
この違いをどう見分け、どちらの賃上げに自社が向かっていくのかは6日目に改めて扱います。今日の段階では稼ぐ力と賃上げが一本の輪でつながっている、という全体像だけ押さえておけば十分です。
④売上規模で分類される三層構造
そして、この戦略案を貫くもう一つの軸が、売上規模ごとに分類した「三層構造」です。国は中小企業のピラミッドを売上規模で切り分け、層ごとに別々の入口を用意しようとしています。
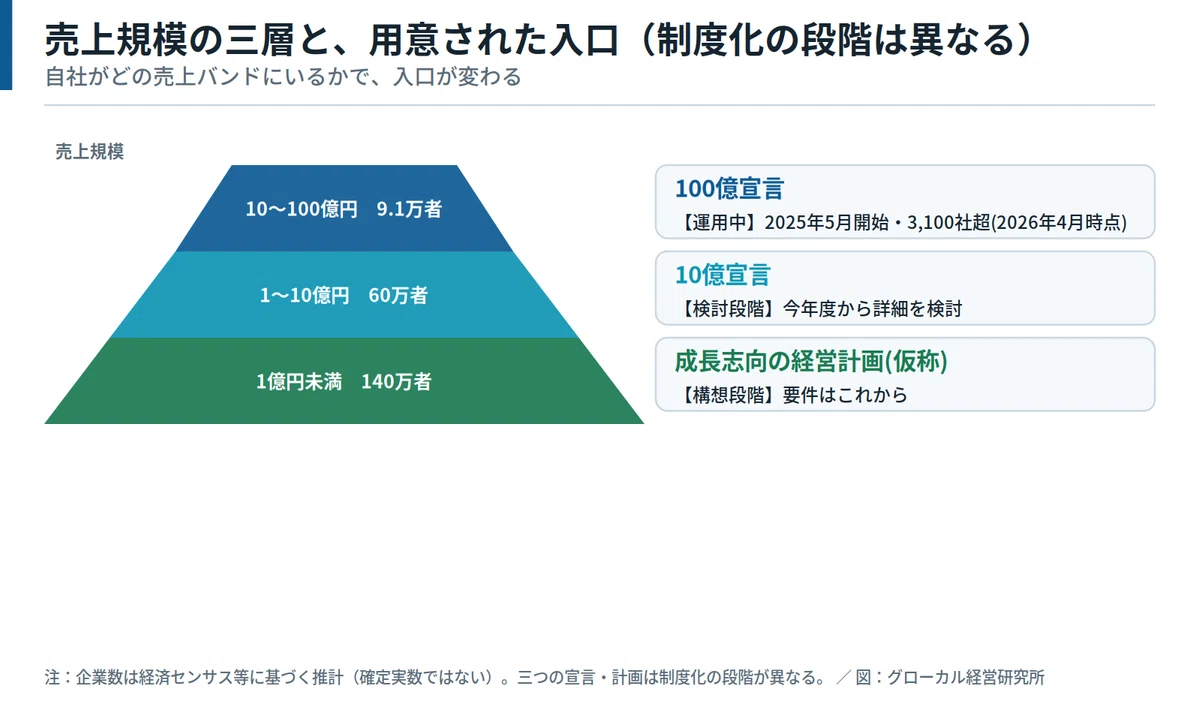
売上10億円から100億円未満の層、これは約9.1万者ですが、ここには「100億宣言」。売上1億円から10億円未満の層、約60万者には「10億宣言」。
そして売上1億円未満の層、約140万者には「成長志向の経営計画(仮称)」。それぞれの層が一段上のステージを目指すための、規模に応じた成長メカニズムを国が組もうとしているわけです。
ただし、この三つは制度化の段階が、そろっていない点に注意が必要です。
既に動いているのは、100億宣言だけです。100億宣言は昨年の2025年5月に開始され、3,100社を超える企業が宣言しています(2026年4月時点)。これに対して、10億宣言は今年度から詳細を詰める検討段階、成長志向の経営計画(仮称)は構想段階にあり、要件や運用はこれから固まっていきます。
つまり、同列に並んだ確定制度ではなく、運用済みのものと、これから設計されるものが、混在しているということです。本シリーズで10億宣言や成長志向の経営計画を扱う場合には、その時点での最新情報に当たり直す前提で読んでください。
ここで大事なのは、この三層が企業の格付けではなく、現在地を測る物差しだという点です。自社がどの売上バンドにいるかで、用意されている入口が変わります。だからまず、自社がどのバンドにいるのかを、冷静に確認するところから始まります。
ここで一点、数字の扱いは注意が必要です。これらの企業数や2040年の見通しは、いずれも経済センサス等をもとにした推計であり、確定した実数ではありません。また、本シリーズで今後扱う各種の経済効果の試算も、一定の前提条件を置いたうえでの推計値です。
国の資料を読むときは、この「推計である」という前提を外さないことが、かえって経営判断の精度を守ります。数字を鵜呑みにせずに、自社の実数と突き合わせる癖をつける。これも初日に押さえておきたい姿勢です。
2.翻訳 ── 国は「宣言」と言うが、社長が問うべきは「成立条件」
①宣言・覚悟よりもまずは成立条件
ここからが、このシリーズの肝です。戦略案を読み込むと、ある種の言葉が繰り返し出てきます。
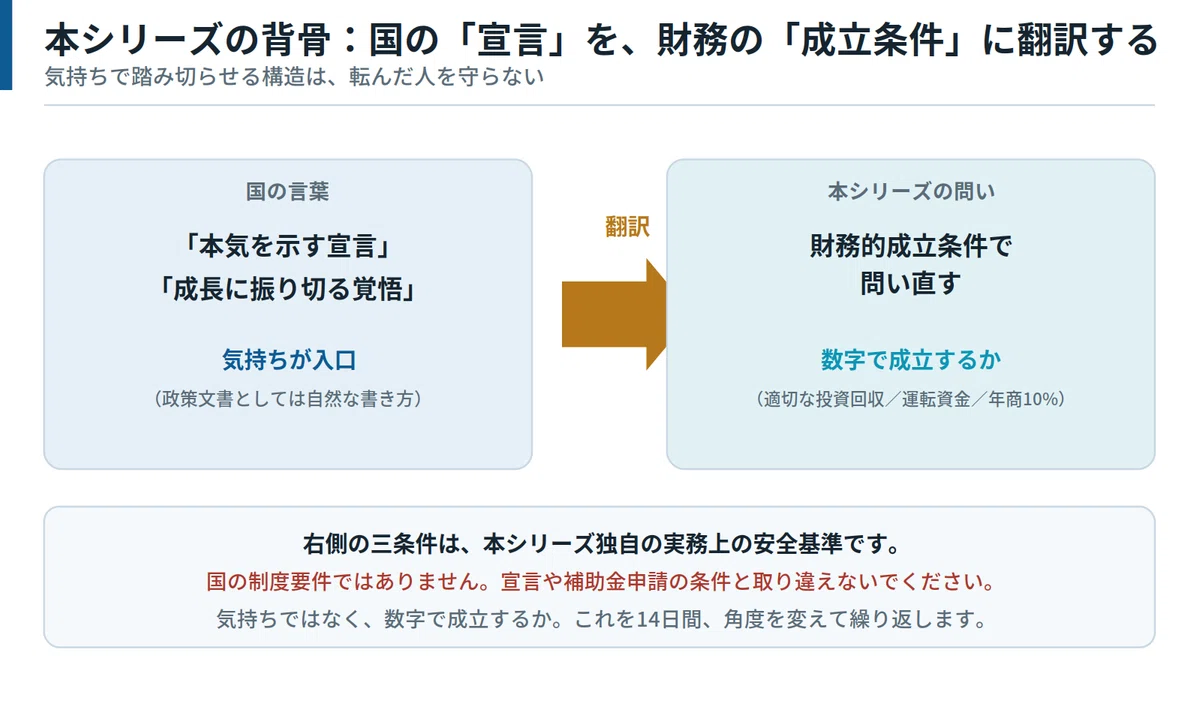
三層の成長メカニズムは、いずれも、「経営者の本気を示す宣言」を起点の一つとして位置づけています。宣言がすべての施策の必須要件というわけではありませんが、多くの施策がこの宣言を出発点として設計されています。
資料のなかには「成長に振り切る経営者の覚悟」という表現も登場します。国の政策文書としてはごく自然な書き方で、気持ちを前面に出して、まずは手を挙げてもらう。そこから支援につなげていく、という流れです。
しかし、この言葉を社長に投げ返すことを本シリーズはしません。ここが、国の資料を要約するだけの解説と、本シリーズとの分かれ目になります。
理由は単純です。気持ちは、経営判断の根拠になりません。仮に、ある社長が「本気だから」と大型の設備投資に踏み切ったとします。宣言の場では、その姿勢は称賛されるでしょう。ところが2年後、想定していた受注が伸びず、金利は上がり、運転資金が細っていく。
そのとき、「あのとき覚悟を問われたから踏み切った」という説明は、社長自身を一円も助けません。気持ちで踏み切らせる構造は、踏み切った本人が転んだときに、その人を守らないからです。背中を押した側ではなく、押されて転んだ側が資金繰りも、従業員の生活も、取引先への支払いも、すべて一人で背負うことになります。
②三つの財務的成立条件
だから本シリーズは国が気持ちの言葉を使うたびに、それを別の問いへ置き換えます。すなわち、財務的成立条件です。
あらかじめ断っておくと、これから示す三つの条件は国の制度要件ではありません。宣言や補助金等の申請にこの三つが求められるわけではなく、あくまで実務上の安全基準として、本シリーズが独自に設定するものです。国の要件と取り違えないでください。そのうえで、具体的には三つに絞ります。
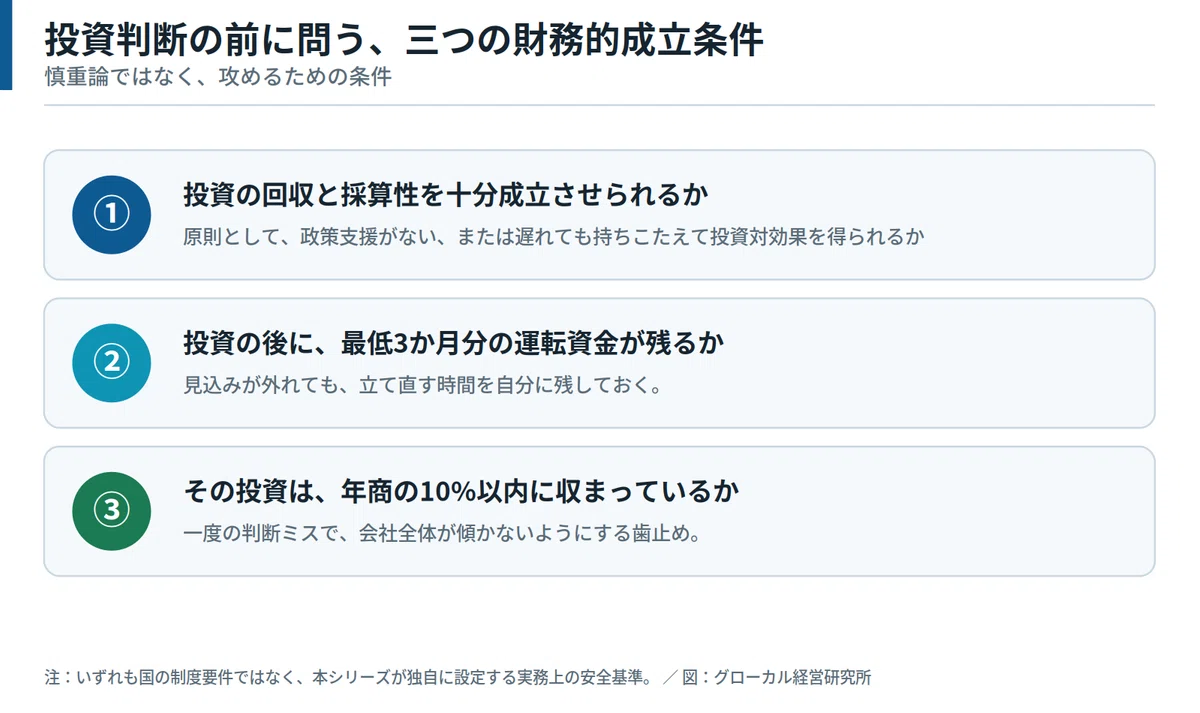
第一に、投資の回収と採算性を十分に成立させられるか。言い換えれば政策支援が得られなくても、あるいは入金が遅れても、持ちこたえて投資対効果を得られるか。
第二に、投資を実行したあとに、最低3か月分の運転資金が手元に残るか。
第三に、その投資は年商の10%以内に収まっているか。数億~数十億円の、大規模系補助金で金融機関の特別支援が取り付けられる場合には、この比率も例外はありますが、安全比率として意識して設計することは重要です。
「本気ですか」ではなく、「この三つを満たしますか」と問う。
これが、宣言を実務に翻訳するということです。
この三つには、それぞれ意味があります。
1)投資の回収と採算性
一つ目の「投資の回収と採算性を十分に成立させられるか」は、計画を外部の追い風に寄りかからせないための問いです。
誤解のないように補足すると、これは「補助金に頼るな」という話ではありません。大規模成長投資補助金や成長加速化補助金のように、数億円から数十億円という規模の支援になると、補助金を織り込まずに投資を決めるほうが、むしろ非現実的です。
問いたいのは、依存しているかどうかではなく、採算が立っているかどうかです。すなわち、補助金や融資といった支援が前提どおりに得られなくても、あるいは入金が遅れても、その投資が回収でき、投資対効果が手元に残るかどうか。ここが立っていれば、支援は回収を確実にし、前倒しするための追い風として、堂々と使えます。
逆に、支援がなければ採算が崩れる計画は、回収の見通った投資ではなく、支援に賭けた投資です。その上で気をつけたいのは、宣言に対して国が用意する支援は、補助金だけではないという点です。補助金に加えて、政策金融による融資、税制の優遇、そして人材確保や伴走といったソフト支援まで、支援は何層にも重なっています。
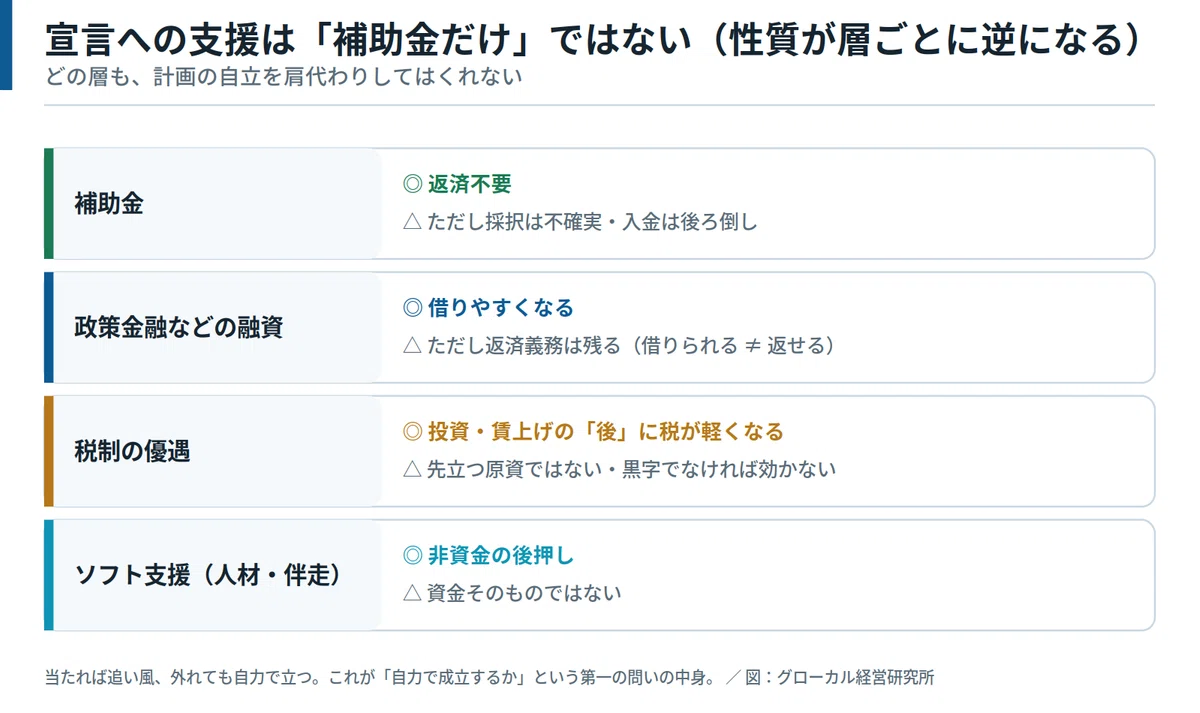
ところが、層ごとに性質がまるで違います。補助金は返さなくてよい代わりに、申請しても通るとは限らず、通っても入金は後ろにずれます。政策金融などの融資は、宣言した企業なら借りやすくなりますが、借りられることと返せることは別の話で、返済義務はそのまま残ります。税制の優遇は、投資や賃上げを実行した後に税が軽くなる仕組みであって、先立つ原資ではありませんし、そもそも黒字でなければ効きません。
ソフト支援に至っては、資金そのものではありませんよね。つまり、どの層の支援も、採算そのものを肩代わりしてはくれないものです。
当たれば追い風、当たらなくても採算で立つ。この前提で計画を組めているか、というのが一つ目の問いです。
2)手元資金の余裕確保
二つ目の「3か月の運転資金」は、見込みが外れたときに立て直す時間を、自分に残しておくための問いです。投資直後に手元資金がゼロに近づく計画は、最初のつまずきが致命傷になります。最低限、金融機関の融資を含めてでも、3か月分の運転資金は確保できる体制を構築しておきましょう。
3)安全圏内での投資の実施
三つ目の「年商10%以内」は、一度の投資判断のミスで会社全体が傾かないようにするための、規模の歯止めです。これらは慎重論ではありません。攻めるための条件です。なお、この基準も数億~数十億円の、大規模系補助金で金融機関の特別支援が取り付けられる場合には、例外はありますが、安全比率として意識して設計することは重要です。
この三つを満たしているなら、社長は気持ちに頼らずとも、堂々と前に進めます。
先ほどの設備投資の例を、もう一度逆から見てみます。
同じ投資でも、踏み切る前に三つの問いを通した社長は、立っている場所が違います。補助金が外れても回収できる計画だと確認できているので、採択発表に一喜一憂しません。
投資後も3か月の運転資金が残る設計なので、受注の立ち上がりが多少遅れても、慌てて安値の仕事を取りにいかずに済みます。
投資額が年商10%以内に収まっているので、仮にこの一手が空振りしても、会社全体が傾くことはありません。
気持ちで踏み切った社長と、数字で踏み切った社長。外から見れば同じ一歩でも、転んだときに立て直せるかどうかが、まったく違ってきます。本シリーズが届けたいのは、この後者の立ち方です。
そして都合のよいことに、この翻訳は国の制度設計とも全く矛盾しません。むしろ整合します。戦略案は成長投資を支える政策金融について、補助金の採否に関わらず投資計画の実現を支援する、と明記しています。
つまり国の側ですら、補助金が当たることを前提にした計画を組ませようとはしていません。補助金は、当たれば追い風になる外部要因にすぎず、計画そのものは補助金なしで立っていなければならない。国の言葉の中に、すでに財務的成立条件の発想は埋め込まれているのです。本シリーズはそれを掘り出して、社長が日々使える問いの形に整えるだけです。
この「国の方向性を、財務的成立条件に翻訳する」という作業が、今日から14日間を貫く一本の背骨になります。価格転嫁の日も、M&Aの日も、賃上げの日も、そして、100億宣言・10億宣言・成長志向の経営計画を扱う日も、最後に問うのは常に同じです。
気持ちではなく、数字で成立するか。同じ問いを角度を変えて繰り返すことで、14日が終わる頃には、この三つの問いが社長の中に道具として残るようになります。それが、このシリーズで持ち帰っていただきたい、たった一つのものです。
3.自社の現在地 ── すでに作った数字を起動するだけ
ここで、これまでのシリーズを思い出してください。
中小企業白書シリーズでは自社の労働生産性を算定し、業況や価格転嫁率、労働分配率を数値化しました。
5ステージ診断でまずは自社の立ち位置を測り、進路A〜Eで、成長・守りを固める・事業転換・承継売却・計画的撤退のどこに向かっていくのかも考えました。小規模企業白書シリーズでは、現金OSと原価OSという、最も基礎的な道具の作り方を扱いました。これらはすべて、いまも有効です。
今日やることは、この既存の数字を、国の文脈に接続するだけです。新しいフレームワークを覚える必要はありません。むしろ、ここ一か月以上「○○OSを構築する」という話が続いてきたので、そろそろ概念の話はお腹いっぱい、というのが正直なところだと思います(笑)。
それで構いません。今回のシリーズはOSを新たに作り込む勉強会ではなく、すでにインストールした道具を動かして実利を取る実務編です。OSは自社の行動を整理するための引き出しとして使えば十分で、毎回その設計図を引き直す必要はありません。主役はあくまで、国の動きと、それに対する自社の行動です。
たとえば、5ステージ診断で自社の立ち位置を既に把握している方は、その結果を今日の数字の横に並べておくだけでいい。進路A〜Eで方向性をつけた方は、それが今日の三つの分岐のどれに当たるのかを確認するだけでいい。
前シリーズで作った数字には、ここで改めて、命が吹き込まれます。一か月かけて積み上げてきたものが、国の政策という外圧と重なって、初めて行動の根拠に変わる瞬間です。
だからこそ初日の自己点検も、新しいことではなく、すでに持っている数字を一つ、国の式に当てはめるところから始めます。
4.今日動かすこと ── 一人当たり付加価値額と、三つの分岐
今日の行動は、自社の一人当たり付加価値額を出すことです。
付加価値額は、おおまかには、売上高から外部購入費(材料費・外注費・仕入原価など)を、差し引いたものです。これを常勤換算した従業員数で割れば、一人当たり付加価値額が出ます。
直近3期分を並べると、自社の生産性が上がっているのか、横ばいか、下がっているのかという推移も見えてきます。そして、その数字に1.15を掛けたものが、国が掲げる5年後の到達目標に相当します。
具体的な記入例や計算の手順、業種ごとの目安は、本日のブログ側にて用意しますので、実際の数字あわせはそちらで進めてください。noteでは、その数字が何を意味するのかという「読み方」に集中します。
一人当たり付加価値額を出すと、社長の前に三つの分岐が現れます。
一つ目は、分子を増やす道です。価格転嫁や、新製品で付加価値そのものを積み上げる方向で、同じ人数のまま稼ぐ力を高めます。明日扱う価格転嫁は、この道の入口にあたります。
二つ目は、分母を最適化する道です。省力化やAIで投じる人の量を抑えて、少ない人数で同じ価値を生む方向で、人手不足とは相性のよい選択です。
三つ目は、その両方を同時に進め、規模そのものの拡大を目指す道です。100億宣言・10億宣言・成長志向の経営計画は、いずれもこの三つ目に位置づけられます。
どの分岐を選ぶかは、今日の段階では仮決めで構いません。直近3年で単価を引き上げられたのか、新商品の売上比率は上がっているか、価格転嫁率は業界平均を超えているか。あるいは、省力化投資を実施したか、一人あたりの売上高は上がっているか。
こうした手元の事実をいくつか確認すれば、自社が分子側で勝負すべきか、分母側で勝負すべきか、おおよその方向は見えてきます。詳しい確認項目もブログに整理しますので、今日のところは「うちはどちらかと言えば分子か、分母か」という方向の見当をつけるだけで十分です。残りの13日間で、その見当を確かなものに変えていきます。
5.進路を描く ── どの道も、最後は財務的成立条件に行き着く
①二つの誤解
ここで、初日のうちに二つの誤解を解いておきます。
一つ目。三つ目の「規模拡大の道」は、必ずしも売上規模を追うことを意味しません。戦略案自体が、10億宣言や成長志向の経営計画について、売上を拡大する道と、高収益型を目指す道の二択を明示しています。
規模を一段上げるのか、規模はそのままで利益率を高めるのか。一人当たり付加価値額という指標は売上を増やさなくても、付加価値率や生産性を上げれば改善します。たとえば、薄利の受注を減らして高採算の仕事に絞り込めば、売上は横ばいでも一人当たり付加価値は上がります。
規模拡大が唯一の正解ではない、という点は初日に押さえておきたいところです。宣言という言葉の響きに引きずられて、規模を追うこと自体が目的化してしまうのが、最も避けたい誤りです。
二つ目。これは前シリーズから一貫している原則ですが、下請けのまま受注量を増やすことは、本シリーズでは進路として扱いません。
国の戦略案も、価格交渉力の弱さや下請構造を中小企業の課題として明確に挙げています。取引量を増やしても価格決定権を相手に握られたままでは、付加価値は構造的に外へ流れ続けます。
忙しくなり、人も設備も増やしたのに、一人当たり付加価値は一向に上がらない。これは進路ではなく、課題が温存されたまま規模だけが膨らんでいく状態です。受注を増やす前に、その受注の価格を、自社が決められるのかを問う。順番が逆になっていないかを、ここで確かめておきます。
②最後は財務的成立条件に行き着く
そして、三つの分岐のどれを選んでも先で待っているのは同じ判定です。
分子を増やすなら、価格交渉や新商品開発の原資をどこから出すのか。分母を最適化するなら、省力化やAIへの投資が補助金や融資といった外部の支援に寄りかからずに成立するのか。
両輪で宣言するなら、その投資計画は年商10%以内で、実行後に3か月の運転資金を残せるのか。
どの道も、最後は財務的成立条件に行き着きます。逆に言えば、初日に一人当たり付加価値額を出しておくことは、この14日間で繰り返し問われる成立条件を、自社の数字で考えるための土台になります。
数字のない議論は、どこかで気持ちの話に逆戻りします。それを防ぐための、最初の一手が今日の計算です。
6.行動の要請と、伴走で詰めることの重要性
最後に、今日からの14日間をどう読み進めてほしいかを書きます。
財務的成立条件という三つの問いは、言葉にすればシンプルです。けれど、これを社長が一人で詰め切るのは、想像以上に難しい作業です。自社の数字には、どうしても見たい方向にバイアスがかかります。
投資をしたいときには成立条件が甘く見え、慎重になりすぎているときには過度に厳しく見える。売上の見込みも、原価の積み上げも、自分の希望が混じります。
そして、もし一人で判断して外したとき、その失敗の責任は誰とも分け合えないかたちで社長一人に残ります。先ほど、国の気持ちの言葉を本シリーズが使わない理由を書きましたが、根は同じです。一人で気持ちを固めて踏み切る構造は、転んだ人を守らないのです。
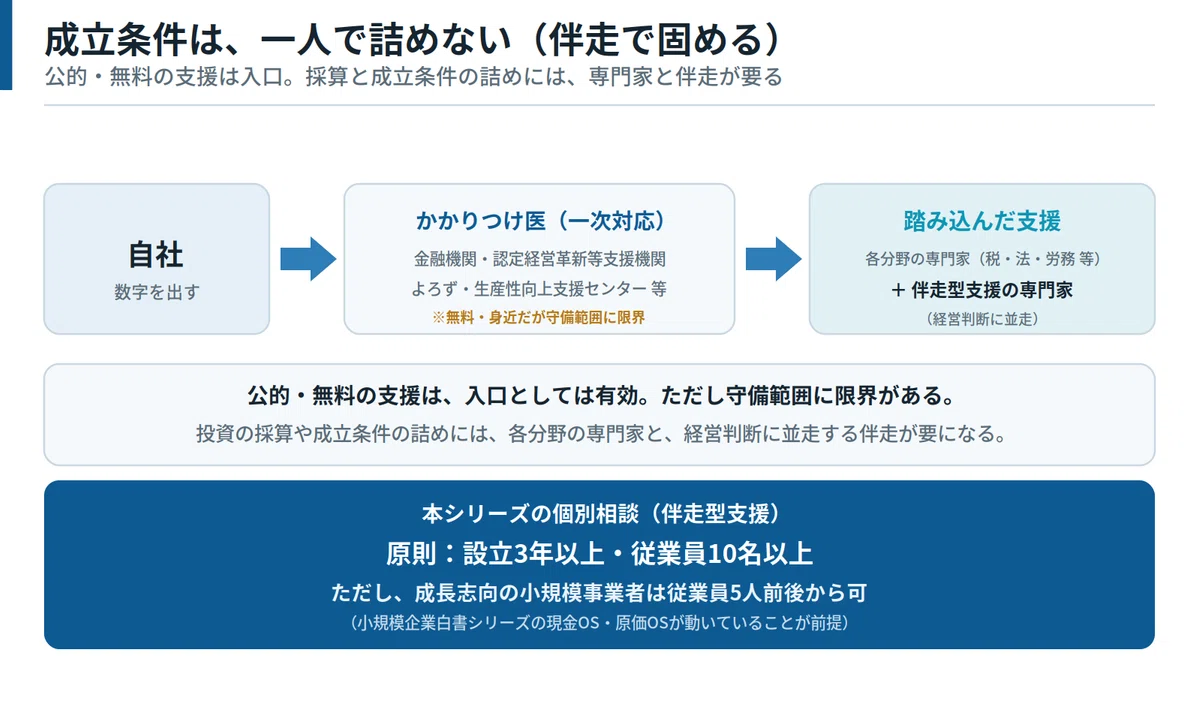
だからこそ、第三者の目を入れることが重要になります。これは精神論ではなく、実務上のリスク管理です。自社の数字を、利害のない第三者と一緒に見る。甘く見積もっている箇所を指摘してもらい、過度に怖がっている箇所をほぐしてもらう。
その作業を経た計画は、社長が一人で固めた計画よりも、はるかに失敗時の備えが整っています。そして都合のよいことに、国の戦略案自身がこの伴走の必要性を一つの柱に据えています。資料の後半では、税理士などの認定経営革新等支援機関や金融機関を「かかりつけ医」、よろず支援拠点や生産性向上支援センターといった専門機関を「専門医」と位置づけ、両者が地域の中小企業を継続的に支える伴走支援体制を強化する、という方向が示されています。国の側も、社長を一人にしない仕組みづくりへ動いている、ということです。
この14日間は、ぜひ、第三者の目を入れる前提で読み進めてください。明日からの各回で、価格転嫁、成長投資、M&A、賃上げ、そして各層の宣言と、財務的成立条件を問う場面が次々に出てきます。
その一つひとつを、社長一人の判断で終わらせず、数字を一緒に見てくれる相手と詰めていく。それが、宣言を絵に描いた餅で終わらせず、実利につなげるための、最も現実的な進め方です。
本シリーズの個別相談は、設立3年以上・従業員10名以上を一つの目安にしています。財務的成立条件を意味のある精度で問うには、それなりの事業の厚みと、数字の蓄積が必要だからです。ただし、成長志向の小規模事業者については、従業員5人前後から相談をお受けします。ぜひお問合せフォームよりご相談ください。
小規模企業白書シリーズでお伝えした現金OS・原価OSの基礎が動いていれば、この規模からでも、成立条件を問う意味は十分にあるからです。
この目安に当てはまる方は、今日出した一人当たり付加価値額を手元に置いたうえで、お気軽にご相談ください。その数字を起点に、自社がどの分岐に向かうのが財務的に成立するのかを、一緒に整理していけます。目安に当てはまらない規模の方も、14日間を通じて自社の数字を育てていくことはできますので、まずは今日の計算から始めてみてください。
初日に持ち帰っていただきたいことは、多くありません。国は「稼ぐ力」を一人当たり付加価値額という一つの数字で定義し、5年で15%の改善を求めている。その入口として、自社の売上バンドに応じた宣言や計画が用意されている。
けれど、その入口をくぐるかどうかを決める物差しは、国の言う気持ちではなく、投資の回収と採算性が成立するか、3か月の運転資金が残るか、年商10%以内か、という三つの財務的成立条件である。まずは自社の一人当たり付加価値額を一つ出し、この三つの問いを胸に置く。それだけで、明日以降の各論の受け取り方が変わります。
明日は、価格転嫁・取引適正化の強化を、原価OSという道具に当てていきます。官公需30兆円の改革や、取適法の全業種への展開という国の動きが、自社の請求書と契約書に何を求めてくるのか。そして、交渉のテーブルに着く前に、自社の原価がそもそも見えているのか。そこから始めます。
