夫婦での資産形成が難しすぎる話

1.我が家の家計は火の車。
2024年、我が家の赤字は68万円。
簿記や経理の知識をフル活用し、家計管理や資産形成を始めてみたものの、やってみると意外と難しい。
家計改善のイメージはできても、現実はなかなかイメージ通りにはいきません。
私たち夫婦も、家計やお金に対する意識や価値観の違いなどから、何度か躓きました。
しかし、現在はパートナーの経済的パーソナルスペースを尊重することや、家計に資産構造からアプローチすることなど、ポイントを抑えた家計管理で、家計も夫婦関係も良好になってきました。
そこで今回は、夫婦や家庭での家計管理に悩む方のモヤモヤを、少しでも解消出来ればと考え、我が家の取組みをベースに解決策を記載していきます。
もし読んでくださる方がいれば、家計の悩みや解決策について、コメントで教えていただけるととても嬉しいです!
2.我が家の問題
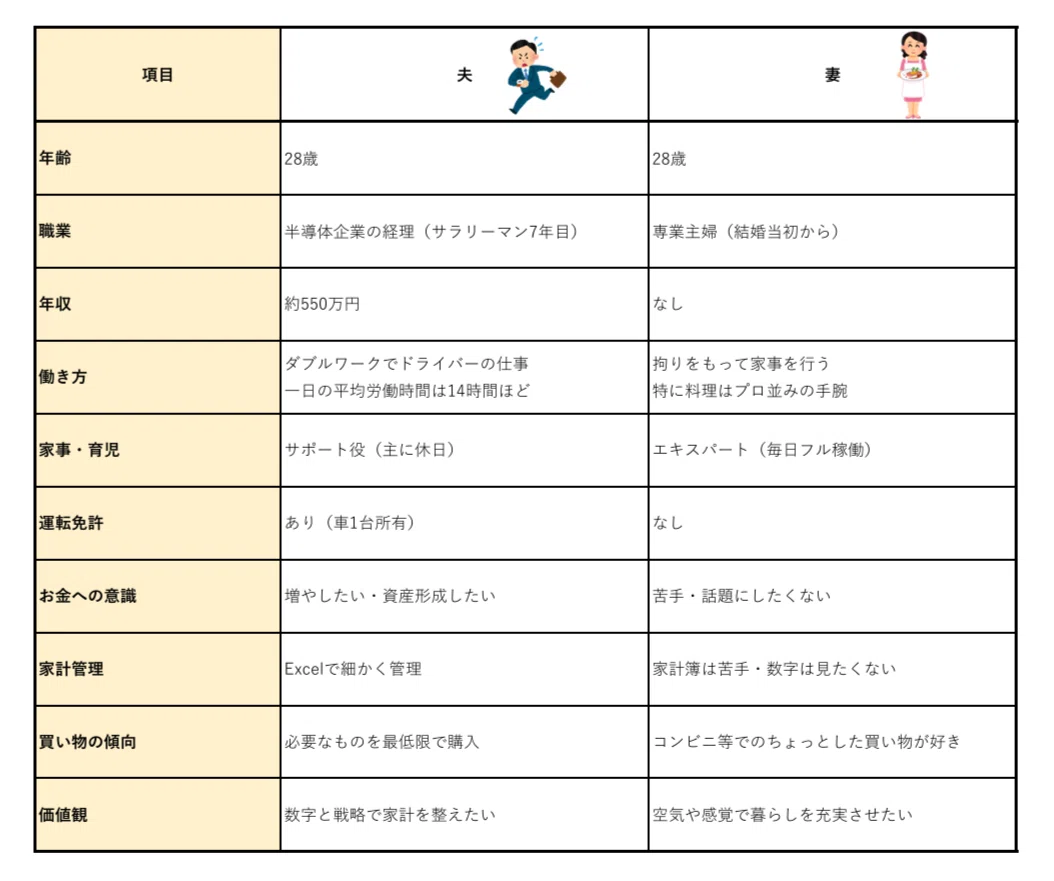
我が家は、サラリーマンの夫と専業主婦の妻の2人世帯。
第一子の出産に向けて家計管理を始めてみたものの、お互いの意識や価値観のズレから、度々夫婦の仲が険悪ムードになってしまうこともありました。
家計改善に取り組み始めた頃の筆者夫婦の状況 ↓
「自分が頑張って稼いでるのに、パートナーが協力的でない」
「節約してるのに、自由に使うと罪悪感が湧く」
「家族全体となると、お金の出入りが複雑で、把握しきれない」
「なぜかお金の話になると空気が重くなる」
家計の悩みは夫婦の関係や、お互いの感情とは、切っても切れないものなのだと痛感しました。
3.パートナー勘定
監視し合うような家計管理はしたくないけど、家計の全体像から最適な行動を選択したい。
その中で生まれたのが「パートナー勘定」という考え方です。
我が家の場合、夫である私が主体的に家計を管理しているので、パートナー勘定は、「妻」という名称に設定しています。
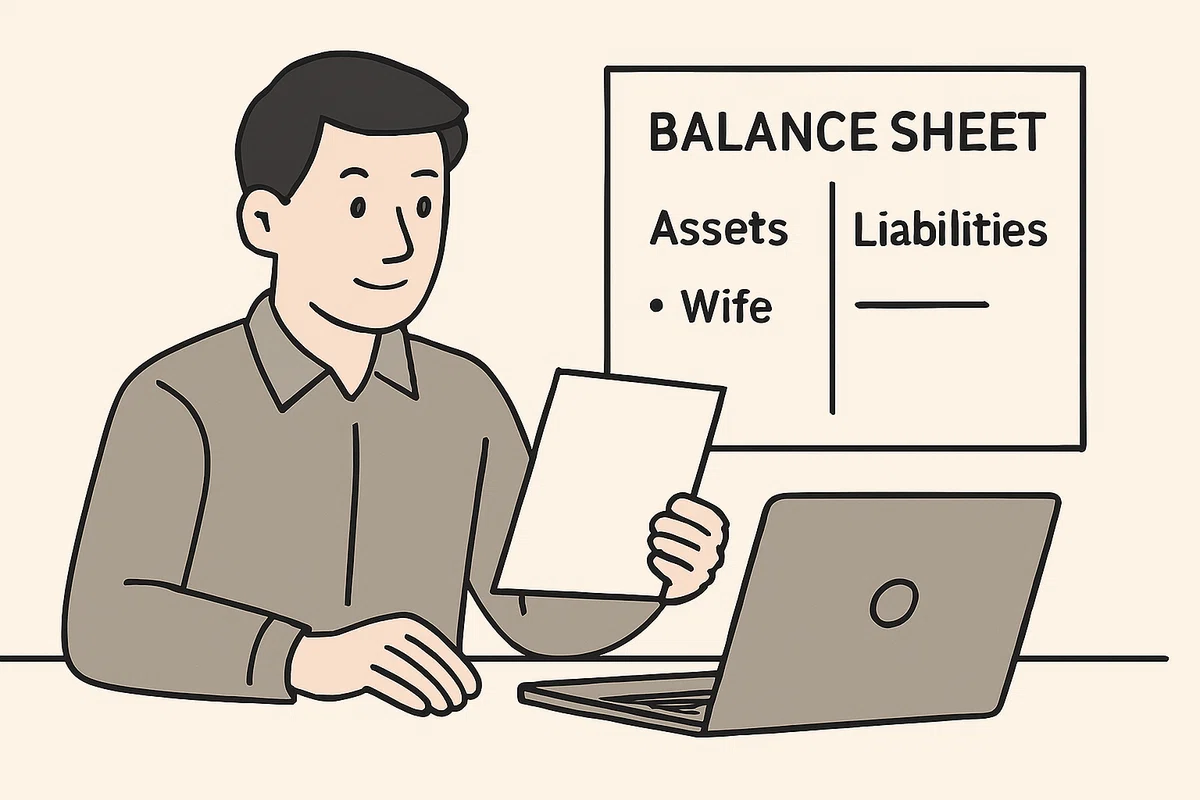
この、「パートナー勘定」がなぜ家計の悩みを解決したのか掘り下げてみます。
夫婦での家計管理、どこで行き詰まる?
そもそも、家計管理で行き詰るポイントはどこにあるのか?
家計には、食費や光熱費、家賃住居費や娯楽費などの様々な項目がある。
これは、費目(P/L)で見た家計です。
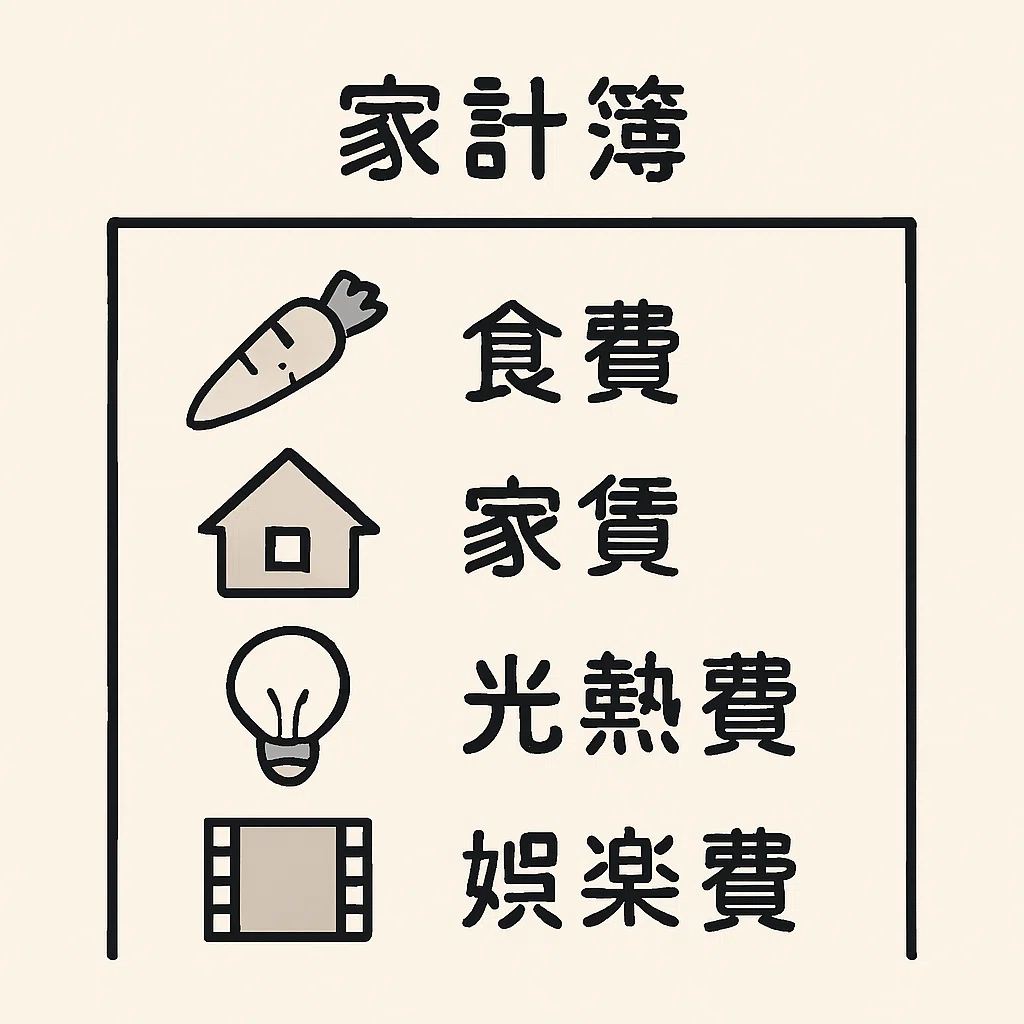
費目による家計管理の限界
ここで、お互いに全ての支出をオープンにして、全ての●●費の発生を把握することは現実的に可能なのでしょうか?
・通販の買い物
・夫が会社から現金で受け取った手当金
・妻が外出先で飲んだ自販機のジュース代
・買い物に行った際の駐車場代
・親戚からもらったお小遣い
1人分ならなんとかなるかもしれません。
しかし、家計や資産形成への関心よりも、お金に対する苦手意識や警戒心を強く抱くパートナーに、
・全てのレシートの保管
・通販での買い物記録
など、全ての報告や開示を求めて、気持ち良く協力していただくのは難しいものがあります。
実際に我が家では、「食費として集計されることを考えるとスーパーでの買い物が憂鬱になる!」と、妻が教えてくれたことがありました。
経済的パーソナルスペースの侵害リスク
つまり、無理やり上記のような項目を把握しようとすると、パートナーや家庭に、大きな不満が生まれてしまう可能性が高いということです。
・お金のことを監視されていて、自由を制約されている気分になる
・支出に関して強い罪悪感を覚えるようになって欲しいものが買えない
要するに経済的パーソナルスペースが確保されていないと感じてしまうということです。
そこで、費目で見た家計で相手の分まで把握して家計簿を作ろうと考えるのはやめました。
しかし、家計のことは自分ひとりだけが頑張るのでは、まるで片側しか漕いでいないボートです。なかなか前に進むことができません。
ではどうするか。
4.資産構造(B/S)で見た家計で考える
例えば現金や預金、投資金額、住宅ローン残高などの項目がいくらあるのかを把握し、その推移から家計を見ます。
お互いの資産はそれぞれ別集計
家計の資産や負債が誰の持ち物なのかに着目して見てみると、我が家の場合、夫の持ち物 + 妻の持ち物 = 家計全体の持ち物 とみることが出来ます。
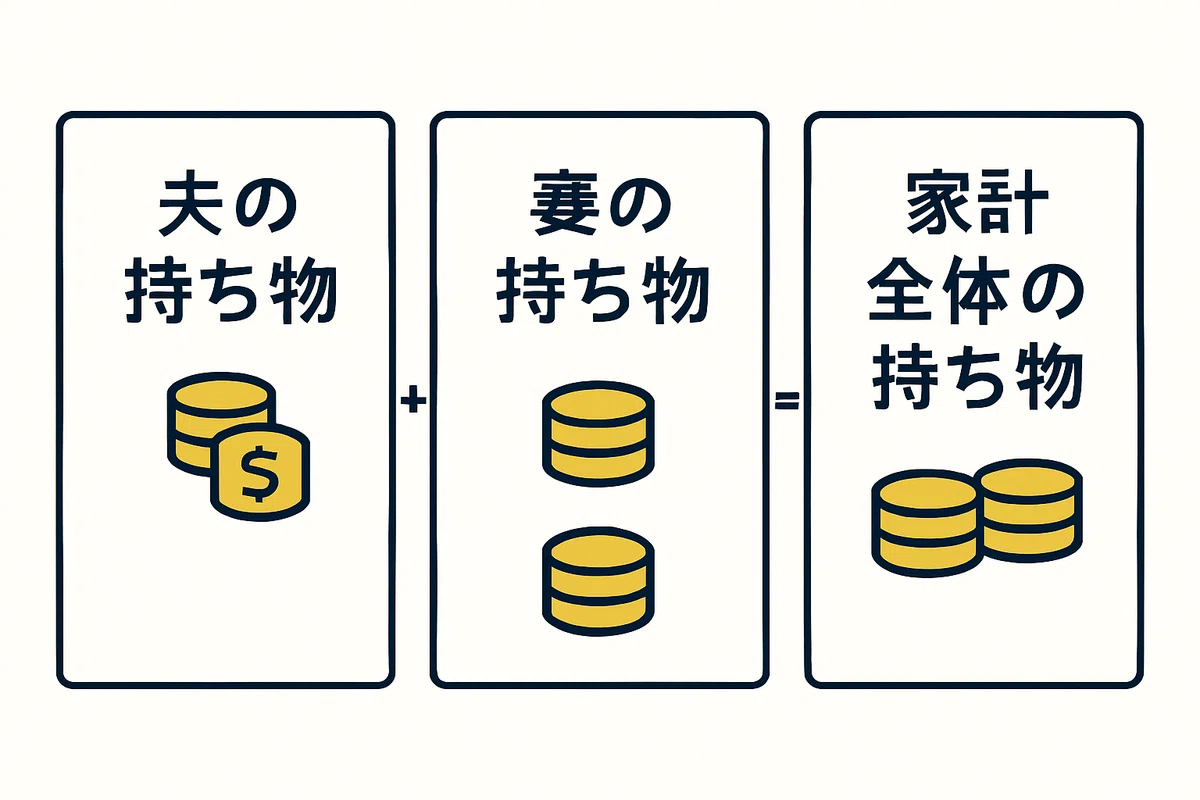
家計資産の棚卸
我が家では、月一回、夫婦それぞれの資産負債を棚卸して共有しています。
逆に言うと、それしかしていません。
妻にも、現金、各種預金、電子マネー、商品券、カードの引落予定額、ローン残高など、予め項目を決めて、集計してもらっています。
重要なのは、ここでパートナーに、全ての資産負債全項目の詳細を開示してもらう必要はないということです。きちんと目的を伝えたうえで、資産-負債で計算される、純資産の金額を確認出来れば十分です。
そして、このパートナーの純資産額こそ、パートナー勘定として夫婦や家族の家計資産表に記録される今回のキーポイントです。
前月の棚卸結果と、今月の夫から妻への支給金額の合計から、当月の棚卸結果を差引して、月中の増減額を算出し、家計簿(PL)に計上します。
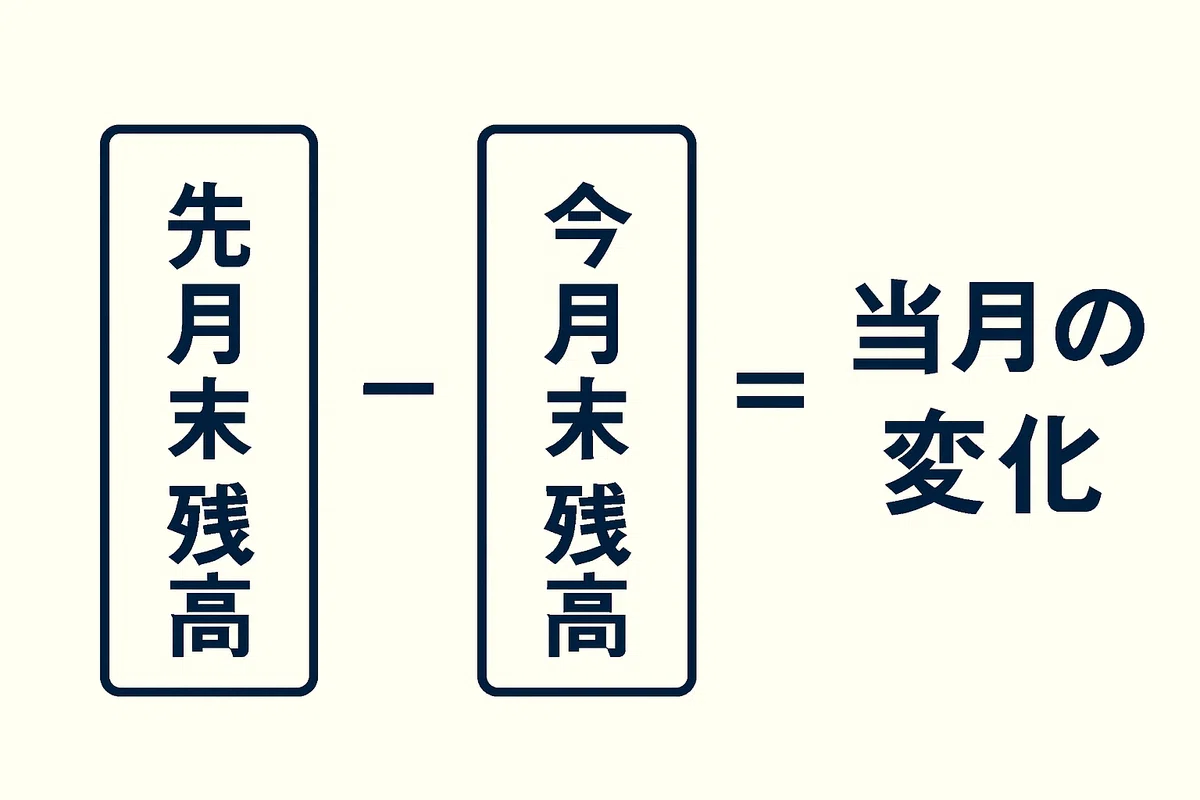
簿記に精通する方に向けて言うならば、パートナー勘定は、"棚卸資産として、棚卸計算法によってのみ把握する" ということです。
経済的パーソナルスペースを確保する
つまり、妻個人の臨時収入や各支出項目などはすべてこの増減額の中に含まれ、あえて変動要因が詳しく見えないようになっています。
こうすることで、妻が経済活動を罪悪感なく自由に行い、妻個人の経済的パーソナルスペースを守れるようにしています。
棚卸結果の推移をグラフ化するなどして、パートナーに、自分の純資産額の推移に対して、ポジティブな関心を持ってもらうことも出来ます。
棚卸については、家計資産の現状を、"成果" や "成績" としてではなく、 "ただの数字" として把握することで、将来への適切な備えや、戦略的な資産形成を行いたいという意思を伝えれば、パートナーの方も理解してくれるはずです。
5.まとめ
・家計を支配するのではなくマネジメントすること
・パートナーの経済的パーソナルスペースを尊重すること
・資産構造から家計にアプローチすること
これらのポイントをおさえることで、夫婦で、家族で、楽しく家計管理や資産形成に取り組むことができるというお話でした。
6.我が家の近況
我が家では、パートナーの個別の支出に関しては、むしろ一切尋ねないようにすることで、相手の自由や考え、経済的パーソナルスペースを尊重するように心がけています。
また、毎月の純資産額の推移を夫婦、家庭で確認し、前向きにコミュニケーションを行うことで、家計に対して、ひいてはお金に対してポジティブな雰囲気の家庭にしていくことが出来ています。
この方法を継続して半年以上経ちますが、以前お金の話になるだけで機嫌を損ねていた妻が、毎月の棚卸で資産額を確認した後、積極的に推移についての考察や、ポイントの活用法などを楽しそうに話してくれるようになりました。
さらに、家計改善のため毎日お弁当を作ってくれたり、夫婦で禁煙に成功したりと、別人ならぬ別夫婦のような家計改善を達成しております。
妻には本当に感謝してもしきれませんね…。
7.最後に
ここまで、我が家の実例をベースに、スマートな家計改善に繋がるテクニックとして、パートナー勘定を用いる方法を紹介してきました。
今回ご紹介したのはあくまで手段です。
大事なことは、夫婦や家庭でお互いがお互いを尊重し合い、ベクトルを合わせて家計管理を行って行くことだと思います。
最後まで読んでいただき本当にありがとうございました。
この記事を最後まで読むような人は家計管理の変態なのかなと思いますので、同族として、是非フォローなどもお願いしたいです!
他にも関連する記事を書いているので、気になる記事があれば是非読んでみてくださいm(__)m
いいなと思ったら応援しよう!
 おいしいビールが飲みたいです🍺何卒よろしくお願い申し上げます🍺
