【体験談】ストックオプション行使で年収1380万円に。年末調整で追徴税32万円の衝撃と原因を解説

12月、会社から年末調整の結果が届きました。そこに記載されていたのは「追徴税:約32万円」という文字。
正直、目を疑いました。
今年、私はストックオプションを約430万円分行使していて、その際にすでに約80万円の税金を源泉徴収で支払っています。なのに、年末調整でさらに32万円も追加で払わなければいけない――。
「何かの間違いでは?」
「会社の計算ミスじゃないの?」
「なぜこんなに税金が増えるの?」
頭の中は疑問だらけでした。特に、年明けには家族旅行も控えていて、キャッシュフローを意識していた私にとって、この32万円の出費は想定外の痛手です。
すぐに会社の給与チームに確認し、国税庁のサイトやChatGPTを使って自分でも調べました。その結果、ようやく「なぜ追徴税が発生したのか」が理解できました。
この記事では、私の実体験をもとに、ストックオプション行使で年収が急増した年に追徴税が発生する仕組みと原因を解説します。
ストックオプションだけでなく、昇進・昇格による給与アップ、賞与の大幅増額、株式売却、副業収入の増加など、年収が急増して税率が33%(年収約1200万円以上)に跳ね上がった方にも共通する内容です。
同じような状況で困っている方、今後年収が大きく増える予定がある方の参考になれば幸いです。
※この記事は私個人の体験と学びをまとめたものであり、税務アドバイスを目的としたものではありません。具体的な税務判断については、税理士などの専門家にご相談ください。
私の今年の収入構造|ストックオプション430万円を含む約1400万円
まず、私の今年の収入構造を整理してみます。会社の給与明細を確認すると、今年の年収は約1,400万円でした。
【今年の収入内訳(概算)】
通常の給与収入:約970万円
ストックオプション行使益:約430万円
合計:約1,400万円
一方、昨年の年収は約900万円だったので、今年は約500万円も増加しています。
この増加分のほとんどが、ストックオプション行使によるものです。
なぜ「500万円増えただけ」で追徴税が32万円も発生するのか?
ここで重要なのは、ストックオプションの行使益は「給与所得」として扱われるという点です。
私は今年、ストックオプションを行使した際に、約80万円の税金を源泉徴収で支払っていました。「これで税金は終わり」だと思っていたのですが、実はそうではありませんでした。
源泉徴収はあくまで「仮の税金」であり、年末調整で年間の正確な税額を計算し直すと、さらに32万円が不足していたのです。
なぜストックオプションは「給与所得」扱いになるのか?
多くの人が誤解しているポイントですが、ストックオプション(特に税制非適格ストックオプション)は、株式を売却したときの「譲渡所得」ではなく、行使した時点で「給与所得」として課税されます。
【給与所得として扱われる理由】
ストックオプションは「会社から受け取った報酬の一種」と見なされる
行使時の株価と権利行使価格の差額が「給与」として加算される
通常の給与と合算して、累進課税が適用される
つまり、私の場合は通常の給与約970万円 + ストックオプション約430万円 = 合計約1,400万円が「給与所得」として計算されたわけです。
この収入構造が「追徴税リスク」を生む理由
ここが最も重要なポイントです。
年収が大幅に増えると、税率が跳ね上がります。
日本の所得税は累進課税なので、年収が増えれば増えるほど税率が高くなる仕組みです。
【所得税の税率イメージ】
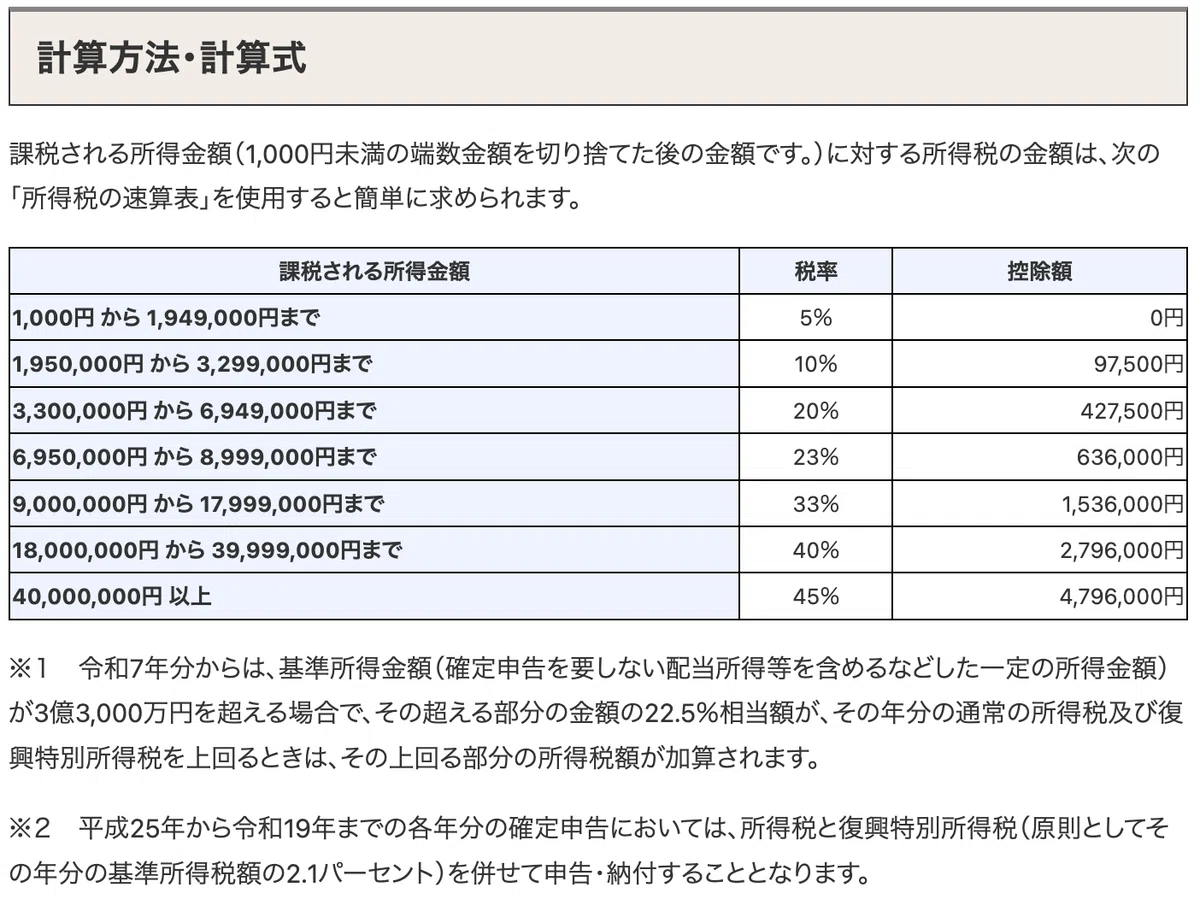
https://www.nta.go.jp/
私の場合、昨年は約900万円で税率が比較的低いゾーンでしたが、今年は約1,400万円なので、増加分の多くが高い税率で課税されています。
ストックオプション行使時に源泉徴収された約80万円は、月次の給与をベースにした「概算」でしかありません。年末調整で年間の正確な税額を計算すると、累進課税により想定以上の税金が必要となり、差額の32万円が追徴税として発生したのです。
【後悔】数年分をまとめて行使したツケ
今回、私が特に後悔しているのは、数年分のストックオプションを放置して、今年まとめて行使してしまったことです。
もし毎年少しずつ行使していれば、年収の増加幅が抑えられ、税率が低いゾーンで課税されていた可能性があります。
例えば:
毎年100万円ずつ行使:税率23%程度で課税
まとめて430万円行使:税率33%のゾーンに入る
累進課税の仕組み上、まとめて行使すると高い税率が適用される分、税負担が重くなると感じています。
得た収益はあるものの、「もう少し計画的に行使していれば、手元に残るお金が増えたのでは」という思いは消えません。ストックオプションを持っている方は、行使のタイミングも税金を考慮して計画することが大切だと痛感しました。
同じ状況の人は多い|国税庁HPなどで調べてわかったこと
突然の追徴税32万円に驚いた私は、すぐに国税庁のサイトやさまざまなネットを使って調べました。
そこでわかったのは、「年収が急増した年に追徴税が発生するのは珍しくない」という事実です。
年収が急増するケースは意外と多い
追徴税が発生しやすいのは、私のようなストックオプション行使だけではありません。
【年収が急増する主なケース】
昇進・昇格による給与アップ:役職手当や基本給の大幅増
賞与の大幅増額:業績好調で通常より多くの賞与
副業収入の増加:副業が軌道に乗って本業と合算
株式の売却益:特定口座以外での株式売却
退職金の受け取り:退職所得が給与と合算される場合
不動産収入の増加:家賃収入や売却益
これらのケースでは、月次の源泉徴収だけでは正確な税額を計算できず、年末調整で追徴税が発生することがあります。
調べてわかった「年末調整の仕組み」
国税庁のサイトやネットで調べた結果、改めて年末調整の役割を理解しました。
年末調整とは:
1年間の給与総額が確定した時点で、正確な所得税額を計算する
月次の源泉徴収はあくまで「仮の税金」
年間の税額と源泉徴収額の差額を調整する(不足なら追徴、多ければ還付)
つまり、年末調整で追徴税が発生するのは「異常なこと」ではなく、税制上当たり前のことだったのです。
特に、年収が前年より大きく増えた年や、ストックオプション・賞与などで一時的に収入が跳ね上がった年は、追徴税が発生しやすいことがわかりました。
また、「同じケースは多く、特に年収が1,000万円を超える年は追徴税が発生しやすい」という情報も得られ、自分だけではないと少し安心できました。
知っていれば心構えができた
今回の追徴税32万円は、正直かなりの痛手でした。
ただ、事前に仕組みを理解していれば、心の準備ができたはずです。
事前に知っておきたかったこと:
ストックオプション行使の年は追徴税が発生しやすい
年収が急増すると税率が跳ね上がる
源泉徴収だけでは税金は完結しない
年末調整用のキャッシュを確保しておくべき
同じような状況に直面している方、これからストックオプションを行使する予定の方には、「追徴税が発生する可能性がある」ことを知っておいてほしいと強く思います。
知識があるだけで、慌てずに対応できるはずです。
【後悔】私は本当に無知だった
正直に言うと、私は本当に無知でした。
ストックオプション行使時に約80万円の税金を払った時点で、「今年の税金はこれで終わり」だと思い込んでいました。
「来年の税金が上がるかもしれない」くらいには考えていましたが、まさか今年中に追徴税が来るとは思ってもいませんでした。
少しは勉強していたつもりでしたが、年末調整で追徴税が発生する仕組みを全く理解していなかったのです。
税金の知識がないことの怖さを、今回身をもって痛感しました。
情弱であることの代償は大きいです。
知識があれば避けられた、もしくは心の準備ができた出費が、突然32万円という形で降りかかってきました。
税金って本当に結構払っているんだなと改めて実感しました。年収が増えるのは嬉しいことですが、その分税金も増えるという現実を、もっと早く理解すべきでした。
この記事を読んでくださっている方には、私と同じ後悔をしてほしくありません。税金の仕組みを知ることは、自分の資産を守ることです。
来年以降の対策|無理なく実践できる4つのポイント
今回の追徴税32万円を経験して、来年以降は同じ失敗を繰り返さないと心に決めました。
ここでは、私が実際に取り組もうと考えている4つの対策をご紹介します。同じような状況に直面している方、これから年収が大きく変動する予定がある方の参考になれば嬉しいです。
※これは私個人の計画であり、税務アドバイスではありません。具体的な判断は税理士などの専門家にご相談ください。
対策① ストックオプション行使は「年初」に集中させる
今回、私は年の後半にストックオプションを行使してしまいました。これが大きな失敗でした。
年の後半に行使すると、年末調整までの期間が短く、追徴税の準備時間がありません。源泉徴収の金額が不足していても気づきにくく、キャッシュフローの調整が間に合わないのです。
だからこそ、来年以降はストックオプションを年初(1月~3月)に行使することにしました。
年初に行使すれば、年末まで約10ヶ月の時間があります。この期間があれば、追徴税が発生する可能性を想定して、キャッシュを準備する時間が取れます。また、必要であればふるさと納税などの税金対策を検討する余裕も生まれます。
「時間を味方につける」という発想が、税金対策では本当に重要だと痛感しました。
対策② 投資フルポジションにせず、キャッシュは厚めに持つ
今回の最大の反省点は、キャッシュが薄すぎたことです。
これまでの私は「収入が入ったらすぐにNISAで投資」というスタイルでした。投資は早く始めるほど複利が効くという考え方は間違っていませんが、年収が急増する年は話が別です。
来年以降、ストックオプションを行使したら、その金額の30%~40%をキャッシュとして確保しておくつもりです。例えば、430万円行使したら、約130万円~170万円はすぐに投資に回さず、年末調整までキャッシュとして手元に置いておきます。
もし追徴税が発生しなかった場合は、年明けに投資に回せば良いだけです。でも、もし発生した場合、このキャッシュがあるだけで精神的な余裕が全然違います。
投資上級者はキャッシュ管理がしっかりしている
今回の経験を通じて、投資上級者ほどキャッシュ管理がしっかりしていることに気づきました。
勉強したら上級者はフルポジション(全額投資)にしないとのことでした。
常にキャッシュを厚めに持っていて、暴落時に買い増しできる余裕を持っています。また、今回の私のような想定外のことが起きた時にも慌てず対応できるのです。
キャッシュは「投資していない無駄な資産」ではありません。
「チャンスを掴むための待機資金」であり、「想定外に備える保険」なのです。
私の新しい方針は以下の通りです。
生活防衛費(6ヶ月~1年分の生活費)を別枠で確保します。
これは絶対に崩さないお金です。
次に投資用キャッシュとして、暴落時の買い増し用に資金を確保します。
そして、年収が変動する年は特に、税金・想定外の出費用のキャッシュを厚めに持っておきます。
精神的な余裕が生まれることが、キャッシュを持つ最大のメリットです。
投資も仕事も、余裕がある状態でベストなパフォーマンスが出せますから。
対策③ 税金は自分で可能な限り計算する
今回、私は年末調整で何が起こるか全く想定していませんでした。
これも大きな反省点です。
税金は「知らなかった」では済まされません。
税務署も会社も、「教えてくれなかった」は通用しないのです。
自分で調べて、自分で備えるしかありません。
来年以降は、通常の給与収入以外が発生したときは、特に自分で税額を調べることにしました。専門的なことが多くて難しいですが、できる限り調べられることは調べておくつもりです。
具体的には、ストックオプション行使後にAIツールや税額シミュレーターで大まかな税額を試算します。また、会社の給与チームに「年末調整でどれくらいの追徴税が発生しそうか」を相談してみるのも良いでしょう。
そして、追徴税が発生する前提で、キャッシュを準備しておくのです。
専門的な内容は税理士に相談すべきですが、基本的な税金の仕組みは自分で理解しておくべきだと痛感しました。国税庁の「給与所得の源泉徴収税額表」など、調べれば情報は手に入ります。
「知識は資産を守る盾」だと、今回大きく学びました。
対策④ NISA満額投資は継続(長期視点で優先)
今回、追徴税32万円でキャッシュフローが厳しくなりましたが、NISAは継続投資するつもりです。
なぜなら、長期的な資産形成は、短期的なキャッシュフローより優先すべきだと考えているからです。新NISAの非課税枠は、使わなければ翌年に繰り越せません。税金は支払い義務がありますが、投資は将来の自分への投資です。
ただし、優先順位はしっかり考えています。
まず最優先は税金の支払いです。税金の支払いが滞ると延滞税が発生するため、これだけは絶対に避けなければなりません。次に生活防衛費を別枠で確保します。そしてNISA満額投資を長期視点で優先し、さらにキャッシュポジションを厚めに確保します。余った資金は暴落時の買い増し用に取っておきます。
キャッシュフローが厳しい場合は無理をしないことも大切。
焦って投資を優先して、税金が払えなくなっては本末転倒ですから。
バランスを取りながら、長期的な視点で資産を増やしていく。これが私の方針です。
まとめ 年収が大きく動く年は「税金の波」に備えよう
ここまで、追徴税32万円が発生した私の体験と、その原因、そして今後の対策についてお話ししてきました。
正直、今回の出来事は本当に驚きましたし、キャッシュフローの面でも精神的にもかなりの痛手でした。でも、この経験を通じて税金の仕組みやキャッシュ管理の重要性を学べたことは、長期的には大きな財産になると感じています。
追徴税は珍しくない
今回調べてわかったのは、年末調整で追徴税が発生するのは珍しいことではないということです。
特に、年収が前年より大きく増えた年、ストックオプション・賞与などで一時的に収入が跳ね上がった年は、追徴税が発生しやすくなります。
これは税制の仕組み上、避けられないことです。月次の源泉徴収はあくまで「仮の税金」であり、年末調整で年間の正確な税額を計算し直すと、どうしても差額が出てしまうのです。
累進課税により、年収が増えるほど税率が高くなるため、年収が急増した年は特に追徴税が発生しやすいのです。
「知らなかった」では済まされないのが税金の世界ですが、知識があれば慌てずに対応できます。
同じ状況の人へ:慌てず、仕組みを理解すれば対応できる
もし今、私と同じように追徴税の通知を受けて困っている方がいたら、まずは落ち着いてください。
追徴税は会社の計算ミスでも、税務署の嫌がらせでもありません。累進課税と年末調整の仕組み上、発生するものです。
大切なのは、仕組みを理解することです。理解できれば、「なぜこうなったのか」が腑に落ちて、精神的にも楽になります。そして、来年以降は同じことが起こらないように備えられます。
私も今回、本当に無知でした。ストックオプション行使の際に源泉徴収で80万円払ったから「これで終わり」だと思い込んでいました。でも、この経験を通じて学べたことは多くあります。この記事が、同じような状況で困っている方の助けになれば嬉しいです。
キャッシュフローを意識した資産形成を続けていこう
今回の経験で、私は投資とキャッシュ管理のバランスの重要性を改めて実感しました。
投資は早く始めるほど良いという考え方は正しいです。NISAを活用した長期投資も、もちろん継続します。でも、フルポジション(全額投資)にしてキャッシュを持たないのは危険だということも学びました。
特に、年収が大きく変動する年や、ストックオプション行使の年、ライフイベントが控えている年は、キャッシュを厚めに持っておくべきです。
キャッシュは「投資していない無駄な資産」ではなく、「チャンスを掴むための待機資金」であり、「想定外に備える保険」なのです。
生活防衛費とは別に、税金用のキャッシュ、投資用のキャッシュを持っておくこと。これが、キャッシュフローを意識した資産形成の基本だと学びました。
前向きに進んでいきましょう
追徴税32万円は痛かったですが、これで終わりではありません。
むしろ、この経験を通じて税金の仕組みを学べたこと、キャッシュ管理の重要性を理解できたこと、年収が増える年の注意点がわかったことは、今後の資産形成において大きなプラスになると信じています。
知識は資産を守る盾です。そして、経験は未来の自分を守る武器です。
これからも、長期的な視点で資産を増やしていくこと、キャッシュフローを意識した計画的な資産形成を続けていきます。
同じような状況の方、これからストックオプションを行使する予定の方、昇進・昇格で年収が大きく増える予定の方、副業収入が増えている方にとって、この記事が少しでも参考になれば幸いです。
一緒に、前向きに資産形成を続けていきましょう。
最後までお読みいただき、ありがとうございました!
税金で参考にした書籍紹介
関連記事・次回予告
📕次回記事12月13日(土)→【書籍レビュー】アート・オブ・スペンディングマネー 1度きりの人生で「お金」をどう使うべきか?
こちらの記事もおすすめ
📚 書籍レビュー(毎週土曜日更新):
📝 実体験シリーズ(毎週水曜日更新):
この記事が役に立ったら
スキ❤️を押していただけると励みになります
フォローしていただくと、水曜日の実体験記事・土曜日の書籍レビューをお届けできます
コメントで、あなたの感想もぜひシェアしてください
一緒に、サイドFIREを目指して頑張りましょう!
最後まで読んでくださって、ありがとうございました。
自己紹介
▶︎ 自己紹介|40代サラリーマンの資産形成日記|節約・投資で目指せサイドFIRE|はじめてのnote
投資初心者40代後半の会社員。現在資産1000万円、目標は3年以内に5000万円達成、50代までにサイドFIRE!
毎週水曜日は実体験、土曜日は書籍レビューを可能な限り発信しています。
いいなと思ったら応援しよう!
 よろしければ応援お願いします! いただいたチップはクリエイターとしての活動費拡大、良い記事作成に使わせていただきます!
