「会計士なんだからできるよね」と振られて、手が止まった

転職して、最初にぶつかった壁の話をします。
それは、知らない会計基準ではありませんでした。むしろ逆です。基準は知っている。簿記の試験でも、似たようなことは何度もやってきた。それなのに、いざ自分の手を動かそうとすると、ぴたりと止まってしまう。知っているはずの作業が、「作る側」に回った瞬間に、まったくの別物になっていたのです。
この記事は、監査法人から事業会社の経理や経営企画への転職を考えている、会計士・USCPA・簿記1級の方に向けて書いています。転職にまつわる不安というと、たいてい「知らない実務についていけるだろうか」という方向で語られます。でも、私が本当に面食らったのは、そこではありませんでした。今日はその「想像していなかった戸惑い」を、先にお渡ししておきたいと思います。
仕事の方向が、逆になる
監査法人の仕事を思い出してみます。
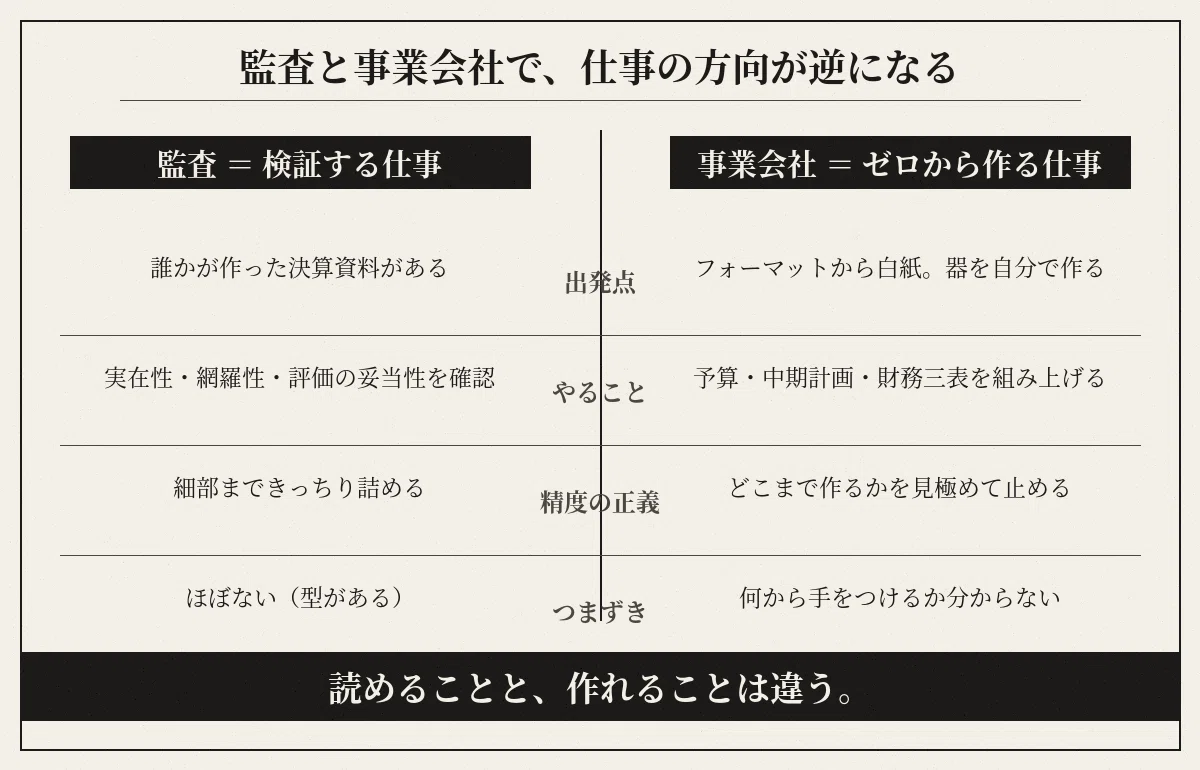
クライアントが決算の資料を作る。私たちはそれを受け取って、検証する。ある勘定科目の数値について、その実在性・網羅性・権利と義務の帰属・評価の妥当性・期間配分の適切性・表示の妥当性を確認し、クライアントが作成してくれた資料をベースに書き込んだりして調書を作成する。やることは多いけれど、出発点には必ず「誰かが作ったもの」がありました。検証する対象が、目の前にある。これが当たり前の風景でした。
事業会社に移ると、この出発点が消えます。
予算、中期経営計画、長期経営計画、月次の進捗会議。どれも数字を扱う仕事です。ところが、その数字を集めるためのフォーマットからして、誰も用意してくれません。どんな項目を、どの粒度で、誰から集めるのか。その器を自分で手作りして、配って、回収して、まとめ上げる。すべてが白紙から始まるのです。
「会計基準は理解できている。なのに、何から手をつければいいのか分からない」。最初にぶつかったのは、この奇妙な感覚でした。知識が足りないのではなく、その知識を「形にする」工程を、自分はやったことがなかったのだと気づいたのです。
象徴的だったのが、財務三表の転がし計算です。投資の判断やある検討の場面で、「会計士なんだから、転がし計算くらいできるよね」と、当たり前のように振られる。理屈はもちろん分かります。試験でも通ってきた道です。けれど、損益計算書から貸借対照表、キャッシュ・フロー計算書までを、構成から自分で考えて一枚のモデルとして組み上げるのは、「理屈を知っている」のとは別の能力でした。読めることと、作れることは、違う。当たり前のようでいて、作る側に回って初めて骨身にしみたことでした。
「ざっくりでいい」の、ざっくりが分からない
ここからが、いちばんお伝えしたい話です。
作る側に回って、もう一つ大きな価値観の逆転がありました。精度の置きどころです。
監査では、細部まできっちり詰めるのが正義でした。一円までとは言わないものの、少なくとも僅少許容金額以下にはもっていかないと。なぜその数字なのか、根拠を残す。詰めの甘さは、そのまま仕事の甘さと見なされる世界です。その姿勢を、何年もかけて体に叩き込まれてきました。
ところが事業会社では、限られた時間の中で「ざっくり概算で出す」ことが求められます。きちんと作りたい気持ちはある。でも、締め切りまでの時間は限られている。そして何より厄介だったのが、その「ざっくり」が、どのくらいざっくりでいいのか、誰も教えてくれないことでした。
どこまで細かく分解すべきなのか。どの前提までを織り込んで、どこから先は割り切ってしまっていいのか。固定資産の計算は、どの程度の精度で足りるのか。教科書には、こういう「加減」は書いていません。基準には「正しいやり方」は載っていても、「どこで止めていいか」は載っていないのです。
「きっちり」を正義として刷り込まれてきた会計士ほど、ここで固まります。私もそうでした。詰めようと思えばいくらでも詰められる。でも、そんな時間はない上に、そもそも前提の数字も自分たちである程度想像して作らないといけない。かといって、どこまで粗くしていいのかの感覚がない。検証の世界での正義が、作成の世界では必ずしも正義ではない。この価値観の切り替えに、いちばん時間がかかりました。
一人で完成させようとしない
では、どうやってこの戸惑いを抜けたか。
結論を言うと、一人で完璧な答えにたどり着こうとするのを、やめました。
最初の頃の私は、監査の作法を引きずっていました。完成した成果物を、誰にも文句を言わせない形で、一人で仕上げて出す。それが正しいと思っていたのです。でも作る側の仕事では、それがかえって遠回りでした。
やり方を変えました。まずは、ある程度の形になるところまで自分で作る。完璧でなくていい。そのうえで、「だいたいこんなイメージで合っていますか」と、求めている人にすり合わせる。方向が違えば、その時点で直せばいい。精度は、一人で抱え込むのではなく、対話で寄せていく。そうやって、なんとか形にしていきました。
これは、私がこれまでの記事で書いてきた「専門性を最初から振りかざさない」という所作とも、地続きの話です。途中の不完全なものを見せるのは、最初は勇気がいります。でも作る側の世界では、早めに見せて方向を合わせるほうが、結局は速く、正確に着地できる。一人で完成させてから出す監査の流儀を、ここでは手放す必要がありました。
おわりに
念のため申し添えると、監査で鍛えた「検証する目」は、事業会社でも強力な武器であり続けます。出来上がった数字のおかしさに気づく力、根拠を問い直す力は、作る側に回っても効きます。検証の力が無駄になるわけではありません。
ただ、入る前に一つだけ知っておいてほしいのです。あなたを待っているのは、基準との格闘ではなく、知っているはずの作業を「ゼロから作る側」に回す、その方向の転換だということ。そして、その世界では「どこまで作るか」「どの精度で止めるか」を見極めることそのものが、一つの技術になるということ。
作り始める前に、どこまで作るかの当たりを付けておく。これは、私がいつも掲げている「やる前に調べる」という姿勢の、作成業務版だと思っています。
では、予算や財務モデルを、具体的にどういう順番で、どんな勘所で作っていくのか。その中身については、また別の記事で詳しくお伝えしていきます。
あわせて読みたい
中期経営計画の作り方を、経営企画の中から年間カレンダーで書いた
この記事は、以下の記事をもとに、note向けに再構成したものです。元記事はこちらです。
