言葉が通じないところから始まった — 会計士が経営企画で最初にぶつかる5つの壁

経営企画に移って最初の数ヶ月、私はわりと本気で「自分はここでは使いものにならないのかもしれない」と思っていた。
会計士として15年近くやってきた自負はあった。簿記も会計基準も、たいていのことは答えられる。そういうつもりで事業会社の経営企画に転職した。ところが入ってみると、会議で交わされる言葉の半分が分からない。また、こちらが説明しても、どうも相手にうまく通じていない。少なくとも周りの同僚よりは会計については詳しくある程度できるのではないかという自信もあったはずなのに、それ以前に言葉が通じない、というところからのスタートだった。
この記事は、同じように事業会社や経営企画への転職を考えている会計士・経理の方に向けて、最初にぶつかる「言語の壁」を、当時の自分の感覚のまま書いておきたい。先に結論を言ってしまうと、この壁は誰もが通る道で、しかも越えるための武器を会計士はもう持っている。そこまで読んでもらえれば、たぶん少し気が楽になると思う。
言語の壁は、ひとつではなかった
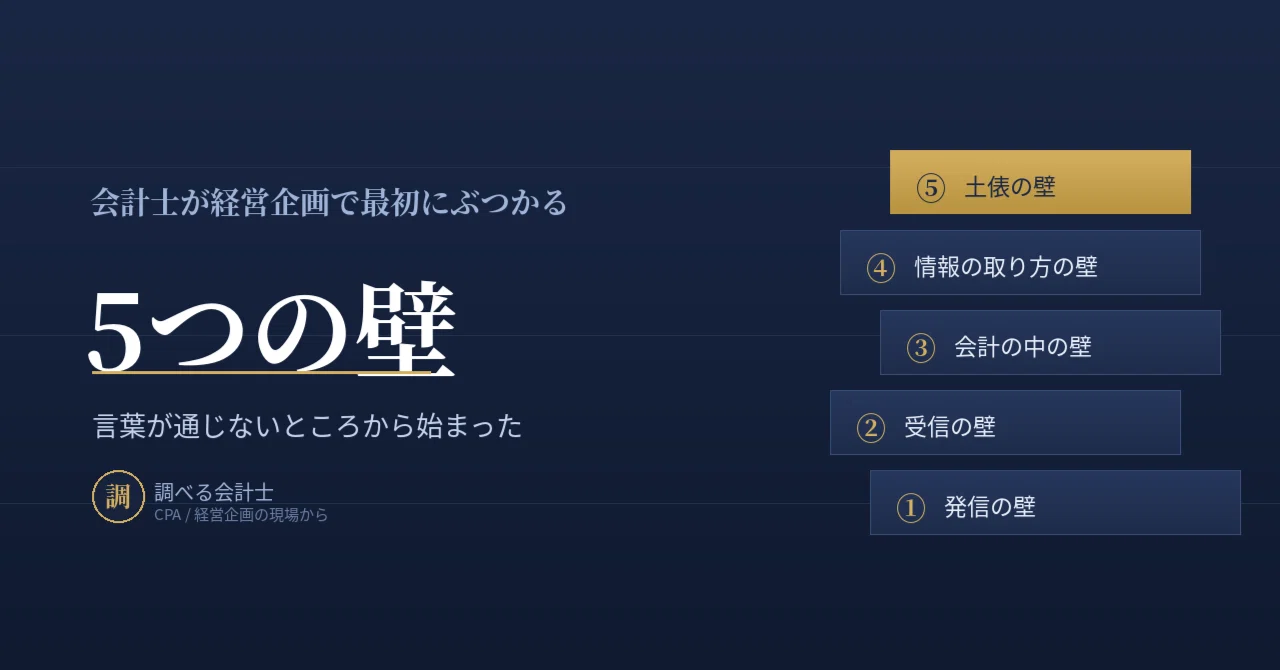
一言で「言葉が通じない」と言っても、私がぶつかった壁は、性質の違う5つに分かれていた。
1:自分の会計の話が、専門外の相手に通じない。発信の壁。
2:周りの業界用語や技術用語が、こちらに分からない。受信の壁。
3:同じ会計の言葉なのに、監査法人では使わなかった言い回しが飛び交う。会計の中の壁。
4:数字も情報も、誰も持ってきてくれない。自分で取りに行く。情報の取り方の壁。
5:そもそも会話のスピード感や進め方が違う。土俵の壁。
この5つは、入社初期にだいたい同時に襲ってくる。だから余計に「自分はダメなんじゃないか」となりやすい。会計士にとって一番きついのは受信の壁、つまり業界用語が分からないことだと思われがちだが、実際に私が手こずったのは、発信の壁と会計の中の壁の方だった。
その前に、ひとつだけ断っておきたいことがある。
これから5つの壁を書くけれど、どれも「相手ができない話」として書くつもりはない。専門が違えば、誰でも素人になる。会計を少しかじったことがある人なら何となくイメージはあるだろうが、まったく触れたことがなければ分からなくて当たり前なのだ。「このくらい分かって当然」「知らないのは勉強不足」という上から目線は、絶対に持ってはいけない。正直に書くと、監査法人にいた頃の私には、会計処理の理解が浅い相手をどこかで見下している節があったと思う。その目線こそ、事業会社でいちばん捨てるべきものだった。なぜなら、相手の土俵に一歩乗った瞬間、今度はこちらがずぶの素人になるからだ。お互い様。この感覚を、この記事の底に置いておきたい。
壁① 発信の壁 ——「純資産って何なの?」と聞かれて言葉に詰まった
同僚で、博士号を取得しており、話し方も考え方も所作もすべて優秀な方がいらっしゃったのだが、その方からごく真剣な顔で「純資産って何なの?」と聞かれたとき、私は一瞬言葉に詰まった。
それは相手の理解が浅いという話ではない。専門が違えばお互いそうなる、その一例にすぎない。その方は自分の研究領域では世界の最先端にいる。ただ会計は完全に専門外で、純資産も、税務申告の数字と決算で発表する数字が違うことも、馴染みがなかった。子会社への貸付金を、貸付ではなく費用だと受け取っていた方もいた。ある程度通じる相手もいるが、私の実感では、通じない相手の方が多かった。
最初は、自分の説明の何が悪いのかも分からなかった。会計士同士なら通じる言葉が、まったく届かない。そこで途中からやり方を変えた。なるべく基本的で平易な言葉に置き換え、相手がどこまで分かっているかを、その都度確かめながら話す。「分からないところがあったら遠慮なく言ってください、その都度説明します」と先に伝えて、お互いに分からないことを出しやすいルートを作っておく。これだけで、ずいぶん噛み合うようになった。
ここで気づいたことがある。会計士の仕事は「正しい会計処理を主張すること」だと思われがちだが、事業会社で本当に効くのは、相手の理解度に合わせて言葉を選び直す力の方だった。考えてみれば、これは監査法人時代にずっとやってきたことでもある。毎年クライアントに会計基準をかみ砕いて説明し、立場の違う人の間で着地点を作る。壁に見えて、実はホームグラウンドに近い。この話は最後にもう一度する。
壁② 受信の壁 —— 会議の言葉が、半分も分からない
会議に出ても、行き交う単語の半分が、私の知らない言葉だった。
会計とはまったく無縁の、その業界特有の原料や製法や技術の用語が、当たり前のように飛び交う。略語も多い。研究テーマの議論にはついていけないし、特許がからむ話も分からない。ある技術を持つ会社に出資するという議題で、その技術が自社と組んでどう活きるのか、最初はまるでピンとこなかった。会計の話なら誰よりも分かるつもりで来た人間が、隣の会話を聞き取れない。これはなかなかこたえる。
やったことは単純で、分からない言葉はその場でメモして、後で同僚に聞くか、社内の資料で潰す。分からないことは恥ではない。聞かずに分かったふりをして話を進める方が、よほど事故になる。半年もすると、頻出する言葉はだいたい体に入ってきた。
そして、ここで発信の壁の話とつながる。会計の土俵では専門家でも、相手の土俵に乗った瞬間、今度はこちらがずぶの素人になる。発信の壁で私が「相手に通じない」と書いたことと、この受信の壁で私が「自分が分からない」と書いていることは、ちょうど鏡写しになっている。だから、見下す資格は誰の側にもない。それに気づいてから、聞き返すことがずいぶん楽になった。受信の壁は会計士に固有のハンデではなく、その分野の専門家以外は、全員が同じスタートラインに立っているだけなのだ。
壁③ 会計の中の壁 —— 同じ会計用語なのに、習わなかった言葉
皮肉なことに、いちばん戸惑ったのは「知らない業界用語」ではなく、「知っているはずの会計の言葉」の方だった。
監査法人時代には使わなかった会計・経理の言い回しが、社内では当たり前に飛び交っていた。たとえば、その会社が独自に定義した調整後の利益指標がある。教科書どおりの営業利益とは中身が違うので、最初は「これは普通の営業利益と何が違うんだ?」と頭の中で何度も突き合わせた。あるいは、こちらが知っている会計事象が、社内で短く縮めた通称で語られていて、一度聞いただけでは何のことか分からず、聞き返してしまう。会計の専門家として入ったのに、会計の言葉で聞き返している自分が、少し情けなかった。
理由は後から腑に落ちた。監査法人にいた頃、会計基準は会社をまたいで通じる共通言語だった。どの会社に行っても、基準の言葉で話せば話が通じる。ところが事業会社には、その会社の中だけで通じるように塗り直された会計語がある。基準そのものの知識があっても、その会社の言葉の地図は、入ってから引き直すしかない。たしかに監査をしていた頃も、クライアント先ごとに独特の用語を使うことはあった。ただ、当時はそこまで意識していなかった。外から見て検証する立場なら、相手の言葉に多少なじめなくても仕事は回る。けれど今度は、自分がその会社の中にいる。中の人として動く以上、その会社の言葉をちゃんと理解しないと話が前に進まない。
ここが、この記事でいちばん伝えたいところかもしれない。会計士ほど「会計はできて当然」と気負って入る。その気負いが、知っているはずの会計語でつまずいたときの戸惑いを、かえって大きくする。けれど見方を変えれば、基準という土台が体に入っているからこそ、その会社の方言への翻訳は早い。ゼロから会計を学ぶ人より、はるかに速く塗り直せる。壁のように見えて、ここも会計士の得意技の延長線上にある。
壁④ 情報の取り方の壁 —— 誰も、数字を持ってきてくれない
監査法人にいた頃、数字が分からなければ会社に聞けばよかった。事業会社では、誰も持ってきてはくれない。
監査の仕事は、必要な資料や数字を会社に依頼すれば、向こうが用意してくれる構造になっている。こちらは受け取って検証する。ところが事業会社では、その構造がそっくり消える。たとえば証券会社から投資案件の話が持ち込まれる。まず、その案件がどの部署と相性がいいのか、自分で見当をつけるところから始まる。見当がついても、今度はその部署の誰に話を持っていけばいいのか分からない。結局、同僚に聞きながらあたりをつけ、初対面の相手でも飛び込んで聞きに行く。これを何度も繰り返す。
情報は、依頼して出てくるものではなく、自分で取りに行くものに変わった。最初はこれがいちばん体力的にしんどかったが、慣れてくると「あたりをつける、人に聞く、突撃する」の順番で動けばいい、と分かってくる。会計士は正確な数字を扱う仕事だが、事業会社では、数字がまだどこにも無い状態から自分で組み立てに行く局面の方がずっと多い。受け身の情報処理から、能動の情報採集へ。頭の使い方の切り替えがいる。
壁⑤ 土俵の壁 —— 速い人と、ゆっくりな人が、同じ会社にいる
期限の感覚そのものが、監査法人とはまるで違った。しかも、社内で一枚岩でもなかった。
監査には決算という絶対の締切がある。そこから逆算して動くのが当たり前の世界だった。事業会社、特に研究や開発の現場では、ひとつのテーマを数年がかりで進めることもあって、「時間をかけてでも良いから、じっくりしっかりとやろう」という雰囲気が普通にある。最初はこのスピード感の落差に面食らった。ところが厄介なことに、社内全員がゆっくりなわけではない。一方には、結論をすぐ欲しがる役員もいる。会社の大半はゆっくり進むのに、一部の人はかなり性急に答えを求めてくる。
これを知らないと、相手によってペースがちぐはぐで、ただ消耗する。逆に「ゆっくりな人と、急ぐ人が、同じ会社の中に混在している」と地図として持っておけば、相手を見て出すスピードを変えられる。これは誰かの欠点ではなく、組織がそういう構造になっているというだけの話だ。構造だと分かっていれば、自分が責められているわけではないと切り分けられる。落ち込まずに済む。
結局、この壁は誰もが通る道で、越える武器は会計士にある
ここまで5つの壁を書いてきて、転職を考えている会計士・経理の方に、最後に三つだけ伝えておきたい。
まず、壁にぶつかって落ち込むのは、能力が足りないからではない。5つの壁は、入社初期にほぼ同時に襲ってくる。だから「自分はこの仕事に向いていないのかもしれない」と感じやすい。でもそれは錯覚で、最初の数ヶ月は誰もがこうなる。先にそう知っているだけで、感じる重さは半分になる。当時の自分に、まずこれを言ってやりたい。
次に、越えるための動き方は、結局3つに集約される。聞く、確かめる、突撃する。分からない言葉はその場で聞き返す。相手の理解度を都度確かめながら話す。数字も人も、自分から取りに行く。地味だが、この3つは5つの壁すべてに横断的に効く。特別な才能ではなく、やるかやらないかだけの動作だ。これを愚直に繰り返していくと、自然と社内人脈も広がっていく。そして社内人脈は、経営企画でいちばん効く見えない資産になる。
そして、これがいちばん言いたいことなのだが、言葉を翻訳して、立場の違う人をすり合わせることは、もともと会計士の得意技だ。監査法人時代、私たちは毎年クライアントに会計基準をかみ砕いて説明し、見解の違う人の間に立って着地点を作ってきた。専門用語を相手に合わせて訳し直し、利害の違う人をすり合わせる。それ自体が、会計士の本業だったとも言える。経営企画でぶつかる言語の壁は、会計士にとって未知の地獄ではなく、実は一番慣れた競技にかなり近い。
だから、言葉が通じないところから始まっても大丈夫だと、当時の自分に言ってやりたい。半年もすれば、ちゃんと言葉は通じるようになる。
5つの壁は、経営企画に限った話ではない。監査法人から事業会社へ移る会計士なら、職種を問わず、たいてい最初に通る入り口だと思う。経営企画が具体的に何をする仕事なのかは別の記事に書いたので、興味があればそちらも読んでみてほしい。言葉が通じるようになった後、その仕事が実際にどんな顔をしているのか、という話だ。
経営企画の仕事の中身そのものに興味がある方は、長期経営計画が作られる工程を時系列で書いたこちらも読んでみてほしい。
長期経営計画は、こうやって作られた — 会計士が中から見た「決めきれないものを決める」工程|調べる会計士
経営企画に転職する前に知っておきたかった、5つの顔 — 会計士が3年間、中から見た実態|調べる会計士
