40代独身がサイドFIREするにはいくら貯めればいい?必要資産の考え方#5

「必要なお金の考え方はわかった。でも、結局いくら貯めればいいのか。」
ここで止まる人は多いです。理屈より、自分の目標額が知りたいからです。
結論から言うと、必要資産に「正解の一つの数字」はありません。
ただ、考え方の枠組みは決まっています。
月の生活費をいくらに設定するか
そのうち、資産収入でいくらをまかなうか
残りを自分で働いて稼ぐか
この3つが決まれば、自分の目標額はかなり明確になります。
たとえば、生活費が月18万円で、月8万円は自分で稼ぐ前提なら、資産から必要なのは月10万円・年間120万円です。4%ルールで逆算すると、必要資産の目安は約3,000万円です。完全リタイア前提の約5,400万円とは、まったく違う水準になります。
必要資産が見えると、「何年かかるか」がわかります。「何年かかるか」が見えると、「今月いくら積み立てるか」が決まります。漠然とした不安が、動ける計画に変わります。
この記事では、「自分の場合はいくらか」を考えるための基準を整理します。
ここまで読んで、「自分の場合の必要資産を、生活費・副収入・積立額まで含めて整理したい」と感じた方へ。
上記の有料記事では、月の生活費、必要資産、副収入、積立額をまとめて整理できるようにしています。
この記事では考え方を説明しますが、実際に自分の数字へ落とし込むなら、設計図として一度まとめておくと迷いが減ります。
サイドFIREに必要な貯蓄額は人によって違う
必要資産は、同じ40代独身でもかなり変わります。理由はシンプルで、住まい・住む場所・働き方の設計が違うからです。
「サイドFIREには3,000万円必要」「5,000万円必要」と聞いて、自分に当てはめようとしても合わないことがあります。まずは、何が必要資産を大きく動かすのかを押さえることが先です。
家賃ありと持ち家で大きく変わる
賃貸と持ち家では、サイドFIRE後の月の生活費がかなり変わります。
賃貸の場合、家賃が毎月固定費としてかかり続けます。都市部なら月7万〜10万円、地方でも月4万〜6万円程度が一般的です。
持ち家でローンを完済していれば、住居費は管理費・修繕積立金・固定資産税などに絞られます。月換算で1万〜3万円程度に収まるケースも多いです。
この差を4%ルールで計算するとはっきりします。
たとえば、家賃が月6万円かかる賃貸の場合、年間72万円です。4%ルールで逆算すると、この家賃分だけで1,800万円の資産が必要な計算になります。
持ち家で住居費が月2万円なら、年間24万円。必要資産は600万円です。
同じ生活水準でも、住居費の違いだけで必要資産が1,200万円変わります。
「持ち家にすれば必ずいい」というわけではありません。売却・修繕・転居の自由度など、賃貸にも持ち家にもそれぞれの特性があります。ただ、サイドFIRE設計においては、住居費がどれくらいかかるかを前提に置いて計算することが必要です。
地方と都市部でも差が出る
住む場所によっても、必要資産は変わります。
都市部と地方では、家賃だけでなく、食費・交通費・日用品のコストにも差があります。物価の違いは、家賃ほど劇的ではありませんが、積み重なると無視できません。
都市部で月20万円かかっていた生活が、地方移住によって月15万円に収まるケースがあります。年間60万円の差です。4%ルール換算では、1,500万円分の資産効果があります。
40代独身は、住む場所の選択を自分だけで決められます。会社への通勤距離や家族の事情を考慮しなくていいぶん、「サイドFIRE後はどこに住むか」という選択肢が広く持てます。
リモートワーク可能な仕事に移行できれば、都市部に住み続ける必要がなくなります。地方への移住、郊外への引っ越し、物価の安い地域への拠点移動。こうした選択肢を早めに考えておくと、必要資産の目標が下がる可能性があります。
今すぐ引っ越す必要はありません。ただ、「今の場所に一生住む前提か、そうでないか」によって、目標額の設定が変わってきます。
労働収入をどこまで残すかで変わる
必要資産に最も直接的な影響を与えるのが、「サイドFIRE後も自分でいくら稼ぐか」という設定です。
サイドFIREは、資産収入と労働収入を組み合わせる設計です。自分で稼ぐ金額を増やすほど、資産収入でまかなう分が減り、必要資産が下がります。
生活費が月18万円の場合で比べてみます。
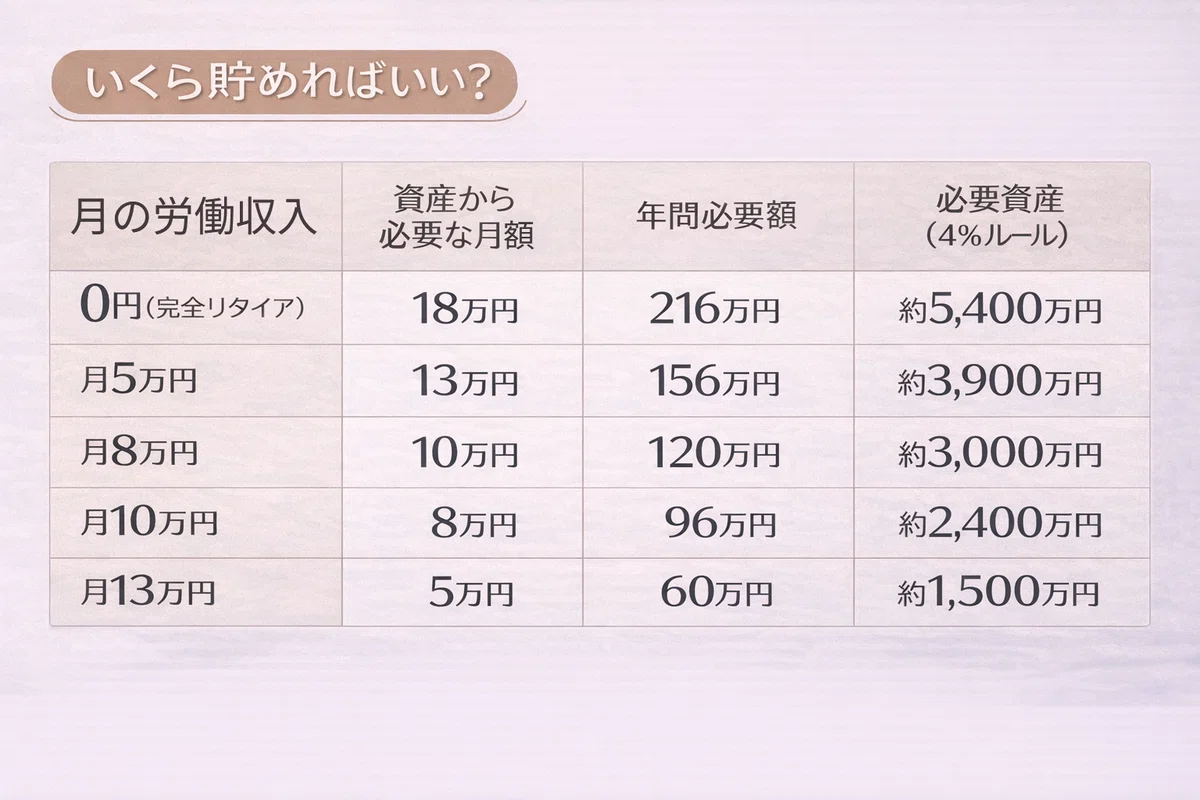
月10万円を自分で稼ぐ前提にするだけで、必要資産は5,400万円から2,400万円に下がります。差は3,000万円です。
大切なのは、「無理なく続けられる労働収入」を設定することです。週5日フルで働く前提なら、それはサイドFIREとは呼べません。週2〜3日、または副業・業務委託で月5万〜10万円稼げる状態を目指すのが、現実的なイメージです。
40代独身は、本業で積み上げたスキルや経験を副収入に変えやすい時期です。今から副業を少しずつ試しておくことで、「この働き方なら月○万円は稼げる」という実績が見えてきます。
必要資産を考えるときの基本
必要資産は、感覚ではなく手順で決めたほうがブレません。やることは3つです。
年間生活費を出す
年間労働収入の見込みを決める
不足分を4%ルールで逆算する
年間生活費を出す
必要資産を計算するための出発点は、年間の生活費を出すことです。
月の生活費に12をかけるだけですが、見落としやすいのが「年に数回だけかかる支出」です。
毎月の支出には含まれないけれど、年間で発生する出費があります。
車検・タイヤ交換などの車関連費
冠婚葬祭のまとまった支出
旅行費用
家電・家具の買い替え
医療費の大きな出費
帰省費用
これらを合計して12で割り、月の生活費に加算します。
たとえば、毎月の生活費が16万円でも、年間の不定期支出が24万円あれば、月割りで2万円を足して月18万円として計算するほうが現実的です。
この「特別費の月割り」を入れない計算は、実態より少ない生活費で計画を立てることになります。サイドFIRE後に「思ったより足りない」と気づくのは、大抵この部分が抜けているからです。
不足分を資産収入で埋める
年間生活費が出たら、次は「そのうち、資産収入でいくらをまかなうか」を決めます。
計算式はシンプルです。
(年間生活費 − 年間労働収入) ÷ 4% = 必要資産
たとえば、年間生活費が216万円(月18万円)、年間労働収入が96万円(月8万円)なら、
(216万円 − 96万円) ÷ 4% = 3,000万円
です。
4%ルールとは、「資産の4%を毎年取り崩しても、長期的に資産が枯渇しにくい」という経験則です。インデックス投資(世界中の株式に幅広く分散して投資する方法)で長期運用した場合の平均的なリターンを前提にしています。
必ずしも毎年ちょうど4%取り崩す必要はありません。良い年はそれ以下にとどめ、生活費が増えた年に少し多く取り崩すなど、柔軟に運用できます。
「資産がゼロにならない保証」ではなく、「長期的に持続しやすい取り崩し率の目安」として使う指標です。
現実的な運用前提で考える
4%ルールは「投資を続ければ年4%の運用益が出る」という前提に基づいています。これは過去のデータから導かれた数字ですが、将来が同じになる保証はありません。
そのため、計算上は4%を使いつつも、実際には少し保守的な前提で考えておくと安心です。
たとえば、こういった備えがあると現実的な設計になります。
取り崩し率を3〜3.5%で計算してみる
4%ではなく3.5%で計算すると、必要資産は増えますが、運用が想定より低くても対応しやすくなります。年間120万円を取り崩す場合、3.5%なら必要資産は約3,400万円です。
労働収入をバッファとして残す
サイドFIREの強みは、完全リタイアと違って働く余地が残っていることです。市場が大きく下がった年は取り崩しを減らし、少し多めに働いてカバーする選択ができます。
インフレの影響を織り込む
物価が上がれば、同じ金額では買えるものが減ります。長期的には、生活費が今より増える前提で考えておくほうが安全です。
「計算通りにいかない可能性」を前提に、少し余裕を持たせた目標設定をすることが、40代からの現実的な設計です。特に独身の場合、病気や失業のリスクを一人で受け止める構造になっています。ギリギリの計算より、少し余裕ありで考えるほうが、長く続けやすくなります。
貯める金額を大きくしすぎないための考え方
必要資産を計算し始めると、目標が大きくなりすぎることがあります。40代から大切なのは、理想を最大化することより、現実に近づけることです。そのための考え方を3つ整理します。
完全リタイア前提で考えない
必要資産を計算するとき、「もう一切働きたくない」という前提で考えると、目標が大きくなりすぎます。
完全リタイア前提で月18万円の生活費を全額資産でまかなうなら、必要資産は5,400万円です。40代から積み立て始めて5,400万円に到達するのは、かなりの時間がかかります。
でも、月10万円でも自分で稼ぐ前提なら、必要資産は2,400万円です。
この3,000万円の差は大きいです。「少し働く」という選択肢を残すだけで、目標は一気に近づきます。
「働きたくない」という気持ちは自然です。ただ、サイドFIREのゴールは「仕事ゼロ」ではなく、「嫌な働き方をしなくていい状態」です。好きな仕事を週2〜3日選べる状態、断れる状態をつくることが目的です。
完全リタイアを夢見るより、「自分のペースで少し稼げる状態」を現実的なゴールに置くほうが、40代からは合っています。
生活費を下げる方が早いことも多い
必要資産を減らす方法は、「資産を増やすこと」だけではありません。「生活費を下げること」も同じ効果を持ちます。むしろ、即効性という点では生活費の削減のほうが上回ることがあります。
月の生活費が18万円から15万円に下がれば、年間36万円の差です。4%ルール換算では、必要資産が900万円下がります。
この900万円を投資で稼ごうとすると、年4%の利回りで約10年かかります。一方、固定費の見直しは今月から効果が出ます。
見直す価値が高い固定費の順番はこうです。
住居費(最も金額が大きい)
保険料(不要な保障を整理する)
車関連費(ローン・保険・税金・ガソリン・駐車場)
通信費(格安SIMへの乗り換え)
使っていないサブスク
一つひとつは小さくても、合計すると月3万〜5万円の改善が見えることがあります。月3万円なら年間36万円、4%ルール換算で必要資産が900万円下がります。
40代独身は、これらの見直しを自分だけの判断で進められます。家族の同意が不要なぶん、決断から実行までが速い。この速さは、準備の加速に直結します。
稼ぐ力も資産の一部と考える
サイドFIREを考えるとき、「資産=投資口座の残高」と考えがちです。でも、自分で稼ぐ力も資産の一部として考えると、目標額の見え方が変わります。
月5万円を安定して稼げるスキルや仕組みは、4%ルール換算で1,500万円の資産に相当します。月3万円でも900万円分です。
これは口座にある数字ではありませんが、生活を支える力という意味では同じです。
40代は、本業で積み上げたスキル・経験・人脈が最も充実している時期です。これを副業や業務委託、フリーランスの仕事として活かせれば、「稼ぐ力」という形の資産を持つことになります。
だから、投資口座の残高だけを追いかけるより、「月○万円を安定して稼げる状態をつくること」も、並行して進める価値があります。稼ぐ力と投資資産の両方が育つほど、必要な口座残高は下がっていきます。これは、もうひとつの必要資産の圧縮手段です。
目標額を決めたらやること
必要資産が出ても、そこで終わりではありません。次にやるべきなのは、大きな目標を動ける単位に分けることです。
中間目標を置く
「3,000万円を貯める」という目標だけを見ていると、先が長く感じて続けにくくなります。大きな目標は、中間地点を設けて分割するほうが現実的に動けます。
中間目標の設け方はシンプルです。最終目標額を3〜4段階に分けて、それぞれに「いつまでに到達するか」の目安をつけます。
たとえば、最終目標が3,000万円なら、
500万円:緊急時でも動じない土台ができる水準
1,000万円:資産運用の効果が実感できてくる水準
2,000万円:サイドFIRE移行の具体的な検討を始められる水準
3,000万円:目標達成
という区切りが持てます。
500万円と1,000万円は、3,000万円よりずっと近い目標です。「まず500万円」という感覚で動き始めると、達成感が積み上がり、続けやすくなります。
また、中間目標に到達するたびに「今の積立ペースで計画通りか」を確認できます。ペースが遅ければ積立額を見直す、生活費を下げる余地がないか確認するなど、修正のタイミングにもなります。
毎月の積立額を決める
目標額と現在の資産が見えたら、「毎月いくら積み立てれば到達できるか」を計算します。
計算は複利運用を前提にするため、複利計算ツールや積立シミュレーターを使うと便利です。証券会社のウェブサイトに無料で提供されているものがあります。
目安として、現在の資産が500万円、目標が3,000万円、想定利回りが年4%の場合、
月5万円の積立:約22年で到達
月8万円の積立:約16年で到達
月10万円の積立:約13年で到達
になります。
40代で始めるなら、月8万円を積み立てると50代後半〜60代前半での到達が見えます。月5万円でも、60代での達成は現実的な水準です。
「思ったより遠い」と感じたら、2つの選択肢があります。積立額を増やすか、目標額を下げるか(=生活費を減らすか労働収入を増やすか)です。どちらを動かすかは、自分の生活設計に合わせて判断できます。
積立は、先取りを基本にします。給料が入ったら先に積立分を別口座・投資口座に移し、残りで生活する流れです。「余ったら積み立てる」では、積立額が安定しません。
年1回は前提を見直す
一度計画を立てたら、それを毎年確認する習慣を持つことをすすめます。
サイドFIREの計画は、立てた時点の前提に基づいています。でも、生活は変わります。収入が増えることも、予想外の出費が続くこともあります。
年に1回、以下の点を見直すだけでいいです。
生活費は計画通りか
積立額は継続できているか
目標資産額に変更はないか
労働収入の見込みは変わっていないか
大きく変わっていなければ、確認するだけで十分です。ズレがあれば、原因を探して修正します。
大切なのは、計画を「一度立てたら終わり」にしないことです。毎年見直すことで、計画が現実から離れていくのを防げます。
また、見直しのたびに「去年より資産が増えた」という事実が積み上がります。これは、続けるモチベーションになります。数字が動いているのを確認できると、地味な積立も意味を持ちやすくなります。
まとめ
40代独身がサイドFIREに必要な資産額は、「いくらで暮らすか」「いくら自分で稼ぐか」の2つで決まります。
目標を正確に出す手順はこうです。
年間生活費を出す(不定期支出も月割りで加算する)
年間労働収入の見込みを設定する
(年間生活費 − 年間労働収入) ÷ 4% で必要資産を計算する
生活防衛資金・余裕資金を別に確保する分を加算する
中間目標を設け、毎月の積立額を決める
生活費が月18万円で、月8万円を自分で稼ぐ前提なら、必要資産の目安は約3,000万円です。完全リタイア前提の5,400万円とは、2,400万円の差があります。
目標額が見えると、「何年かかるか」が計算できます。「何年かかるか」が見えると、「今月いくら積み立てるか」が決まります。今月の積立が決まれば、今日動けます。
まず年間生活費を出すことから始めてください。
次に読むなら
必要なお金を生活費から逆算したい人はこちら
最初の行動に落とし込みたい人はこちら
自分の数字で全体設計まで落としたい人はこちら
支出最適化をしたい人はこちら
いいなと思ったら応援しよう!
 この記事が少しでも参考になったら、チップで応援してもらえると嬉しいです。いただいた応援は、次の記事を書く力になります。
