【支出最適化シート付き】40代独身が本当に削るべき支出、削らなくていい支出|必要資産を軽くする順番を決める

この記事の本文は最後まで無料で読めます。購入が必要なのは、記事内で紹介しているスプレッドシートを実際に使いたい場合だけです。
節約しなきゃ、と思っている。
でも、何から削ればいいか分からない。
とりあえず食費を減らす。
外食を我慢する。
趣味を少し削る。
それでも、残高は思ったほど増えない。
支出改善が続かない理由の一つは、「削りやすいもの」と「削る効果が大きいもの」を同じように考えてしまうことだと思います。
食費や外食は、今日から減らせます。
でも毎回我慢が必要です。
一方で、
住居費
保険料
通信費
使っていないサブスク
は、見直すまで少し手間がかかります。
ただ、一度変えれば、その後は毎月自動で効きます。
サイドFIREに向けた支出改善は、我慢大会ではありません。
「何を削るか」よりも、「どの順番で見直すか」を決めるほうが重要です。
さらに、もう一つ大事なのが、
削らなくていい支出も先に決めること。
健康、趣味、仕事効率化。
こうした支出まで削りすぎると、
サイドFIRE準備そのものが続かなくなります。
そこでこの記事では、支出を
第1層|最優先で見直す
第2層|条件次第で見直す
第3層|無理に削らず残す
の3つに分けます。
さらに、付属の「支出最適化シート」では、
毎月の支出を一覧化
満足度・必要度を整理
削減候補額を入力
年間削減額を自動計算
必要資産への影響を自動計算
削る・条件次第・残すを分類
判定と削減候補額の矛盾をチェック
今月やることを5つまで絞る
削減候補と、実行時期を決めた削減額を分けて確認
まで一つにつなげます。
この記事を読み終えたときのゴールは、
「節約しなきゃ」と考えている状態から、「何を残し、何をいつ見直すか」が決まっている状態になること
です。
まず結論|支出は3層に分けると迷いにくい
私が支出を考えるときは、次の3層に分けます。
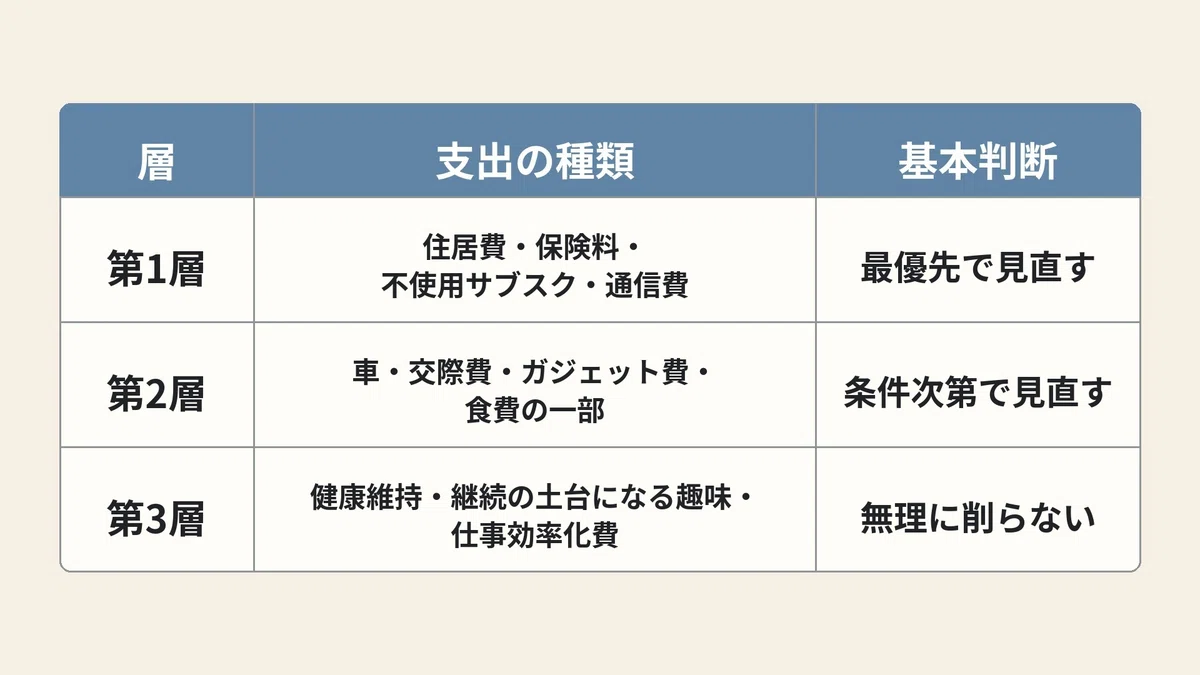
第1層は、早めに触ります。
第2層は、自分の環境次第です。
第3層は、削る前に「本当に切っていいのか」を疑います。
この順番を持っておくだけでも、節約の迷いはかなり減ります。
なぜ「食費から削る」だとうまくいかないのか
支出改善でありがちな失敗は、削りやすいものから削ることです。
たとえば、
外食を1回我慢する
コンビニへ行かない
趣味の買い物を我慢する
こうした支出は、すぐ動かせます。
その代わり、毎回判断が必要です。
一方で、
家賃を見直す
保険を整理する
不要サブスクを解約する
通信プランを変更する
といった改善は、一度やれば、その後も効果が続きます。
たとえば家賃が月2万円下がれば、年間24万円です。
4%を目安に必要資産へ置き換えると、
月2万円の支出削減=必要資産約600万円分
に相当します。
毎日細かく我慢する前に、一度変えれば長く効くところを動かす。
サイドFIRE準備には、このほうが相性がいいと思っています。
第1層|最優先で見直す支出
1.住居費
住居費は、固定費の中でも影響が大きくなりやすい項目です。
月1万円違えば年間12万円。
4%換算なら必要資産約300万円分です。
月2万円なら約600万円。
月3万円なら約900万円です。
ただし、今すぐ引っ越す必要はありません。
大切なのは、
次の更新月に一度比較する
と決めることです。
同じエリアの家賃相場を見る。
少し離れた地域も見る。
引っ越し費用まで含めて、何年で回収できるかを見る。
ここまで確認して、今の家に残るなら、それも立派な判断です。
2.保険料
保険は、「不安だから入っている」が積み重なりやすい支出です。
確認したいのは、
月の保険料はいくらか
何のための保障なのか
保障が重複していないか
入った理由を説明できるか
です。
月1万円の見直しなら年間12万円。
4%換算では必要資産約300万円分です。
大事なのは、保険をなくすことではなく、今の自分に必要な保障だけ残すことです。
3.使っていないサブスク・会費
最初の一手として取り組みやすいのがサブスクです。
やることは簡単です。
クレジットカード明細を開く
定期課金を書き出す
最後に使った時期を確認する
3か月以上ほぼ使っていないものを候補にする
月1,500円のサービスが3本あれば、月4,500円。
年間54,000円。
4%換算なら必要資産約135万円分です。
一つひとつは小さくても、「満足度がほぼゼロの支出」なら優先して消していいと思います。
4.通信費
通信費も、一度変えれば自動で効きやすい支出です。
見るポイントは、
使っているデータ量
不要オプション
自宅回線との重複
現在の料金プラン
です。
月3,000円下がれば年間36,000円。
4%換算では必要資産約90万円分です。
生活への影響をあまり増やさずに固定費を落とせるなら、かなり優先度は高いです。
第2層|条件次第で見直す支出
1.車関連費
車は一律に「手放すべき」とは考えていません。
地域によっては生活必需品だからです。
見るべきなのは、
持つか・持たないかではなく、今の持ち方が最適か
です。
駐車場
任意保険
ガソリン
税金
車検
整備
買い替え費用
まで含めて考えます。
手放せないなら、
次の車を小さくする
買い替え周期を伸ばす
保険を見直す
といった「軽く持つ」方法があります。
2.ガジェット費
ガジェットは、浪費と投資が混ざりやすい支出です。
たとえば、
毎年のスマホ買い替え
似た用途の端末を複数所有
使っていない周辺機器
は見直し候補です。
一方で、
本業で使うPC
副業に必要な機器
時間を大きく短縮するツール
なら、削ることで逆に不利になることがあります。
支出額だけでなく、
何を生み出している支出なのかまで見ます。
3.交際費
交際費も、全部削ると生活満足度が下がりやすい項目です。
残したいのは、
本当に会いたい相手との時間
会ったあとに気分が良い関係
仕事や副業につながる交流
です。
一方、
断れず参加している
毎回疲れる
義務感だけで続いている
なら見直し候補です。
「交際費だから削る」ではなく、
その関係を残したいかで判断します。
第3層|無理に削らなくていい支出
1.健康維持の支出
40代以降は、健康を削って生活費を作る設計は避けたいところです。
たとえば、
通院
歯科メンテナンス
運動
睡眠環境
体調維持のために継続しているもの
です。
月5,000円削っても、体調を崩して働けなくなれば意味がありません。
健康維持に役立っている支出は、金額だけで判断しないほうがいいです。
2.準備期間を続けるための趣味
サイドFIRE準備は長期戦です。
数年間、楽しみを全部削って走るのは現実的ではありません。
私が残す基準にしたいのは、
これがあるから普段の生活を無理なく続けられているか
です。
満足度が高い趣味なら、無理に削る必要はありません。
むしろ「これは残す」と先に決めておいたほうが、他の支出を整理しやすくなります。
3.仕事効率や収入につながる支出
ここも削りすぎると逆効果です。
副業用PC
必要なソフト
書籍や講座
作業環境の改善
などです。
たとえば、その支出が月3万円の副収入につながるなら、
4%換算では必要資産約900万円分を軽くする可能性があります。
「お金が出ていく=悪い支出」とは限りません。
私も支出を実際に分けてみる
今回、直近の支出から入力できる項目だけをシートへ入れてみました。
ここで大事なのは、今回の合計を「家計全体の確定生活費」とは扱わないことです。
まだ未入力の項目もあるため、あくまで現時点で入力できた8項目の暫定集計として見ます。
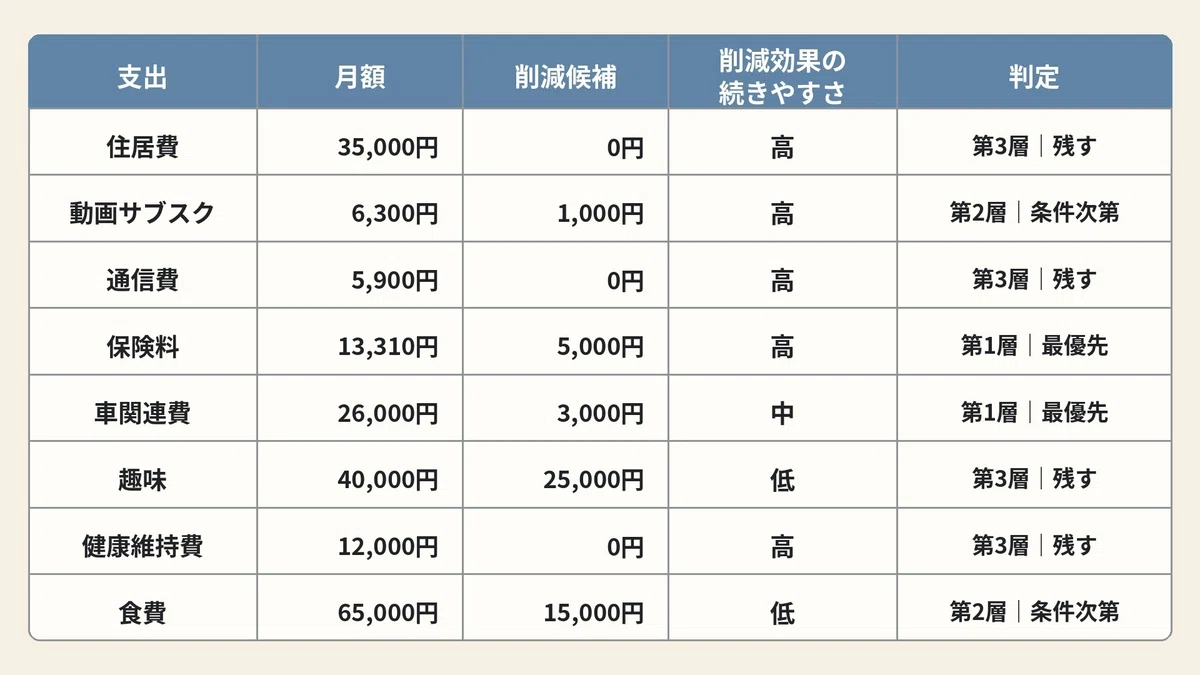
入力済み8項目の月額合計は、203,510円でした。
そして、削減候補額を単純に合計すると月49,000円になります。
ここで、シートへ実際に入れてみて一つ矛盾に気づきました。
私は趣味を、
「第3層|残す」
と判定しています。
一方で、削減候補額には月25,000円を入れていました。
しかも、削減候補ランキングではこの趣味費を「保留」にしています。
つまり、
残すと決めた支出まで、削減後の生活費に含めてしまっていた
わけです。
このままなら、削減後の生活費を必要以上に低く見せます。
そこでシートを修正し、
削減候補額:可能性として入力した候補の合計
実行時期を設定した削減候補額:「今月」「次の更新月」「半年以内」まで決めたものだけ
を分けて表示するようにしました。
今回の場合、
削減候補額:月49,000円
実行時期を設定した削減候補額:月24,000円
保留:趣味費の月25,000円
となります。
月24,000円を年間へ直すと28万8,000円。
4%換算なら、必要資産への影響は約720万円です。
ただし、これも「確定削減額」ではありません。
特に車関連費は、月26,000円に対して3,000円の削減候補を置いており、削減効果の続きやすさも「中」です。
車関連費は削減効果の続きやすさを「中」としているため、月23,000円前後で無理なく管理できるのかを実績で確認します。
このように、シートへ入力すると、
削減額そのものだけでなく、自分が置いた条件同士の矛盾まで見えてきます。
削減額を最大化することより、
「削る」と決めた数字が、本当に実行できる数字なのか
を確認することのほうが重要だと感じました。
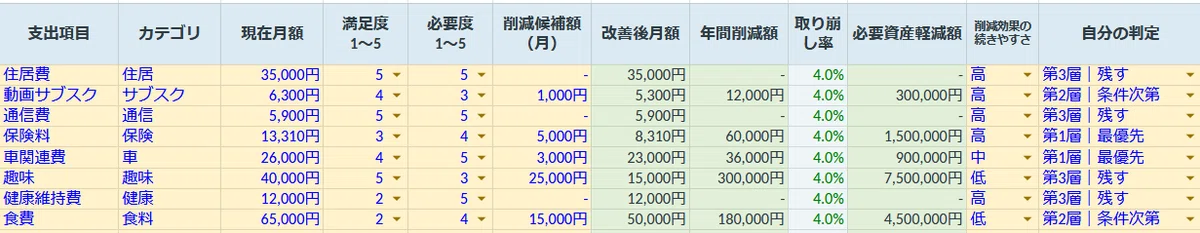
支出項目〜3層判定まで見える範囲
ExcelやGoogleスプレッドシートのメニューは切る
「削るだけではなく残している支出もある」ことが一目で分かるようにする
サイドFIRE設計図・資金シミュレーターとの違い
この支出最適化シートは、これまでのシートと役割が違います。
サイドFIRE設計図
→ 自分の基準となるサイドFIRE案を1つ作る
資金シミュレーター
→ 条件を3案に広げ、比較・ストレステストする
有料#3|支出最適化シート
→ 生活費の中身を分解し、「何を削り、何を残すか」を決める
資金シミュレーターにも固定費のBefore / Afterはあります。
ただ、資金シミュレーターで見るのは、
月2万円下がったら、必要資産はいくら軽くなるか
という「影響」です。
この記事で決めるのは、
そもそも、自分は何を削るべきなのか
です。
この2つを分けることで、数字だけで生活費を削りすぎるのを防ぎます。
実際に自分の支出を整理する
ここからは、記事を読みながらシートを使う場合の手順です。
シートを持っていなくても、考え方はこのまま読めます。
STEP0|完成例を見る
このSTEPで開くシート:筆者の記入例
最初に、「筆者の記入例」を見ます。
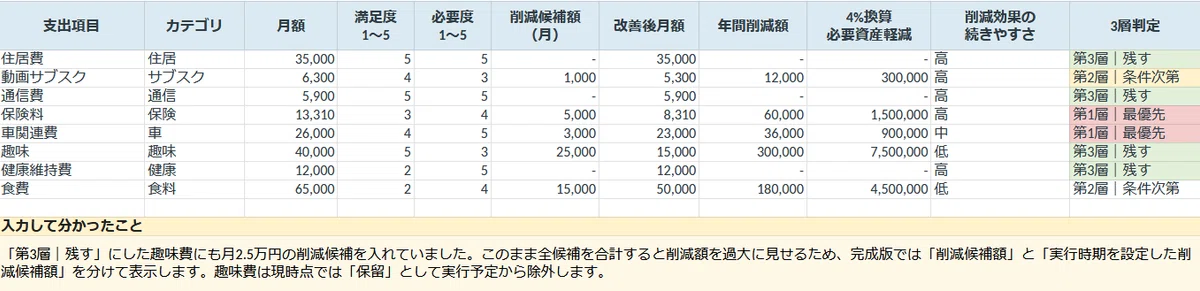
今回は、私が直近の数字を入れて確認した暫定記入例を掲載しています。
見るポイントは、
金額が高いから削る、になっていないか
満足度の低い支出が第1層になっているか
健康や趣味を残しているか
削減候補額をゼロにする項目もあるか
です。
「全部削る」シートではないことを、最初に確認してください。
STEP1|現在の支出を棚卸しする
このSTEPで開くシート:支出一覧
まず、毎月の支出を書き出します。
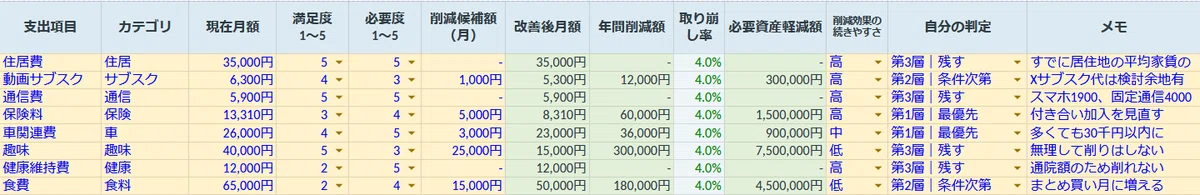
入力するのは、
支出項目
カテゴリ
現在月額
満足度
必要度
削減候補額
削減効果の続きやすさ
自分の判定
メモ
です。
満足度と必要度は1〜5で入力します。
「削減効果の続きやすさ」は、
高:一度変更すれば、その後は追加の我慢をしなくても効果が続く
中:定期的な確認や、ときどきの判断が必要
低:毎回の我慢・判断が必要で、元に戻りやすい
という基準で入れます。
ここで大事なのは、
削減候補額を「理論上削れる最大額」にしないこと。
「無理なく減らせそうな額」を入れます。
月5,000円の趣味を完全にやめられるとしても、残したいなら削減候補額は0円で構いません。
シートでは、
改善後の月額
年間削減額
取り崩し率から見た必要資産軽減額
を自動で計算します。
STEP2|支出を3層に分ける
このSTEPで開くシート:3層判定
「支出一覧」で入力した判定を、
第1層|最優先
第2層|条件次第
第3層|残す
に集計します。
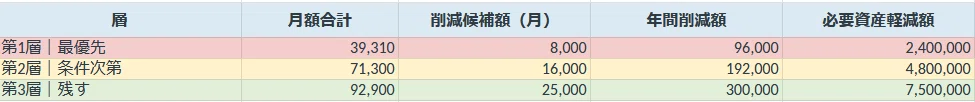
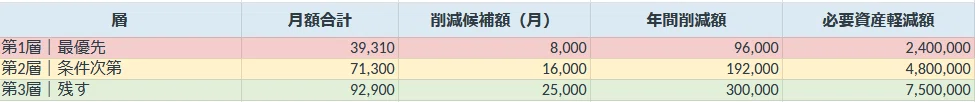
今回の暫定入力を集計すると、
第1層|最優先:月39,310円/削減候補8,000円
第2層|条件次第:月71,300円/削減候補16,000円
第3層|残す:月92,900円/削減候補25,000円
となりました。
ここで、第3層|残すにも削減候補25,000円があることが自動で見えます。
さらに、第1層の中にも「削減効果の続きやすさ」が「高」ではない項目が1件あります。
この2つは、数字の入力ミスというより、
自分の判断と削減目標が本当に一致しているかを確認するためのサイン
として使います。
迷ったら、次の3つを確認します。
これを削って、生活満足度や体調が大きく落ちないか
一度見直せば、その後も自動で効果が続くか
将来の収入・健康・仕事効率につながる支出ではないか
迷うなら、第2層で構いません。
今すぐ白黒をつける必要はありません。
STEP3|今やる候補を5つまでに絞る
このSTEPで開くシート:削減候補ランキング
支出一覧を作ると、「あれもこれも直したい」となりやすいです。
でも、一気に全部やると止まりやすくなります。
そこで、実際に動く候補を最大5つまで選びます。
見るのは、
月間削減額
年間削減額
必要資産への効果
実行のしやすさ
です。
そして、
今月
次の更新月
半年以内
保留
に分けます。
金額が大きくても、引っ越しのように今すぐ動けないものがあります。
逆にサブスクは小さくても今すぐ動けます。
金額とタイミングをセットで決めるのがポイントです。
今回の暫定入力では、次のように置きました。
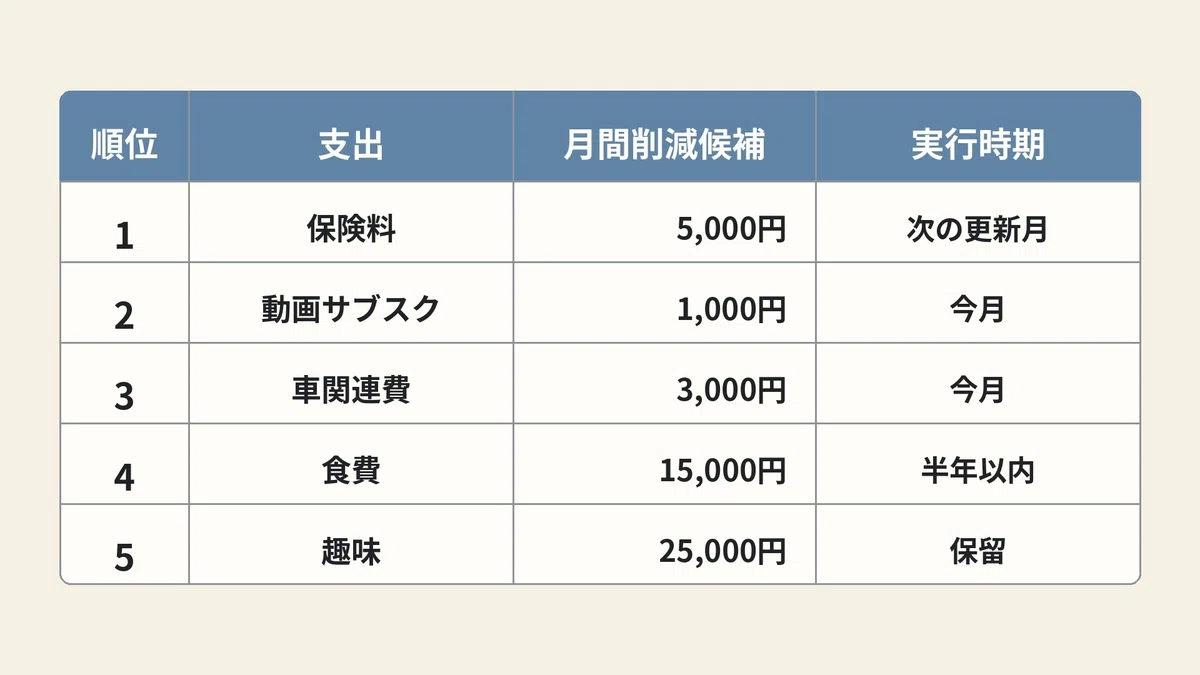
候補額を全部足せば月49,000円ですが、趣味は「保留」です。
そのため、完成版では実行時期を決めた4項目だけを集計し、月24,000円として表示します。
「候補に入れた=削減確定」ではないことを分けておくことで、生活費を必要以上に低く見積もるのを防ぎます。
STEP4|固定費をBefore / Afterで見る
このSTEPで開くシート:固定費BeforeAfter
ここでは、
住居費
保険料
通信費
サブスク・会費
車関連費
その他固定費
について、
現在月額と見直し後月額を入力します。
すると、
月間削減額
年間削減額
必要資産軽減額
を自動で確認できます。
取り崩し率4%を仮定すると、
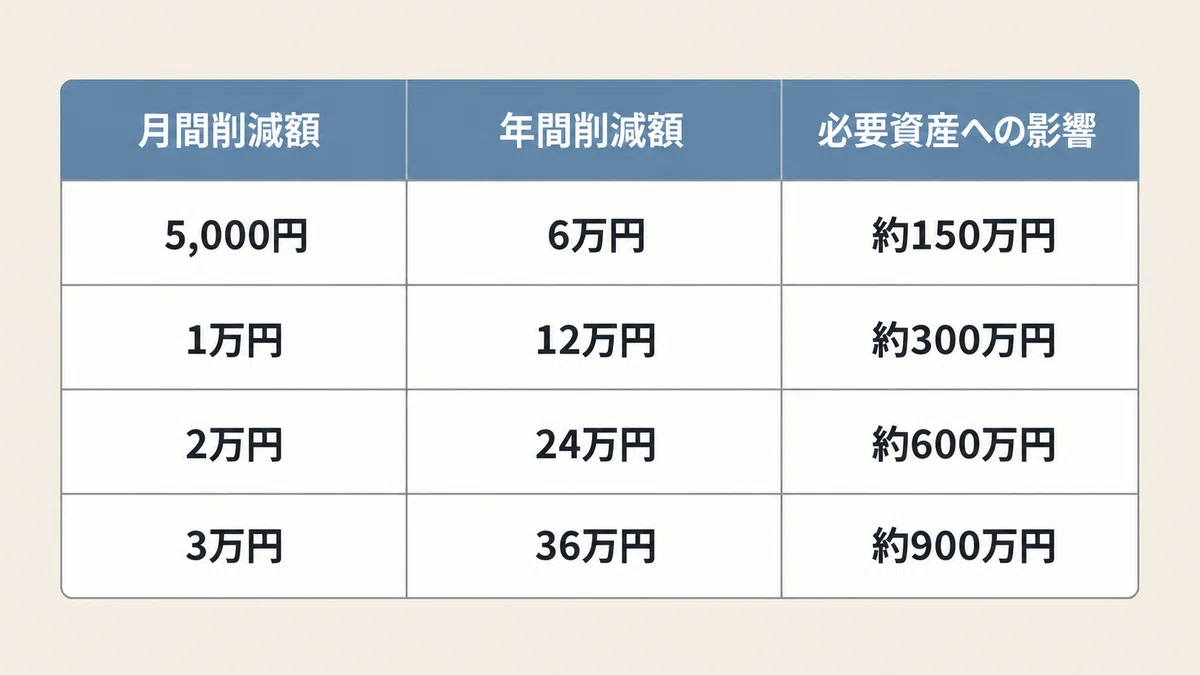
になります。
この数字を見ると、細かい我慢より、固定費を一度変える効果がかなり大きいことが分かります。
今回、固定費については次の暫定案を入れました。
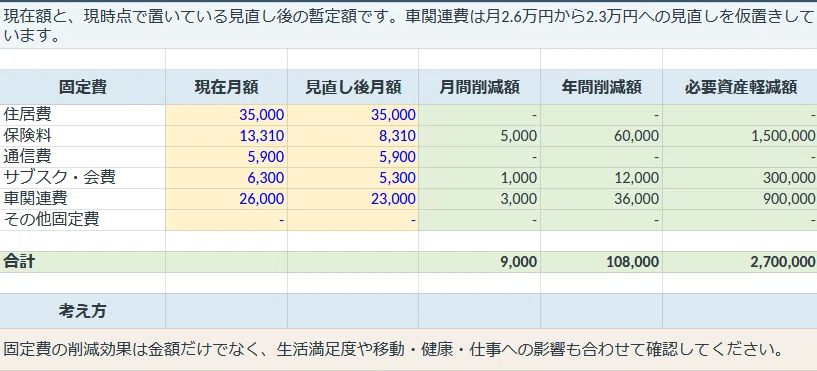
固定費だけで見ると、月間削減候補は9,000円。
年間では108,000円、4%換算の必要資産への影響は約270万円です。
ただし、車関連費は、月26,000円から月23,000円前後へ下げる案を置きました。
削減額は月3,000円なので、以前の試算ほど大きなインパクトではありません。それでも、日々の移動を無理に我慢して作る3,000円では意味がありません。
3か月ほど実績を見て、生活に支障なく月23,000円前後で管理できるなら採用します。シートでは、こうした暫定値もあとから何度でも変更できます。
STEP5|「残す支出」を先に決める
このSTEPで開くシート:残す支出
このシートは、有料#3で特に入れたかった部分です。
普通の節約シートは、「何を削るか」だけを書きます。
今回は逆に、削らない支出も明文化します。
入力するのは、
支出項目
月額
残す理由
守りたい条件
次に見直す時期
です。
今回、私は「残す支出」を次のように置きました。
住居費:35,000円
現在の家賃水準が低く、満足度・必要度とも高いため、現状維持。通信費:5,900円
日常生活に必要で満足度も高いため、月6,000円前後を目安に維持。趣味:月15,000円
現在の4万円をそのまま残すのではなく、準備期間を続けるための最低ラインとして1.5万円を確保。健康維持費:12,000円
必要度が高いため、必要な健康管理は削らない。
ここで特に重要なのが趣味です。
支出一覧では月4万円に対して月2.5万円の削減候補を置いています。
つまり、
趣味をゼロにするのではなく、月1.5万円は意識して残す
という判断です。
「残す支出」まで先に決めておくことで、削減額だけを追いかける設計になりにくくなります。
STEP6|今月・更新月・半年以内の行動を決める
このSTEPで開くシート:行動計画
最後は、節約額ではなく行動へ落とします。
今回、私は次のように置きました。
今月
動画サブスクを1本整理し、月1,000円削減できる状態にする
車関連費を月2.3万円前後で管理できるか確認する
趣味費は月1.5万円を残すラインとして固定する
次の更新月
保険の保障内容を確認し、月5,000円削減できるか判断する
住居費は家賃3.5万円水準を維持できるなら現状を継続する
半年以内
食費を月5万円前後で無理なく続けられるか試す
未入力項目も含めて家計全体を再集計する
実際に削減できた金額が貯蓄・投資へ回っているか確認する
ここでポイントなのは、月3,000円の車関連費削減も、実績を見て確定することです。
金額のインパクトは大きいですが、実行可能性を確認してから採用します。「いつか見直す」ではなく、
何を確認できたら完了なのかまで決める
ところまでが支出改善です。
STEP7|完成版の支出設計を見る
このSTEPで開くシート:完成版支出設計
最後に、入力した内容を1か所へまとめます。
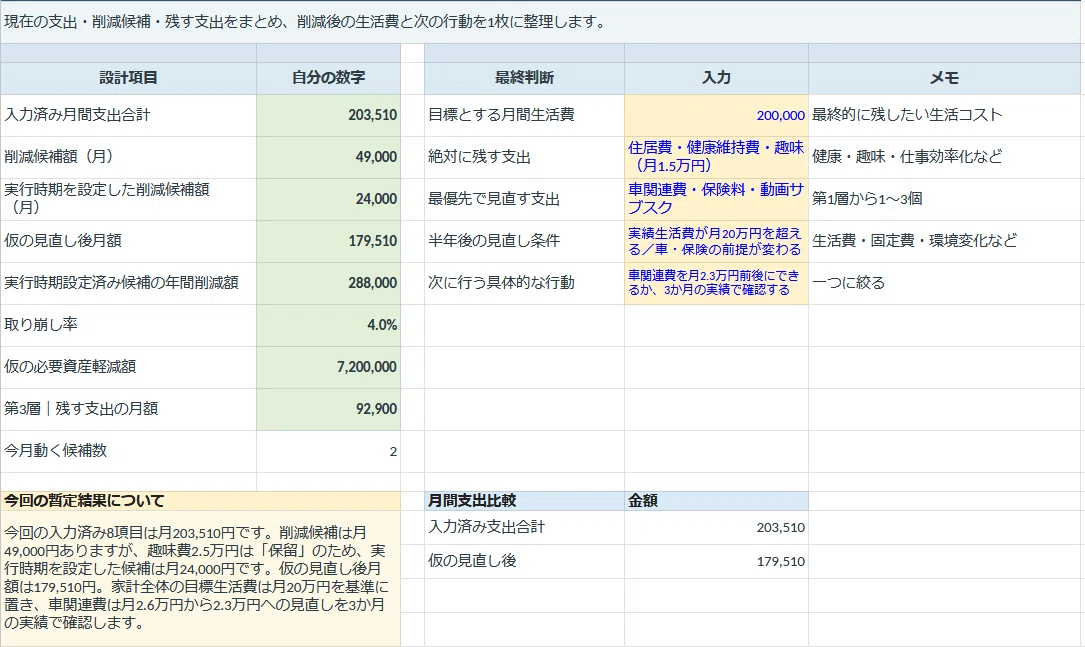
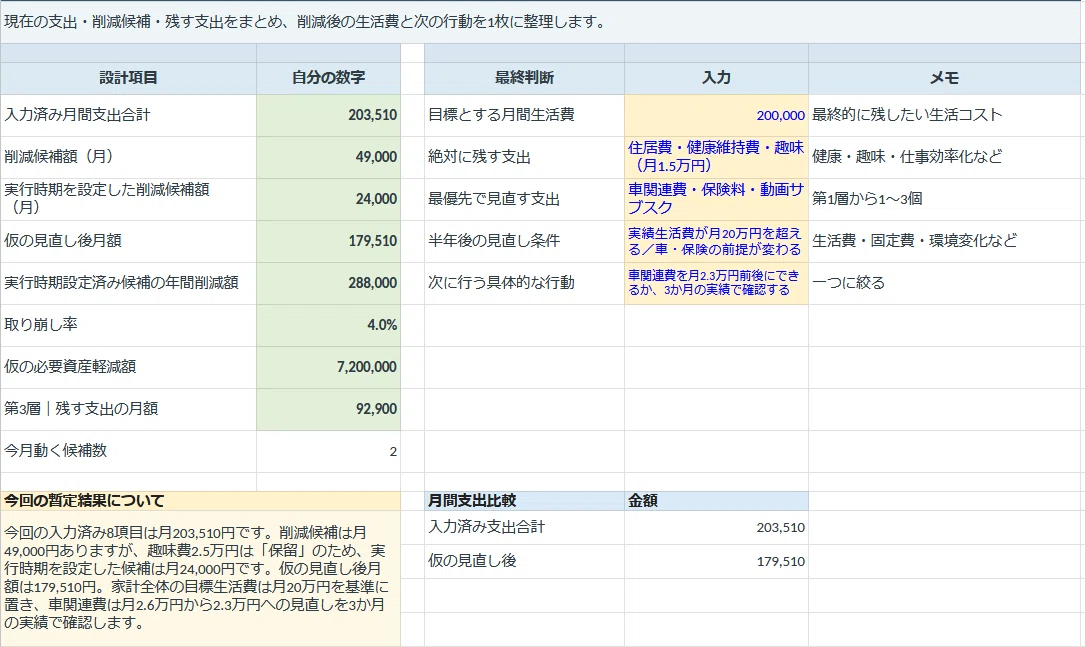
今回の暫定入力では、
入力済み月間支出合計:203,510円
削減候補額:49,000円
実行時期を設定した削減候補額:24,000円
仮の見直し後月額:179,510円
実行時期設定済み候補の年間削減額:288,000円
4%換算の仮の必要資産軽減額:約720万円
第3層|残す支出の月額:92,900円
今月動く候補数:2件
となりました。
ここで大事なのは、179,510円を「私の確定生活費」とは扱わないことです。
今回の203,510円は、現時点で入力できた8項目の合計です。
さらに、月24,000円も実行時期を置いた削減候補の合計であり、実際に達成できると決まった金額ではありません。
完成版では、
候補 → 実行時期を決める → 実際に見直す → 数字を更新する
という流れで使います。
さらに右側の「最終判断」には、今回次のように置きました。
目標とする月間生活費:20万円
絶対に残す支出:住居費・健康維持費・趣味(月1.5万円)
最優先で見直す支出:車関連費・保険料・動画サブスク
半年後の見直し条件:実績生活費が月20万円を超える/車・保険の前提が変わる
次に行う具体的な行動:車関連費を月2.3万円前後で管理できるか、3か月の実績で確認する
ここで、目標生活費は月20万円としました。
ただし、今回入力した8項目の合計203,510円だけで家計全体が完成しているわけではありません。
そのため、月20万円は「この8項目を15万9,510円にすれば達成」という意味ではなく、サイドFIRE設計全体で使う生活費の基準として置いています。
今後、未入力項目も含めて家計全体を再集計し、この20万円が本当に無理なく続けられるかを確認します。
ここまでできれば、「もっと節約しないと」という曖昧な状態から、
この支出は残す。
この2つは今月見直す。
家賃は更新月に比較する。
半年後にもう一度確認する。
という具体的な計画に変わります。
まとめ|生活費は「最小化」ではなく「最適化」する
サイドFIREでは、生活費が低いほど必要資産は軽くなります。
だからといって、何でも削ればいいわけではありません。
支出には、
満足度が低いのに払い続けているもの
一度変えれば自動で効くもの
環境次第で必要なもの
生活や健康を支えているもの
があります。
全部を同じように扱うと、節約が我慢大会になります。
だから私は、
第1層|最優先で見直す
第2層|条件次第で見直す
第3層|無理に削らず残す
の3つに分けます。
そして、削減額は4%換算で必要資産への影響まで確認します。
月1万円なら約300万円。
月2万円なら約600万円。
月3万円なら約900万円。
一方で、健康や趣味など、自分に必要な支出は残します。
目指すのは、
一番安い生活ではなく、サイドFIRE後も無理なく続けられる生活費です。
今回、自分の数字を入れて一番大きかった収穫は、月49,000円という削減候補額そのものではありませんでした。
「残す」と決めた趣味費まで削減候補に入れていたことです。
現時点では、趣味費2.5万円を保留にしたうえで、実行時期を設定した削減候補は月24,000円。
その中でも、最初に検証するのは車関連費です。
一方で、住居費・健康維持費・趣味の最低ラインは先に「残す」と決めました。
このように、削減額を出すだけではなく、残すもの・試すもの・保留するものを分けることで、支出改善が実行計画に変わります。
シートの役割は、節約額を大きく見せることではありません。
自分で置いた数字同士を比べながら、
この削減は本当に採用するのか
を何度でも判断し直すことです。
自分の支出ルールを、何度でも更新して使いたい方へ
ここまでの記事で、支出を
最優先で見直す
条件次第で見直す
無理に削らず残す
の3層に分ける考え方は確認できます。
付属の「支出最適化シート」の役割は、単に削減額を自動計算することではありません。
生活環境や支出が変わるたびに数字を入れ直し、「何を削り、何を残すか」を何度でも判断し直すためのツールです。
たとえば、
家賃や保険料が変わる
車の維持費が変わる
新しいサブスクが増える
趣味に使いたい金額が変わる
健康や仕事のために残したい支出が増える
一度削ると決めた支出が、実際には続かなかった
という変化があったとき、その都度シートを更新します。
すると、
現在の支出
削減候補額
3層ごとの支出額
必要資産への影響
実行時期を決めた削減額
残す支出
次に動く項目
が連動して変わります。
さらに
「第3層|残す」に削減候補額を入れていないか
「第1層|最優先」なのに削減効果が続きにくい項目がないか
も確認できるようにしました。
【編集用目印|無料末尾スクリーンショット】
ここに「入力 → 判定 → 判断」が分かるよう、次の3画面を並べる。
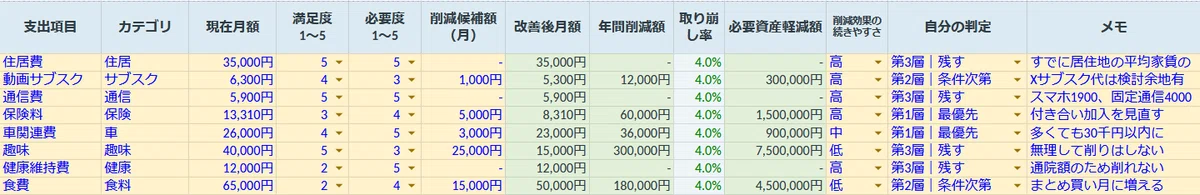
「支出一覧」の入力画面
「3層判定」の集計+齟齬チェック
「完成版支出設計」の候補額/実行時期設定済み額/最終判断
※「数字を入れるだけ」ではなく、「矛盾に気づき、最後に採用する支出設計を決める」流れが見える構成にする。
今回の私の入力でも、
趣味は残したいのに、削減候補へ25,000円を入れていた
という矛盾が見つかりました。
だからこのシートで作るのは、一度だけの節約結果ではありません。
入力 → 3層判定 → 齟齬チェック → 優先順位づけ → 実行時期設定 → 最終判断
を、自分の生活が変わるたびに繰り返せる仕組みです。
半年後に支出が変わったときも、もう一度同じシートを開いて更新できます。
自分の生活を壊さず、サイドFIREに向けた生活費を育てていきたい方のためのツールです。
ここから先は、購入者用ファイルのダウンロードと最初の使い方です。
ここから先は
¥ 1,000
この記事が少しでも参考になったら、チップで応援してもらえると嬉しいです。いただいた応援は、次の記事を書く力になります。
