
40代独身のサイドFIRE準備で見直したい固定費5選 #8

「節約しなければ」と思うと、食費から削ろうとしがちです。
でも、毎日の食事を我慢するやり方は長続きしません。仕事で疲れた日に外食が増え、結局元に戻る。よくある流れです。
サイドFIRE準備で先に動かすべきなのは、食費ではありません。固定費です。
固定費は、家賃・保険料・通信費・車関連費のように、毎月ほぼ同じ金額が出ていく支出です。ここを一度見直すと、意志の強さに頼らなくても効果が続きます。
しかも、数字で見ると差はかなり大きいです。月3万円の固定費削減は、年間36万円の改善。4%ルールで必要資産に置き換えると、約900万円分の差になります。
食費を毎月3万円削り続けるのはきつい。でも、家賃や保険、通信費を整えて月3万円浮かせるなら現実味があります。ここが、固定費が強い理由です。
この記事では、40代独身がサイドFIRE準備で優先的に見直したい固定費を5つに絞って、どこから手をつけると効くのかを整理します。
固定費見直しが最優先な理由
固定費を先に整えたほうがいい理由はシンプルです。一度の見直しで、毎月の余力が増えるからです。
投資は大事です。ただ、積み立てる元手がなければ始まりません。副業も大事です。ただ、本業で消耗しきっていたら続きません。
固定費を下げると、
毎月の赤字が減る
積立に回せるお金が増える
収入が揺れた月でも崩れにくくなる
「あといくら必要か」が見えやすくなる
こういう変化が一気に起きます。
40代独身は、住居費や保険を自分の判断だけで動かしやすいのも強みです。家族全体の事情を先に調整しなくていいぶん、固定費見直しのスピードが速い。ここは素直に有利です。
一度見直せば効果が続く
固定費の強さは、来月から何もしなくても効くところにあります。
家賃を月2万円下げれば、毎月2万円が自動で残ります。格安SIMに乗り換えれば、翌月から通信費が下がります。不要な保険を解約すれば、保険料はその時点で軽くなります。
食費の節約は、毎日やる必要があります。固定費の見直しは、一度動けば終わりです。
月2万円の固定費削減を5年続けると、差は120万円です。4%ルールで見れば、必要資産は約600万円変わります。
節約疲れを起こしにくい
毎日の支出を削る節約は、ストレスがたまりやすいです。
昼食を我慢する。外食を減らす。趣味を削る。こういう節約は、続いても生活が細ります。反動も出やすいです。
一方、固定費の見直しは、設定を変えた後の我慢が少ない。
通信会社を変える
使っていない保険をやめる
家賃の安い物件に移る
やることはその場で終わります。毎月「今月も耐えよう」と思わなくて済みます。
サイドFIRE準備は数年単位です。短期戦ではありません。だから、続くやり方を選んだほうが勝ちやすいです。
投資資金を作りやすい
「投資に回すお金がない」と感じる人は多いです。
でも、手取りが少ないからというより、固定費が重いせいで身動きが取れないケースがかなりあります。
固定費を月3万円下げれば、そのまま積立原資が月3万円増えます。年36万円です。これを年4%で10年運用すると、元本360万円は約440万円になります。
つまり、固定費の見直しは節約の話ではなく、資産形成のスタート地点です。
ここまで読んで、「固定費を見直す必要は分かったけれど、どこから手をつければいいのか」と感じた方へ。
固定費は、金額の大きさだけで削ると失敗しやすいです。
大事なのは、
一度見直せば効果が続く支出
生活満足度への影響が少ない支出
逆に、削りすぎると健康や仕事に響く支出
を分けることです。
この記事では、住居費・保険料・通信費・サブスク・車関連費・趣味費などを、削る支出と残す支出に分けて整理できます。
「節約しなきゃ」で止まらず、今月見直すもの、次の更新月に見るもの、残すものまで決めたい方は、こちらで自分の支出を整理してみてください。
見直したい固定費1 :住居費
固定費の中で最初に見るべきは住居費です。金額が大きく、効き方も最も大きいからです。
家賃が高すぎないか
都市部の一人暮らしでは、家賃・管理費・駐車場で月8万〜12万円になることがあります。
手取り30万円なら、住居費は月9万円以内が一つの目安です。これを超えているなら、家計にかなり効いています。
4%ルールで見ると、家賃の差は必要資産の差です。
月8万円 → 月5万円なら、差は月3万円
年間では36万円
必要資産換算では約900万円分
ここを見直せるかどうかで、サイドFIREまでの距離が変わります。
引っ越しや更新時が見直しの好機
住居費は、毎月眺めているだけでは下がりません。動くタイミングを決めたほうが早いです。
使いやすいのは、
賃貸の更新時
引っ越しを考える時
仕事や働き方を見直す時
この3つです。
同じエリアでも、築年数や駅距離を少し変えるだけで月1万〜3万円下がることがあります。更新交渉で月5,000円〜1万円下がるケースもあります。
いますぐ引っ越さないとしても、サイドFIRE後はどこに住むかを先に考えておくだけで、必要資産の見積もりはかなり変わります。
独身だからこそ住まいを軽くしやすい
住居費見直しで独身が有利なのは、判断を自分だけで完結させやすいことです。
子どもの学区も、配偶者の通勤も、家族の反対もない。もちろん寂しさや不安はありますが、住まいを軽くする意思決定は速いです。
家賃が月8万円から月4万円に下がれば、年間48万円の削減。必要資産換算では約1,200万円分です。
40代独身は、こういう大きい決断を自分のタイミングで切りやすい。ここはかなり強いです。
見直したい固定費2 :保険料
保険料は、内容が複雑で後回しにされやすい固定費です。気づくと月2万〜4万円払い続けていることもあります。
過剰保障になっていないか
40代になると、昔入った保険、会社で勧められた保険、なんとなく続けている特約が重なりやすいです。
まず確認したいのは、その保険が何に備えているのか自分で説明できるかです。
説明できない保険は、見直し余地があります。
保険は「自分では吸収できない大きなリスク」に備えるものです。逆に、貯蓄や公的制度で対応できるものにまで民間保険を厚くかけると、固定費が重くなります。
貯蓄と保険の役割を分ける
保険で貯蓄しようとすると、コストが見えにくくなります。
積立保険や養老保険が悪いわけではありません。ただ、サイドFIRE準備では、
保険はリスク対策
貯蓄や投資は資産形成
と分けたほうが整理しやすいです。
混ざると、毎月の支払いが重いわりに、自由に使えるお金が増えません。
独身で必要な保障を整理する
独身なら、保障の優先順位はかなりはっきりします。
死亡保障:多くは不要なことが多い
医療保障:高額療養費制度を前提に考える
就業不能保障:一人で収入を支えるなら検討価値がある
死亡保障が過大なら、保険料はかなり下がります。
月1万円下がれば年間12万円、必要資産換算で約300万円分。月2万円なら約600万円分です。
独身は、働けなくなった時の不安を一人で背負いやすいです。だからこそ、手厚くしすぎるのではなく、必要な保障だけ残す。それで十分です。
見直したい固定費3 :通信費・サブスク
住居費や保険より金額は小さく見えますが、合計すると意外に大きいのが通信費とサブスクです。
格安プランの検討
スマホ代は、キャリアから格安SIMに変えるだけで月5,000円〜7,000円下がることがあります。
大手キャリア:月7,000〜9,000円
格安SIM:月1,500〜3,000円
差は年間で6万〜8万4,000円。必要資産換算では150万〜210万円分です。
手続きは面倒でも、一度終われば効果が続きます。やる価値は十分あります。
使っていない契約の整理
動画配信、音楽、電子書籍、クラウド保存、アプリ課金。
一つひとつは小さくても、使っていないのに払い続けているものが混ざりやすいです。
まずは全部書き出してください。そして、月1回以上使っているかだけで判断します。
「いつか使うかもしれない」は、だいたい使っていません。
細かい固定費が積み上がる怖さ
月500円、1,000円、1,500円。これが5〜6個あると、月5,000〜7,500円になります。
年間では6万〜9万円。必要資産換算で150万〜225万円分です。
小さいから後回し、が一番危ないです。ここは年1回まとめて切るだけで十分です。
見直したい固定費4 :車関連費
車は「必要だから仕方ない」となりやすい固定費です。ただ、合計額まで把握している人は少なくありません。
本当に維持が必要か
まず合計を出してください。
ローン返済
任意保険
自動車税
車検費用
ガソリン
駐車場
消耗品
これを足すと、月3万〜7万円になることがあります。年間では36万〜84万円。必要資産換算で900万〜2,100万円分です。
ここまで見えると、「持つのが当たり前」という感覚が変わります。
保険・駐車場・燃料費まで含めて考える
車の怖さは、ローン以外の維持費が静かに積み上がることです。
任意保険:年5万〜10万円
駐車場:月1万〜3万円
ガソリン:月1万円前後
ローン以外だけでも月3万〜5万円になることがあります。
「車にいくらかかっているか」を正確に出すだけで、手放すか、持ち続けるか、保有方法を変えるかの判断がしやすくなります。
地域によっては残す判断も必要
ここは白黒ではありません。
都市部なら、公共交通機関やカーシェアに置き換えやすいです。一方、地方では車なしが現実的でないこともあります。
その場合は、
任意保険の見直し
駐車場の変更
維持費の安い車への乗り換え
といった方向で下げます。
40代独身は、家族全体の都合より自分の暮らしと仕事のバランスで判断しやすい。車を残すにしても、その分どこで下げるかを決めやすい立場です。
見直したい固定費5 :各種会費・ローン
最後は地味ですが、惰性の支出が溜まりやすい項目です。
惰性で払っているものを洗う
行っていないジム
使っていない有料サービス
特典を使っていない年会費カード
定期購入のサプリ
なんとなく続けている団体会費
こういうものは、止めても生活が崩れにくいのに、毎月しっかりお金が出ていきます。
月1,000円〜5,000円でも、5本あれば月5,000円〜2万5,000円です。
分割払いの総額を見る
分割払いは、月額で見ると軽く見えます。
でも、月5,000円の支払いが3件あれば月1万5,000円。年間18万円。必要資産換算では約450万円分です。
金利が高いローンやカード残高があるなら、投資より先に返済したほうがいいケースも多いです。
固定費削減で生まれたお金の使い道
固定費を見直して月2万〜5万円の余剰ができたら、使い道を先に決めます。
おすすめの順番は次の3つです。
生活防衛資金を作る
まず生活費の6か月〜1年分。独身ならここが土台です。新NISAで積立を始める
生活防衛資金ができたら、毎月の余剰を自動で流します。副収入の種まきに使う
学習費、道具代、発信環境づくり。将来の月1万〜5万円を作る元手です。
固定費削減で浮いたお金を生活費に混ぜると、だいたい消えます。別口座か投資口座に流す仕組みにしたほうが続きます。
まとめ
40代独身がサイドFIRE準備で見直したい固定費は、次の5つです。
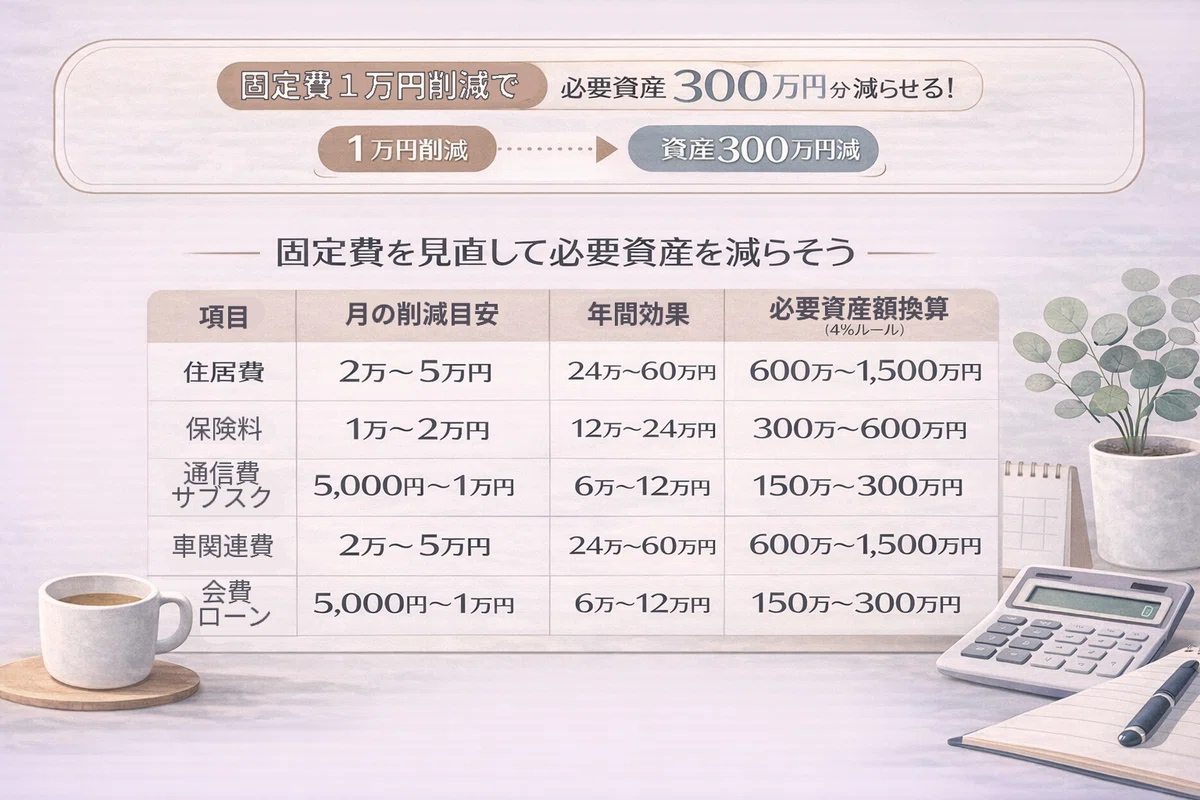
全部を一度に変える必要はありません。
まずは、
金額が大きいもの
自分の判断だけで動かせるもの
来月から効くもの
この順で手をつければ十分です。
今日やることはひとつです。固定費を全部書き出すこと。
家賃、保険、通信、車、会費、ローン。並べてみると、「これ、本当に必要か」と思うものが必ず出てきます。
サイドFIRE準備は、気合いで節約することではありません。仕組みで毎月残る形に変えることです。
ここまで読んで、「自分の場合、どの支出を削って、どの支出は残すべきか」をもう少し具体的に整理したい方へ。
この有料記事では、住まい・保険・通信・サブスク・車・趣味費などを、ワーク形式で「削る支出」と「残す支出」に分けられるようにしています。
固定費は下げれば効果が大きい反面、削り方を間違えると生活の満足度まで落ちます。
「月1万円、月2万円を軽くしたい。でも、暮らしまで貧しくしたくない」という方は、こちらで自分の支出を一度整理してみてください。
次に読むなら
生活コストの考え方を整理したい人はこちら
固定費の次に投資の位置づけを考えたい人はこちら
固定費を含めて全体設計に落としたい人はこちら
いいなと思ったら応援しよう!
 この記事が少しでも参考になったら、チップで応援してもらえると嬉しいです。いただいた応援は、次の記事を書く力になります。
