4,390万円の家を買うのに、現金はいくら必要?5年前の書類を全部見返してみた

2021年、僕は東京都内に新築戸建てを購入しました。
都内といっても電車で数駅移動すれば他県です。
当時の僕の年収は約480万円でした。
ごく普通のサラリーマンです。
物件の購入価格は4,390万円。
そして、住宅ローンで借りた金額は4,206万円。
今振り返っても、なかなか大きな買い物をしたと思います。
家を買ってから約5年。
このnoteを始めたことをきっかけに、家の書類を整理していたら、当時の資料がいろいろ出てきました。
売買契約書、住宅ローンの資料、仲介手数料の領収書、登記費用の明細など。
物件価格だけでなく、家を買うと本当にいろいろなお金がかかります。
せっかくなので、
「4,390万円の家を買ったとき、全部でいくらかかったんだろう?」
と改めて計算してみることにしました。
しかも当時の僕は、自分の銀行口座の残高も定期的に記録していました。
なぜそんな記録をしていたのかというと、ただの趣味です。笑
でも5年後、その記録を見てみると結構面白かったんです。
家を買う前、僕の現金残高は約840万円でした。
それが、家を買った数か月後には約334万円になりました。
今見ても
「うわ…結構減ったんだな…」
と当時の記憶が蘇ってきます。
この記事では、当時の契約書や領収書、銀行残高の記録などを見ながら、
4,390万円の家を買うために実際に現金をいくら払ったのか。
そして、
約500万円の現金が、何に消えていったのか。
できる限り実際の数字を使って振り返ってみようと思います。
ちなみに、なぜ家を買おうと思ったのかについては、こちらの記事に書いています。↓
賃貸派だった僕が4,390万円の家を買った
もともと僕は、完全な賃貸派でした。
住宅ローンという大きな借金を背負うことに抵抗がありましたし、
「賃貸なら何かあったときに引っ越せていいじゃん」
くらいに思っていました。
そんな僕が家を買うことになったきっかけは、妻から言われた、
「家っていつ頃買う?」
という一言でした。
そこからいろいろ調べて、持ち家にもメリットがあることを知り、物件を調べ始め、不動産会社を何社か回り、休日のたびに物件を見るようになりました。
最終的に内見した物件は30件ほど。
そして購入したのが、東京都内にある新築の建売住宅です。
こちらが当時の売買契約書です。
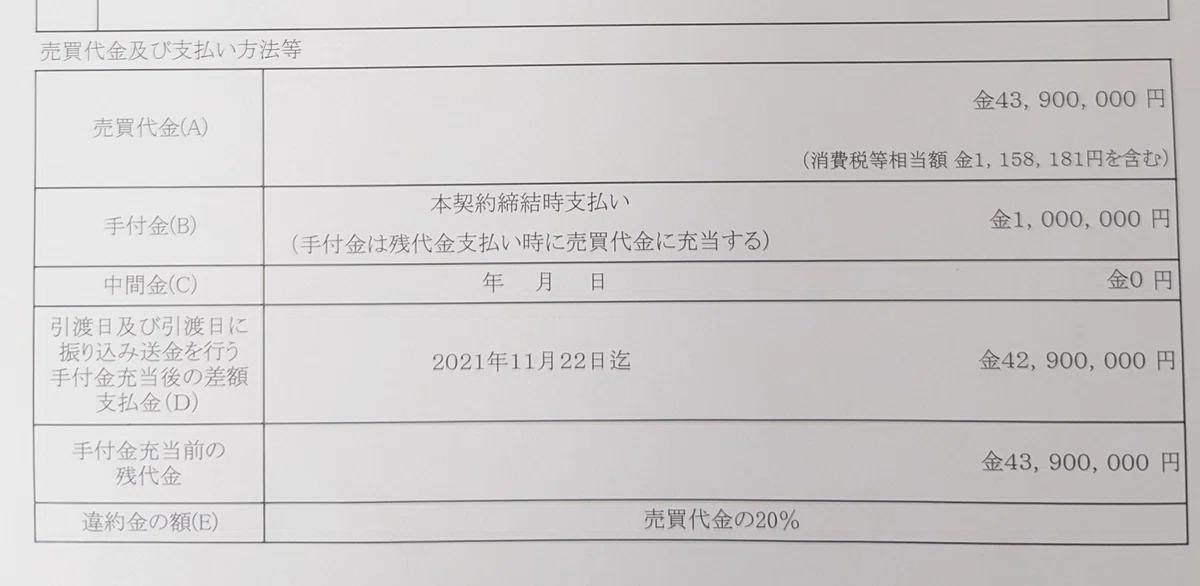
売買代金は43,900,000円。
手付金として100万円を支払っています。
そして住宅ローンで借りたのは4,206万円でした。
当時の返済予定表も残っています。
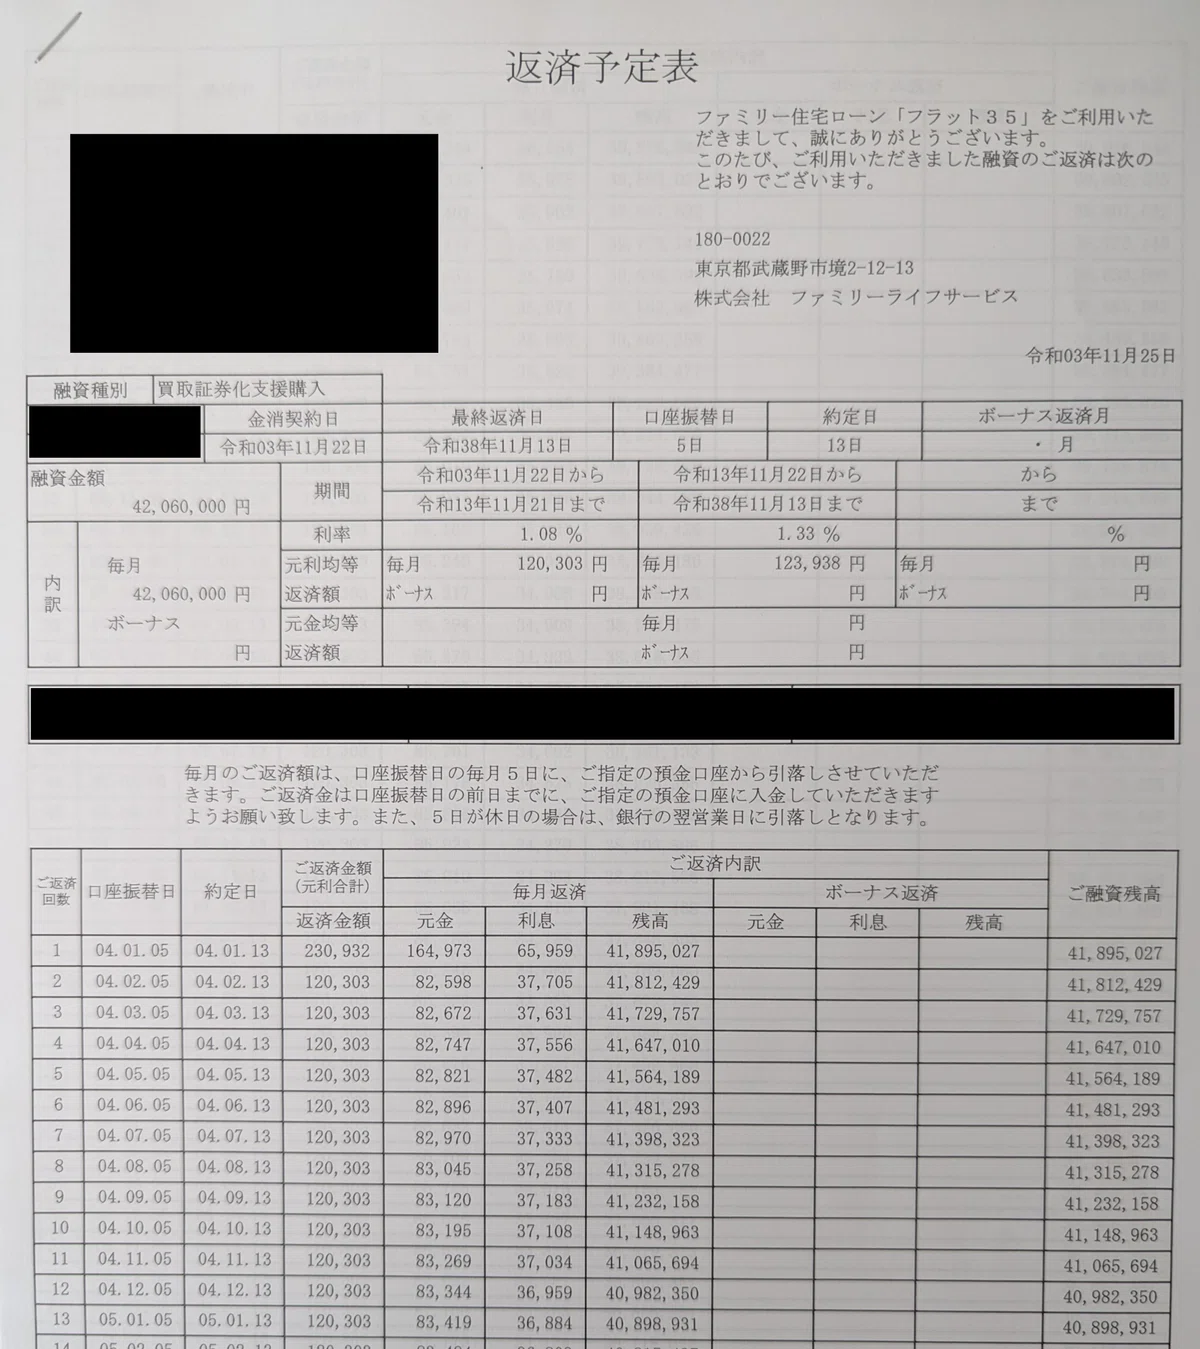
返済期間は35年。
最初の10年間は金利1.08%で、毎月の返済額は120,303円です。
今見ると、かなり低い金利です。
住宅ローンを組んだときのことは別の記事で詳しく書いています。↓
物件価格が4,390万円。
住宅ローンが4,206万円。
単純に引き算すると、
4,390万円 − 4,206万円 = 184万円
では、184万円の現金があればこの家を買えたのか。
もちろん、そんなことはありませんでした。
最初に支払った大きなお金は100万円
家の購入を決めて、最初に大きなお金が動いたのが契約時でした。
不動産仲介業者の担当者から、
「契約を進めるにあたって、手付金として100万円を支払っていただくことになりますので…。」
というような説明をされました。
手付金とは、不動産の売買契約を結ぶときに、買主から売主へ支払うお金です。
僕の場合は100万円でしたが、この100万円は物件価格とは別に余計に取られるお金ではなく、最終的には売買代金の一部に充てられます。
そして、売買契約書には以下の記載がありました。
※甲:売主 乙:買主
売買契約の締結に際して手付金を受領したときは、その相手方が契約の履行に着手するまでは、乙はその手付金を放棄して、甲はその倍額を現実に提供して、契約の解除をすることができるものとする。
つまり、僕の契約では、この手付金はいわゆる「解約手付」として扱われる内容になっていました。
相手方が契約の履行に着手する前であれば、
買う側が解約したい場合
→ 手付金100万円を放棄して解約可能
売る側が解約したい場合
→ 手付金の倍額200万円を買う側へ渡して解約可能
というわけです。
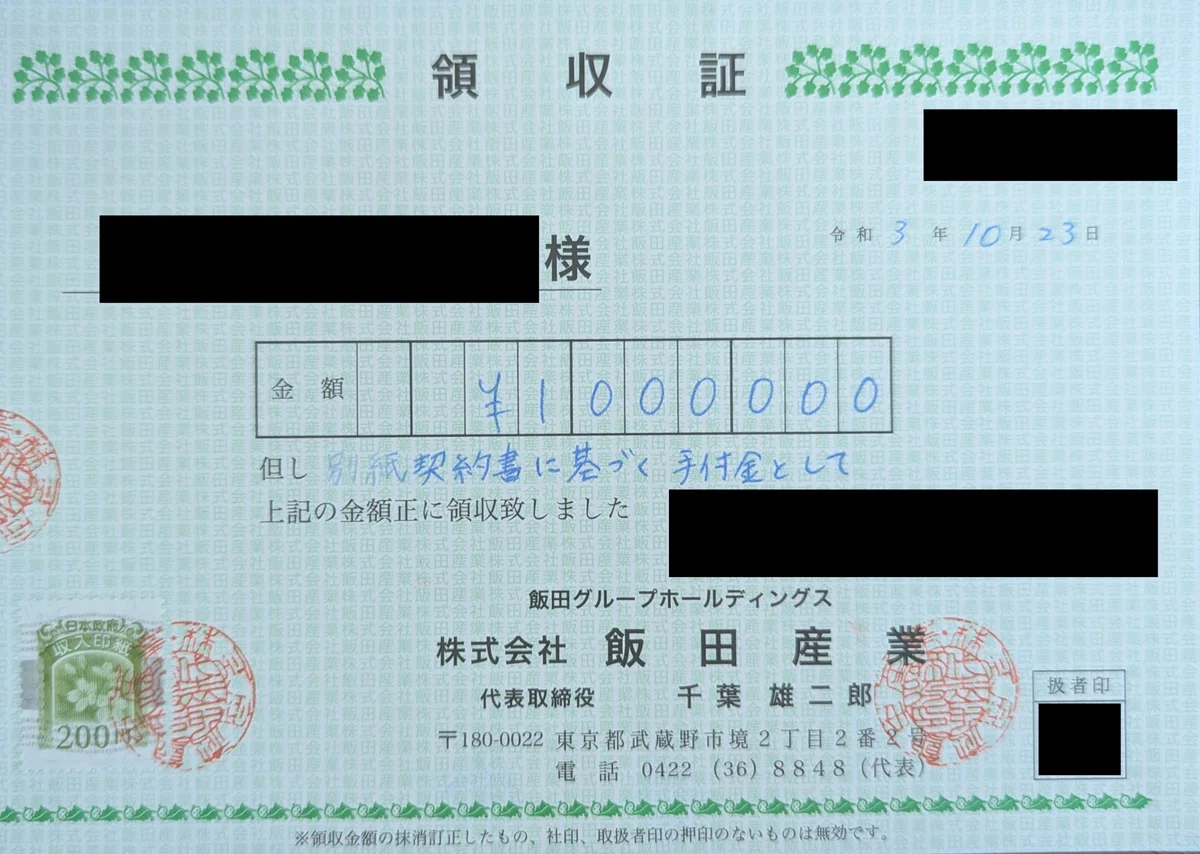
この100万円は、たしか現金で支払った記憶があります。
そのときの領収書も残っていました。
100万円を支払うこと自体に、そこまで怖さはありませんでした。
当時は現金も800万円以上持っていましたし、投資している資産もありました。
ただ、この100万円を払ったときに、
「あ、本当にこれから家を買うんだ…」
「もう戻れないぞ…」
と思ったのは覚えています。
正確には100万円を諦めれば戻れたわけですが、100万円を気軽に放棄できるほど僕は裕福ではありません。笑
ネットで物件を探したり、内見したりしている間は、まだどこか他人事でした。
でも100万円を実際に支払うと、さすがに実感が湧いてきます。
そして当然ですが、家を買うために必要だった現金はこれだけではありません。
むしろ、ここからでした。
現金840万円が半年で334万円になった
家を買う前から、物件価格以外にもお金がかかることくらいは知っていました。
ただ、実際に買ってみると、
「あ、これにもお金かかるのね…」
というものが結構ありました。
たとえば、仲介手数料。
僕の場合は、約147万円かかっています。
金額を見たときは普通に「高っ!」と思いました。
それ以外にも、
登記費用。
住宅ローンを借りるための費用。
火災保険・地震保険。
新築建売のオプション工事。
そして家を買ったあとも、引っ越しや家具・家電の購入でお金がかかりました。
数十万円単位の支払いが何度も出てきます。
そして今回、契約書や領収書と一緒に確認したのが、僕の資産記録です。
僕は2017年から投資を始めていて、自分の資産を定期的に記録していました。
家を買うために記録していたわけではありません。
ただ、資産額の数字が増えていくのを見て、ニヤニヤするのが好きだからです。笑
その記録を見ると、家を買う少し前の2021年7月。
現金は、8,404,344円ありました。
その後の推移がこちらです。
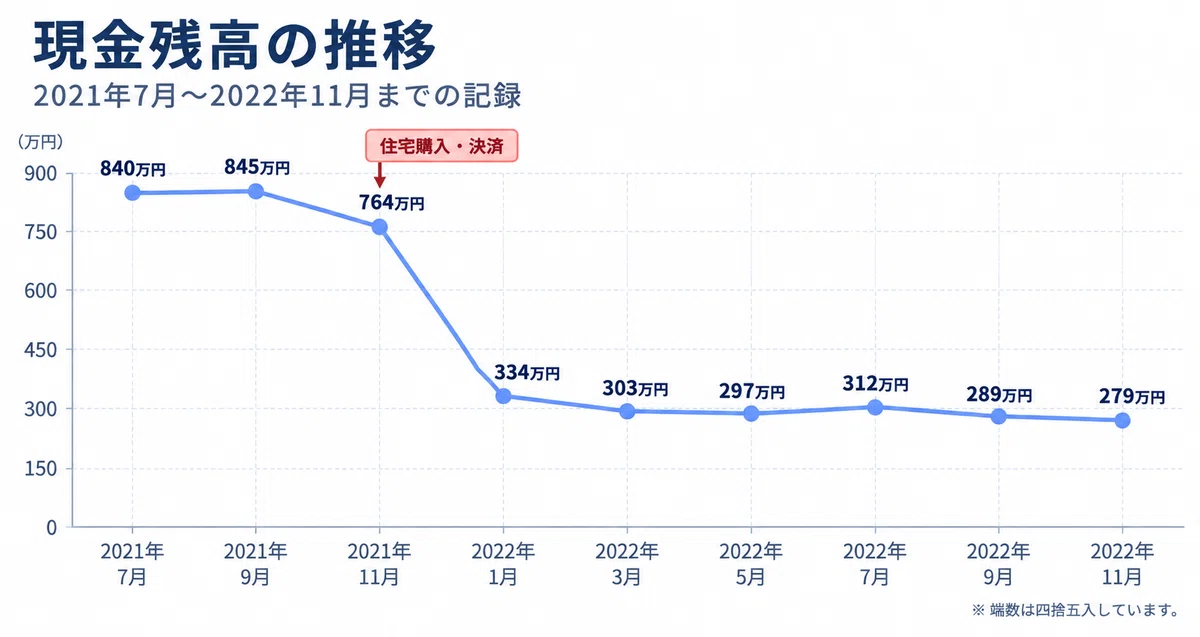
2021年7月には約840万円。
それが2022年1月には約334万円。
わずか半年ほどで、
約506万円減っています。
いま改めて見ても「めっちゃ減ってるな…」と思います笑
もちろん、この506万円がすべて住宅購入に使ったお金ではありません。
家を買ったことで新しく家具や家電も購入しました。
ただ、現金が一気に減った一番大きな理由が住宅購入だったことは間違いありません。
3月以降もなかなか現金が増えていない理由は、フォトウェディングなど別の出費もあったからです。
ちなみに、この時期は株や投資信託への追加投資はまったくしていません。
2017年から投資を続けていましたが、さすがにこれだけ現金が減っていく中で、
「今は投資に回してる余裕はないな…」
と思っていました。
じゃあ、約500万円は何に消えた?
今となっては、この現金残高の記録を残しておいて良かったと思います。
当時はただの趣味で記録していただけなんですけどね。
物件価格は4,390万円。
住宅ローンは4,206万円。
単純に差し引けば、
自己資金は184万円。
……のはずです。
でも実際には、家を買った前後で僕の現金は約500万円減っています。
もちろん、先ほど書いた通り、このすべてが住宅購入費用だったわけではありません。
それでも、
「じゃあ実際、家を買うために現金をいくら使ったんだ?」
と気になりました。
そこで今回、5年前の売買契約書や領収書、登記費用の明細、保険の契約書などを引っ張り出して、当時支払ったお金を一つずつ確認してみました。
すると当然ですが、物件価格以外にもかなりのお金を払っていました。
仲介手数料はいくらだったのか。
登記にはいくらかかったのか。
住宅ローンを借りるために、いくら払ったのか。
火災・地震保険はいくらだったのか。
新築建売のオプション工事には、いくら使ったのか。
そして全部合わせると、
4,390万円の家を買うために、実際にはいくら必要だったのか。
ここからは、まず実際にかかった費用の全体を一覧表で公開します。
そのあと、当時の契約書や領収書、エピソードと一緒に、
「何に、いくら払って、僕は何を考えていたのか」
一つずつ振り返っていきます。
家を買う前の僕が知りたかった、
「物件価格以外に、結局いくら現金を用意しておけばいいのか」
を考える一つの実例として、参考にしてもらえたら嬉しいです。
なお、この体験談は僕が2021年に住宅購入したときの内容です。
現在とは金利や物価、法律などいろいろ異なる可能性があります。
そちらを踏まえて読んでいただければと思います。
※この記事は現在480円で公開していますが、今後の反応や内容の追加にあわせて、価格を変更する可能性があります。
ここから先は
¥ 480
この記事が気に入ったらチップで応援してみませんか?
