年収480万円で4,206万円の住宅ローン。変動金利にしたかった僕が固定金利を選んで5年経った

2021年、僕は新築戸建てを購入しました。
購入価格は4,390万円。
住宅ローンで借りた金額は4,206万円。
当時の僕の年収は約480万円だったので、なかなか大きな住宅ローンを組んだと思います。
僕が契約したのは、全期間固定金利の「フラット35」。
金利は最初の10年間が1.08%、11年目以降が1.33%というものでした。
今この数字を見ると「1.08%…低いなぁ」と思います。
でも、5年前の僕はまったく逆でした。
「1.08%は高いから変動金利にしたい!」
そう思っていたんです。
それなのになぜ固定金利を選んだのか。
当時の資料がいろいろ出てきたので、家を買ってから約5年経った今、改めて振り返ってみようと思います。
ちなみに、僕がそもそもなぜ家を買おうと思ったのかは、こちらの記事に書いています。↓
昔は「借金は少ない方がいい」と思っていた
僕は若い頃、
「家を買うなら頭金を多く入れて、
住宅ローンを減らした方がいい!」
と思っていました。
利息を払うのが損だと思っていたからです。
でも、2017年に資産運用を始めてから、この考え方が変わりました。
僕が投資しているのは、オルカンやS&P500などのインデックスファンドが中心です。
株式投資なので元本割れする可能性はありますし、将来どれくらい増えるかは誰にも分かりません。
それでも長期で運用すれば、少なく見ても5%程度のリターンは期待できると思って投資しています。
一方、住宅ローンは1%前後で借りられる。
それなら、手元にある現金を頭金としてたくさん払うより、
低い金利で住宅ローンを借りる。
手元に残ったお金を資産運用に回す。
その方が、長期的には資産が増える可能性が高いと考えるようになりました。
たとえば、
500万円を金利1%で借りれば、単純計算で年間の利息は約5万円。
一方、500万円を年5%で運用できたと仮定すると、1年間の運用益は25万円。
もちろん、投資は毎年5%ずつ増えるわけではありません。
20%増える年もあれば、大きくマイナスになる年もあります。
それでも長い期間で見れば、手元のお金を減らすよりも、手元に残して運用した方が資産が増える可能性は高いのではないか。
僕はそう考えました。
そして、住宅ローンをある程度残しておくことで、住宅ローン控除という大きな恩恵もあります。
それについては後ほど紹介します。
ここで少し投資の話がでてきましたが…
僕がなぜ、オルカンやS&P500などのインデックスファンドに投資しているのかは、こちらの記事に詳しく書いています。↓
住宅ローンは「変動金利」にするつもりだった
では、4,206万円をどんな住宅ローンで借りるのか。
家を探し始めた頃、住宅ローンについても自分なりに調べていました。
YouTubeを見たり、ネットの記事を読んだり。
そこでよく目にしたのが
「今は変動金利が低い」
「変動金利がおすすめ!」
という内容でした。
実際、僕が家を買った2021年頃は、変動金利がかなり低い時期でした。
銀行によって条件は違いますが、0.4%前後で借りられる住宅ローンもありました。
当時の僕は「固定金利より全然安いじゃん」と考えていたので、家を買うなら変動金利にしようとほぼ決めていました。
そもそも僕は、低い金利で住宅ローンを借りて、手元のお金は資産運用に回すという考えです。
そういう意味でも、より金利の低い変動金利を選びたいと思うのは、自然な流れでした。
しかしながら…
不動産会社から紹介されたのはフラット35
その後、購入する家が決まりました。
飯田産業が建てた新築の建売物件です。
「住宅ローンはどうしましょうか?」
という話になったとき、不動産会社の担当者から紹介されたのがファミリーライフサービスという会社でした。
飯田グループの住宅ローン会社です。
そこで、全期間固定金利の「フラット35」を勧められました。
変動金利にするつもりだった僕は、
「すみません。変動金利がいいんですが…!」
と伝えたのを覚えています。
すると不動産会社の担当者は
「分かりました、ちょっと調べてみましょうか」
といって、ノートPCでExcelを開いて見せてくれました。
そこには銀行名がたくさん羅列されていました。
どうやら変動金利で借りられそうな銀行を調べてくれるようでした。
僕は、担当者に自分の大体の年収を伝えました。
5年前のことなので記憶は曖昧ですが、年収と借入額を入力すると、自動で銀行のセルに色付けがされて、
「この色だと審査が厳しいんですけど~」
みたいな説明をされたのを覚えています。
要するに、僕の年収と借入額では、変動金利で借りられる銀行を見つけるのは難しいかもしれないという話をされました。
僕は当時、
(そっか…変動は難しいのか…)
(俺の年収が高ければ…!)
と思いましたが、今振り返ると少し引っかかるところがあります。
僕はローンの審査に実際に落ちたわけではありません。
あのExcelがどこまで正確なものだったのかも分かりません。
今だったら、
「とりあえず自分でも審査だけ出してみよう」
と思います。
でも当時の僕は、初めての住宅購入で分からないことが多かったです。
しかも不動産会社の担当者からは
(早く決めて…早く決めて…)
という雰囲気(圧?)もあり、僕自身も「早く決めなきゃ」と焦っていました。
結局、「あ…じゃあ固定で…」くらいの感じで話を進めてしまいました。
今考えると、4,000万円以上借りるのに、もう少しちゃんと調べろよと思います。
「フラット35」とは?
ここで、僕が契約した「フラット35」について簡単に説明しておきます。
フラット35は、住宅金融支援機構と民間の金融機関が提携して提供している住宅ローンです。
大きな特徴は、最長35年間の全期間固定金利であること。
借入時に返済期間中の金利が決まるため、その後に世の中の金利が上がっても、市場金利に合わせて住宅ローンの金利が変動することはありません。
僕の場合は、契約時から「最初の10年間は1.08%、11年目以降は1.33%」と決まっていました。
そのため、返済計画が立てやすいという特徴があります。
僕が利用したのは、その中でも一定の住宅性能などを満たすことで金利が引き下げられる「フラット35S(金利Aプラン)」でした。
僕が実際に借りた4,206万円の住宅ローン
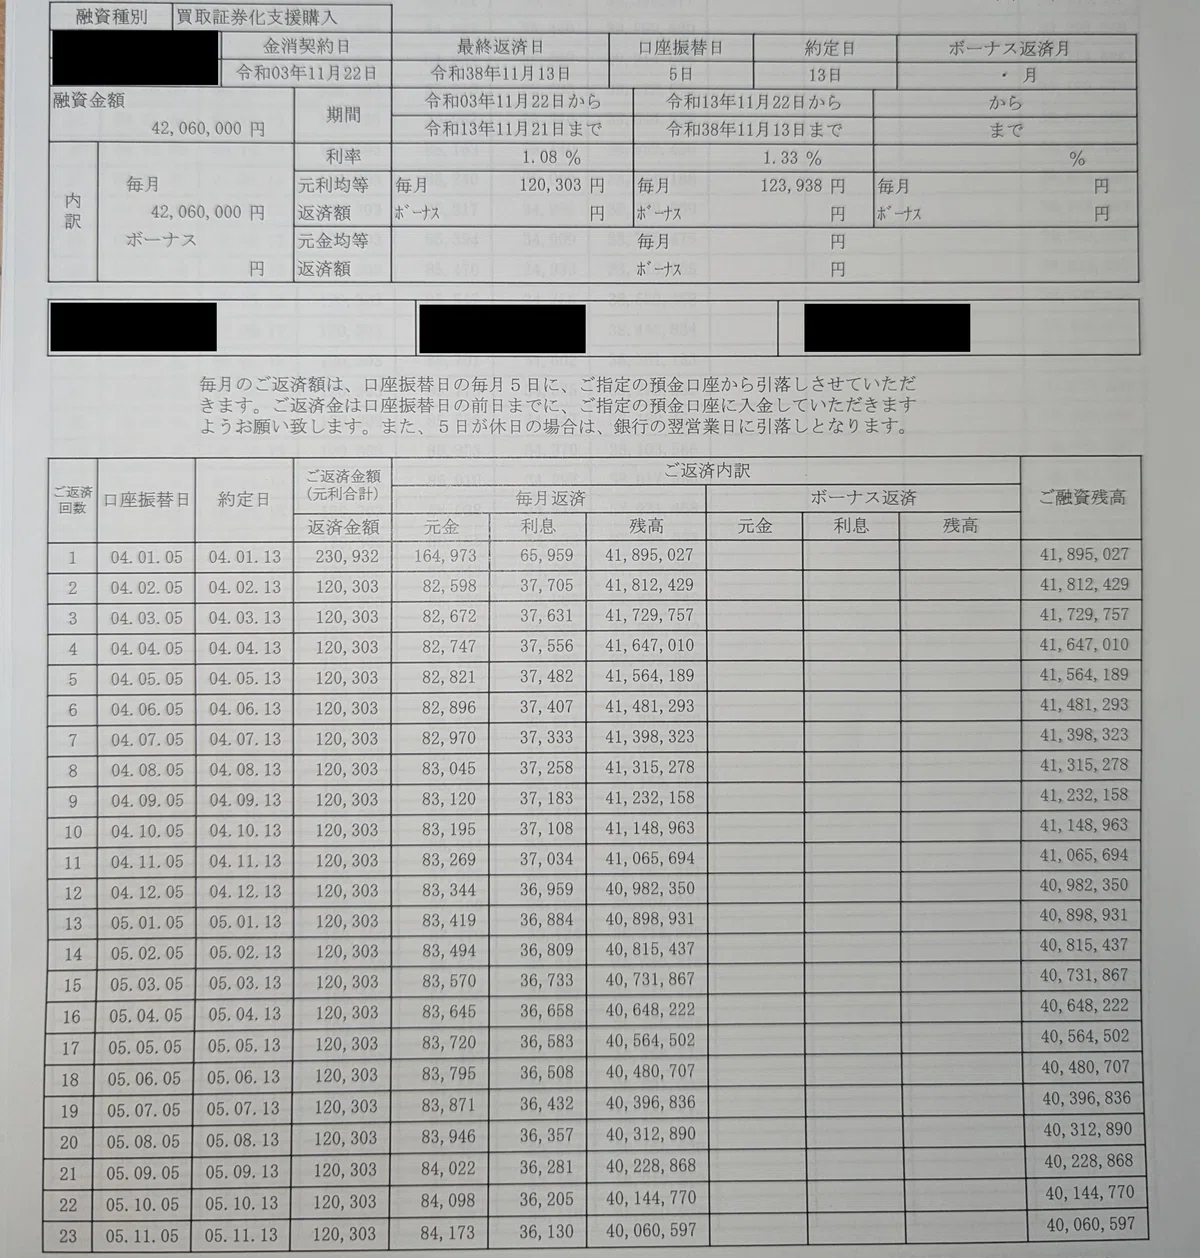
僕が実際に契約した住宅ローンは、借入額4,206万円、返済期間35年、元利均等返済です。
ボーナス払いは利用していません。
金利は最初の10年間が1.08%、11年目以降が1.33%。
毎月の返済額は、基本的に
最初の10年間が120,303円、
11年目以降が123,938円です。
当時の返済予定表も残っていました。↓
そして、こちらが2021年11月に実際にもらったフラット35のパンフレットです。↓
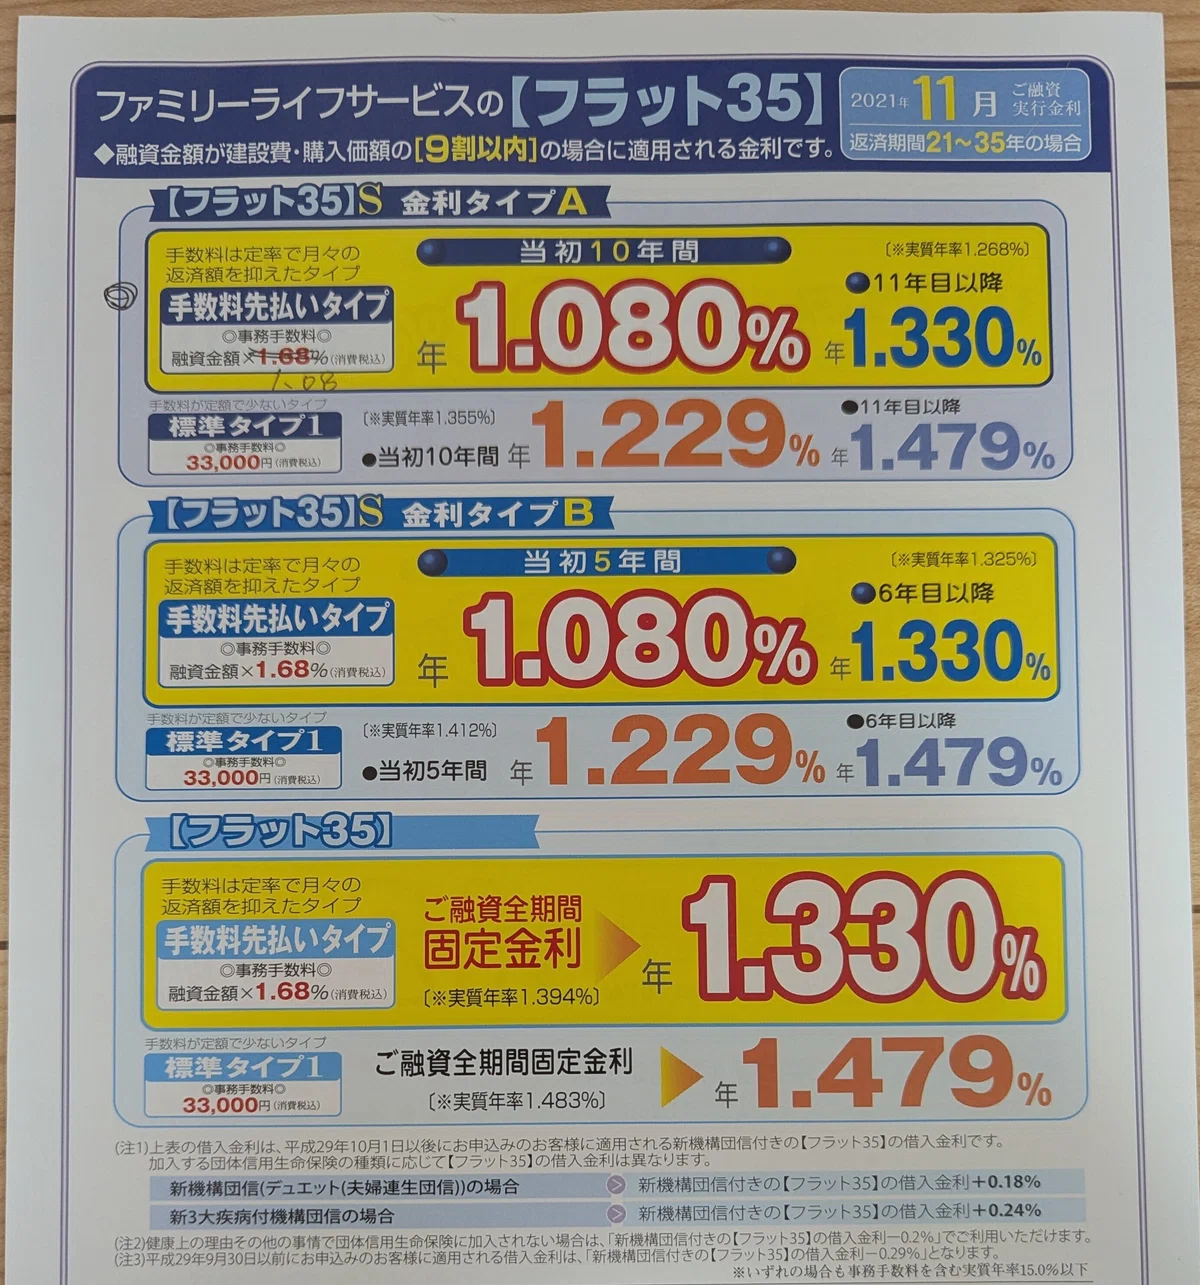
僕が利用したのはフラット35S(金利タイプA)です。
今回この記事を書くために資料を探していたら、この紙が5年近く経った今も残っていました。
年収480万円で月々の返済12万円。きつくなかった?
ここまで読んで、
「年収480万円で4,206万円も借りて、返済はきつくなかったの?」
と思った人もいるかもしれません。
その答えとしては「自分の収入だけだと結構きつい!」です。
当時の給与明細を確認してみました。
支給額 305,770
控除額 72,076
----------------------
手取り 233,694
手取りは23万円強でした。
一方、住宅ローンの毎月の返済額は120,303円。
単純に僕の給料だけで考えると、手取りの半分以上が住宅ローンの返済で消える計算です。
ボーナスは年3回ある会社でしたが、改めて数字を見ると、
「よく4,206万円も借りたな…」
と思います。笑
ただ、当時は妻も働いていました。
そのため、僕の年収480万円だけではなく、妻の収入も含めて生活していました。
なので、実際に住宅ローンを返済していて、
「毎月の返済がきつくて生活できない…」
とまでは感じませんでした。
その後、子どもができて妻は仕事を辞めました。
一方で僕は転職し、家を買った当時よりも年収は上がりました。
今は僕一人の収入で家計を支えていますが、住宅ローンの返済自体を大きな負担に感じることはありません。
ただ、もし僕の年収が480万円のままで、妻が働かず、子どもがいる状態だったら…
正直、かなり厳しかったと思います。
なので、僕の経験だけを見て、
「年収480万円でも4,206万円の住宅ローンを組んで大丈夫」
とは言えません。
僕の場合は、家を買った当時は妻も働いていて、その後は僕自身の収入が増えた。
そういった事情もあって、結果的に無理なく返済を続けられているというのが実際のところです。
当時は金利1.08%を「高い」と思っていた
今この金利表を見ると、
「1.08%…低いなぁ」
と思います。
でも当時は、まったくそんなことを思っていませんでした。
先ほど書いた通り、2021年頃は変動金利なら0.4%前後で借りられるところもありました。
僕が契約した固定金利は1.08%なので、金利だけを見れば倍以上違います。
4,000万円以上を35年間借りるわけですから、0.数%の違いでも支払う利息は大きく変わります。
しかも、その後もしばらくは低金利が続きます。
自分でも銀行を探して、審査だけでも出してみればよかったかな…。
そんな気持ちは、家を買った後もしばらく残っていました。
それから5年。住宅ローン金利は上がった
ところが、それから約5年。
住宅ローンを取り巻く状況は変わりました。
2021年当時、僕が魅力を感じていた変動金利は0.4%前後。
それが2026年現在では、変動金利でも1%前後から1%台の商品が見られるようになっています。
フラット35の金利も、僕が借りた頃よりかなり上がりました。
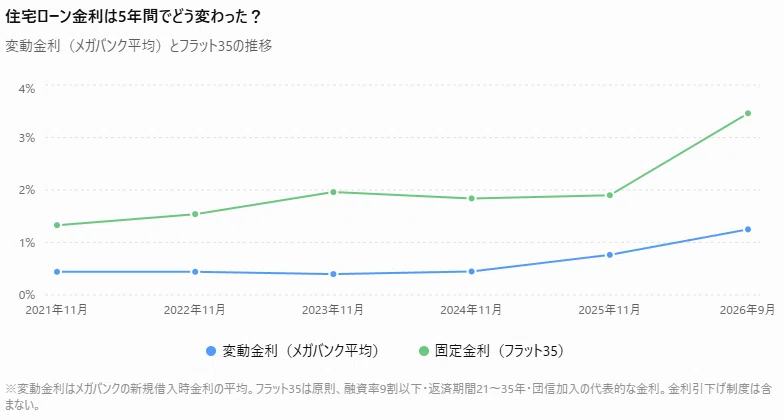
※金融機関や借入条件によって適用金利は異なります。
もちろん、これから金利がどうなるかは分かりません。
また下がるかもしれないし、さらに上がるかもしれません。
ただ、少なくとも僕が2021年に「高い」と思っていた固定金利1.08%が、今ではそれほど高く見えなくなりました。
むしろ「やす!」と思えるくらいです。
住宅ローン控除の恩恵も大きかった
そして、前半で少し触れた住宅ローン控除についてです。
これは、住宅ローンの年末残高などをもとに計算した金額を、所得税などから控除できる制度です。
僕が家を買った当時は、住宅ローンの年末残高の1%が控除額を計算する基本となっていました。
僕の場合は対象となる借入限度額が4,000万円だったので、控除可能額は年間最大40万円でした。
当時の源泉徴収票も残っていたので、実際にいくら控除されていたのか確認してみました。
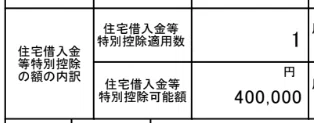
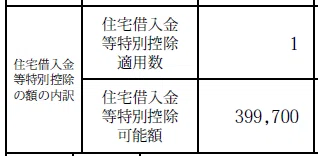
2022年の控除可能額が400,000円。
2023年の控除可能額が399,700円。
と記載されています。
2023年は住宅ローンの年末残高が約3,998万円まで減ったため、控除額も40万円を下回っています。
控除額はここから減り続けますが、この控除が最長13年間受けられるのです。
僕が借りた4,206万円すべてが住宅ローン控除の対象になるわけではありません。
それでも、上限となる4,000万円までは住宅ローン残高が多いほど控除額も大きくなる仕組みです。
この制度も、僕が住宅ローンを急いで減らさない理由の一つです。
1%前後の低い金利でお金を借りながら、
住宅ローン控除も受けつつ、
手元に残ったお金は資産運用に回す。
僕の場合は、この方法を選んで良かったと思っています。
ちなみに、住宅ローン控除は、会社員でも家を買って最初の年は確定申告が必要です。
2年目以降は、会社の年末調整で必要な書類を提出して手続きできます。
現在も住宅ローン控除の制度はありますが、基本となる控除率は0.7%になっています。
僕が家を買った2021年とは、住宅ローン控除の内容も変わっています。
今は「固定金利で良かった」と思っている
ここまで書いてきた通り、僕は金利が上がることを予想してフラット35を選んだわけではありません。
むしろ逆です。
本当は変動金利にしたかった…!
でも、不動産会社の担当者から
「変動金利で借りられる銀行を見つけるのは難しいかもしれない」
と言われ、
「じゃあ固定で…(俺の年収が高ければ…)」
という感じで決めてしまいました。
でも、それから約5年。
今では、
「固定金利にしておいて良かった~」
と思っています。
世の中の金利が上がったからです。
僕の住宅ローンは、最初の10年間が1.08%、11年目以降も1.33%と契約した時点で決まっています。
これから世の中の金利が上がっても、毎月の返済額がそれに合わせて増えることはありません。
そして今振り返ると、住宅ローンだけではなく、家を買ったタイミング自体にも恵まれていたのかなと思います。
住宅ローン控除も、現在の控除額は年末残高の0.7%ですが、僕の場合は年末残高の1%。
最大40万円という条件でした。
その後は物価も上がり、住宅価格や建築費も上昇していきました。
もちろん2021年当時の僕は、そんな未来は予想していません。
「今が絶好の買い時だ!」
と思って家を買ったわけでもありません。
住宅ローンだって、本当は変動金利にしたかったくらいです。
それでも5年経った今振り返ると、
「あのタイミングで家を買って良かったな」
と思っています。
そして今回、この記事を書くために5年前の住宅購入時の資料を見返していたら、当時の領収書や契約書もいろいろ出てきました。
そこで改めて、
「4,390万円の家を買うのに、住宅ローンとは別に現金はいくら使ったんだろう?」
と計算してみました。
仲介手数料や登記費用、住宅ローンの事務手数料、火災保険など、実際に支払った金額はこちらの記事にまとめています。↓
ただ、住宅ローンについてはまだ答えが出たわけではありません。
今後また金利が下がれば、
「やっぱり変動にしとけば…!」
と思うかもしれません。
逆に今後も金利がどんどん上がれば、
「固定にしといて本当に本当に良かった…!」
と思うかもしれません。
住宅ローンは35年。
最終的に変動金利と固定金利、
どちらが得だったのか分かるのはローンを完済したときですね。
