【ROIC×SCM】コーセーのSCMが攻めたら、ROICはどこまで動くか。外部が勝手に試算してみた。

コーセーがCMに大谷翔平を起用したとき、正直、唸った。空港、ゴルフ場、都心も郊外も。様々な場所で攻めに攻めている印象。
化粧品メーカーとして異例の判断のはずだ。大谷のギャラは想像するだけで億を超える。それでも出す。ブランドに賭けるという意思決定を、経営が腹決めした上でやっている。そういう会社だと思った。
マーケティングがそこまで攻めているなら、SCMも攻めてみたらどうなるか。
今回は外部の人間による、完全に勝手なシミュレーションだ。コーセーの公開財務データを元に、SCMの改善が経営の選択肢をどこまで広げられるかを試算してみた。コーセーの中の人が読んでいたら、ツッコミをいただけると嬉しい。
そしてROICとSCMの関連を紐解く3部作の最終回だ。過去2回はこちら。
初回でROICとSCMが繋がっていることを書いた。続篇で経営ROICとSCM-ROICという2つの視点を行き来する「翻訳」を試みた。そして続々編の問いはこうだ。
SCMの改善は、コスト削減の話ではなく、経営の選択肢を広げる話にできるか。
知っていることと、動かせることは違う。動かせることと、経営の意思決定に繋げられることも、また違う。その距離を、数字で縮めてみる。
コーセーの現在地
試算を始める前に、第2部で計算したコーセーの数字を確認しておく。特に、SCM-ROICはこうだった。
SCM-ROIC

ROIC = NOPAT ÷(固定資産 + 運転資本)

運転資本 = 売上債権 + 棚卸資産 − 仕入債務

コーセーの場合:
固定資産  1,645億
売上債権    561億
棚卸資産    742億
仕入債務  △223億
投下資本 = 2,713億

ROIC = 129億 ÷ 2,713億 = 4.76%
そしてCCCはこうなる。
CCC = 在庫回転日数 + 売上債権回転日数 − 買掛債務回転日数

在庫回転日数   = 棚卸資産 ÷ 売上原価 × 365
売上債権回転日数 = 売上債権 ÷ 売上高  × 365
買掛債務回転日数 = 仕入債務 ÷ 売上原価 × 365

在庫回転日数       約263日
売上債権回転日数      約62日
買掛債務回転日数      約79日

CCC = 263 + 62 - 79 = 246日
この246日という数字を、どう読むか。
化粧品という業態の特性上、在庫は厚くなりやすい。処方の安定性試験、ロット単位の製造、季節性の高いアイテム構成——これらが在庫を積み上げる構造的な理由だ。コーセーの263日がすべて非効率とは言えない。
ただ、2024年に中国向けで計上した在庫処分損35億円は別の話だ。需要予測のミスと市場環境の変化が在庫に直撃した結果であり、SCMの意思決定がPLに出た典型例だ。棚卸資産742億という分母の中に、動かせる余地が確実にある。
ではどこを、どう動かすか。
CCCを動かす2本の柱
在庫を削れ、というのは簡単だ。
ただ、在庫削減には必ず抵抗が伴う。「欠品リスクが上がる」「営業が困る」「お客様への影響が出る」現場では正論として機能する声が、議論をいつもふわっとさせる。サービスレベルに触れる改善は、社内調整のコストが重い、というかほぼ触れられないケースが多いのでは。
だからこそ、もう一本の柱から入りたい。
トレードターム:サービスレベルに変えずにCCCを動かす
CCCの式を思い出してほしい。
CCC = 在庫回転日数 + 売上債権回転日数 - 買掛債務回転日数在庫回転日数だけがCCCの改善手段ではない。買掛債務回転日数、支払サイトを伸ばせば、在庫に一切触れずにCCCは縮む。
ここで一点、構造を確認しておく。投下資本の計算式は以下の通りだ。
投下資本 = 固定資産 + 棚卸資産 + 売上債権 - 仕入債務仕入債務は投下資本のマイナス項目だ。つまり仕入債務が増えれば増えるほど、投下資本は縮む。支払サイトを延ばして仕入債務を積み上げることが、SCM-ROICの分母を小さくする直接の手段になる。
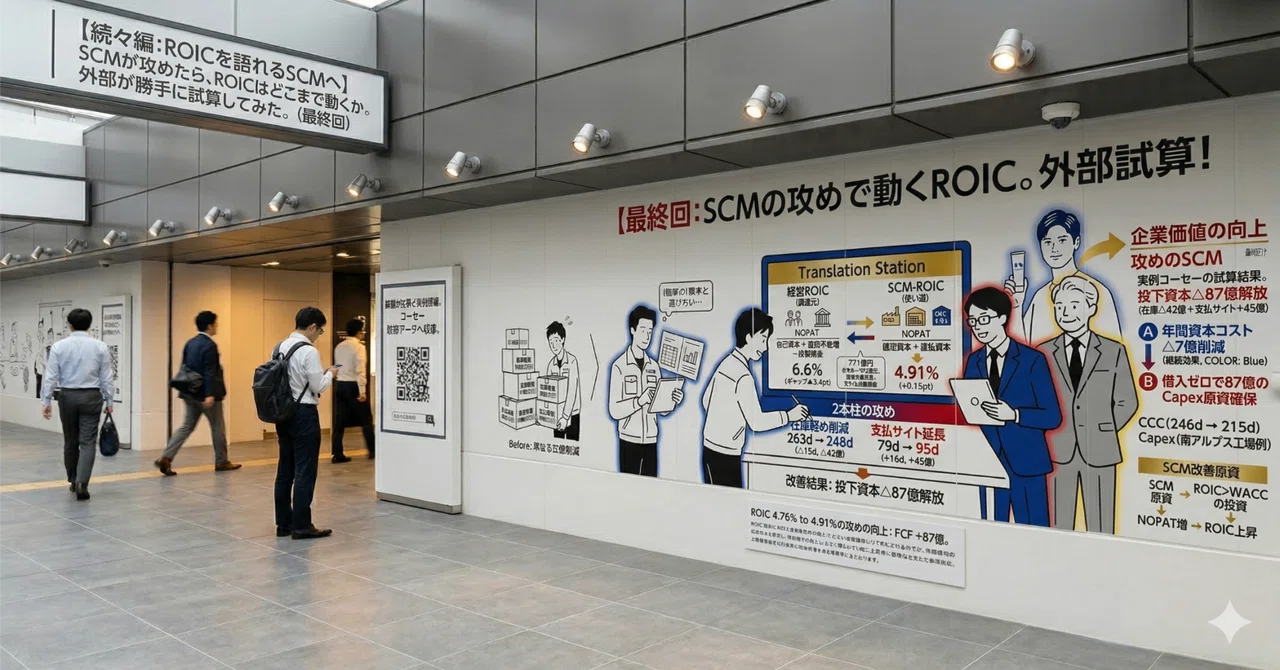
コーセーの現在の支払サイトは約79日。これを95日に延ばすとどうなるか。
新しい仕入債務 = COGS(1,030億)× 95日 ÷ 365日 = 268億
現状の仕入債務                    223億
                         差分 +45億

仕入債務が45億増える = 投下資本が45億縮む
ただ、現実はそう単純ではない。支払サイトの延長は、サプライヤーにとっては資金繰りの悪化を意味する。大手メーカーとして交渉力はあるが、単独で「サイトを伸ばしてくれ」とは言いにくい。現実的な打ち手は、原価を少し飲む代わりに支払サイトを延ばすという交換条件だ。その場合、原価上昇がNOPATを下げるトレードオフが生じる。今回の試算ではそのNOPATへの影響を一旦考慮していないが、実際の意思決定ではこのコストと資本効率のトレードオフを経営判断として裁定する必要がある。特に昨今の様々な向かい風の市況においては尚更。それができるSCMが、どれだけいるのだろうか。
在庫の軽めな削減:ABCで狙いを絞る
もう一本の柱が在庫だ。ただし「軽め」というのが重要な前提になる。
全SKUを一律で絞るのはかなり乱暴だ。Aランクの主力品を絞れば欠品が起きる。そうではなく、ABCをかけてロングテールのCランクSKUを対象にする。売上貢献が低く、在庫だけ積み上がっているSKUが必ずある。さらに言えば、作り切り・売り切りを前提とした新製品についてはターゲットサービスレベルの設計を変える。需要の不確実性が高い市場向けのアイテムを、最初から高サービスレベルで管理しようとすることが、コーセーが2024年に中国で35億円の処分損を出した構造的な遠因の一つかもしれない。
この方向で在庫回転日数を263日から248日へ。「それは無理でしょ」とならない水準の、現実的な改善幅だ。
新しい棚卸資産 = COGS(1,030億)× 248日 ÷ 365日 = 700億
現状の棚卸資産                      742億
                         差分 △42億

投下資本を42億圧縮できる。
2本柱を合わせると
トレードターム改善    △45億
在庫削減         △42億
         合計  △87億

新しい投下資本:2,713億 - 87億 = 2,626億
新しいCCC  :246日 → 215日(△31日)
新しいSCM-ROIC:129億 ÷ 2,626億 = 4.91%(+0.15pt)
0.15ptという数字を小さいと見るか、大きいと見るか。
87億の2つの読み方
投下資本が87億縮んだ。この87億という同じ原資に、2つの読み方がある。そしてこの2つはANDではない。どちらを選ぶかは、経営判断だ。
見方A:毎年続く効果(守りのROIC改善)
87億の資本を解放したということは、その資本に対してかかっていたコストが毎年消える。
解放された資本     87億
WACC           8%
            ──────
年間資本コスト削減   約7億円
SCM-ROICは4.76%から4.91%へ。WACCとのスプレッドが広がり続ける。地味に見えるが、これは毎年7億円、経営の負担が軽くなるということだ。投資家に語れる、継続的な改善だ。
見方B:一度限りの効果(攻めの投資原資に)
同じ87億を、別の視点から読む。
在庫とトレードタームの改善により、その年のFCFが87億増える。一度限りの効果だ。ただ、その87億を「解放されたキャッシュ」として使うと、話が変わる。まさにフリーキャッシュフロー。
FCF = NOPAT -(Capex - 減価償却)- 運転資本の増減

運転資本が87億減る
   ↓
その年のFCFが87億増える
   ↓
借入ゼロで87億規模のCapex原資を確保できる
コーセーで言えば、南アルプス工場のCapex計画は300億円だ。重い投資フェーズで、外部資金への依存を87億分だけ減らせる。借入コストも発生しない。SCMの改善が、成長投資の足場を作る。
そしてここからが本題だ。
その投資がWACCを大幅に上回るROICを生む領域に裁定できれば、中期的にSCM-ROICはさらに上昇する。
SCMの改善が87億の原資を生む
   ↓
その原資をROIC > WACC の投資に裁定する
   ↓
NOPATが増える
   ↓
SCM-ROICの分子と分母が同時に改善する
   ↓
中期的にROICがさらに上昇する
守るだけでなく、攻める。SCMの改善を起点に、成長の連鎖を設計できる。
ストーリーとしてはAを基本に、Bを選択肢として持つ
通常時はAで語る。WACC換算で年7億の改善、SCM-ROICの継続的な向上。これが経営会議での基本ラインだ。まずはこの話を出来るか。
ただ投資案件が重なるタイミングでは、Bに切り替える。「SCMの改善で原資を確保した。この投資はWACCを上回る。裁定できる」この言語で話せるSCMが、FP&Aや経営企画と同じテーブルで議論できるし、議論できる場に呼ばれるはずだ。
コストセンターとしてのSCMではなく、経営の選択肢を広げるSCMへ。
翻訳者から、意思決定者へ
3編を通じて、一つのことを言い続けてきた。
SCMのプレゼンスを高めるのは、役職ではない。何を語れるか、どこまで翻訳できるか、だ。
初回では、在庫削減がROICの分母と分子を同時に動かすことを示した。続篇では、経営ROICとSCM-ROICという2つの視点を行き来する翻訳を試みた。そして今回は、その翻訳を意思決定の言語にまで落とし込もうとした。
コーセーという一社の、公開された数字だけを使った。それでもここまで語れる。
自分の会社のCCCは何日か。トレードタームに交渉余地はあるか。解放できる資本はいくらか。そのキャッシュをWACCを上回る投資に裁定できるか。
これらの問いに答えられるSCMが、経営会議で必要とされる人間だと思っている。
ただ、正直に言う。
この3編を書きながら、自分自身がまだその翻訳を完全にはできていないと感じる場面が何度もあった。概念として理解していることと、自分の会社の数字で即答できることの間には、まだ距離がある。
だからこそ書いた。書くことで、自分の思考を試した。
冒頭で大谷翔平の話をした。あの起用は、数字で腹落ちした上での意思決定だと思っている。マーケティングが経営の言語で攻めているように、SCMも経営の言語で攻める。その姿勢が、SCMというポジションの価値を変えていく。
SCMの改善は、コスト削減の話ではない。経営の選択肢を広げる話だ。ヒリヒリする稟議。社内で攻めに転じられるSCMを目指そうではないか。
攻めのSCMを、自分も続ける。自戒も込めて。
