資産形成にはやっぱり『共有財布』!メリットと我が家の運用術

こんばんは!
YUTOmamaです🍀
今回は、夫婦の「お財布ルール」について。
資産形成を加速させたいなら、
断然『共有財布』がおすすめです!
それはどうして?
具体的にどうするの?
本投稿ではそんな疑問にお答えしていきます‼️
共働き夫婦、財布は「分ける」のが当たり前?
オカネコ結婚に関する意識調査(2025年2月)に
よると、共働き夫婦の54%が別財布。
しかも驚くことに令和に結婚した夫婦は
73%が別財布だそうです‼️
独身時代の流れでなんとなく別財布になっている
ケースも多いようですが、
将来、教育費などの大きなお金が必要だったり、
効率よく資産形成したいのであれば、
一度見直してみることをオススメします💰️
なぜ「共有財布」が資産形成に有利なの?
👛共有財布
夫婦の収入すべてを家庭のお金として合算。
お小遣い制だったり、
1人分の収入で生活してもう1人分は全部貯金、
などやり方は様々ですが、
夫婦ともにお互いの収入を「家庭のもの」とする
考え方。
👝別財布
夫婦の収入のうち一部を家庭のお金とする。
項目別に支払いを分担したり、
毎月定額を共通口座に入れる、
など必要経費は出すけど、
「残りは全部個人のもの」とする考え方。
これを踏まえて、共有財布が資産形成に有利な
理由は以下の3つ。
理由①家計管理がしやすい
収入と支出をまとめて把握するので、
家計のブラックボックス化が防げます。
急な支出をどちらが負担するかでモメる必要も
ありません。
ダブルチェックでどこに無駄があるかも
見つけやすいです。
理由②入金力が高まり、資産が増える
2人で無駄を削り協力することで貯蓄率が向上。
その貯蓄を投資に回し、投資元本が増えれば、
運用益に大きな差がつきます。
例えば年利5%で10年運用する場合、
毎月5万円なら、元本600万円+運用益172万円
毎月10万円なら、元本1200万円+運用益344万円
運用益は172万円の差!!
理由③「チーム」として目標を追える
教育費や住宅費など大きな目標に対し、
励まし合いながら登る「登山」のような連帯感が
生まれ、相談もしやすいです。
あといくら足りないかの逆算もしやすくなるし、
「相手が貯めているだろう」という思い込みで、
世帯全体では貯蓄ができていなかった…
なんて事態を防げます。
【実録】我が家の運用スキーム
共有財布は、
「夫婦の信頼を可視化するシステム」です。
我が家のお金流れはこんな感じ⬇️
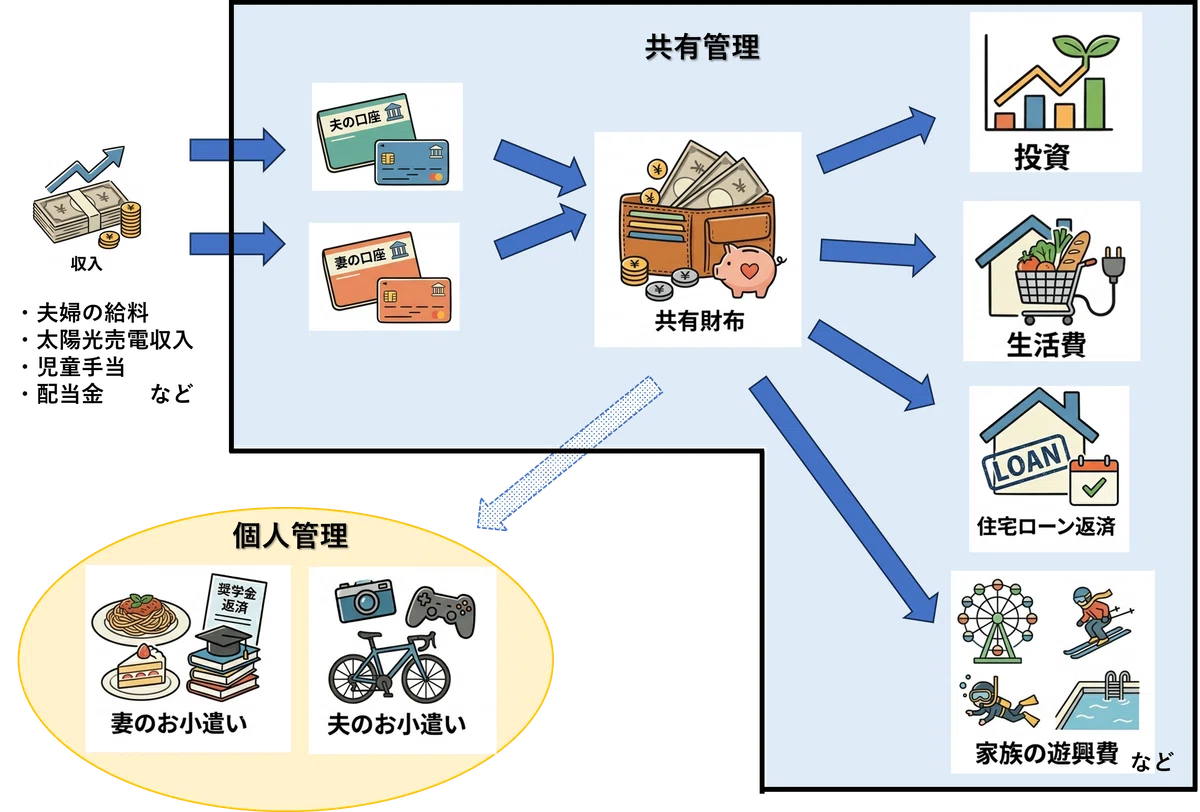
貯蓄率(≒投資率)50%を目標とし、
「収入―投資―支出」の残りが
お小遣いとして配分されるルールです。
家族のレジャーや毎日のお弁当などの食費は
家計から出し、個人のお小遣いから出すのは、
友人とのランチ代とか趣味のお金程度ですね。
個人的な支出が重なり、「今月厳しいな」って
なったら「交渉可能」としているのも
不満を抱えないための工夫です。
また、管理ツールには自作のExcelを使っています。
家計簿アプリも使ってみましたが、
細かい調整(立て替えたお金の管理など)が
できないことが不便で、自作Excelに落ち着いています。
夫が自由に見れるところに保存して透明性も確保👍️
「自由なお金が減る」はデメリット?
共有財布のデメリットとして
「自由に使えるお金が減る」と言われます。
それはその通りだと思います。
ただ、それを反対に考えると、
「夫婦で運用できるお金が増える」
ということなので、
資産形成を優先するのであれば、
「大したデメリットにはならない」というのが、
私たち夫婦の考え方です。
共有財布を成功させる「3つの鉄則」
1️⃣透明性の確保:
お互いが見たい時にいつでも資産状況を
確認できる状態にすること。
2️⃣お小遣い制の導入:
全てを縛るのではなく、
『自由に使えるお金』をしっかり作ること。
3️⃣定期的なマネー会議:
定期的に進捗を共有し、
モチベーションを維持すること。
我が家は四半期ごとに会議しています。
まとめ
「自由」を優先したいから別財布にする。
それを否定するつもりはありません。
ただ、「資産形成のスピード」を優先するなら、
共有財布による管理に軍配があがります。
子どもがいるなら尚更です。
私たちは
「共有=縛り」ではなく「共有=チーム戦」
と考えています。
同じ未来を描くための最強のツールとして、
一度夫婦でお金についてオープンに話し合って
みませんか?
チーム戦なら本当の暴落にも2人で耐え抜ける!?
グラフで暴落体験してみてください⬇️
夫婦で協力したからこそ得られた結果はコチラ⬇️
とはいえ、夫婦の価値観の違いもあり、
実は別財布になる可能性もありました⬇️
いいなと思ったら応援しよう!
 よろしければ応援お願いします!
