
国債金利が過去最高!今知っておくべき「個人向け国債」と「新窓販国債」の違い&税制改正の動き

こんばんは!
YUTOmamaです🍀
最近、国債がアツい!のでまとめたいと思います。
過去の記事で
・日本の個人向け国債(以下、国債)のメリット
・私が国債を生活防衛費として保有していること
を紹介しました。
今回は、その「国債」に関するニュースを2つ
ご紹介します。
1.今、国債がアツい!その理由
1-1.理由①金利が過去最高!
2026年9月、国債の利率が発表され、
3つの商品すべてで過去最高を更新しました!
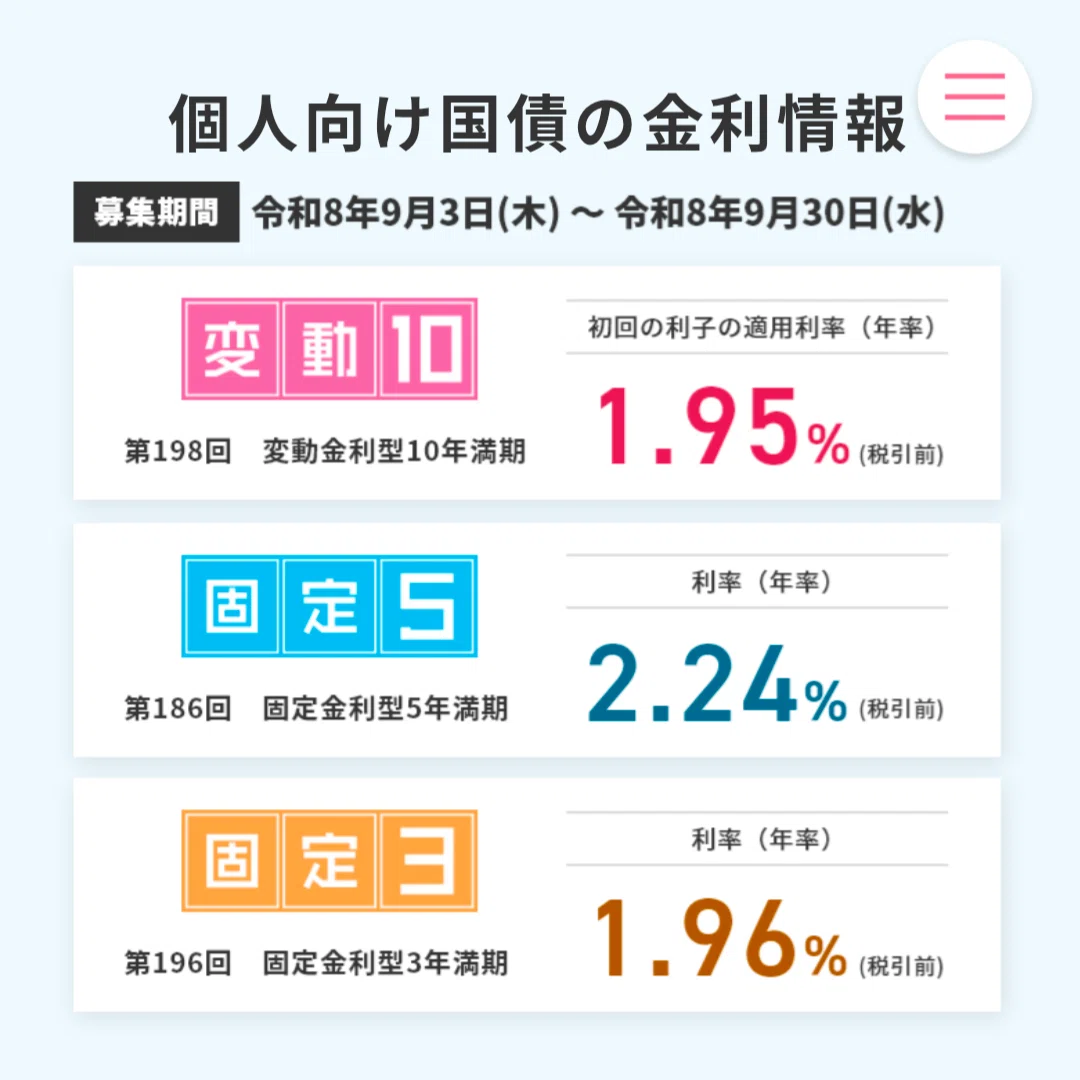
預金と比べても、かなり魅力的な水準まで
金利が上がっています。
一時的なキャンペーン等を除き、
国債の金利は預金よりも優位と言われています。
例えば三菱UFJ銀行の2026年9月15日時点の金利は、
✔️普通預金:0.4%
✔️10年定期預金:1.25%
9月17,18日に実施される金融政策決定会合でも、
追加利上げされる予測が強まっており、
個人的には、今後も金利上昇トレンドが続くと
考えています。
高い金利を求めて銀行口座を作り歩くよりも、
何もしなくても金利上昇を捉えていける
「変動金利型10年満期」がオススメです👍️
1-2.理由②税制優遇措置の要望が出た!
2026年8月31日、財務省と金融庁は
2027年度の税制改正要望※に
「個人向け国債の税制優遇」を盛り込みました。
💡※税制改正要望とは?
企業や団体、各府省庁などが政府や与党に対して
「税金の仕組みや負担をこのように変えてほしい」
と求める制度およびその提案のことです。
個人を含む幅広い投資家に国債を保有してほしい、
国民の資産形成の促進したい、
という狙いがあるようです。
現在は利子に約20%の税金がかかりますが、
(所得税・住民税など)
もし何らかの税制優遇が実現すれば、
これが軽減or非課税となり、手取りが増えることになります。
ただ、今回の要望で詳細は示されず、
政府・与党が年末にまとめる税制改正大綱に向け、
具体化していくとのこと。
年末のニュースに注目ですね🍀
2.【超重要】間違えないで!2種類の国債
実は、個人で購入できる「国債」と名のつく商品は
2種類あります。
1つは、前述した「🔵個人向け国債」。
もう1つは、「🟠新窓販国債」です。
これらの違いを押さえておきましょう!
2-1.違い①金利タイプ
🔵個人向け国債=3年・5年は金利固定、10年は変動
🟠新窓販国債 =2年、5年、10年すべて金利固定
変動型なのは個人向け国債10年のみ!
金利上昇局面では変動10年がオススメです。
一般的には新窓販国債のほうが金利が高い傾向に
ありますが、その代わり金利が固定なので、
今後さらに金利が上がった時に波に乗れない
=機会損失になります。
2-2.違い②元本保証はある?
🔵個人向け国債=いつ解約しても国が元本保証。
(※直近2回分の利子は差し引かれる。)
🟠新窓販国債 =途中売却だと元本割れリスクあり。(※満期まで持てば元本保証。)
個人向け国債は値上がりも値下がりもしない
安全資産です。
一方、新窓販国債は市場で売買されていて、
・金利が上がれば債券価格は下がる
・金利が下がれば債券価格は上がる
ため、途中売却では元本割れする可能性がある資産です。
2-3.違い③現金化したいときは?
🔵個人向け国債=
発行後1年経過後にいつでも中途換金OK。
ただし直近2回分の利子が差し引かれる。
🟠新窓販国債 =
市場でいつでも売却OK。
ただし市場価格により損益発生する。
1年以内に現金化したいから新窓販国債を買おう!
と思うかもしれませんが、金利上昇傾向の今、
債券価格は下落して損失が発生するリスクがある
ことを念頭に置いておきましょう。
私なら1年以内に使うお金は普通預金で置いておきます。
2-4.他にもいろいろ
上記の他にも買える対象者や、購入単位、
金利設定方法などいろいろな違いがあります。
大切なのは、「なぜ今この違いを知るべきなのか?」
ということ。
「金利が高い!」という情報だけを見て、
新窓販国債を買ってしまうと、
途中で現金化したいときに損をする可能性に要注意です。
3.国債を買うべきか?
国債の金利が上がってきている今、
資産の置き場所として個人向け国債は検討の余地があります。
元本割れせず、金利上昇の恩恵を受けられ、
さらに税制優遇の期待も高まっている
「個人向け国債(特に変動10年)」。
例えば、こんな方にオススメです✨️
✔️使う予定はないけど、いざという時に
値下がりされては困る…という資産がある方
✔️高いリスクは取りたくないけど、
銀行預金より増えたらいいな!という方
✔️金利上昇の恩恵が欲しい方
特に「生活防衛費」は、
💰基本的には使わない
💰でもいつ必要になるかわからない
💰使う時に値下がりしていては困る
というお金なので、個人向け国債は最適だと思います。
1年間換金できないことに不安がある場合は、
2回に分けて購入してみてください😄
また、60代後半の私の両親は、
✔️リスクを取りたくない
✔️でも少しでも資産減少スピードを緩和したい
という理由で国債を保有しています。
投資は怖いと敬遠していた両親が
証券口座を開設するに至った経緯などは
また別の記事でまとめたいと思います。
興味のある方はそちらもぜひご覧いただけたら幸いです🙂↕️
我が家が国債で保有している生活防衛費はコチラ⬇️
家計は管理しやすい仕組みを整えてみましょう⬇️
本投稿内で紹介した資産形成に関する情報は、
あくまでも著者の見解です。
実際の資産形成に関しては、リスクを踏まえ、
自己責任でご判断をお願いします。
本投稿で紹介される情報に基づいて被ったいかなる損害についても、一切の責任を負いかねます。
いいなと思ったら応援しよう!
 よろしければ応援お願いします!

