【勝手にコンサル】au PAY カードは、なぜ検索されないのに1,000万人いるのか?

最近、携帯キャリアの変更を検討しています。
通信料金だけでなく、ポイント、決済、銀行、クレジットカードまで各社の経済圏を比較していたとき、初めてau PAYカードを知りました。
恥ずかしながら、私はauを使ったことがなく、名前すら知りませんでした。ところが調べてみると、有効会員数は2026年3月末で1,082万人。すでに1,000万人を超えています。
「そんなにいるの?」
気になって周囲5人ほどにも聞いてみました。もちろん調査として意味のある人数ではありませんが、知っていたのはauユーザーの1人だけでした。
ここでマーケターの血が騒ぎました。
これだけ知られていないように見えるのに1,000万人いるなら、むしろまだ相当伸びる余地があるのではないか。
そこで今回は、この違和感から公開情報を集め、仮説を立て、別の説明を疑いながら、最後は「自分ならどこにリソースを張るか」まで考えてみます。
いわば、リサーチから戦略立案までのマーケティングコンサルティングを、公開情報だけでやってみるデモです。
なお、今回の出発点は「会員数1,000万人」なので、スコープはau PAYカードの有効会員数をさらに伸ばせるかに限定します。ゴールドカード化、決済取扱高、ARPU、カード事業の収益性も重要ですが、今回は扱いません。
また、私はKDDIの内部データを持っていません。この記事ではできるだけ、確認できた事実 → 解釈 → 仮説を分けて進めます。
1.そもそも、本当にau PAYカードは知られていないのか
最初に疑うべきは自分の感覚です。
私は非auユーザーですし、周囲5人も偏ったサンプルです。
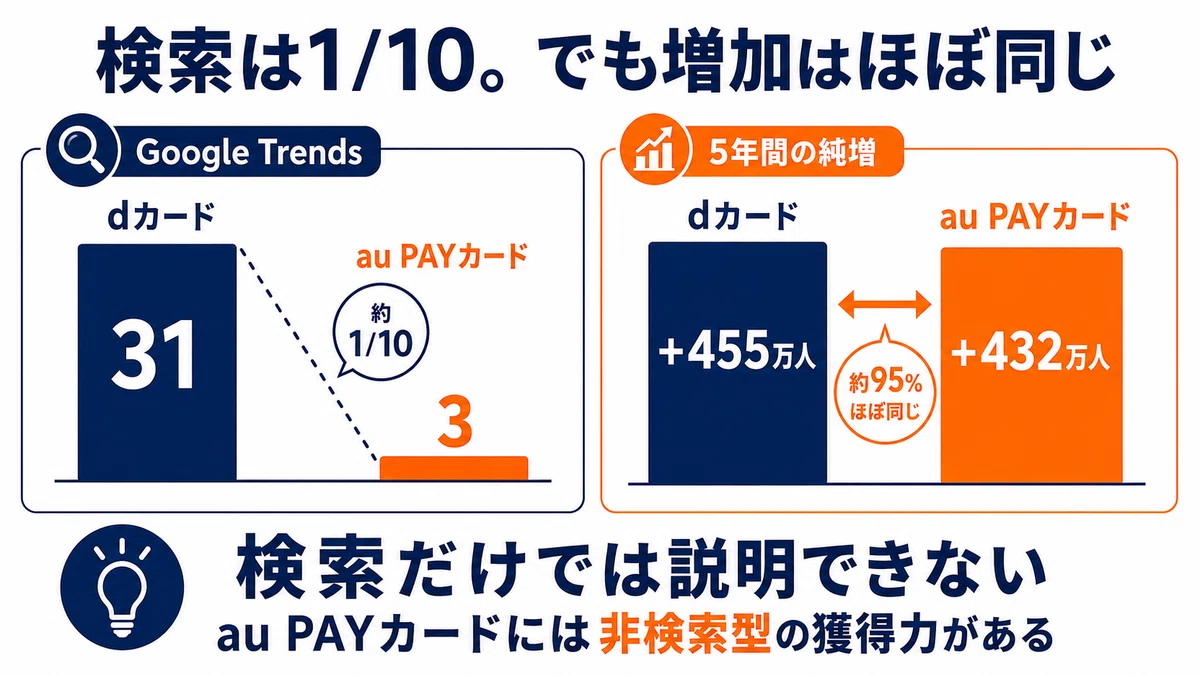
そこでGoogle Trendsを確認しました。
日本、過去5年間、主要な経済圏カードを同時に比較した期間平均は次のようになりました。
カード Google Trends平均
楽天カード 80
dカード 31
PayPayカード 19
au PAYカード 3
Google Trendsは絶対検索回数ではなく、比較した期間・地域・検索語の中で正規化された相対的な検索インタレストです。そのため「dカードの検索回数が厳密に10.3倍」という意味ではありません。
ただ、同条件ではかなり大きな差があります。
念のため「au PAYカード」「au PAY カード」「auPAYカード」「auPAY カード」と表記ゆれも一通り確認しましたが、平均値はほぼ変わりませんでした。dカードも「dカード」「d カード」で同じです。
次に認知です。
NRIが2025年12月に実施した調査は全体で1万人を対象としており、クレジットカードのサービス事業者別集計ではN=8,888です。そこで「知らない・聞いたことがない」と回答した割合を見ると、dカードが32%、au PAYカードが39%でした。
つまり逆算すると、何らかの形で認知している割合は、
dカード:約68%
au PAYカード:約61%
です。
さらに、2022年にトライバルメディアハウスが行ったクレジットカードカテゴリーの第一想起調査では、dカードが2.9%で上位10ブランドに入った一方、au PAYカードは上位10位圏外でした。
少し古い調査ですし、「クレジットカードと聞いて最初に思い浮かぶブランド」だけで、Ehrenberg-Bass Instituteがいうメンタルアベイラビリティを完全に測れるわけでもありません。
それでも、
認知ではdカードより弱い。第一想起でも弱い。指名検索ではさらに大きな差がある。
という方向は揃っています。
最初に感じた「au PAYカードはau経済圏の外からあまり見えていないのではないか」という違和感は、完全な思い込みではなさそうです。
2.なぜ比較相手をdカードに絞るのか
最初は、楽天カードやPayPayカードも含めて比較していました。
しかし調べていく途中で、そもそも成長の仕組みが違うことに気づきました。
PayPayカードには、通信とは別の巨大な入口がある
PayPayは2026年8月に登録ユーザー7,500万人を突破しました。2025年のPayPay決済回数は88.8億回で、クレジットカードなども含む国内キャッシュレス決済回数全体の20%超を占めたと同社は公表しています。
さらにMMD研究所の調査では、PayPay経済圏を意識し始めた最大のきっかけは「QRコード決済」43.4%でした。
つまり、
PayPayを日常的に使う
→ PayPay経済圏へ入る
→ PayPayカードを知る
という、通信キャリアに依存しない巨大な入口があります。
auにもau PAYがあります。
ただし、これをそのままPayPayと同じ意味の独立した獲得基盤とは考えにくい。
同じMMD調査で、au経済圏を意識し始めた最大のきっかけは「モバイル通信」26.2%です。現在利用しているサービスでも「モバイル通信」が93.2%でトップでした。
au PAYそのものをさらに強くし、非auユーザーが積極的にau経済圏へ入ってくる状態を作れれば、将来的にはPayPay型の成長も考えられます。
ただ、それはまずau PAY自体の競争力を大きく高める話です。
現在のau PAYカードの成長余地を考える前に、そこまで事業モデルを変える必要があるのか。
私はまず、それを疑います。
楽天カードには、巨大な購買場所がある
楽天カードも構造が違います。
楽天経済圏を意識し始めた最大のきっかけは「ECサイト」。楽天経済圏利用者の93.2%が現在もECサイトを利用しています。
楽天市場という巨大な購買場所があり、そこでポイントが貯まり、そのポイントをまた幅広い用途で使える。
この循環が楽天カードを使う理由を強くしています。
同じ構造を現在のau経済圏だけで再現するのは簡単ではありません。
仮に楽天型の成長を目指すなら、Amazon級の巨大な外部購買基盤との大型提携など、カードマーケティングを超えた「ウルトラC」が必要になるでしょう。
3.検索は約10分の1なのに、5年間の純増はほぼ同じ
2021年3月末、au PAYカードの会員数は約650万人でした。2026年3月末には1,082万人なので、5年間で約432万人増えています。
同じ期間、dカードは約1,436.8万人から1,891.8万人へ増加。純増は約455万人です。
つまり、
au PAYカード:約+432万人
dカード:約+455万人
です。
ここが今回、一番面白かったところです。
Google Trendsの期間平均は、dカード31に対してau PAYカード3。相対的な検索インタレストは約10分の1です。
なのに5年間で増えた会員数は、dカードの約95%もあります。
単純化すると、
指名検索:約10分の1
会員純増:ほぼ同じ
です。
もちろん「検索1件あたりの獲得効率が10倍」という意味ではありません。Google Trendsは検索件数ではありませんし、テレビCM、Web広告、店舗、CRM、アプリなど、さまざまな獲得経路が混ざっています。
ただし、一つかなり強く言えることがあります。
au PAYカードの1,000万人までの成長は、自発的な指名検索だけでは説明しにくい。
では、何が会員を増やしているのでしょうか。
4.検索されなくても売れる「イベント型クロスセル」
KDDIのIRを追うと、かなり分かりやすい獲得装置が出てきます。
2023年10〜12月、auショップ・au Style・UQスポットで「auマネ活プラン」を申し込んだ人と、それ以外の料金プランを申し込んだ人を比較すると、au PAYカードの店頭加入率は約4.4倍でした。
これはかなり大きい数字です。
自分からクレジットカードを探すなら、普通は「カードが必要になる→ブランドを思い出す→検索する→比較する→申し込む」という流れになります。
しかしau PAYカードには別ルートがあります。
新規契約、機種変更、料金プラン変更など、通信の手続きをしに来た人へカードを提示できる。
つまり、カードを検索していなくても、カードの方から目の前に現れるわけです。
これなら、一般市場でのメンタルアベイラビリティが相対的に弱くても会員を積み上げられます。
実際、au PAYカードはサービス開始から長く「年間約100万人」のペースで成長してきました。
ここから私は、
au PAYカードは、相対的に弱いメンタルアベイラビリティを、KDDIが持つ強力なイベント接点で補いながら1,000万人まで成長したのではないか
と考えました。
もちろん、年間の新規会員すべてが店頭経由だったというデータはありません。Web、アプリ、CRMなど他の経路もあります。
そこで、もう少し別の数字からこの仮説を確認してみます。
5.直近の「フロー獲得」は、dカードと遜色ない
もしau PAYカードの獲得力そのものがdカードより大幅に弱いなら、新しくキャリアへ入ってくる顧客に対するカード純増の規模にも大きな差が出てもよさそうです。
そこで、かなり粗いですが、公開されているスマートフォン稼働数と解約率から年間のキャリア流入を概算してみました。
考え方は単純です。
推計流入 ≒ 年間解約数+契約基盤の純増減
です。
2025年度のKDDIは、スマートフォン稼働数が約3,287.7万から3,323.3万へ増え、年間スマートフォン解約率は月平均1.29%でした。
これを使うと、年間の流入規模は概算で約547万人になります。
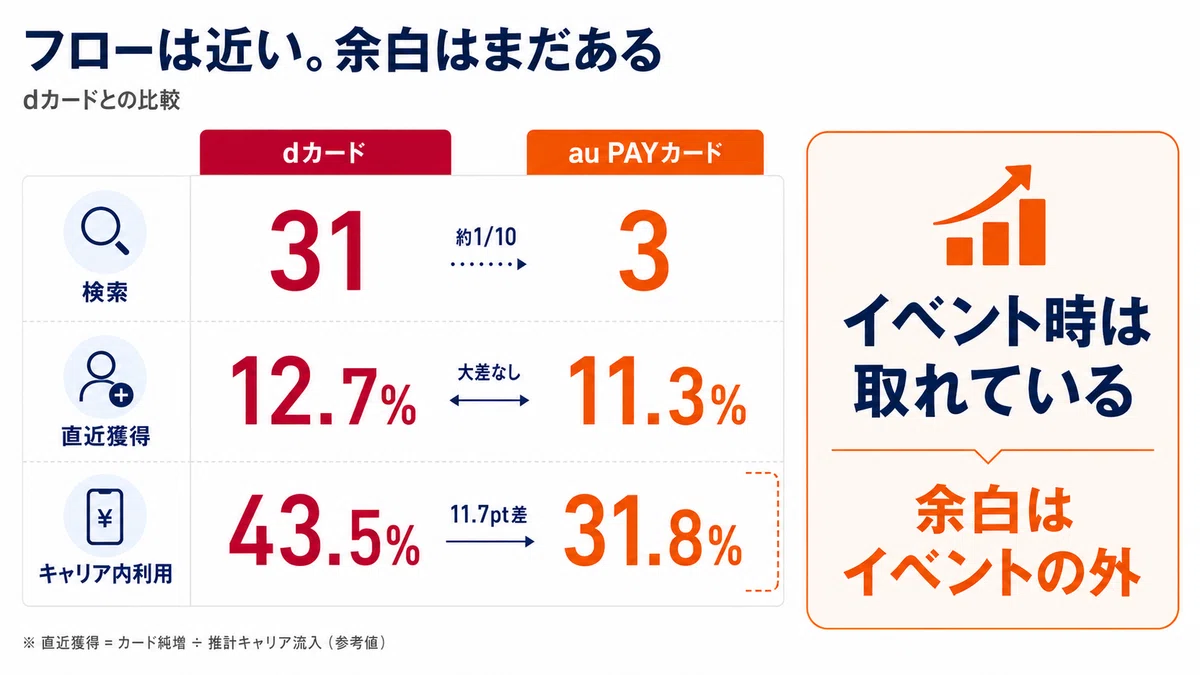
au PAYカードの年間純増は約62万人なので、カード純増÷推計流入は約11.3%です。
同じ方法でドコモを見ると、ハンドセット契約数と解約率から推計した年間流入は約469万人。dカード純増は約59.5万人なので、約12.7%になります。
ここはかなり注意が必要です。
これは新規キャリア契約者のカード加入率ではありません。
カード純増には既存顧客からの入会と退会が混ざっていますし、KDDIとドコモで通信指標の定義も完全には一致しません。
あくまでフローの規模感を見る参考値です。
それでも少なくとも、「最近のau PAYカード獲得力がdカードに比べて極端に弱い」ようには見えません。
ここが次の数字と組み合わせると面白くなります。
6.フローは遜色ないのに、ストックへの浸透は低い
MMD研究所の2024年調査では、クレジットカードを利用している各キャリアユーザーのうち系列カードを利用している割合は、
docomoユーザー × dカード:43.5%
auユーザー × au PAYカード:31.8%
でした。
11.7ポイント差です。
ここまでの数字を一度並べてみます。
直近のフローを見る代理指標では、au PAYカードとdカードに大きな差はありません。
一方、過去から蓄積しているキャリア顧客全体への浸透を見ると、au PAYカードは11.7ポイント低い。
そして指名検索は、dカード31に対してau PAYカード3です。
つまり、
フロー獲得:大きくは負けていない
ストック浸透:かなり低い
指名検索:大幅に低い
という非対称性があります。
これは、今回の仮説とかなり整合します。
au PAYカードは、通信イベントが発生した最近の顧客にはかなり効率よくクロスセルできている。一方で、過去から存在する既存au顧客の中には、そうしたイベントを最近踏んでいないためカード化されていない人が多く残っているのではないか。
もちろん、この数字だけで因果関係を証明できるわけではありません。
それでも「au PAYカードは店頭がdカードより強い」と証明できない一方で、イベントが発生した顧客を取る力が弱いわけではないのに、既存顧客全体への浸透は低いという構造は確認できます。
ここに伸びしろがありそうです。
7.それでも伸びしろがあると考える理由は「イベントの外」にある
改めて今回の問いに戻ります。
au PAYカードは、キャリア型カードとしてもう取り切ったのか。
私は、まだそうは見ません。
auユーザー内の利用率は31.8%で、dカードの43.5%には届いていない。
一方、直近のキャリア流入に対するカード純増の規模感は、粗い代理指標ながらdカードと大きく変わりません。
そして実際にKDDIは、料金プランとの組み合わせによって店頭加入率を大きく動かせることも開示しています。
つまり、イベントが起きた顧客を取る力はdカードと比べても強く見える。
ところがイベントの外を見ると、認知はdカードより低い。第一想起も弱い。指名検索には大きな差があります。
ここから見えてくるのは、
「イベントが起きた顧客には強い。でも、イベントが起きていない顧客への想起形成にはまだかなり余地がある」
という構造です。
たとえば、長くauを使っているけれど、最近機種変更していない。料金プランも変えていない。店頭にも行かない。自分からカード情報を探すほど高関与でもない。
そんな人です。
この人たちが全員、「au PAYカードを十分説明されたうえで断った人」とは限りません。
そもそもau PAYカードを真剣に検討するイベントが発生していない。
だとすれば、31.8%という現在の浸透率には、「提案したけれど断られた人」だけではなく、まだ十分な接点を作れていない人も含まれている可能性があります。
最初に感じた、
「1,000万人もいるのに、まだ伸びるのでは?」
という違和感は、ここで戦略仮説に変わりました。
8.ただし、店頭接点そのものは減っている
ここで、もう一つ考えなければならない変化があります。
顧客接点のオンライン化です。
KDDIは2020年、auショップでの顧客接点が端末購入サイクルである2〜3年に一度に限定されていたと説明しています。
さらに2024年の統合レポートでは、来店頻度の減少や来店意欲の低下を明示しています。
これは今回の戦略に重要です。
以前なら、
機種変更する
→ 店舗へ行く
→ スタッフからカードを提案される
だった人が、
機種変更する
→ オンラインで完結する
ようになれば、通信イベント自体は発生しているのにカードの提案機会を失います。
つまり、今後必要なのは単純に「テレビCMを増やす」ことではありません。
店頭で強かったクロスセルを、オンラインにも移植する必要があります。
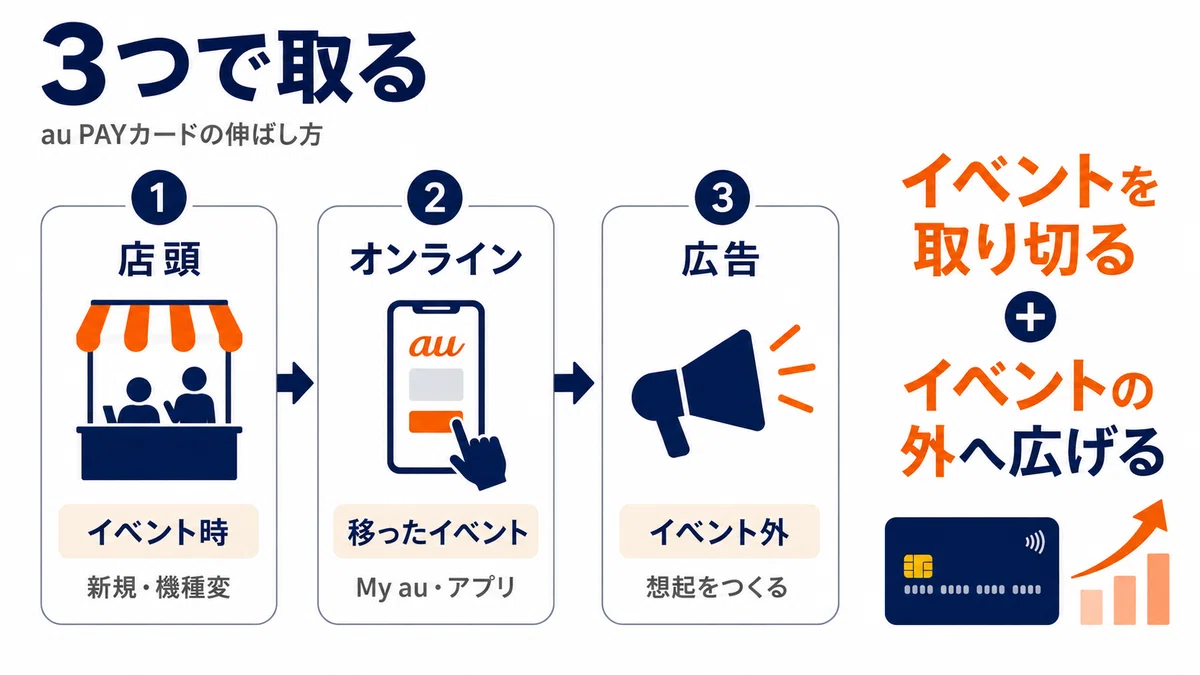
9.私なら「店頭」「オンライン」「想起」の3つで取りにいく
ここから打ち手を考えます。
まず、店頭のイベント型クロスセルは維持します。
新規契約、機種変更、料金プラン変更など、対面で顧客の状況を確認できる場では、今まで機能してきた仕組みを使う。ここを捨てる理由はありません。
次に、オンラインへ移ったイベントを取りこぼさないようにします。
オンラインショップ、My au、料金プラン変更画面、au PAYアプリなどで、「今この手続きをしている人にとって、なぜau PAYカードを持つ意味があるのか」を文脈に合わせて提示する。
単にバナーを置くのではありません。
店頭スタッフが「このプランなら、カードまで組み合わせるとこうなります」と説明していた機能を、UI・UXとして再現するイメージです。
そして、その場ですぐ申し込めるよう摩擦を下げる。
この方向には、すでに初期的な結果があります。
2026年7月、KDDIはau PAYアプリからカードを即時発行できる導線を強化しました。
導入前後の短期間比較では、アプリ動線のカード発行数が約1.2倍、入会後のオートチャージ利用率が約2割上昇しています。
オンライン上のフィジカルアベイラビリティを改善するだけでも、カード発行は動くわけです。
最後が、イベントそのものが発生していない顧客です。
店頭にも来ない。オンラインで機種変更やプラン変更もしない。自分からカードを検索することもない。
この人たちには、広範な広告で記憶を作ります。
10.マス広告では「認知」ではなく、思い出す状況を増やす
広範な広告を使う目的は、単純に「au PAYカードを知っている人を増やす」ことではありません。
重要なのはメンタルアベイラビリティです。
メンタルアベイラビリティとは、簡単にいえば買う状況になったときに、そのブランドが頭に浮かびやすい状態です。
そこで考えるのが、カテゴリーエントリーポイント、CEPです。
CEPとは、生活者がカテゴリー購入を考えるときにブランドを思い出す入口です。
au PAYカードなら、仮説として、
「携帯料金や料金プランを見直すとき」
「クレジットカードを新しく作る・見直すとき」
「固定費や支払いをまとめたいとき」
「Pontaやau PAYをもっと活用したいとき」
などが候補になります。
中でも通信料金や端末、料金プランの見直しは、すでにKDDIとの関係がある顧客とau PAYカードを結び付けやすいCEPでしょう。
ただ、そこだけでは従来のイベント依存から抜けられません。
本当の案件なら、どのCEPが頻繁に発生するのか、そのCEPで現在どのカードが想起されているのか、au PAYカードが弱く、かつ市場規模の大きいCEPはどこかを調査します。
「認知率を上げる」ではなく、どんな状況で思い出されるカードにするのかを決める。
ここまでが広告戦略だと思います。
11.マス広告の本丸はau経済圏。「誰でも使える」は添える
広く広告を出せば、当然docomo、SoftBank、楽天モバイルユーザーにも届きます。
ただ、私は今回そこを主戦場にはしません。
現在のau PAYカードは年会費無料で、基本還元率1%。一般カードとして大きく見劣りする商品ではありません。
一方、それだけで他社カードから非auユーザーを大量に乗り換えさせるほど、圧倒的な理由があるとも言いにくい。
そこでメッセージにも優先順位を付けます。
中心は、
「au経済圏なら、au PAYカードまで使うとさらに価値が高まる」
です。
そのうえで、
「auユーザーでなくても、年会費無料・基本1%還元」
という誰でも受けられる価値を添える。
感覚としては、
auなら、もっと強い。auじゃなくても、ちゃんと使える。
という二層構造です。
非auユーザーも獲得できればよい。ただし、最初からそこを主目的として高い獲得コストをかけるのではなく、まず既存の競争優位が最も効く市場から取りにいく。
今回のスコープなら、その順番が合理的です。
12.それでも飽和したら、初めてPayPay型・楽天型を考える
では将来、au経済圏内の浸透率が十分に高まり、キャリア型カードとして本当に取り切ったらどうするのでしょうか。
そこで初めて別の成長エンジンを考えます。
PayPay型なら、まずau PAY自体を強くする必要があります。
非auユーザーも「au PAYを使いたいから」au経済圏へ入ってくる状態を作り、そこからau PAYカードへ送客する。
これはカード広告の延長ではなく、決済サービスそのものの競争力を上げる事業戦略です。
楽天型なら、さらに大きな構造転換が必要です。
楽天カードには楽天市場という巨大な購買場所があります。同じ構造を現在のau経済圏だけで再現するのは難しい。
大手ECや巨大な生活プラットフォームとの大型提携など、カードマーケティングを超えた「ウルトラC」が必要になるでしょう。
でも、公開データを見る限り、私はまだそこへ行きません。
まずキャリア型カードとして残っている余白を取り切る。
現在持っている競争優位を使える分、その方がはるかに現実的だからです。
13.KDDIはすでに動き始めている。でも、正解だったかはまだ分からない
ここまで公開情報から戦略を考えた後、最近のKDDIの動きを見ると興味深いものがあります。
2026年3月にはau PAYカードをリニューアルし、Google Pay対応やナンバーレスカード、アプリ利用速報など、スマートフォンを中心とした体験を強化しました。
その後、アプリからの即時発行を強化し、発行数約1.2倍という初期結果も出ています。
さらに2026年5月からは、新しいTVCMを全国で放映しています。広告専門媒体では、その狙いとしてau PAYカードの認知拡大が説明されています。
つまり実際の施策も、
デジタル上の買いやすさを高める。
同時に広い層への認知・想起形成を行う。
という方向へ動き始めています。
ただし、これは今回の仮説が正しい証拠ではありません。
KDDIがテレビCMを出したことと、そのCMが増分会員を生んだことは別です。
今後見たいのは、認知が上がったか、どのCEPで想起されるようになったか、指名検索は動いたか、新規発行は増えたか、そして特に既存auユーザーの未利用層が動いたかです。
今回のスコープである「会員数を増やす」という増分効果が確認できて、初めて戦略を評価できます。
違和感から戦略を作る
始まりは、
「au PAYカードなんてあったんだ」
という小さな違和感でした。
でも横には「1,000万人」と書いてあった。
調べてみると、認知はdカードより低い。第一想起も弱い。指名検索には大きな差がある。
それなのに、過去5年間で増えた会員数はdカードとほぼ同じでした。
さらに直近のキャリア流入に対するカード純増の規模感を見ても、粗い参考値ながらdカードと大差はない。
フロー獲得は遜色ないのに、ストックへの浸透は11.7ポイント低く、指名検索は約10分の1。
ここから、au PAYカードの課題は「イベントが起きたときに売れないこと」ではなく、イベントが起きていない既存顧客との接点と想起にあるのではないかという仮説にたどり着きました。
ならば、店頭の強いクロスセルは残す。オンラインへ移ったイベントでも同じクロスセルを再現する。そして、そのどちらにも今すぐ接触しない顧客には、広範な広告で購買状況とブランドの記憶を結び付ける。
私はまず、ここをやり切ります。
もしそれでもキャリア型カードとして本当に飽和したなら、そのとき初めてau PAYをPayPayのような独立した決済基盤へ育てるか、巨大な外部購買基盤と組むかを考える。
これが、公開情報だけを追ってたどり着いた私の戦略仮説です。
正解かどうかは分かりません。
本当のコンサルティング案件なら、このあと顧客データを見て、新規入会と退会を分解し、チャネル別獲得を確認し、非会員調査を行い、店頭・オンライン・広告それぞれの増分獲得数を測定します。
それでも今回改めて感じたのは、マーケティング戦略は最初から正解を思いつく仕事ではないということです。
違和感を問いに変える。比較対象を選ぶ。データを探す。別の説明を疑う。仮説を修正する。そして最後に、限られたリソースをどこに張るかを決める。
キャリアを比較していただけだったはずなのに、気づけばau PAYカードの成長戦略まで考えていました。
マーケターの血が騒ぐと、だいたいこうなります。
プロフィール
マーケティング戦略コンサルタントです。
事業会社とコンサルティング会社の両方で、販売・CRM・データ分析・市場調査・需要予測・価格・広告・Webなど、マーケティングの上流から下流まで経験してきました。
このnoteでは、実務と研究を行き来しながら、仕事・キャリア・発信に使える再現性の高い考え方を紹介しています。
詳しい自己紹介はこちら。
自己紹介|実務とエビデンスから、マーケティングの本質を探しています
この記事がおもしろかったら、スキで教えてください。
おすすめ記事
マーケティング戦略とは、何を決めることなのか?
【5分でわかる】メンタルアベイラビリティとは
【5分でわかる】フィジカルアベイラビリティとは
参考URL
Google Trends
auフィナンシャルホールディングス「経営方針」
KDDI 2024年3月期 第3四半期決算資料
KDDI 2024年3月期 第3四半期決算説明会スクリプト
https://www.kddi.com/extlib/files/corporate/ir/library/presentation/2024/pdf/kddi_240202_main_script_EIa44l.pdf
KDDI 統合レポート2020
KDDI サステナビリティ統合レポート2024
KDDI 2026年3月期 決算詳細資料
KDDI 2027年3月期 第1四半期決算資料
https://newsroom.kddi.com/ir-news/assets/2026/kddi_ir-1210_4659/kddi_260807_main_ILzSdX.pdf
KDDI「au PAY カード」をリニューアル
NTTドコモ「年度事業データ」
https://www.docomo.ne.jp/corporate/ir/binary/pdf/library/finance/annual/annual.pdf
野村総合研究所「決済・ポイント実態調査」
https://www.nri.com/jp/knowledge/report/files/000061749.pdf
MMD研究所「通信4キャリアユーザーの共通ポイント・金融サービス利用に関する調査」
https://mmdlabo.co.jp/PRESS_RELEASE/20240729-MMD.pdf
MMD研究所「2025年12月通信4キャリアのクレジットカード利用に関する調査」
MMD研究所「2025年12月ポイント経済圏のサービス利用に関する調査」
トライバルメディアハウス「Evoked Set調査2022」
PayPay「登録ユーザーが7,500万人を突破」
AdverTimes.「au PAYカードCMの狙い」
https://www.advertimes.com/20260526/article545208/

