【豊かさの錯覚】ミドルシニアが知らずにハマるNGなお金の使い方

「いつもワクワク還暦少年」こと、メリケン68歳です。
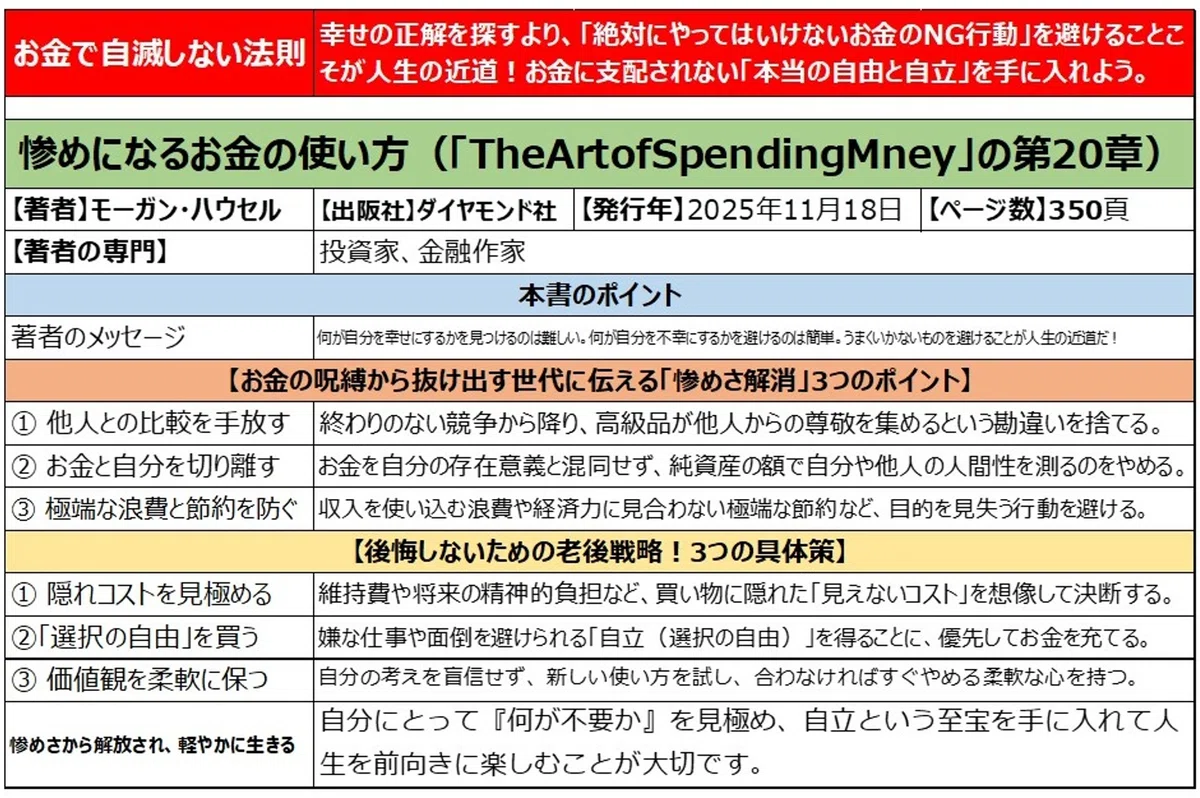
この記事を開いてくださったということは、あなたも「お金の不安」や「賢い使い方」に関心がある方なのだと思います。今回は、世界的大ベストセラーが暴く「やってはいけないお金のNG行動」をクリアにし、知らず知らずに陥りがちな無駄や不幸を避けるヒントをお届けします。
さらに、68歳のシニアが自身の財布の紐や節約ぐせをどう点検しているかというリアルな答え合わせを覗き見していただくことで、「お金=幸福」という呪縛を手放し、自分らしく軽やかに使い切るための「出口戦略」のヒントを持ち帰っていただければ嬉しいです。
「お金は人生を幸せにする道具であるが、すべてのお望みを叶えてくれるわけではない。『生・病・老・死・苦』から誰も逃れられない。だから、お金と幸福を結びつけるのはもうやめよう。お金は稼いで使う。それだけでいい」
生活経済評論家・川北義則氏のこの言葉に、私はいつもハッとさせられます。私たちはいつの間にか、「お金さえあれば安心だ」と数字に縛られ、みっともないお金の使い方をしていないでしょうか。
今回は、モーガン・ハウセルが説く19の「惨めになるお金の使い方」を羅針盤に、僕自身の散財や節約ぐせをガチで自己採点してみました。他人の目を手放し、お金の呪縛から解放されて軽やかに生きるためのリアルな答え合わせを、ぜひ一緒に覗いてみてください。
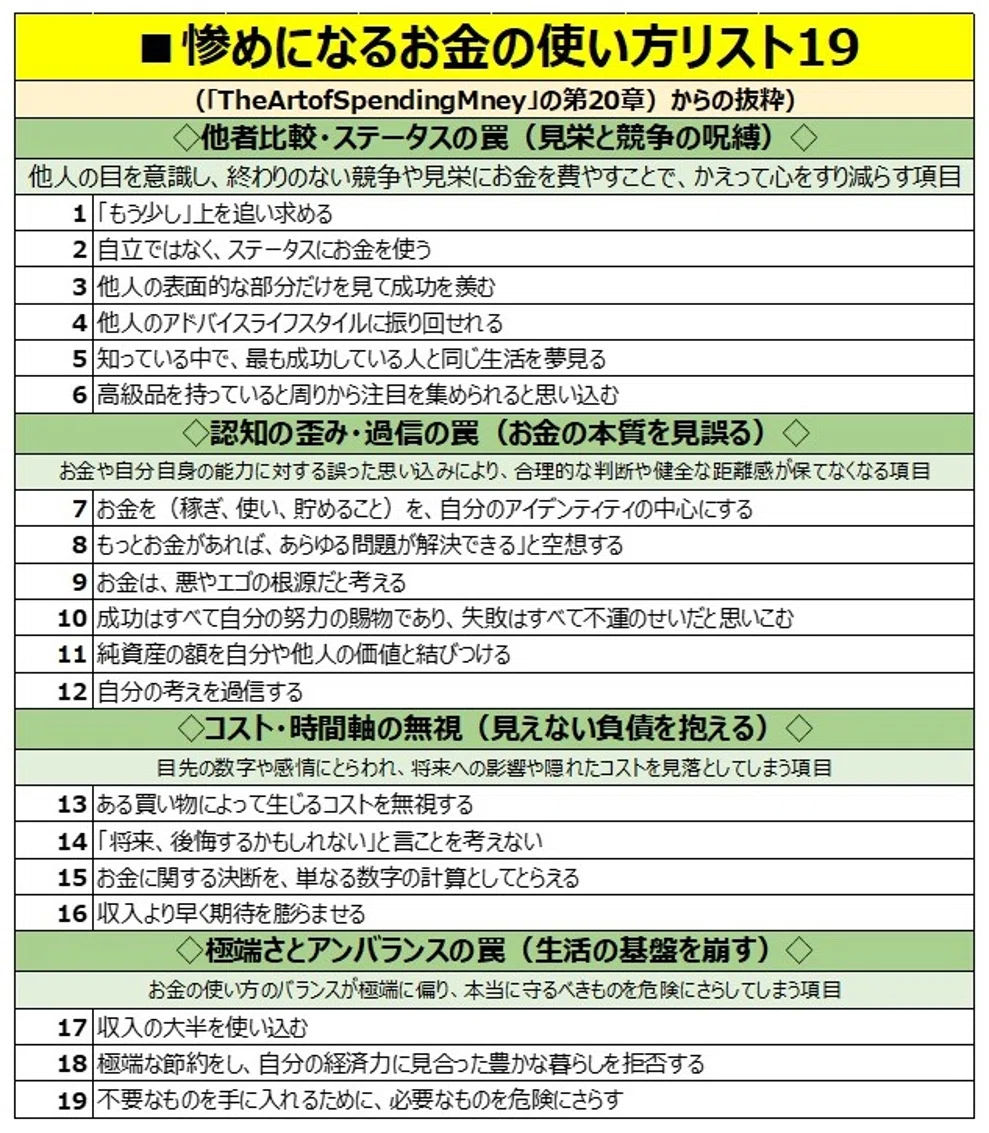
1. 第1の罠:【他者比較・ステータスの罠】〜「見栄の競争」から降りられているか?〜
対象項目: リスト1〜6(「もう少し」上を追い求める、ステータスにお金を使う、他人の目を気にする等)
【自己採点・答え合わせ】 若い頃から、高級ブランド品で周囲から注目を集めようとするような見栄はあまりありませんでした。とはいえ、仕事の成果に対する承認欲求は強く、定年・再雇用後になっても「人より上に」と背伸びしていた時期もあったのは確かです。
「資産運用」に積極的に取り組み始めたときは、流行りに乗ってインフルエンサーの株式投資の会員クラブに次々と入会しました。しかし、目先の利益を求めすぎて売買を繰り返すも成果は小さく、今ではセミナーをたまに聴講するだけの“幽霊会員”状態です。
そこから反省し、2022年からは月額10万円の不労所得(配当金)を目標にインカム投資へと軸足を切り替えました。また、3年前からは高利回りのドル建て社債も購入し、インカム収入をより手厚くできるように心がけています。
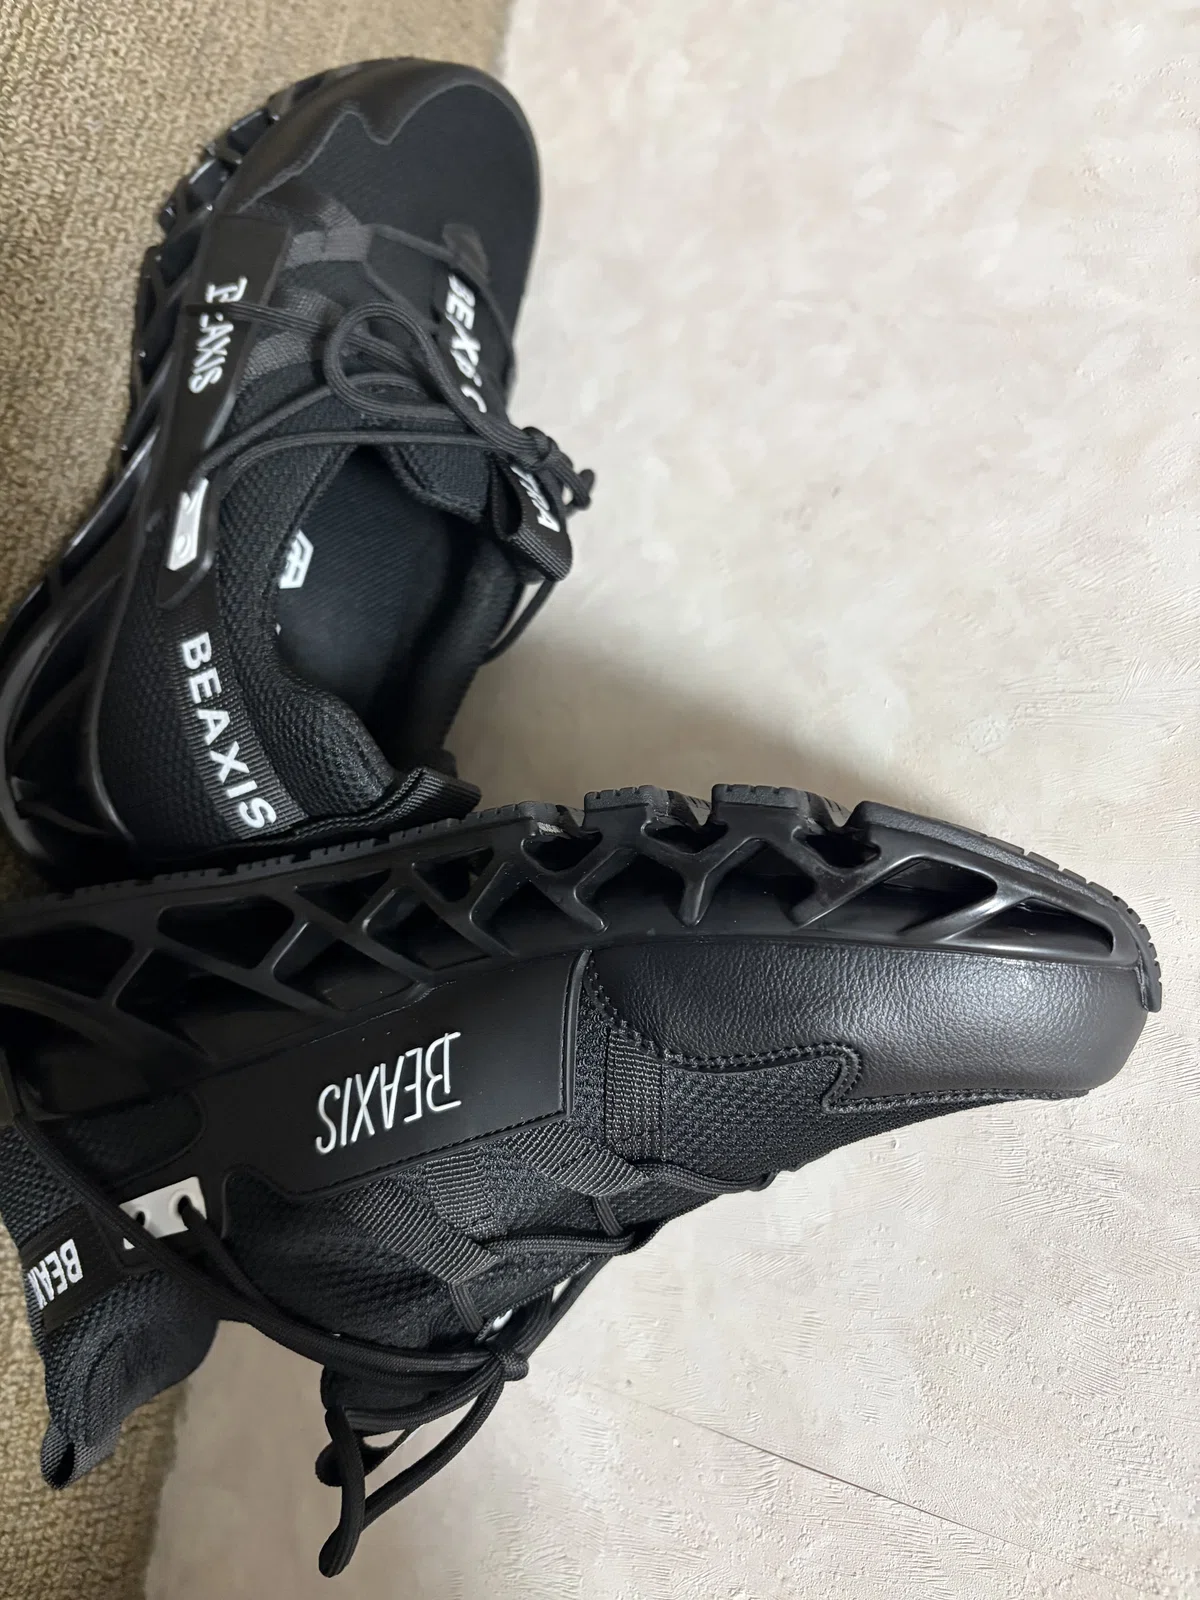
2025年12月からは、年金に加え、5日に1度のペースで夜間警備の仕事に就き、月10万円ほどの労働収入を得ています。国内の優良株からの配当金や債券の利金があるおかげで、週に1回は宝塚の観劇を楽しむことができています。残る休日は六甲の低山へトレッキングに出かけ、心身の健康維持に努めているところです。最近は、街中のウオーキング用に「体幹シューズ」も新調しました。
さらに、私の生活で大きく変わったのが「情報との付き合い方」です。いつの間にかテレビをまったく観なくなりました。
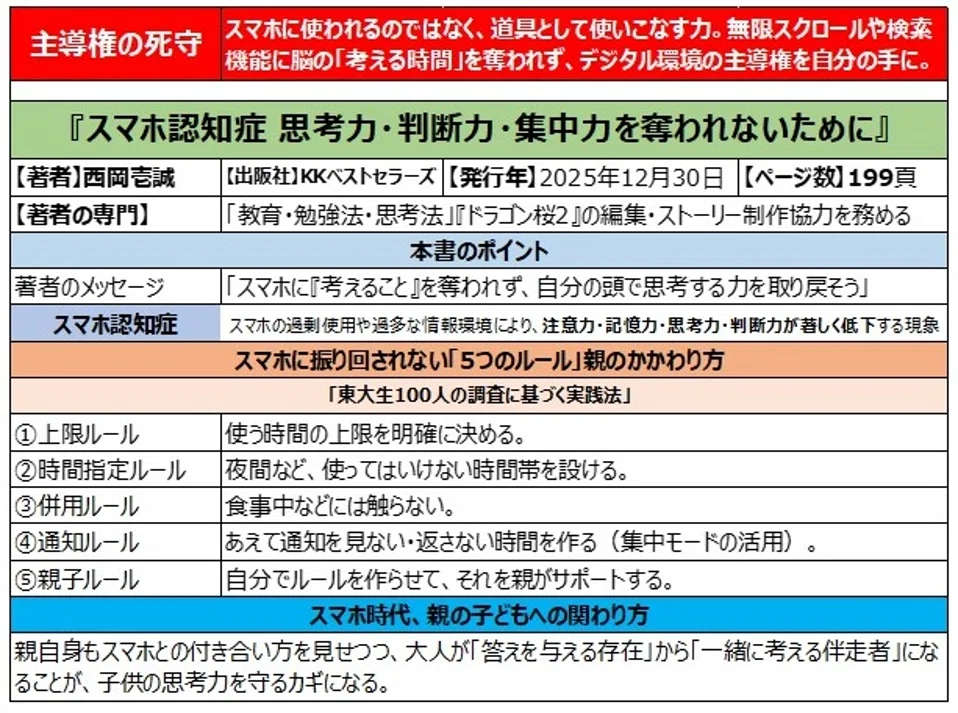
その代わり、日経新聞やダイヤモンドオンラインに加え、noteで池田伸太郎さんや唐鎌大輔さんといった鋭い視点を持つクリエイターの記事をサブスクで日々読み込んでいます。また、西岡壱誠さんの『スマホ認知症』などに触れ、スマホの便利さに流されて自分の「考える時間」や集中力を奪われないよう、デジタル環境の主導権をしっかり自分で握ることを意識しています。
また、本屋や中古本屋(通販)で毎月のように本を買い、図書館からも本を借りてくるものだから、我が家の部屋には常に読むべき本が山のように積まれています。月に3万円分ほど本代やサブスク代に使っている計算になりますが、これこそが私の知的な栄養であり、最高の贅沢です。
他人がどうこうという世間のテレビ情報やスマホの無限スクロールから離れ、じっくりと本や経済情報と向き合い、宝塚の推し活やトレッキングに没頭する——そんな「自分の軸」で生きられるようになったことこそが、お金で買えない最大の財産だと思っています。
2. 第2の罠:【認知の歪み・過信の罠】〜「お金がすべてを解決する」という呪縛〜
対象項目: リスト7〜12(アイデンティティをお金に置く、純資産の額で人間の価値を測る等)
【自己採点・答え合わせ】 友人との株式投資の情報交換で、「資産が1年で2倍になった」「買った株が3倍になった」といった景気の良い話を聞き、見栄の張り合いを楽しんでいた時期もありました。実際に私の金融資産も増加しましたが、他人の数字と自分を比べるゲームには終わりがありません。
今はそうした見栄から完全に離れ、マイペースのインカム投資を淡々と継続することに徹しています。純資産の多寡で自分の価値が決まるわけではないと気づけたことは、何よりの財産です。
3. 第3の罠:【コスト・時間軸の無視】〜目先の数字と「見えない負債」〜
対象項目: リスト13〜16(買い物の隠れコストを無視する、将来の後悔を考えない等)
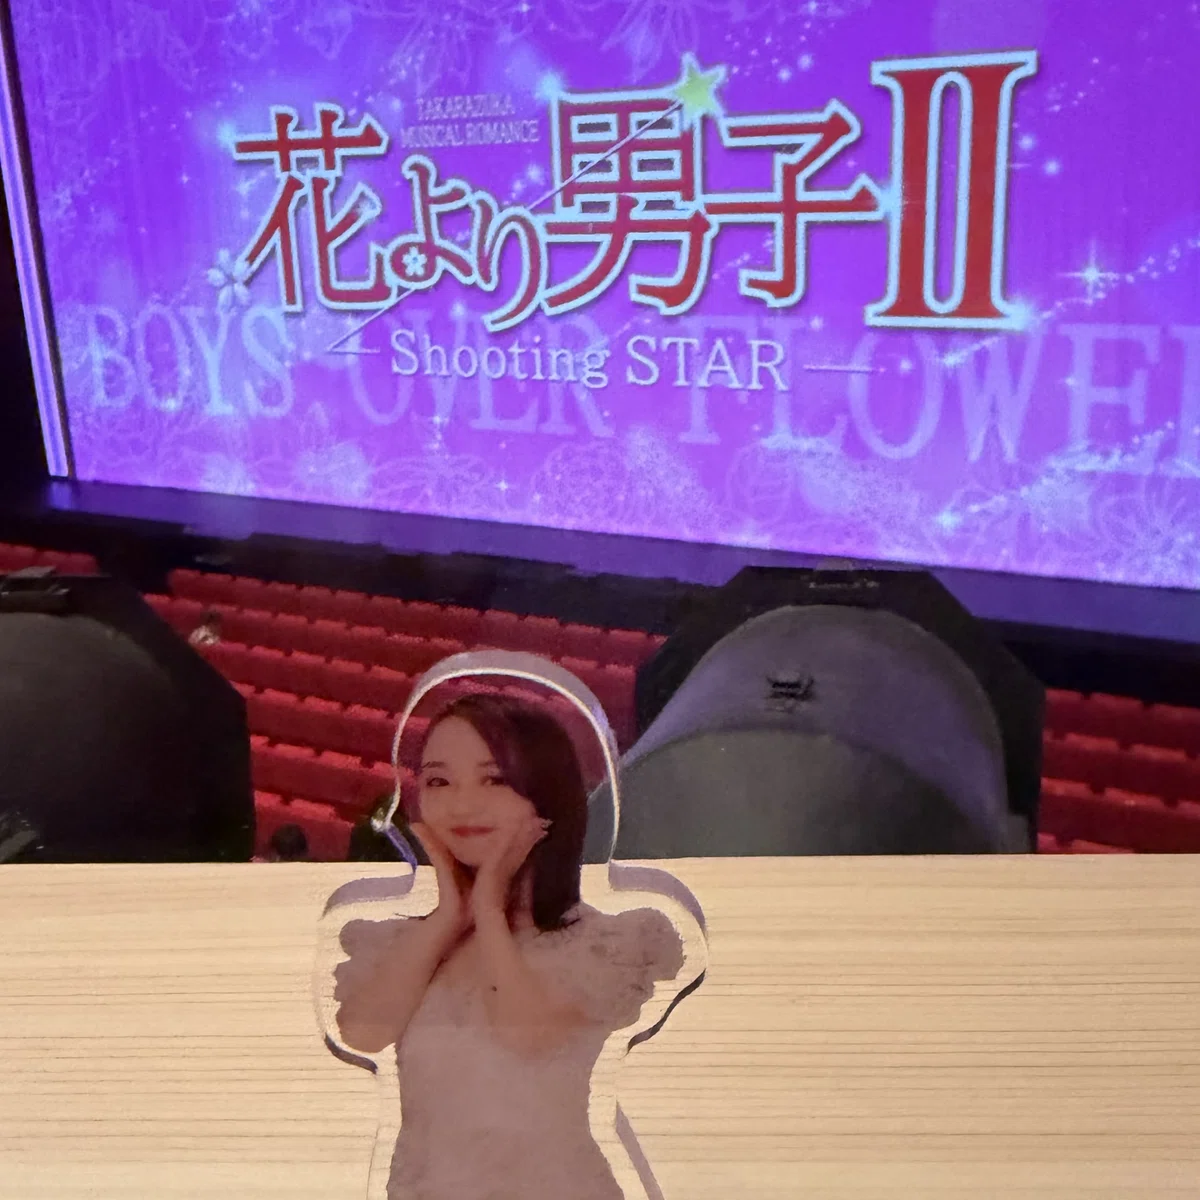
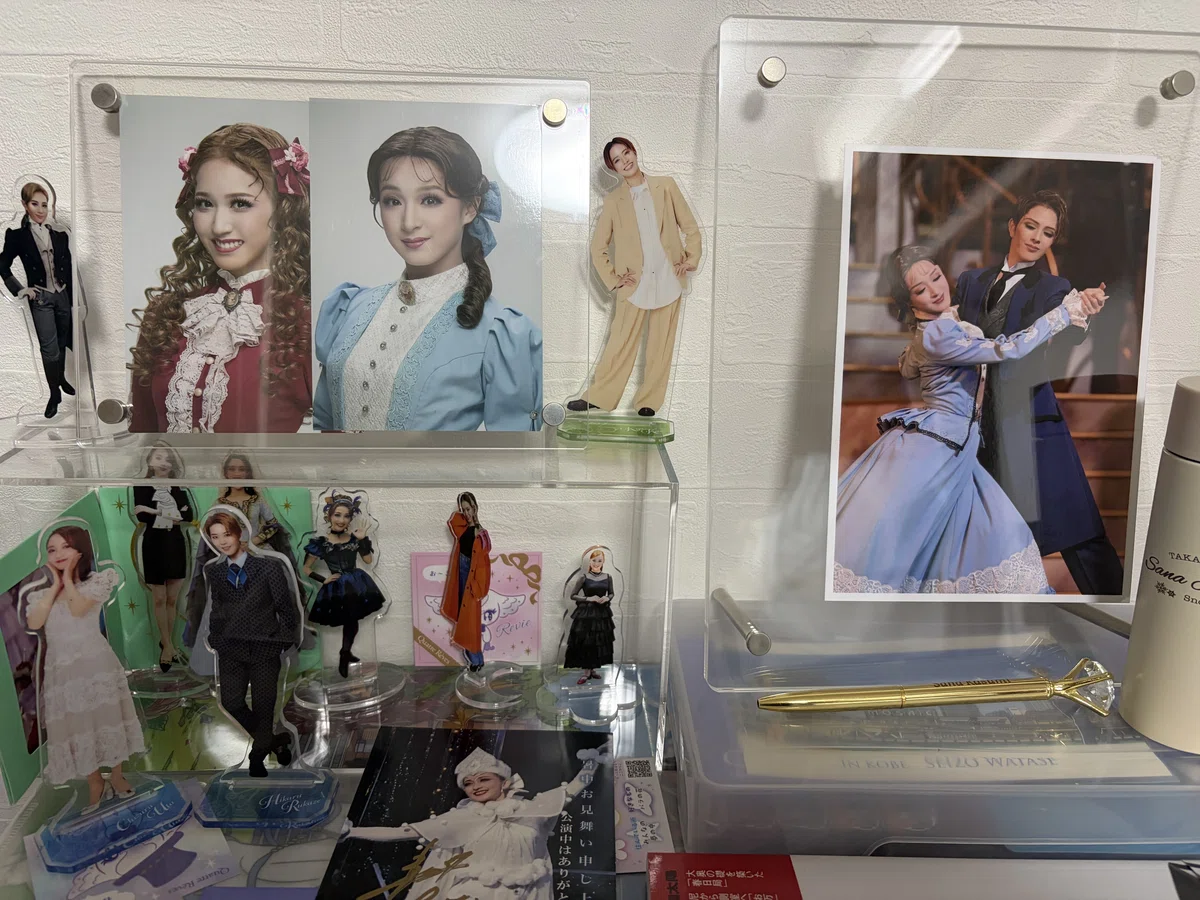
【自己採点・答え合わせ】 私の最大の趣味といえば、なんといっても宝塚歌劇団を中心とした「推し活」です。かなりの高頻度で劇場に足を運び、最近ではファンのお茶会にも参加してエネルギーをチャージしています。
ただ、大好きな推し活を罪悪感ゼロで楽しむために、私なりのルールを設けています。それは「観劇代やグッズ代と同額を、翌日に投資へ回す」という独自のマネー・ルールです。
また、将来への時間軸という意味では、子どもにNISA制度を活用してもらうための生前贈与を行うと同時に、孫たちへの「教育資金の先渡し」として毎年株式を贈与しています。今を楽しみながら、未来にも種をまく——このバランスこそが、後悔のないお金の使い方だと信じています。
4. 第4の罠:【極端さとアンバランス】〜「ケチ」と「浪費」の狭間で〜
対象項目: リスト17〜19(極端な節約で豊かな暮らしを拒否する、必要なものを危険にさらす等)
【自己採点・答え合わせ】 年金受給者となった今も、妻には毎月29万円の生活費を渡しています。そのうち5万円は私の銀行口座に振り込まれる仕組みですが、当然毎月の年金だけでは補えず赤字になります。それでも、「物価高で妻もやりくりが大変だろうし、全体のキャッシュフローから見れば全く問題なし」と判断してのことです。
一方で、日々の生活ではメリハリをつけています。勤務の際、同僚が一食600円ほどのお弁当を食べているのをよく見かけますが、少し油物が多く、栄養バランスが良いようには見えません。だから私は、イオンで買うトマトジュース(198円)と2つのプロテインバー(168円)を昼食・夕食代わりと決めています。コンビニも自販機も、今の私には不要です。
お金を使うべきところには気持ちよく使い、絞るところはスマートに絞る。このメリハリこそが、シニア期の健全な家計を守る秘訣だと思っています。
結び:自立という至宝を手に入れ、軽やかに「使い切る」
モーガン・ハウセルが説くように、私たちが目指すべきゴールは「自立(選択の自由)を得ることに優先してお金を充てる」ことに他なりません。
お金をただガチガチに抱え込んで、不安に怯えながら惨めに老いていくのはもったいない。自分にとって不要な見栄やプライドは潔く手放し、「今」を軽やかに、前向きに楽しむ。そんな人生の出口戦略を、この記事を読んでくださったあなたと一緒に歩んでいけたら最高です。
記事がご参考になりましたら、ぜひ♡スキをクリックしていただけると嬉しいです!
さあ、次はどの公演のチケットを取ろうか——今日もワクワクしながら、そんな計画を立てています。
▼あわせて読みたい(私の具体的な実践編)
