【CVC Studio#4】7月公表「成長投資ガイダンス」「CGコード」でCVCはどう変わるのか

「CVC で何社に投資したか」は説明できても、「なぜ、その投資に自社の資本を振り向けるべきなのか」まで、経営陣や取締役会に説明できていますか?
こんにちは、COLLIZE CVC Studio 編集部です。
COLLIZE は、大企業とスタートアップの橋渡しとなり、投資・協業から実際の事業化までを一気通貫で推進する実践型伴走プログラム「CVC Studio事業」を展開しています。
これまでCVC Studioでは、以下の3つの観点で解説してきました。
一貫してお伝えしてきたのは、CVC の本質は「投資件数を増やすこと」ではなく、本体単独では獲得しにくい未来の成長機会を、戦略的オプションとして獲得することにあるという考え方です。
そして2026年7月、この考え方をさらに経営レベルへ引き上げる重要な動きがありました。
それが、経済産業省による「成長投資ガイダンス」の公表と、東京証券取引所による「コーポレートガバナンス・コード(以下、CG コード)」の改訂です。
いずれも2026年7月21日に公表され、企業に対して、単なる資本効率改善にとどまらず、中長期の企業価値向上につながる成長投資と経営資源配分をより明確に求めています。
一見すると、CVC 担当者には距離のある「経営・ガバナンス」の話に見えるかもしれません。しかし、今回の改訂を読み込むと、むしろ CVC 活動そのものが今後のキャピタルアロケーションを考える上で重要な経営テーマになっていくことが分かります。
本記事では、成長投資ガイダンスと CG コード改訂を CVC の視点から読み解き、今後の CVC 活動で見直すべき5つの論点をご紹介します。
▼この記事の読みどころ
■ 「資本効率を高める」だけではなく「価値創造の総量を増やす」経営へ
成長投資ガイダンスが示した EP(Economic Profit)の考え方から、なぜ CVC を含む成長投資がこれまで以上に重要になるのかを解説します。
■ CG コードに「スタートアップ出資」が登場した意味
CVC 投資は、もはや一部門の投資活動ではありません。R&D、M&A、事業提携などと並ぶ「経営資源の配分先」として説明することが求められます。
■ 今後の CVC で必要になる5つの運営改革
投資テーマ、投資判断、KPI、投資後の事業化、取締役会へのレポーティングまで、具体的に何を変えるべきなのかを整理します。
第1章 「資本効率改善」から「成長投資による価値創造」へ
1-1. 成長投資ガイダンスが提示した「次の経営課題」
2010年代以降、日本企業では ROE や ROIC、資本コストへの意識が大きく高まりました。
一方で、今回の成長投資ガイダンスが問題提起しているのは、資本効率や株主還元が改善しても、その成果が十分な成長投資につながっていないという点です。
経済産業省は、欧米企業と比較した成長投資の少なさ、成長ステージに応じた投資と株主還元のバランス、価値を毀損する事業への資本滞留などを構造的な課題として挙げています。
そこで重要な概念として提示されているのが、EP(Economic Profit:経済的付加価値)です。
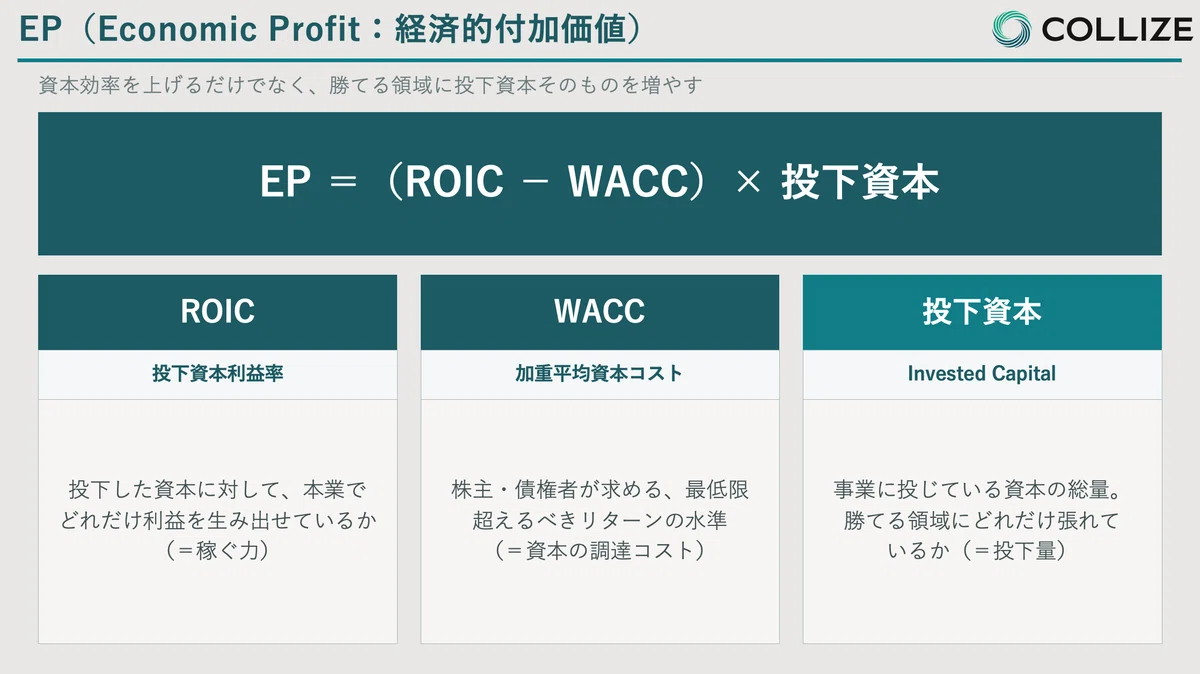
ここで重要なのは「ROIC-WACC」という資本効率だけを見るのではなく、資本コストを上回るリターンを生み出せる領域に、投下資本そのものを増やしていくという考え方です。
経済産業省も、資本効率の向上と投下資本の戦略的な再配分・拡大の両方によって、価値創造の総量を拡大することを重視しています。
つまり、
「無駄な投資を減らす経営」から、
「勝てる領域を見つけ、そこに大胆に資本を振り向ける経営」へ。
この変化こそ、今回のガイダンスを理解する上で重要なポイントです。
1-2. 2026年改訂版のコーポレートガバナンス・コードでは「スタートアップ出資」まで明記された
さらに CVC 担当者が注目すべきなのが、2026年改訂版のコーポレートガバナンス・コードです。
改訂版の原則4-1では、取締役会に対し、
自社の「成長の道筋」を構築すること
資本コストを踏まえて経営戦略・経営計画を策定すること
成長投資や事業ポートフォリオの見直しについて具体的に説明すること
が求められています。
そして、その解釈指針において、投資対象を「社内」と「社外」に分けた際、社外投資の例として、M&A・業務提携・スタートアップ出資が明記されています。
これは CVC にとって重要な変化です。
今後 CVC 投資について問われるのは、
「良いスタートアップだから投資した」
「将来性のある市場だから投資した」
だけではありません。
「なぜ、この会社の成長戦略を実現するために、限られた資本をスタートアップ出資へ配分するのか」を説明することが必要になります。
つまり、CVC 活動は「CVC 部門の投資戦略」だけでは完結せず、全社のキャピタルアロケーションの中で位置付けられなければならないのです。
第2章 今後の CVC 活動で見直すべき5つの論点
2-1. 「投資テーマ」ではなく「成長の道筋」から逆算する
多くの CVC では
「AI に投資する」
「GX 領域を見る」
「ヘルスケアのスタートアップを探索する」
といった投資テーマが設定されています。
もちろん、テーマ設定自体が悪いわけではありません。
しかし今後は、その一段上に、
自社が5年後・10年後にどのような事業ポートフォリオを構築したいのか
という「成長の道筋」が必要になります。
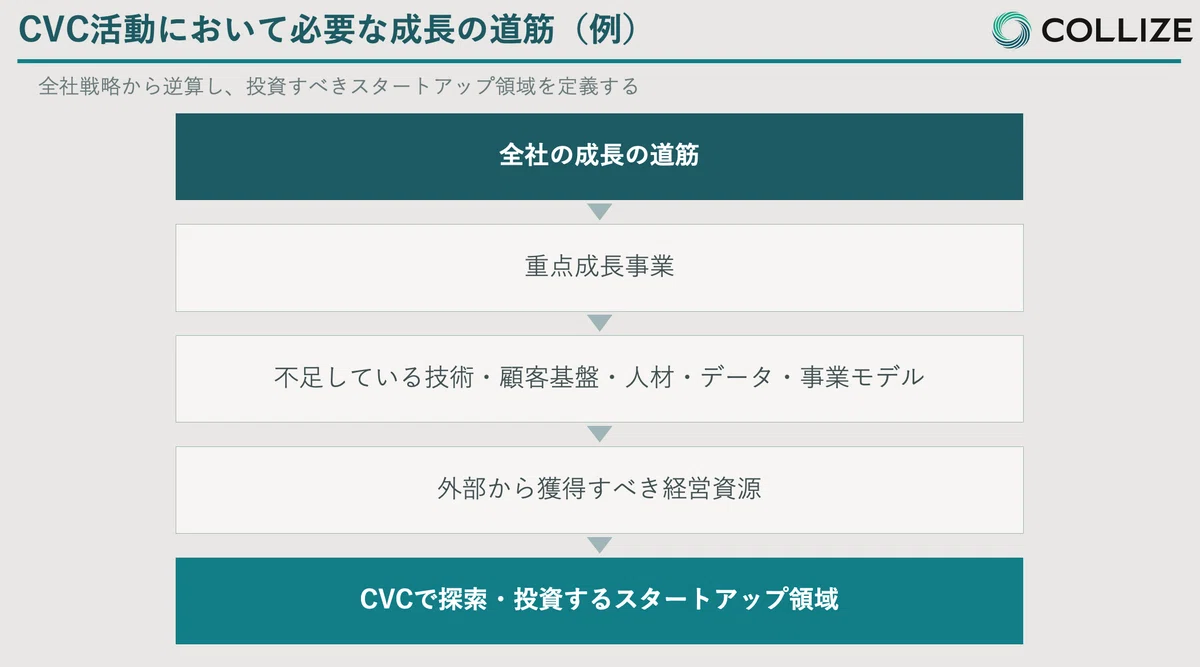
この構造が明確になれば、「なぜこのスタートアップに投資するのか」を、投資担当者だけでなく経営陣にも説明しやすくなります。
反対に、ここがつながっていなければ、どれほど優良なスタートアップへ投資していても、数年後に「結局、この投資は本業に何をもたらしたのか?」という議論になる可能性があります。
2-2. 「なぜ投資なのか」を説明する
CG コードが示唆しているもう一つの重要なポイントは、企業には複数の投資手段が存在するということです。
例えば、新しい技術を獲得したい場合でも、以下、複数の選択肢があります。
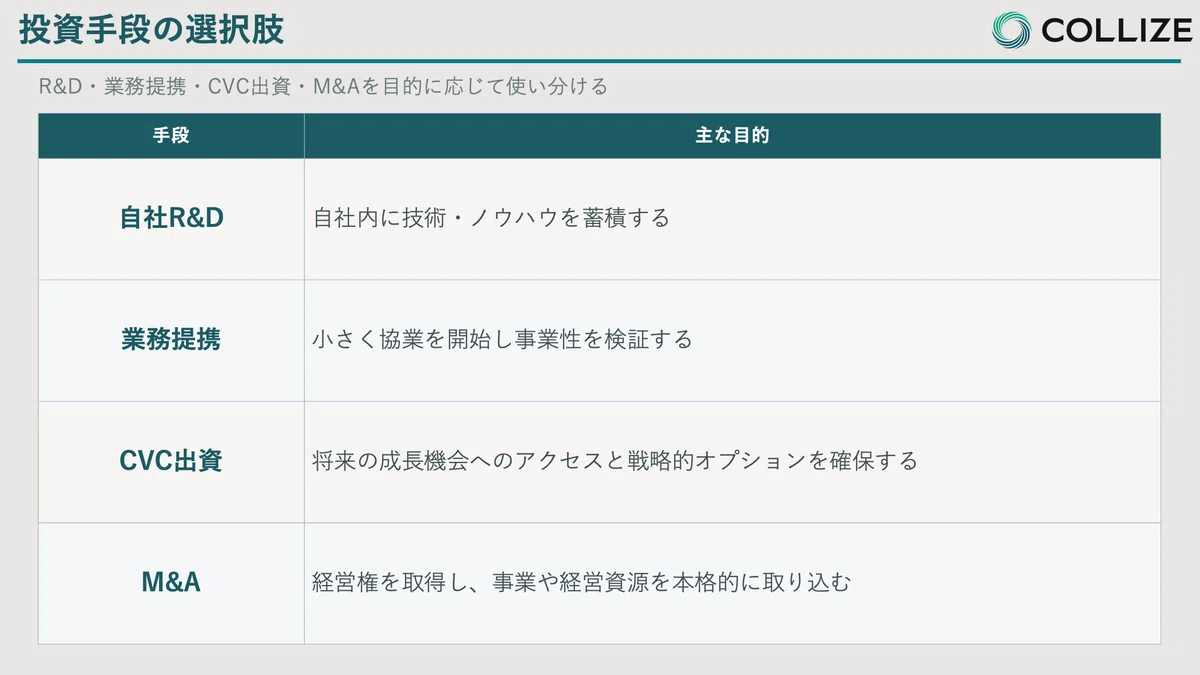
したがって CVC の投資委員会では、「このスタートアップが良いか」だけでは不十分です。
「なぜ R&D ではなく外部なのか」
「なぜ業務提携だけではなく出資するのか」
「なぜ今 M&A するのではなく少数出資なのか」
まで整理する必要があります。
CVC の大きな価値の一つは、将来の不確実性が高い段階で、比較的小さな資本から「戦略的オプション」を確保できる点にあります。
しかし、オプションを持つことそのものが目的化してはいけません。
何のオプションを獲得し、どの条件になればそのオプションを行使するのか。
ここまで設計して初めて、CVC 投資を経営資源配分として説明できるようになります。
2-3. 初期の CVC を短期的な ROIC だけで評価しない
一方で、資本効率が重要だからといって、すべての CVC 投資に対して投資直後から ROIC や利益貢献を要求することも適切ではありません。
スタートアップ投資や新規事業は、当然ながら初期の不確実性が高く、事業化までに時間がかかります。
成長投資ガイダンスも、短期的な資本効率だけに注目するのではなく、中長期的な価値創造につながる大胆な投資を重視しています。
そこで重要になるのが、時間軸に応じて CVC の KPI を変えることです。
本記事では、以下のように整理します。
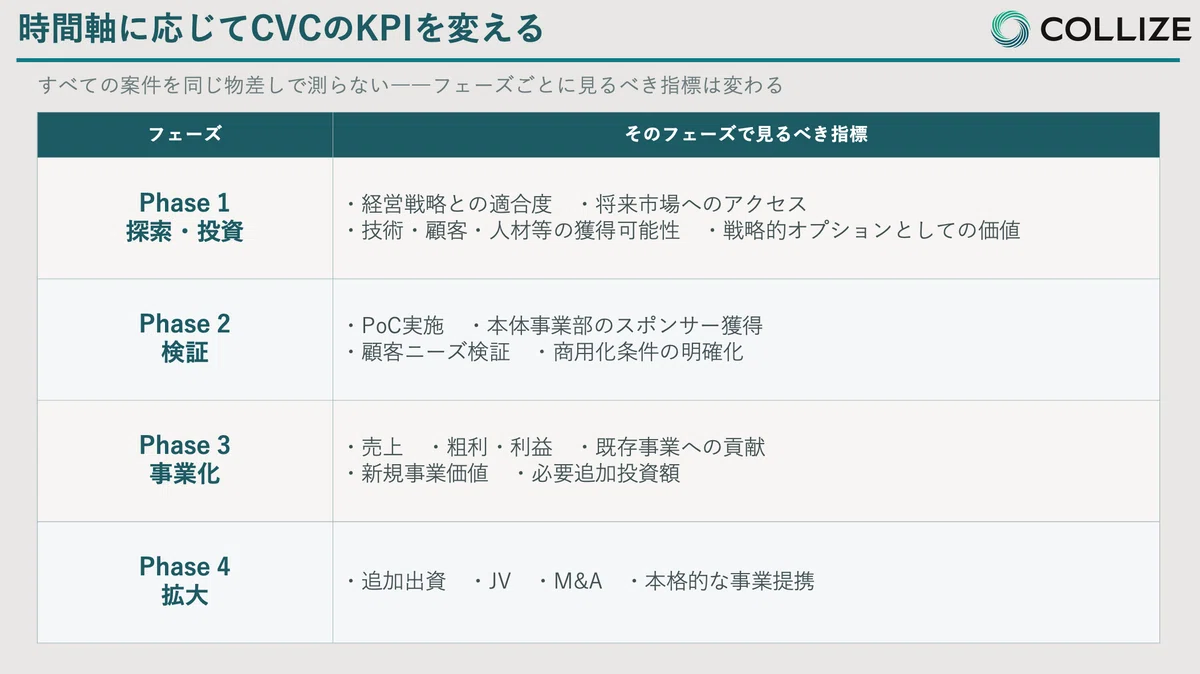
を通じて経営資源を追加投入し、最終的には ROIC や EP といった企業価値に直結する指標へ接続していきます。
重要なのは、すべての案件を同じ物差しで測らないことです。
「探索段階の案件」と「事業化済みの案件」を同じ短期収益指標で評価すれば、将来の大きな成長機会ほど早期に潰れてしまう可能性があります。
2-4. 「投資する仕組み」だけでなく「資本を再配分する仕組み」をつくる
これまで多くの CVC で注目されてきたのは、「どうやって良いスタートアップを発掘し、投資するか」でした。
しかし、今回の成長投資ガイダンスでは、成長投資だけでなく、ベストオーナー原則に基づく事業ポートフォリオ転換も重要な論点となっています。
CVC に置き換えると、
「投資した会社を全部持ち続ける」
「すべての協業案件を平等に支援する」
必要はありません。
むしろ、
探索 → 検証 → 選別 → 集中投資
という資本再配分の仕組みが重要になります。
例えば、
戦略仮説が崩れた案件は早期に支援を縮小する
事業部との協業が進む企業には追加リソースを配分する
大きな市場機会が見えた案件は M&A・JV へ移行する
自社がベストオーナーになり得ない場合は別の形での協業・Exit を検討する
といった判断です。
CVC は「投資案件を増やす組織」ではなく、成長機会を探索し、検証し、勝てる領域へ経営資源を再配分するための仕組みとして再設計する必要があります。
2-5. CVC のレポートを「取締役会で議論できる粒度」に変える
改訂版 CG コードの原則4-2では、取締役会に対して、自社の経営資源配分が経営戦略・経営計画に照らして適切かを「不断に検証」することを求めています。
ここから逆算すると、CVC にも新しいレポーティングが必要になります。
よくある、
「今期3件投資しました」
「10社と PoC を実施しました」
「ポートフォリオ時価が○億円です」
だけでは、取締役会は資本配分の妥当性を判断できません。
今後は、大きく3つのレイヤーで管理するとよいでしょう。
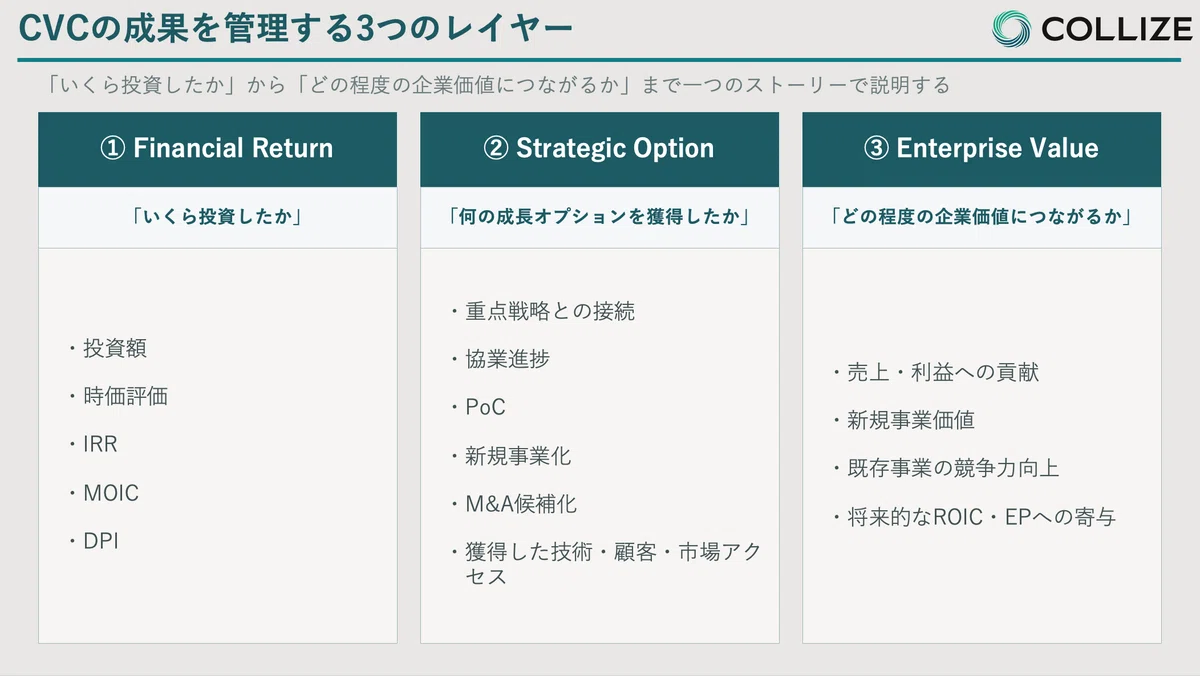
この3階層をつなげることで、
「いくら投資したか」
→「何の成長オプションを獲得したか」
→「最終的にどの程度の企業価値につながる可能性があるのか」
まで、一つのストーリーとして説明できます。
第2回・第3回の記事で解説してきた「財務リターン+戦略リターン」という考え方も、まさにこの経営レベルの説明へつなげるためのものです。
第3章 明日の投資委員会から確認したい「5つの質問」
では、今回の成長投資ガイダンス・CG コード改訂を受けて、具体的に何を変えればよいのでしょうか。
まずは、次回の投資委員会で以下の5つを確認してみてください。
① この投資は、自社のどの「成長の道筋」につながっているか?
② なぜ社内で開発するのではなく、外部のスタートアップなのか?
③ なぜ業務提携だけではなく「出資」が必要なのか?
④ この投資によって何の戦略的オプションを獲得し、どの条件になれば追加投資・JV・M&A 等へ進むのか?
⑤ 成功した場合、どの程度の経営資源を追加投入し、最終的にどの程度の事業価値・企業価値を生み出せるのか?
この5つが説明できれば、CVC 投資は単なる「スタートアップ投資案件」から、全社の成長戦略を実現するためのキャピタルアロケーションへと変わっていきます。
さいごに
今回の成長投資ガイダンスとコーポレートガバナンス・コード改訂は、CVC に対する “逆風” ではありません。
むしろ、CVC がこれまで主張してきた「将来の成長機会に投資することの重要性」を、経営・取締役会・株主との共通言語に引き上げる大きな追い風だと考えています。
ただし同時に、「CVC だから長期目線で見てください」という説明だけでは通用しにくくなります。
今後求められるのは、
成長戦略
→ 資本配分
→ CVC 投資
→ 戦略的オプション
→ 事業化
→ 企業価値
までを一本のロジックとしてつなぐことです。
第1回では、CVC の本質を「未来の成長機会=戦略的オプションを獲得すること」と説明しました。
第2回では、それを財務・戦略・非財務の3つのリターンから評価しました。
第3回では、資本コストを踏まえて、必要な戦略リターンの規模を考えました。
そして今回、第4回でお伝えしたいのは、その戦略的オプションを、全社の成長投資・キャピタルアロケーションの中にどう組み込むかということです。
これからのCVC に求められるのは、「投資のプロ」であるだけではありません。自社の成長戦略を理解し、外部のスタートアップから成長機会を探索し、事業部を巻き込み、資本を再配分しながら実際の事業価値へ転換していく。
言い換えれば、CVC は「投資部門」から「成長投資を実装する BizDev 機能」へ。
今回の制度改訂は、その転換を改めて促すものではないでしょうか。
CVC Studio では、CVC の投資戦略・KPI 設計・投資後の事業開発・社内ガバナンスなど、CVC 活動を実際の事業価値へつなげるための支援を行っています。
「現在の CVC 戦略が中期経営計画とうまく接続できていない」
「投資件数以外の KPI をどう設計すべきか分からない」
「経営陣・取締役会に説明できるロジックへ整理したい」
といった課題をお持ちの方は、お気軽にお問い合わせください。
この記事は noteマネー にピックアップされました

