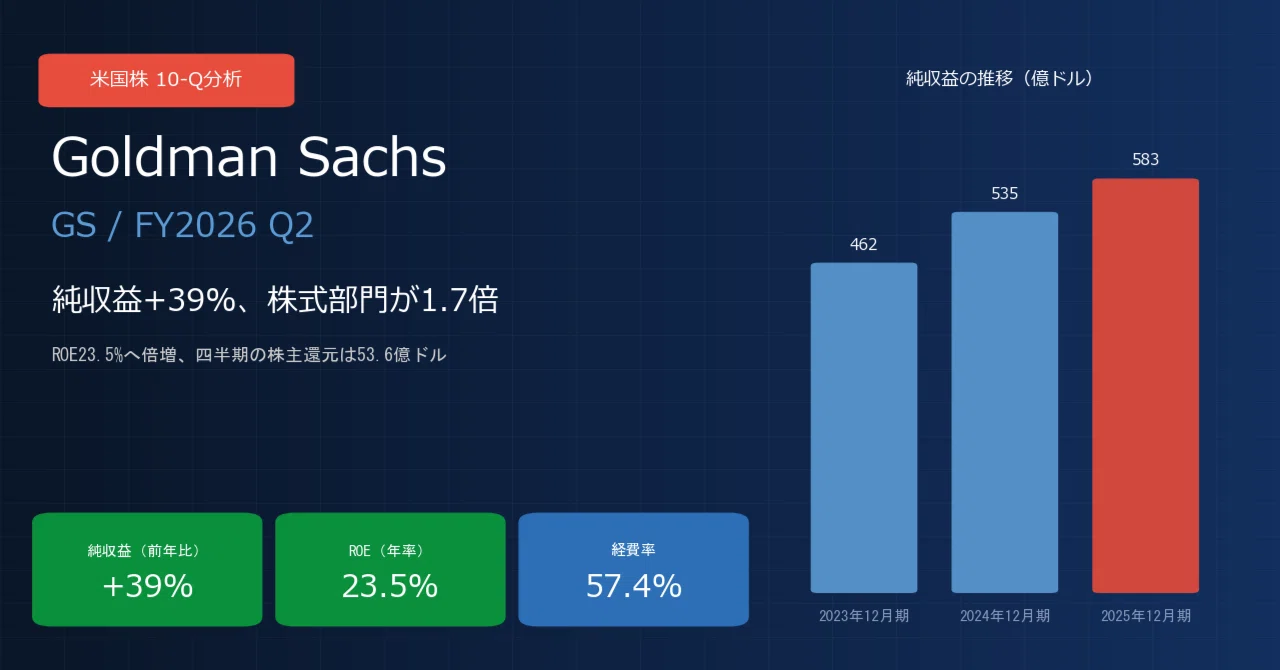
ゴールドマン・サックス / Goldman Sachs(GS)決算分析|純収益+39%、株式部門が74億ドルで1.7倍【FY2026 Q2 日本語解説】

この記事は、SEC EDGAR(米国版の有価証券報告書データベース)に提出された10-Q(四半期報告書)を日本語訳・分析したものです。決算速報よりはタイムラグがありますが、より詳しい財務情報が記載されており、企業の実態を深く知ることができます。
2026年前半の米国市場は、AI関連投資への集中と、中東情勢を含む地政学的な緊張が同居する環境でした。10-Qによれば、そのなかで株式引受の件数が第1四半期から大きく増え、マーケットメイクの活動水準も高いまま推移しています。
この環境を最も直接的に業績へ変換したのがGoldman Sachsでした。第2四半期の純収益は203.38億ドルで前年同期比39%増、株主資本利益率(ROE)は12.8%から23.5%へほぼ倍増しています。
株価は8月3日終値で1,027.06ドル。10-Qの数字から、この収益力がどこまで持続的なものかを分解します。
今回決算のまとめ(3行)
・株式部門が74.16億ドルで1.7倍、投資銀行手数料も33.95億ドルへ (債券・為替・商品部門45.92億ドル/グローバル・バンキング&マーケッツ全体で155.20億ドル)── 引受と執行の両輪が同時に回った四半期
・経費率は63.4%から57.4%へ6.0ポイント改善 (営業費用116.73億ドル/希薄化後EPS20.98ドル/信用損失引当は1.02億ドルへ縮小)── 増収に対して費用の伸びが緩く、営業レバレッジが効いた形
・四半期の株主還元は53.6億ドル、標準的手法ベースのCET1比率は12.9% (自社株買い40.0億ドル/配当13.6億ドル/1株当たり純資産367.67ドル)── 資本規制の余裕を保ちながら還元を続けている
会社概要
一言でいうと、企業と機関投資家を相手に、資金調達の助言・引受と、市場での売買執行を担う投資銀行です。報告セグメントはグローバル・バンキング&マーケッツ、資産・資産管理部門、プラットフォーム事業の3つに分かれます。
主力のグローバル・バンキング&マーケッツは、M&Aや資本調達の助言・引受による投資銀行手数料と、債券・為替・商品(FICC)および株式のマーケットメイク・金融サービスから収益を上げます。6月末の総資産は2兆1,277億ドルで、うち1兆8,822億ドルがこの部門に配分されています。
今期のポイント3点
ポイント1:増収の94%が1つの部門から来ている
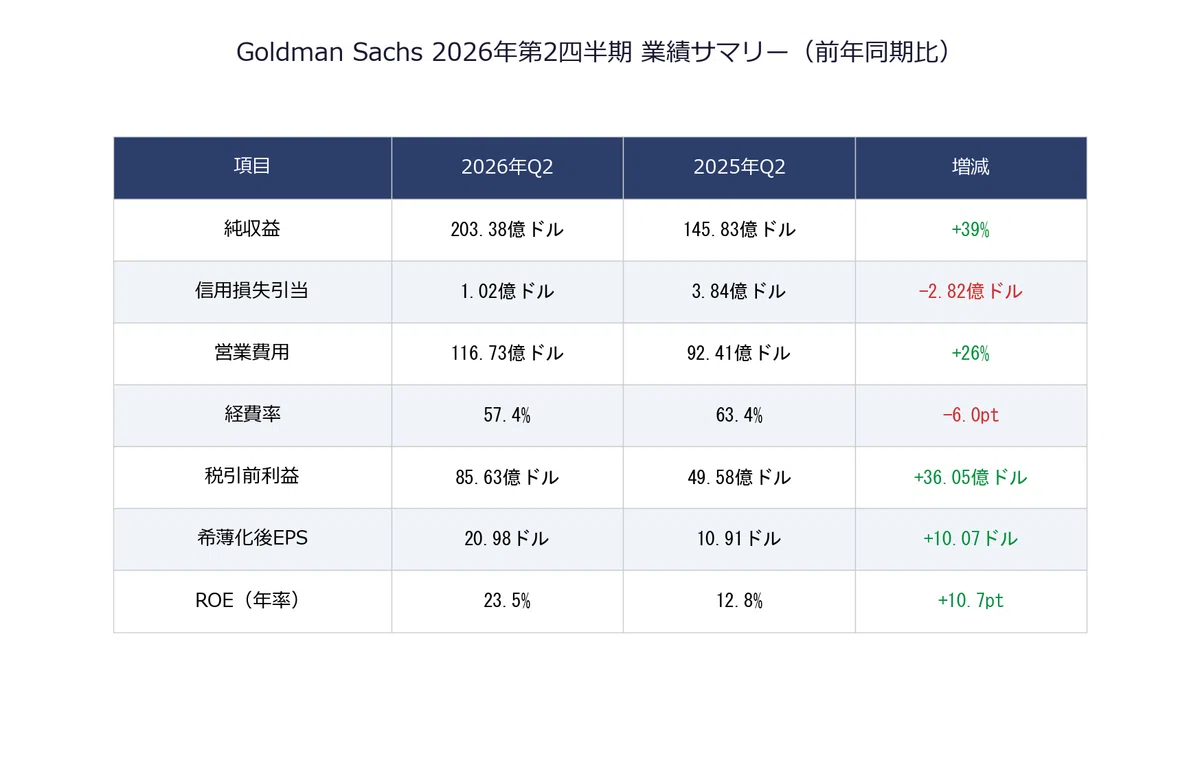
純収益は145.83億ドルから203.38億ドルへ57.55億ドル増えました。このうちグローバル・バンキング&マーケッツの増加分が53.87億ドル(101.33億ドル→155.20億ドル)で、全社の増収の94%を占めます。
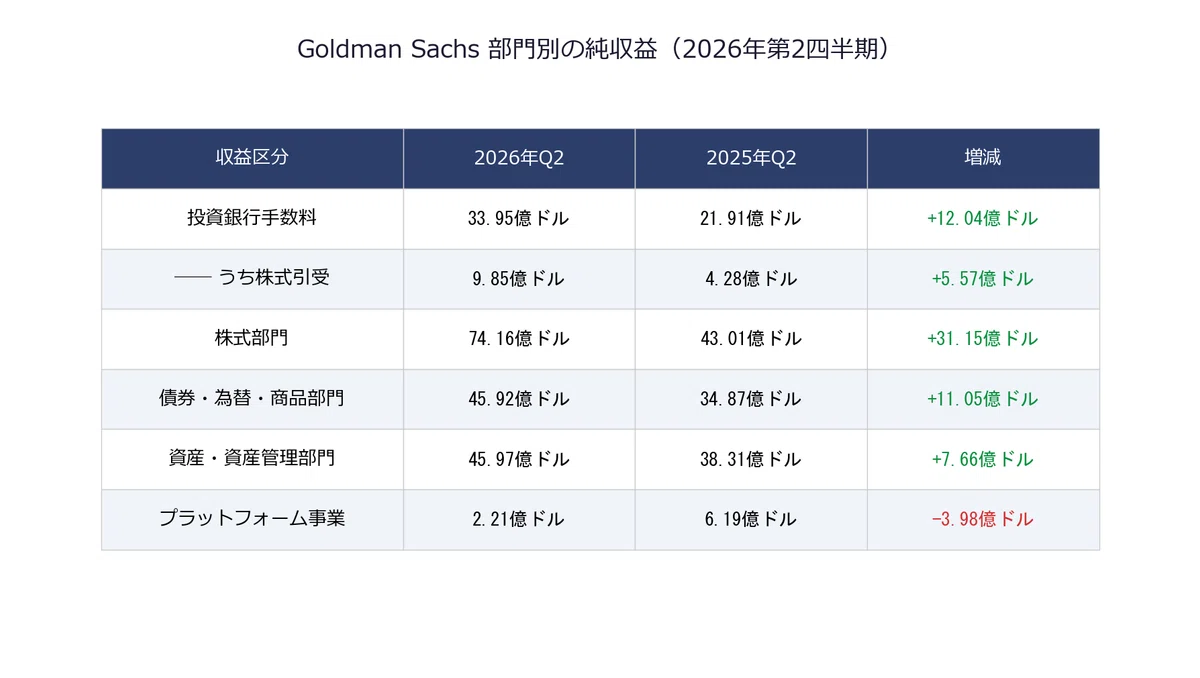
さらに内訳を追うと、株式部門が43.01億ドルから74.16億ドルへ31.15億ドル増え、増収全体の54%を1部門で説明できます。株式部門のなかでは、執行業務が25.95億ドルから41.57億ドルへ、金融サービスが17.06億ドルから32.59億ドルへと、いずれもほぼ倍増しました。
投資銀行手数料は21.91億ドルから33.95億ドルへ増加し、内訳は助言13.78億ドル、株式引受9.85億ドル、債券引受10.32億ドルです。株式引受が4.28億ドルから2.3倍になった点が目立ちます。10-Qは、完了したM&Aと債券引受の業界全体の取扱高が高水準を維持する一方、株式引受の取扱高が第1四半期から大幅に増えたと説明しています。
ポイント2:費用が増えても経費率は下がった
営業費用は92.41億ドルから116.73億ドルへ26%増えました。10-Qは、業績改善を反映した報酬・福利厚生費の大幅増と、取引関連費用の増加が主因だと説明しています。
ただし純収益の伸び39%が費用の伸び26%を上回ったため、経費率(営業費用÷純収益)は63.4%から57.4%へ6.0ポイント改善しました。投資銀行の収益構造では報酬が最大の費用項目であり、その報酬が業績連動である以上、増収局面では経費率が下がり減収局面では上がります。今回の改善はこの仕組みが順方向に働いた結果です。
信用損失引当も1.02億ドルと、前年同期の3.84億ドルから2.82億ドル減りました。10-Qは、当四半期の引当が主にホールセール貸付に関する減損によるものであるのに対し、前年同期はクレジットカード事業に関する引当が中心だったと説明しています。このカード事業のポートフォリオは2025年第4四半期に売却目的保有へ移されており、引当の減少は事業構成の変化によるものです。
ポイント3:縮小しているプラットフォーム事業
プラットフォーム事業の純収益は2.21億ドルと、前年同期の6.19億ドルから3.98億ドル減りました。税引前で0.48億ドルの赤字、部門ROEはマイナス5.8%です。
10-Qは、この減少の主因をApple Cardの貸付ポートフォリオに関する評価減だと説明しています。同ポートフォリオは2025年第4四半期に売却目的保有へ移されており、消費者向け事業からの撤退が進行中であることを示します。上期では純収益6.32億ドル、税引前利益0.27億ドルとかろうじて黒字ですが、部門ROEは0.5%にとどまります。
一方の資産・資産管理部門は45.97億ドルで前年同期の38.31億ドルから7.66億ドル増えました。10-Qは、運用報酬等の大幅増と投資収益の大幅増が寄与し、プライベートバンキング・貸付の減少で一部相殺されたと説明しています。部門としては安定収益源ですが、増収額では株式部門の4分の1にとどまります。
最大のリスク:この収益力は市場環境の関数である
本丸のリスクは2つです。
第一に、収益の変動性です。増収の54%を担った株式部門は、マーケットメイクと金融サービスという市場活動そのものに依存します。10-Qは、地政学的緊張や中東情勢、経済見通しへの懸念が高止まりまたは増大した場合、資産価格の下落、マーケットメイク活動水準の低下、投資銀行業務の活動水準の低下につながり、純収益と信用損失引当が悪影響を受ける可能性が高いと明記しています。前年同期のROEが12.8%だった事実は、同じ会社が1年前には半分の資本効率しか出せていなかったことを意味します。
監視指標を1つ置くなら、経費率です。当四半期の現在値は57.4%。報酬が業績連動である以上、減収局面ではこの比率が上昇します。前年同期は63.4%でした。65%を超えるようであれば、収益環境の反転が費用の柔軟性を超えたサインと読めます。閾値までの乖離幅は7.6ポイントです。
第二に、消費者向け事業からの撤退コストです。プラットフォーム事業はApple Cardポートフォリオの評価減により当四半期に赤字となりました。売却目的保有への振替は2025年第4四半期に行われていますが、最終的な売却条件が確定するまで追加の評価減が生じる可能性は残ります。ただし規模としては全社の純収益の1.1%であり、株式部門の変動に比べれば影響は限定的とみられます。
筆者の見解
判断は 買い です。
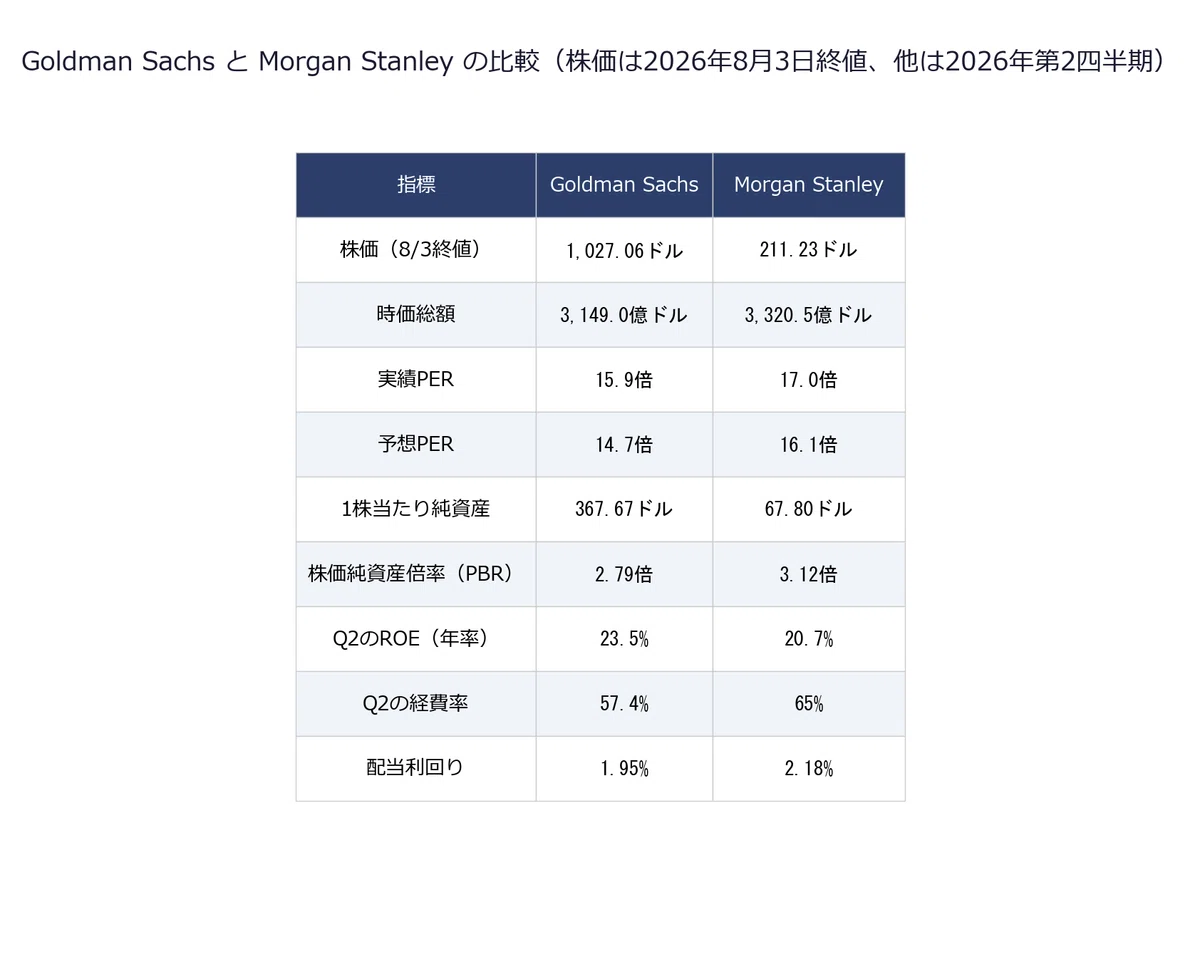
第一に、銀行株の基本指標である株価純資産倍率(PBR)で見ると割高ではありません。6月末の1株当たり純資産は367.67ドルで、3月末比1.8%増、2025年12月末比2.8%増です。8月3日終値1,027.06ドルに対するPBRは2.79倍となります。
比較対象のMorgan Stanleyも同じ基準でそろえます。同社の第2四半期決算リリースによれば、6月末の1株当たり純資産は67.80ドル、同日終値は211.23ドルですので、PBRは3.12倍です(いずれも筆者算出)。一方、第2四半期のROEはGoldman Sachsが23.5%に対しMorgan Stanleyは20.7%、経費率はそれぞれ57.4%と65%でした。資本効率と費用効率の両方でGoldman Sachsが上回りながら、純資産倍率では0.33ポイント低い水準にあります。この組み合わせは、通常は割安を示唆します。
第二に、成長率との対比です。ここで1つ留保が必要になります。同社は1株利益のガイダンスを開示しておらず、外部データベースの予想PER14.7倍も対象期間が次の12か月か次会計年度か、GAAPか調整後かが示されていません。したがってこの数字から通期EPSを逆算してPEGを求めることはできず、筆者が黒字企業に用いる定量基準の3点目「PEG2.0倍以下」は判定不能とします。方向感としては、Morgan Stanleyの予想PER16.1倍より低い水準にあるという事実だけを押さえます。
確認できる実績としては、上期の希薄化後EPSが38.51ドルと前年同期の25.07ドルから53.6%増えたことがあります。ただし下期の市場環境は不明であり、これを通期の成長率として延長することはできません。したがって定量基準のうち明確に満たすのは、純収益+39%と経費率6.0ポイント改善の2点です。
第三に、シナリオを1株当たり純資産とPBRの積で組み立てます。銀行株は利益の変動が大きいため、PERよりも純資産を基準にしたほうが安定します。
・強気シナリオ :ROE20%超が維持され1株当たり純資産が400ドルへ、同業並みのPBR3.1倍まで拡大 → 約1,240ドル
・基本シナリオ :1株当たり純資産367.67ドル × PBR2.6〜3.1倍 → 約956〜1,140ドル
・弱気シナリオ :市場環境が反転しROEが12%台へ戻り、PBR1.8倍まで収縮 → 約662ドル
現在株価1,027.06ドルは基本レンジの下から4割弱の位置にあります。レンジ内であれば通常は見送りですが、今回は買いに踏み込みます。理由は、定量基準のうち検証可能な2点を余裕をもって満たしていること、資本効率で上回りながら純資産倍率では下回るというPBRとROEの組み合わせが同業比で有利であること、そして価格がレンジの下側4割の領域にあることです。判断の軸は成長率倍率ではなく、この純資産倍率と資本効率の関係に置いています。ただし配当利回りは1.95%とMorgan Stanleyの2.18%に劣後しており、インカム目的の銘柄ではありません。弱気シナリオの662ドルが示すとおり、下方向の振れ幅も大きい点は織り込む必要があります。
今後の事業見通し
確度:高 ── 投資銀行業務の取扱高
10-Qは、完了したM&Aと債券引受の業界全体の取扱高が高水準を維持し、株式引受の取扱高が第1四半期から大幅に増えたと記載しています。助言業務は上期で28.72億ドルと前年同期の19.66億ドルから増えており、案件パイプラインの積み上がりが数字に表れています。
確度:中 ── 株式部門の高水準維持
株式部門の上期純収益は127.42億ドルで、前年同期の84.93億ドルから1.5倍になりました。10-Qは、FICCと株式の受取利息の増加が、利息を生む資産の増加と調達コストの低下を反映していると説明しています。ただし市場活動水準に依存する性質は変わらず、環境が反転すれば同じ幅で戻る可能性があります。
確度:低 ── プラットフォーム事業の収益化
当四半期は税引前で0.48億ドルの赤字でした。Apple Cardのポートフォリオは売却目的保有へ移されており、事業としての将来像は縮小方向にあります。売却条件の確定時期と最終的な損益影響は現時点で示されていません。
まとめ
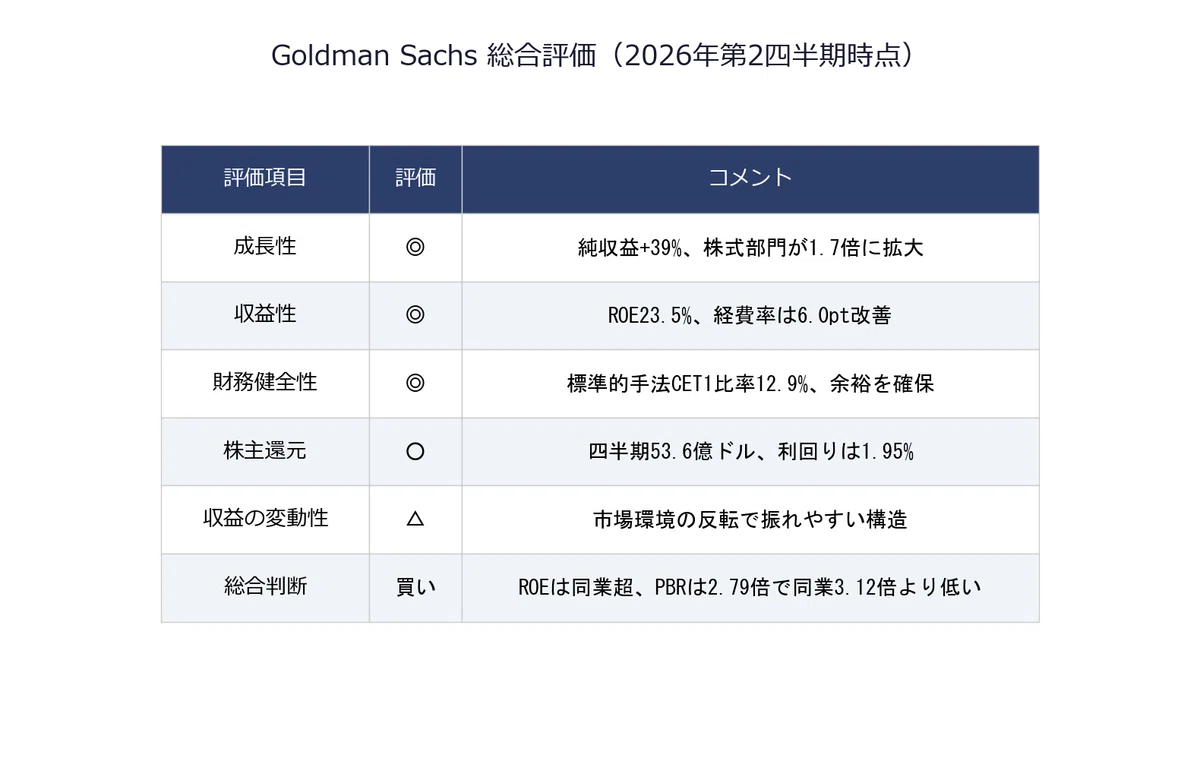
この銘柄の位置づけを一言でいえば、「市場環境のレバレッジが最も効く投資銀行」です。同業のMorgan Stanleyが資産管理事業の比重を高めて収益を安定させてきたのに対し、Goldman Sachsは総資産2兆1,277億ドルのうち1兆8,822億ドルをグローバル・バンキング&マーケッツに配分しています。市場が動く局面では最も大きく振れる構造です。
ROE23.5%という数字は、その振れが上方向に出た結果です。1年前の12.8%という実績を忘れずに、PBR2.79倍という価格がその振れ幅を織り込んでいるかを見る必要があります。総合判断は 買い 。基本レンジの下側にあり、資本効率で同業を上回りながら純資産倍率では下回るという関係が続く限りは、保有妙味があると考えます。
関連記事リンク
・Goldman Sachs(GS)前回の個別分析記事:
・Goldman Sachs(GS)前々回の個別分析記事:
・ウォール街3強の比較 (GSを含む):
📊 米国株シグナルラボでは、AI半導体・宇宙・防衛・エネルギーなど成長テーマを、10-K/10-Qの財務データで深掘りしています。「スキ」とフォローで、新着記事を見逃さずチェックできます。分析してほしい企業やご意見があれば、コメント欄でお気軽にどうぞ!
※この記事は投資助言ではありません。投資判断はご自身の責任でお願いします。
※円換算は1ドル=157円(2026年8月時点)で計算
※データ出典:SEC EDGAR 10-Q(Accession No. 0000886982-26-000297)
※株価・時価総額・PER・配当利回り:Stockanalysis.com(2026年8月3日終値)
※PBRは両社とも、8月3日終値を各社の2026年6月末の1株当たり純資産で割った筆者算出値
※Morgan Stanleyの1株当たり純資産67.80ドル・ROE20.7%・経費率65%の出典:同社2026年第2四半期 決算リリース
※2025年通期の純利益・希薄化後株式数:同社2025年12月期 実績
#投資 #株式投資 #米国株 #決算分析 #GoldmanSachs #GS #金融株 #投資銀行 #バリュー株 #10Q

