監査で詰まらないために。社福経理20年が毎年使い回す準備3点セット

社会福祉法人で会計とICTを20年やってきた経理実務家です。
監査対応で私が毎年やっていることは、実はほとんど同じです。聞かれることも、慌てることも、毎年ほとんど変わりません。それなのに私は長いあいだ、毎年ゼロから準備していました。去年たしかに作ったはずの資料が、どこにも見当たらない。メールの添付か、共有フォルダの奥か、あるいは手書きのメモごと捨てたか。毎年その探し物から始めていたわけです。
会計監査人監査が入るより前、所轄庁の指導監査だけを受けていた頃の話です。
今日は、その「毎年同じ」をようやく型にできた話と、実際に使っている準備セットを置いていきます。前半に考え方と作り方を、後半に実物(Excel2種類と監査専用のプロンプト)をまとめました。
監査がしんどいのは、能力ではなく在庫の問題
先に結論を書きます。
監査対応の重さは、その年にどれだけ頑張ったかではなく、去年の自分が何を残したかで決まります。
監査で求められることを分解すると、大きく3つです。ひとつ、数字の増減を説明すること。ふたつ、処理の根拠を示すこと。みっつ、求められた資料を期日までに出すこと。
このうち、ひとつ目とふたつ目は毎年ほぼ同じ形の質問で来ます。「前年より増えていますね、理由は」「この処理の根拠は」。表現は変わっても、聞かれ方の型は変わりません。それなのに毎年しんどいのは、去年の答えが手元に残っていないからです。答えられた質問も、冷や汗をかいた質問も、監査が終わった瞬間に記憶ごと流してしまう。翌年また同じ場所で詰まる。私はこれを何年も繰り返していました。
つまり監査準備は、暗記の勝負でも段取り力の勝負でもなく、在庫の勝負でした。去年の答えが在庫として残っていれば、今年の準備は「更新」で済みます。ゼロから作る作業と、去年の紙を上書きする作業では、かかる時間も心の重さもまるで違います。
その後、私の法人には会計監査人監査が入りました。公認会計士に鍛えられた数年を経て、所轄庁の監査で会計の中身を指摘されることは、ほとんどなくなりました。それでも監査の季節が軽くなったかというと、正直、そうではありませんでした。指摘されないことと、準備が軽いことは、まったく別の話だったからです。答えられるようになっても、答えを毎年作り直している限り、しんどさは残る。
以前、監査の憂鬱は性格ではなく道具の問題だったのかもしれない、と書いたことがあります。いまはもう一歩進んで、道具を毎年きちんと在庫に戻せるかどうかの問題だったのだと思っています。
そう考えてから、私は「毎年使い回せる置き場」を3つだけ作りました。
毎年使い回している準備3点
① 想定問答シート(前年対比 → 質問 → 回答メモ)
いちばん効いたのがこれです。
以前の記事で、決算書の前年対比をAIに渡して質問候補を出させ、A4一枚の想定問答メモを作る話を書きました。あれをその年限りのメモで終わらせず、毎年持ち越すExcelにしたのがこれです。
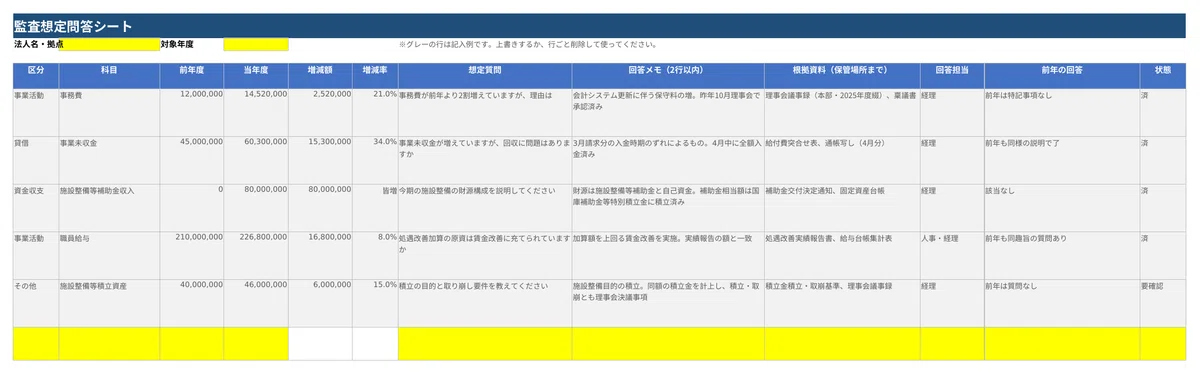
決算書の前年対比を眺めて、増減の大きい科目から順に「これは聞かれるな」という項目を並べ、その場で回答を2行だけ書いておく。表そのものは凝っていません。凝っていないのに、あるのとないのとで、監査前の一週間がまるで違いました。
大事なのは中身より、このシートが「今年の資料」ではなく「毎年の台帳」になっていることです。去年の回答が残っているので、今年は増減の数字を入れ替えて、変わった行だけ書き直せばいい。去年と同じ理由で増えている科目は、去年の文章がそのまま使えます。監査の直前に頭を絞る量が、年々減っていきました。
もうひとつのコツは、回答を2行までに縛ることです。長く書くと、当日その場で読み返せません。監査の場で自分が口頭で言える長さに削っておくのが、結局いちばん役に立ちました。
このシートを作るきっかけと、AIをどう噛ませているかは、こちらに書いています。
② 規程根拠チェックリスト(処理 → 根拠条文)
ふたつ目は、「この処理の根拠は」に即答するための一覧です。
旅費の日当、慶弔費、固定資産の計上基準、退職給付の引当、施設整備の財源。監査で根拠を聞かれやすい処理を、あらかじめ行にしておきます。手間がかかったのは表の作りではなく、この「聞かれやすい処理」を洗い出すところでした。
ポイントは「確認した日」の列を作ったことでした。規程は改定されます。3年前に確認した根拠を、そのままの顔で監査に出すのが怖い。日付が入っていると、古い行から順に見直せばよくなります。根拠は覚えておくものではなく、いつでも引けて、いつ確かめたかが分かる状態にしておくものだと考えるようになりました。
この一覧があると、監査の場で「規程の第何条です」と言えるようになります。同じ答えでも、条項まで添えられるかどうかで、その後の質問の量が変わってくる実感があります。
この一覧には、経理規程まわりだけでなく、加算の算定要件や利用者から徴収する実費のルールも入れています。会計の話ではないように見えて、ここは経理の担当範囲だと考えているからです。
運営指導で出る指摘は、会計処理そのものよりも、記録と根拠書類のほうに出ます。加算の要件は満たしているのに、それを示す記録が残っていない。あらかじめ徴収した実費の精算が説明できない。そういう形です。そして是正の指示は、多くの場合「類例の有無を確認のうえ、過誤調整を行うこと」で終わります。記録の話として始まった指摘が、最後は返還額として経理の机に戻ってくる。
監査の指摘は、経理にとっては最終的にお金の話になります。だから私は、加算や利用者負担のルールも、根拠を引ける状態にして持っておくことにしました。
③ 監査準備プロンプト(探す・読む・下書きだけAIに)
みっつ目は、上のふたつを埋めるためのAIプロンプトです。
私の線引きは変わっていません。大量の文書から探す・読み解く・下書きするところまではAIに任せて、数字の確定と監査人への最終回答は必ず自分でやる。以前の記事で「監査は疑われる場ではなく説明の場だ」と書きましたが、その説明する側の椅子は、人間が座ったままにしておきたいのです。
その前提で、前年対比から質問候補を出させる、規程から根拠条文を逆引きさせる、前回の指摘事項が今年も再発していないか点検させる、といった使い方をしています。ここが軽くなると、①と②のシートを埋める作業が、白紙から書く仕事ではなくなります。
そもそも私がここまで監査対応にこだわるようになったのは、会計監査人監査が入って半世紀分の紙を遡る羽目になった経験が原点です。あのときの話はこちらに書きました。
3点そろえてから変わったこと
この3つを置き場として持つようになって、監査の位置づけが自分の中で変わりました。
以前の監査は「準備の季節」でした。通知が来てから資料をかき集め、規程をめくり直し、当日を耐える。終わったら忘れる。翌年また同じことをする。
いまは「点検の季節」に近づいてきました。去年の台帳を開いて、変わったところを直していく。手が動く先が決まっているぶん、気が重い時間はずいぶん短くなりました。正直、通知が届いた日にため息が出るのは今も変わりませんが、翌日には手が動き始めます。そして更新しながら、自分でも根拠が曖昧なままだった処理が毎年いくつか見つかります。これは監査人に指摘される前に見つかった穴なので、まったく痛くない。
監査を毎年しんどくしていたのは、監査そのものではなく、去年の自分と今年の自分がつながっていなかったことでした。
もうひとつ、気持ちの面で効いた発見があります。指導監査の通知をよく読むと、留意点のところに「準備すべき書類の中で、該当する書類がない場合は、今回の指導のためだけに新たに作成する必要はありません」と書かれていました。長いあいだ、私はここを読み飛ばしていたと思います。ないものを揃えにいく作業と、あるものを説明できる状態にする作業は、別物でした。前者に手を出していた年は、たいてい消耗して終わっています。
揃わないと分かったら、100点を待たずに相談する
台帳を作るのと同じくらい、私の監査対応を変えたことがもうひとつあります。準備の話ではなく、電話一本の話です。
以前の私は、資料が揃わないと分かってからも、期限ぎりぎりまで手元で抱えていました。中途半端なものを出したら怒られる、と思っていたからです。結果、期限を過ぎてから「すみません、まだです」と連絡することになる。いちばん心証が悪い形でした。
いまは、間に合わないと分かった時点で先に相談します。「この資料だけ、どうしても期限に間に合いません」「この数字は今の段階だと精度が6割くらいですが、それでも出していいですか」。この聞き方をすると、たいてい応じてもらえます。あとで差し替えてください、その粒度で構いません、と返ってくることが多い。
100点を目指して何も出さないより、60点で先に見せたほうが、相手も段取りが立ちます。もちろん期限に間に合わせるに越したことはありません。それでも、間に合わないと分かった瞬間に相談するかどうかで、その後の一週間の重さがまったく変わりました。
監査に来る人を、審判ではなく相談相手として見られるようになったのは、私にとって大きな転換でした。同じ話は、支援費請求で行政を頼ってきた理由としても書いています。
ここから先は、実物です
考え方だけ読んでも、結局その置き場をゼロから作るのがいちばん面倒だと思います。私も最初の年は、どの列を持たせるかを決めるところで半日つぶしました。なので、いま実際に使っている実物をそのまま置きます。
有料部分に入っているのは、Excel2ファイル(全5シート)と、埋める前の初期リスト101行、それに監査専用のプロンプト12本です。
ひとつ、監査想定問答シート(Excel)。12列に、増減額と増減率の数式、区分と状態の選択リスト、並べ替え用のフィルタまで入った状態です。記入例も5行、実際の書き方で入れてあります。
ふたつ、規程根拠チェックリスト(Excel)。監査で根拠を聞かれやすい処理を、あらかじめ52行入れてあります。自法人の規程名と条項を埋めるところから始められます。
そして想定問答シートのファイルには、提出資料チェックリストのタブも付けました。事前提出資料20項目、当日用意する管理帳簿8項目、当日用意する会計経理の帳簿16項目の計44行を、担当・保管場所・状態の列つきで一覧にしたものです。所轄庁によって様式は違うので、自分の通知で上書きして使う前提の初期リストとして入れてあります。
状態は未着手・依頼中・入手済・提出済・期限相談中・該当なしの6つから選べます。他部署や金融機関に投げたものが「依頼中」で止まって見えるのが、この列のいちばんの効きどころです。
みっつ、監査準備プロンプト12本。上の2つのシートを埋めるためのものと、監査後に「来年の在庫」に変えるためのものです。既に公開している「AIプロンプト集」にも監査まわりを2本入れていますが、こちらはその2本を監査専用に育て直し、前回指摘の再発チェックや監査後の振り返りまで含めた通し運用の形にしています。
あわせて、監査1か月前・2週間前・1週間前・当日・終了後の使い方も時系列で書きました。どちらのExcelにも使い方ガイドのシートを付けてあるので、記事を閉じたあとも手が止まりません。
このパックは、私が毎年の監査で新しく詰まったことを見つけるたびに追記していきます。一度買っていただければ、あとから足した分も追加料金なしで読めます。
ここから先は
¥ 1,000
この記事が気に入ったらチップで応援してみませんか?
