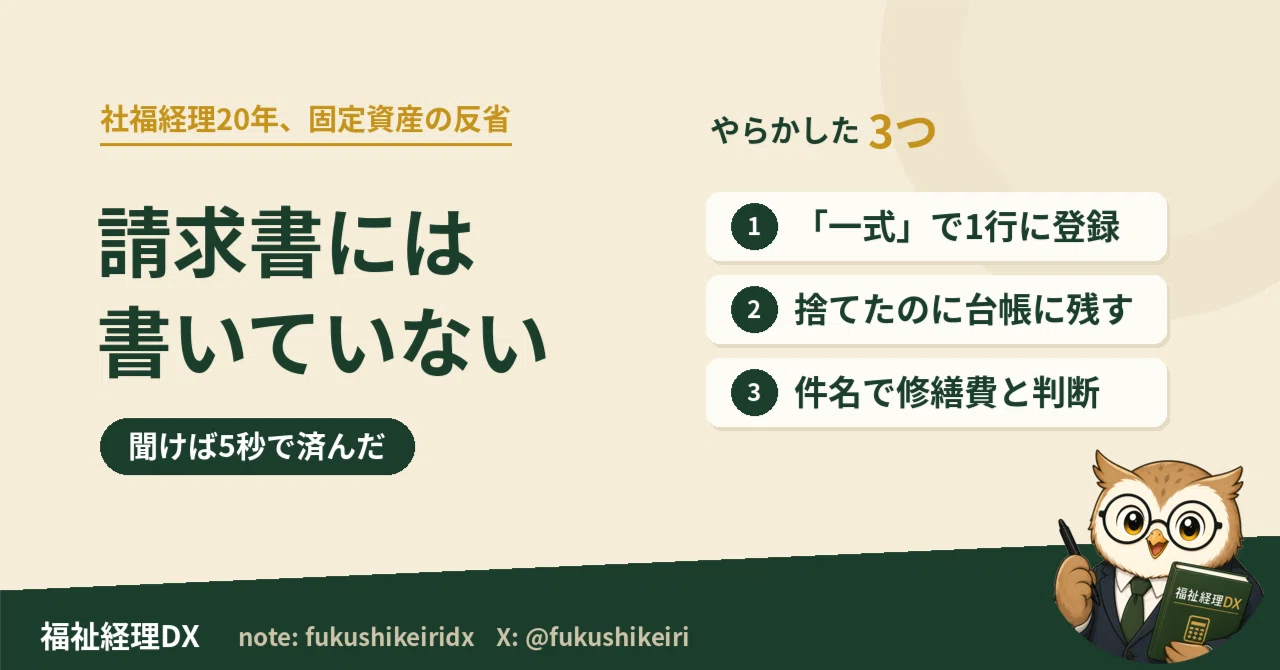
請求書には書いていなかった。社福経理20年が固定資産でやらかした失敗ベスト3

社会福祉法人で会計とICTを20年やってきた経理実務家です。
「これ、資産で上げるやつですか」
見積書を持ってきて、金額の欄を指さしながら、そう聞かれることがあります。20年やっていますが、私はこの質問に一秒で答えられません。金額を見て、それから聞き返します。「これ、何台ですか」「今あるものを直すんですか、それとも良いものに替えるんですか」。相手はたいてい、少し困った顔をします。買うだけなのに、なぜそんなことを聞かれるのか、と。
今日は固定資産について、私が実際にやらかした失敗を3つ、自分の反省として書きます。
見積書にも請求書にも、答えは書いていない
先に結論を書きます。固定資産の処理を決めるのに必要なことは、見積書にも請求書にも書いていません。
紙に書いてあるのは、品名と数量と金額です。ところが処理を決めるのに要るのは、それとは別のことでした。これは1つなのか複数なのか。今あるものを直したのか、前より良くしたのか。建物にくっついて動かせないのか、単体で持ち出して使えるのか。どれも紙面には出てきません。そして現場に聞けば、たいてい5秒で分かります。聞かなければ、永遠に分かりません。
ついでに書いておくと、社福だと入口の金額の線そのものはあまり動きません。一般企業には、取得価額が30万円未満のものを一括で費用にできる税務上の特例がありますが、あれは青色申告書を出している中小企業者等の制度です。私の法人の非収益事業には法人税がかからないので、そもそも使う場面がありません。線を動かす動機がないぶん、経理規程に書かれた金額が何十年も静かに残ります。
線が動かないぶん、迷いは全部「その線をどう当てはめるか」に集まります。私がやらかしてきた3つも、そこで起きました。
固定資産でやらかした失敗ベスト3
① 「一式」を1行で登録したら、実は複数台あった
いちばん自分に腹が立ったのが、これです。
パソコンの見積書に「一式」と書いてありました。金額は計上基準を超えている。だから迷わず資産に上げて、台帳に1行つくりました。ここまでは何も間違っていないつもりでした。
問題が出たのは、数年経ってからです。そのうちの1台が壊れて、処分することになりました。除却の処理をしようと台帳を開いたら、そこには1行しかありません。実物は複数台あるのに、帳簿の上では1つの塊になっている。1台分だけ落とそうにも、いくらで落とせばいいのかが分からない。台帳の1行は、捨てるときの単位でもあったわけです。
結局、私はその1行に手をつけませんでした。全部を入れ替えるときまで、そのまま残したんです。台数で按分して1台分を除却するのが筋だとは分かっていました。それでも、当時の内訳を組み直す手間と、動かした後で説明できなくなる怖さが勝ってしまった。
減価償却の対象は、運用上の留意事項に「耐用年数が1年以上、かつ、原則として1個若しくは1組の金額が10万円以上」と書かれています。この1個か1組かは、ふつうに取引される単位で見るものです。パソコンなら1台ごと。私はこの「1組」を、まとめて数えていいという許しのように読んでいました。まとめた時点で、単位を間違えていたわけです。会計のルールは、資産や負債の状態について真実な内容を明瞭に表示することを求めています。もう手元にないものが台帳に残り続ける状態は、金額が小さければ重要性の話に逃げられるとしても、胸を張れる処理ではありませんでした。
この件で学んだこと:買うときの一行は、捨てるときまで効きます。楽に登録した分は、必ず後で自分に返ってきました。
そもそもの「資産か費用か」を金額から見る順番は、こちらに書きました。今日の話は、その線を踏んだあとの話です。
② 現物を捨てたのに、台帳には残ったままだった
これは、冷や汗をかいたほうの失敗です。
監査で固定資産の現物を確認する場面がありました。台帳を持って現場を回り、あるはずのものを見ていく。ところが、台帳に載っているものが現場にありませんでした。壊れて使えなくなったので、現場の判断で処分されていたのです。理屈としては何もおかしくありません。使えないものを置いておくほうが困ります。
問題は、その処分が経理に伝わっていなかったことでした。除却をしていないので、台帳には残高が残ったまま、償却も進み続けている。帳簿の上だけで、もう存在しないものを持ち続けていたことになります。
固定資産を除却したときは、事業活動計算書の特別増減の部で処分損を立てます。器具及び備品なら「器具及び備品売却損・処分損」です。国庫補助を受けて取得したものだと、「国庫補助金等特別積立金取崩額(除却等)」もセットでついてきます。台帳を1行消して終わりではなく、決算書の数字に届く処理です。
この件で学んだこと:買ったときは請求書が来るので、経理は必ず気づきます。捨てたときは、何も来ません。紙が来ない情報は、待っていても永遠に来ないので、こちらから取りに行くしかない。これが分かってから、私は年に一度、現物と台帳を突き合わせる時間を先に確保するようになりました。
③ 修繕費か資本的支出かを、請求書の件名で決めていた
3つ目は、いちばん恥ずかしいやつです。
空調の工事でした。請求書の件名に「空調修繕工事」と書いてある。だから修繕費。私は長いあいだ、そう読んでいました。件名に修繕と入っているのだから修繕費だろう、と。書いた業者の方は、会計のことなど考えていません。あれは工事の呼び名であって、処理の指示ではありませんでした。
実際に分かれ目になるのは、前と同じ状態に戻したのか、前より良くしたのか、長く使えるようにしたのかです。同じ空調の工事でも、壊れた部分を直して元どおり動くようにしたのと、能力の高い機種に入れ替えたのとでは、話がまるで違います。そしてこの違いは、請求書の紙面からは読み取れません。工事を見ていた人に聞くしかない。
実務では、支出が20万円未満のときや、おおむね3年以内の周期で繰り返す修理は修繕費として扱う、といった形式基準を目安に使う場面もあります。ただしこれは法人税基本通達の考え方で、社会福祉法人会計基準がそう定めているわけではありません。自法人の経理規程がどうなっているか、顧問の先生がどう見ているかは、目安に頼る前に確認しておくところだと感じています。
この件で学んだこと:紙の件名は、判断の根拠になりません。根拠は、その工事を見ていた人の頭の中にあります。私が工事の伝票を受け取ったときに「前と同じに戻したんですか、それとも良くなったんですか」と聞くようになったのは、この一件からです。
固定資産の根拠にここまでこだわるようになった原点は、会計監査人監査で半世紀分の紙を遡ったときの経験です。その話はこちらに書きました。
失敗から決めた、自分の3つのルール
3つの失敗を経て、固定資産まわりには線を引きました。どれも「紙が来る前に聞く」という一点に寄っています。
ひとつ目、買う前に「何台ですか」を聞く。台帳を何行つくるかは、ここで決まります。あとから割るのは、本当に骨が折れます。というより、私は折れました。
ふたつ目、捨てるときに、現物と台帳を同時に触る。処分の連絡が来たら、その場で台帳の行を開く。後でまとめてやろうとした分は、だいたい残ります。
みっつ目、工事の伝票は、件名ではなく「前と同じに戻したのか」で見る。分からなければ現場に聞く。聞くのは手間ですが、あとで直す手間よりずっと軽いです。
この3つを決めてから、固定資産で監査に指摘されることは、ほとんどなくなりました。派手な工夫は何もしていません。紙に書いていないことを、紙が来る前に埋めているだけです。
毎年使い回している経理規程のチェックシートには、固定資産の欄として、計上する金額の基準、耐用年数の決め方、除却・売却の手続きと決裁、台帳と現物照合の頻度を並べてあります。監査の備え方は、こちらにまとめました。
それでも、固定資産は整えがいがあると思う理由
失敗を3つ並べると、固定資産なんて面倒でしかない、と読めてしまいそうですが、私の実感は逆です。
固定資産は、一度整えると毎年ラクになる、数少ない領域です。
経理の仕事の多くは、毎年ゼロから判断がやり直しになります。加算も、決算も、予算も、今年の状況を見て今年の答えを出す。でも固定資産は違います。数え方を決めて、台帳を現物に合わせておけば、翌年やることは償却と差分の更新だけになる。積み上げた分がそのまま残る、貯金型の仕事です。
現場に聞く回数も、実は減っていきました。聞くことが3つに決まっているので、こちらも短く聞けるし、相手も身構えなくなる。最近は、買う前に向こうから「これ何台って伝えたほうがいいですよね」と言われることもあります。
おわりに
固定資産でつまずいた3つは、どれも制度が難しかったからではありませんでした。処理に必要な情報が紙に載っていなくて、それを埋めないまま、紙だけを見て決めていたのが原因です。
「見積書には金額が書いてあるだけで、答えは書いていない」。今の私が固定資産を見るときに、いちばん気をつけている一点です。
聞くのは、たった一言です。その一言をけちった分だけ、何年か後の自分が台帳の前で固まることになります。また現場の話を書きます。
無料のExcelテンプレも置いています
社福経理の現場で「あったら助かる」と感じたExcelテンプレを、無料で配布しています。ダウンロードはnoteの記事から直接できます(登録不要)。
拠点別予実管理表
給付費突合せ管理表
月次決算チェックリスト
給与計算チェックシート
資金収支予算管理表
固定資産の突き合わせも、結局はふだんの月次で気づけるかどうかに戻ってきます。月次決算チェックリストあたりから、よかったら使ってみてください。
