社会福祉法人の資金収支計算書の読み方|経理20年が見るのは3か所

社会福祉法人で会計とICTを20年やってきた経理実務家です。
算定基礎届と夏季賞与が一段落して、少しずつ机の上が片づいてくる7月です。この時期は、春に経理へ異動してきた方が、決算書類を初めてじっくり眺める季節でもあると思います。
「資金収支計算書 読み方」で検索してたどり着いた方もいるかもしれません。今日は、社福特有のこの計算書を私が実務でどう読んでいるかを書きます。結論から言うと、見るのは3か所です。
私の結論
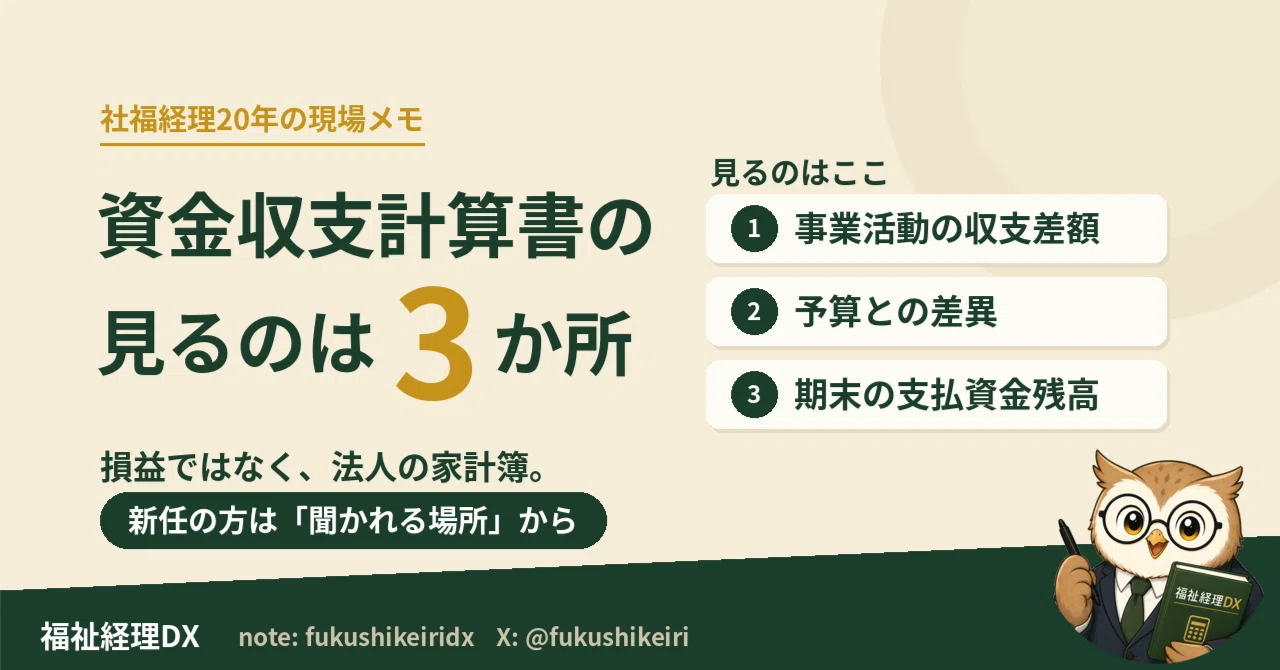
資金収支計算書は、隅から隅まで読まなくていい。「事業活動資金収支差額」「予算との差異」「当期末支払資金残高」の3か所を押さえれば、実務の大半は回る。
これが、20年やってきた私の結論です。
企業会計から社福に来た方が最初に戸惑うのが、たいていこの書類です。損益計算書のつもりで読むと混乱します。あれは損益ではなく「お金の出入り」を記録したもの、いわば法人の家計簿だからです。
そしてもうひとつ。社福の計算書類の中で、予算とセットで作ることになっているのはこの書類だけです。読みどころの正体は、ほとんどここにあります。順番に書きます。
そもそもどういう書類か(3分だけ前提)
社会福祉法人の計算書類は、資金収支計算書、事業活動計算書、貸借対照表の3枚が基本セットです。事業活動計算書が企業の損益計算書に近い顔をしていて、資金収支計算書は「支払資金がこの1年でどう増減したか」を記録します。
支払資金は、ざっくり言うと「すぐ動かせる手元のお金」です。流動資産と流動負債の差額、と覚えておけば実務ではまず困りません。厳密な定義は会計基準の運用上の取扱いにありますが、最初から条文で理解しようとすると挫折します。私はしました。
中身は3つの区分に分かれています。本業の「事業活動による収支」、建物や設備まわりの「施設整備等による収支」、借入や積立金の出し入れなどの「その他の活動による収支」。そして各科目に予算・決算・差異の欄が並びます。
予算の欄がある計算書類は、これだけです。ここを頭に置いて、見るべき3か所に進みます。
予算そのものの作り方については、こちらに書きました。
①事業活動資金収支差額|本業でお金が回っているか
まず見るのは、事業活動による収支の一番下、「事業活動資金収支差額」です。
ここがプラスなら、本業のお金の範囲で日々の運営が回っていて、施設整備の積立や借入金返済の原資も本業から出せている状態です。マイナスなら、貯金を取り崩して回している年だったということになります。
私が見るのは単年の金額そのものより、前年・前々年と並べたときの流れです。単年のマイナスは、退職が重なった年や大きな修繕を本業側で拾った年など、理由が説明できることも多い。怖いのは、理由の説明がつかないマイナスが2年、3年と続くパターンです。
決算のとき、私はまずこの1行だけを過去3年分並べます。ここで法人の体温がだいたい分かります。
②予算との差異|「なぜ」を聞かれる場所が先に分かる
次に見るのは、差異の欄です。
資金収支計算書は予算と並べて読まれる書類なので、理事会でも監査でも、質問はほぼ差異の大きい科目に集まります。つまりこの欄は、「なぜ」を聞かれる場所が事前に分かるリストなんです。
私は決算の前に、差異の大きい科目から順に説明コメントを用意しておきます。「利用者数が想定を下回った」「燃料費の単価が上がった」「補正予算で対応済み」。一行ずつで構いません。これがあるかないかで、理事会と監査の景色がまったく変わります。
逆に、期中に差異が育ってきているのに放置するのは危険信号です。大きく動くことが分かった時点で補正予算を組んでおくと、決算の差異欄はぐっと静かになります。
その数字を早く手元に揃えるためにやめたことは、こちらに書きました。
差異の説明コメントの下書きなど、この作業で実際に使っているAIプロンプトは、こちらにまとめています。
③当期末支払資金残高|法人の「いまの体力」
最後は一番下の行、「当期末支払資金残高」です。
これは法人がいま自由に動かせるお金の残高で、いわば体力ゲージです。私は金額の絶対値ではなく、月々の支出の何か月分あるかに換算して見ています。何億円と言われてもピンと来ませんが、「支出の3か月分」なら誰でも状態が分かります。
理事長から「うち、お金は大丈夫なの」と聞かれたとき、一言で答えられる数字もここです。私は決算のときだけでなく、月次でもこの残高だけは必ず追いかけています。減っていく局面では、①に戻って原因が本業なのか施設整備なのかを切り分ける。この往復が、資金収支計算書の使い方のほぼすべてだと思います。
経理が追いかける数字と、理事長が見たい数字のズレについては、こちらにも書きました。
例外:この3か所だけでは危ない場面
全部この3か所で済む、という話ではありません。
資金収支計算書には、減価償却費が出てきません。お金の出ていかない費用だからです。だから資金収支がきれいなプラスでも、建物の老朽化が進んでいる法人では、建替え資金の手当てが静かに遅れていることがあります。将来の設備投資が近い法人ほど、事業活動計算書と貸借対照表を合わせた3枚セットで読む必要があります。
逆に、大規模修繕をやった年は資金収支が大きくマイナスでも、まったく健全なこともあります。1枚だけで法人を判断しない、というのが最後の留保です。
おわりに
資金収支計算書は、社福に来た人が最初に面食らって、慣れると一番頼りにする書類だと思います。
20年やった今でも、私は「①本業の差額、②差異の欄、③最後の残高」の順番で読み始めます。読み方に上級編があるわけではなくて、この3か所を毎年・毎月と繰り返し見るうちに、法人の数字が体感に変わっていく感覚です。
検索でたどり着いた新任の方は、完璧に読めなくて大丈夫です。「聞かれる場所」から読み始めてみてください。また書きます🌱
無料のExcelテンプレも置いています
社福経理の現場で「あったら助かる」と感じたExcelテンプレを、無料で配布しています。ダウンロードはnoteの記事から直接できます(登録不要)。
拠点別予実管理表
給付費突合せ管理表
月次決算チェックリスト
給与計算チェックシート
資金収支予算管理表
資金収支予算管理表は、まさに今日の②「差異を育てない」ための道具です。
