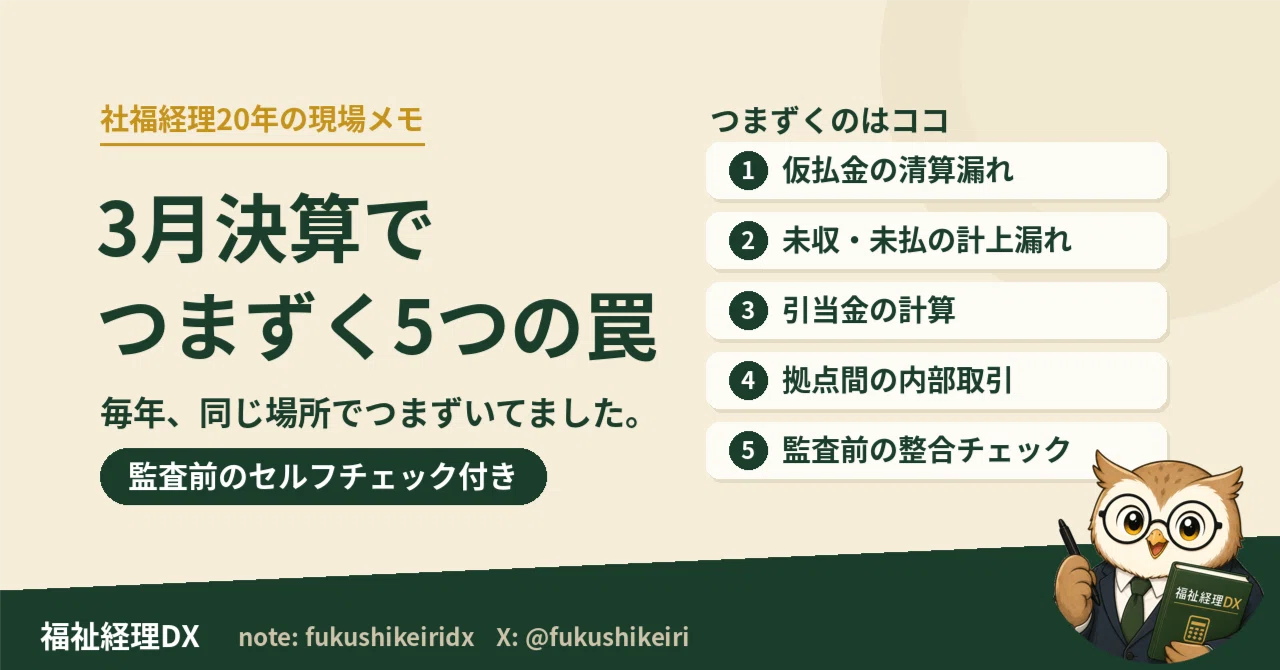
3月決算でつまずく5つの罠|社福経理20年の現場メモ

社会福祉法人で会計を20年担当してきた。 その間、3月決算の修羅場を何度くぐり抜けたかわからない。
毎年思うのは「今年こそスムーズに終わらせたい」なのに、気づくと同じところでつまずいているということだ。 仮払い、未収、引当金。拠点区分の数字が合わない。理事会前日の深夜に計算し直す。
このメモは、決算を初めて担当する方・2回目で「去年よりうまくやりたい」と思っている方に向けて書いた。 社福特有のつまずきポイントに絞って、現場目線で整理している。 5月末の理事会・評議員会まで、まだ修正が効くうちに確認してほしい。
5月にやり残しがちな決算チェック(仮払・未収・引当金)
決算書のドラフトができると、なぜか安心してしまう。 でも実際には「数字がある」だけで「正しい数字がある」かどうかは別の話だ。 経験上、5月になっても残っているミスはだいたいこの3つに集中する。
仮払金の清算漏れ
仮払金(現金を先に渡して、後で精算する科目)は、年度内に清算されていないと貸借対照表に残り続ける。 「去年から残ってる仮払い」は決算書を見た監査人が必ず確認する。
チェックすべきこと:
3月31日時点で残っている仮払金は何件か
相手方・内容・金額を一覧で出せるか
「返金待ち」「領収書待ち」のまま放置されているものがないか
年度を越えた仮払いは、そのままにしておくと「使途不明」と見られるリスクがある。 5月中に担当者に連絡をとって、清算 or 費用振替を完了させること。
未収金・未払金の計上漏れ
3月31日をまたぐ取引は「未収金」「未払金」として計上する必要がある。 これが漏れると、収益・費用が実態とズレた数字になる。
よくある漏れパターン:
介護報酬(4月審査分)の3月サービス分が未収に入っていない
3月に受けたサービス(清掃・保守点検など)の請求書が4月以降に届いて、未払いとして計上し忘れる
補助金の確定額と概算額の差額を調整していない
特に介護報酬は「サービス提供月の2か月後に入金」という構造なので、3月分は5月入金になる。 この3月分を未収金として計上しているかどうかを再確認してほしい。
引当金の計算と計上
引当金は「将来の費用を今期に見越して積んでおく」ものだ。 社福で最もよく出てくるのは退職給付引当金と賞与引当金の2つ。
退職給付引当金:
退職給付債務の計算が正しく行われているか
前年度との比較で増減理由を説明できるか
計算を外部委託している場合、数字の受け渡しが完了しているか
賞与引当金:
6月支給の賞与がある場合、4〜6月分の按分額を3月末に引き当てているか
法人ごとに「引き当てる・引き当てない」のルールが違うので、前年踏襲で問題ないか確認する
引当金は「任意」のものもあるが、退職給付については計上が必要な法人が多い。 前年の決算書と照合して、漏れがないか確認しておこう。
追記(2026-08-25):この仮払金と未収未払は、年度末だけの話ではありませんでした。上期の締めの手前で同じものが溜まる、という話を別の記事に書いています。
H2②:拠点区分ごとに見落とす論点
社会福祉法人の会計には「三層構造」という考え方がある。法人全体→拠点区分→サービス区分という3つの層で財務を管理する仕組みのことだ。一般企業にはない概念で、決算で一番「ここがわかりにくい」と言われるのがこの拠点区分まわりだ。
拠点間の内部取引が消えているか
本部と各拠点の間でお金のやり取りがある法人は、その内部取引を「相殺消去」する必要がある。法人全体の財務諸表に、内部取引が二重に入っていると数字が膨らむ。
チェック項目:
本部から拠点への資金移動(本部繰入金)が正しく相殺されているか
拠点間で行ったサービス提供や物品のやり取りが、両側の帳簿に残っていないか
法人全体の合算表で、内部取引欄の合計がゼロになっているか
拠点ごとの繰越活動増減差額が合っているか
各拠点の期末繰越額を合算すると、法人全体の繰越額と一致するはずだ。これが合わない場合、どこかで計上の区分が間違っている。
よくあるミス:
本部経費を特定の拠点の経費として計上してしまっている
補助金を法人全体の収益として計上すべきところを、一拠点のものとして処理している
拠点の新設・廃止があった年度は、期中の移管処理に誤りが出やすい
新しい拠点・廃止した拠点の処理
年度中に新しい拠点が開所した、または廃止・合併があった場合は処理が複雑になる。「期中開所の拠点は、期首からではなく開所日から」という当たり前のことが、忙しいとミスになる。
確認すること:
開所・廃止日が帳簿上の処理開始日と一致しているか
廃止拠点の残余財産はどこに移管されたか、仕訳として反映されているか
新設拠点の初期費用(什器・設備)が適切な科目で計上されているか
H2③:監査前に自分でできる「数字の整合チェック」リスト
決算書を監査人に渡す前に、自分でできる確認がある。「監査で指摘される前に自分で気づく」ためのチェックリストだ。
貸借対照表の整合確認
現金・預金の残高が、通帳残高・出納帳と一致しているか
未収金の内訳一覧と、貸借対照表の未収金残高が一致しているか
固定資産台帳の期末簿価合計が、貸借対照表の固定資産残高と一致しているか
借入金残高が、金融機関の残高証明書と一致しているか
期末の仮払金・仮受金がゼロ(または説明できる残高)になっているか
資金収支計算書の整合確認
支払資金(流動資産-流動負債)の期末残高が、前年度末から正しく引き継がれているか
当期の資金収支差額+前期末繰越支払資金=期末繰越支払資金、になっているか
補助金等収入の総額が、実際に入金された金額(通帳で確認)と合っているか
事業活動計算書の整合確認
収益合計・費用合計・当期活動増減差額が、法人全体と拠点合計で一致しているか
前年度比で大きく動いた科目(20%以上の増減)は増減理由を説明できるか
引当金繰入額と引当金残高の増減が一致しているか
監査人に必ず聞かれること(想定問答)
「仮払金のこれは何ですか?」→ 清算状況を即答できるようにしておく
「前年より未収金が増えていますが理由は?」→ 新設拠点・利用者数増などを数字で説明できるようにする
「退職給付引当金の計算根拠を教えてください」→ 計算書または委託先の報告書を手元に用意しておく
監査は「疑っている」わけではない。ただ、説明できない数字があると「なぜ説明できないのか」という方向で話が広がる。事前に「これを聞かれたらこう答える」というメモを1枚作っておくだけで、監査当日がかなり楽になる。
最後に:決算は「終わった」ではなく「固まった」が正しい
3月31日をすぎても、決算書は動く。4月・5月の修正、監査対応、理事会資料の調整。「決算が終わった」と言えるのは、理事会・評議員会で承認されてからだ。
GW明けから5月末まで、まだ修正が効く期間がある。このメモが、その期間に役立てば嬉しい。
その「固まった」の先には、6月末の所轄庁への届出があります。決算を含めた1年の山場を4月から順に並べ直した記事を書きました。
無料Excelテンプレを使ってみてください
決算後の振り返りや来期の予算管理に使える「拠点別収支まとめシート」を無料配布しています。社福の三層構造(法人全体・拠点区分)に対応した設計で、すぐに使い始められます。
フォローしておくと、次の実務メモが届きます。
