
未来は思ったより変わる。住宅ローンで後悔した人たちを読んで、私が一番怖いと思ったこと。

住宅ローンで後悔した人たちの話を読み始めて、最初に不思議だったことがあります。
収納や生活動線と違って、住宅ローンはもっと分かりやすいものだと思っていました。
毎月いくら払うのか。
何年で返すのか。
金利は何%なのか。
数字で見えるものだから、契約する前にちゃんと考えられそうです。
それなのに、後悔事例を読んでいると、
「借りられること」と「返し続けられること」は、同じではなかったのかもしれないと思う場面がありました。
住宅ローンの仕組みを、まったく知らなかったわけではない。
でも、知っていることと、自分たちの暮らしに当てはめて考えることは、やっぱり違うのかもしれません。
返済比率。
変動金利。
固定金利。
団信。
借入可能額。
言葉は聞いたことがあるのに、正直、私もちゃんとはつかめていませんでした。
たとえば、審査に通る金額なら、本当に無理なく返していけるのか。
毎月の返済額が今の家賃と近ければ、それで大丈夫なのか。
今回は、住宅ローンで後悔した人たちの話を読みながら、そのあたりを少し調べてみることにしました。
「いくら借りられるか」ばかり気になっていた
最初に気になったのは、「自分たちは、いくらまで借りられるんだろう」ということでした。
物件を見ていると、どうしても予算が気になります。
少し予算を上げれば、駅に近くなる。
部屋数も増える。
築年数も新しくなる。
借りられる金額が増えれば、選べる家も増えるように見えます。
私も最初は、住宅ローンの審査に通る金額が、そのまま自分たちの予算になるような気がしていました。
でも、調べていくうちに、それは少し違うのかもしれないと思うようになりました。
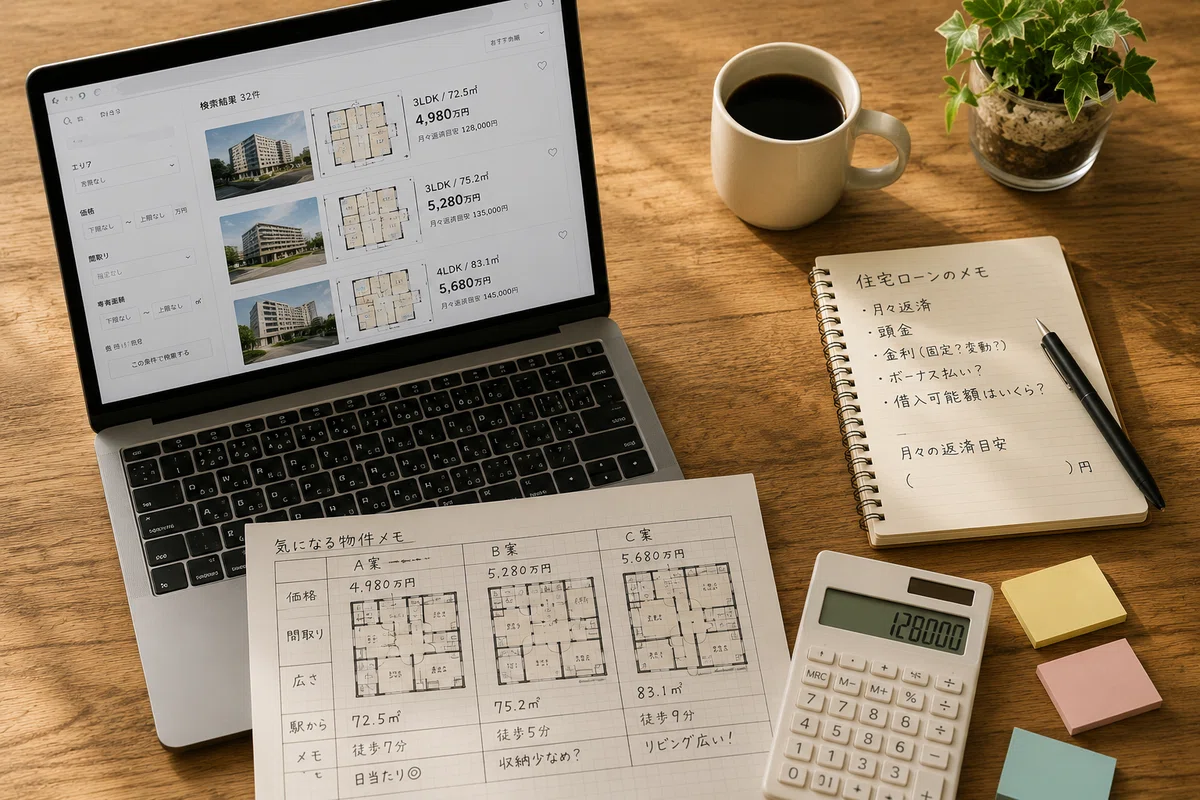
銀行の記事を読んで、「返済比率」という言葉を知った
まず読んだのは、三井住友銀行の住宅ローンに関する記事でした。
そこで初めて、「返済比率」という言葉をちゃんと知りました。
年収に対して、年間のローン返済額がどれくらいの割合になるかを見る数字らしいです。
住宅ローンだけではなく、車のローンや奨学金など、ほかに返しているお金も含めて考える必要があると書かれていました。
数字があると、少し安心します。
何となく不安だったものに、目安のようなものができるからです。
ただ、記事を読みながら思ったのは、「この数字だけで、本当に暮らしまで見えるのかな」ということでした。
たとえば、同じ年収でも、
子どもの人数は違う。
車が必要な地域かもしれない。
教育費の考え方も違う。
家族の誰かが働き方を変えることもある。
返済比率は大事な数字だと思います。
でも、数字が分かっただけでは、自分の家族がその先でどんな生活をしているのかまでは、まだ想像できませんでした。
出典:三井住友銀行「住宅ローンの返済比率とは?審査に通りやすい比率の目安と注意点」
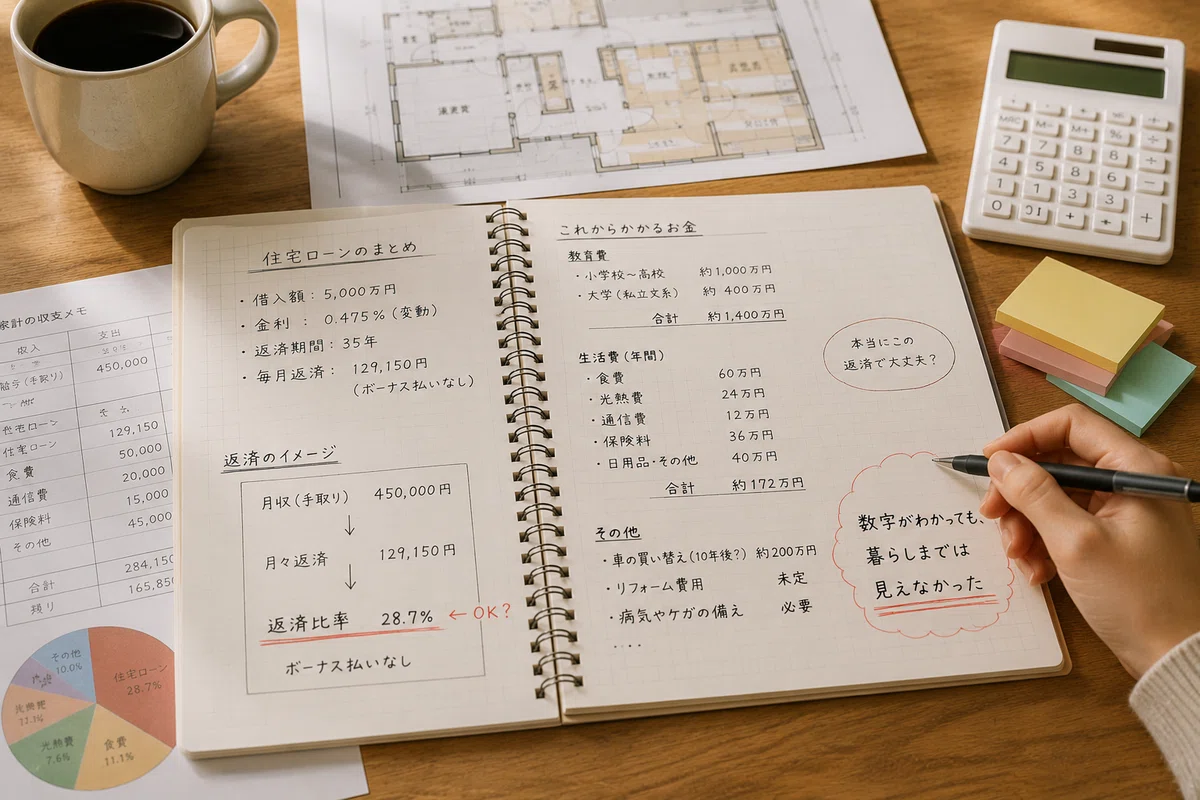
FPの記事を読んで、住宅ローンだけを見てはいけない気がした
次に、FPが書いている住宅ローンの記事も読みました。
この記事では、住宅ローンの審査に通って借りられる金額と、実際に無理なく返し続けられる金額は、同じではないことが書かれていました。
返済を考えるときは、住宅ローンの返済額だけではなく、
子どもの教育費
老後のお金
固定資産税
管理費や修繕積立金
住宅を持ったあとにかかる費用
完済する年齢
なども見ながら考える必要があるそうです。
読んでいて、「そうだよな」と思いました。
住宅ローンを組んだあとも、ローンだけを払って暮らすわけではないです。
旅行に行くこともある。
子どもが習い事をしたいと言うかもしれない。
家電が壊れることもある。
仕事を辞めたくなる日が来るかもしれない。
でも、そういうことを全部考え始めると、逆に何を基準に決めればいいのか、少し分からなくなりました。
「無理なく返せる額」と言われても、その無理なくがどこにあるのかは、家庭ごとに違いそうです。
出典:保険チャンネル「FPが解説|賢い住宅ローンの選び方、安心して返せる金額を知ろう」
noteで、住宅ローンの実務にいる人の記事も読んでみた
もう少し知りたくなって、noteで住宅ローンについて発信している人の記事も読んでみました。
その中で読んだのが、しんぺい@住宅ローンさんの記事でした。
プロフィールを見ると、銀行で住宅ローン業務に20年以上関わり、現在もローンプラザ長として働いていると書かれていました。
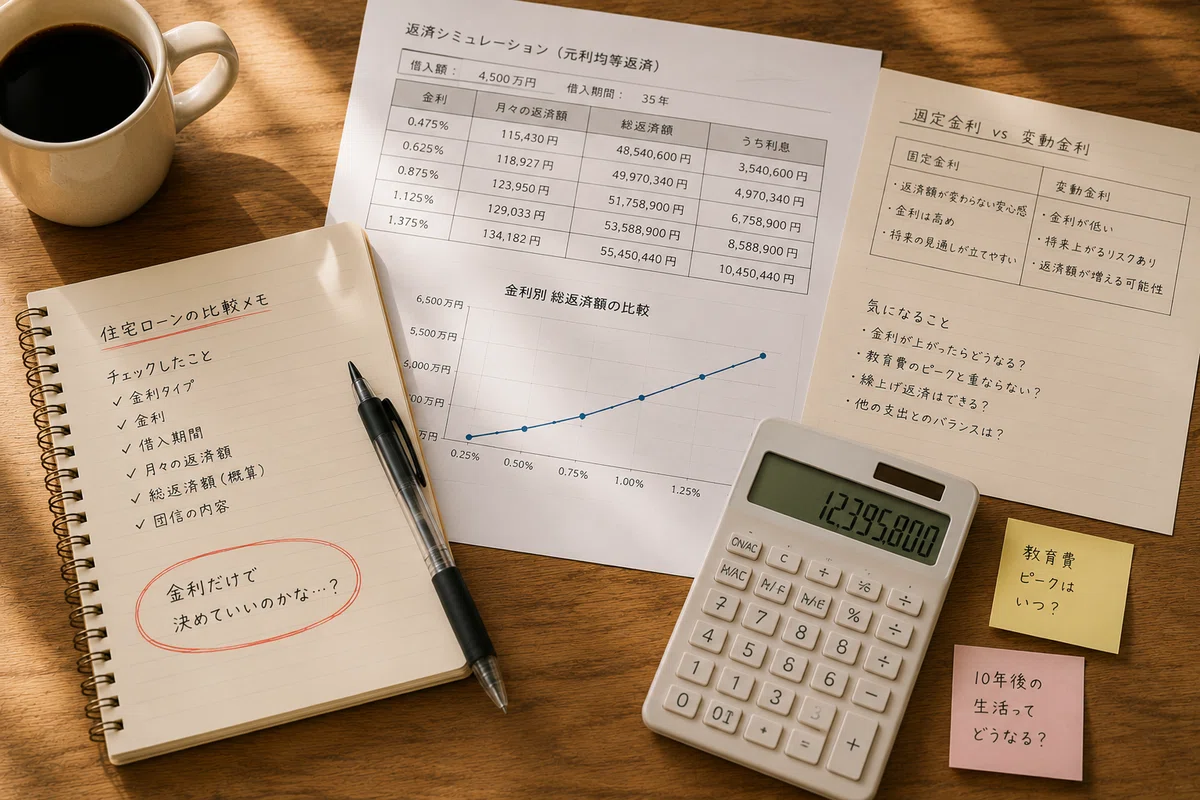
記事を読んでいて最初に印象に残ったのは、住宅ローンは、金利だけで選ぶものではないという話でした。
私はこれまで、変動金利が何%で、固定金利が何%で、結局どちらが安いのか。
そこばかり見ていた気がします。
でも記事では、金利以外にも、
保証料
手数料
団信の内容
固定期間が終わった後の金利
繰上返済のしやすさ
なども見ながら比較する必要があると書かれていました。
たしかに、住宅ローンは数千万円を何十年もかけて返していくものです。
最初に見える金利だけで決めてしまって、本当にいいのかなと思いました。
もう一つ印象に残ったのが、「借りられる額」と「安全に返せる額」は違うという部分でした。
審査に通る。
借りられる。
毎月の返済額も、今の家賃と大きく変わらない。
そこまで揃うと、「大丈夫そう」と思ってしまいそうです。
でも記事を読んでいて、今の自分が払えることと、何かが変わった後も余白を残して暮らせることは、同じではないのかもしれない。
と思いました。
出典:しんぺい@住宅ローン
「【営業マン任せで決めそうな人へ】総返済額が300万円変わる住宅ローンの選び方」
後悔事例を読んで、急に怖くなった
専門家の記事を読んで、少しずつ分かった気になっていました。
でも、それでもまだ、自分のこととしては考えきれていませんでした。
そこで今度は、住宅ローンで後悔した人の事例も読んでみました。
任意売却相談室ブログで紹介されていた事例のひとつに、理想の注文住宅を建てた家庭の話がありました。
最初は、家族にとって理想の家だった。
もともと子どもは二人でしたが、その後、予想していなかった三人目が生まれ、教育費が増えていったそうです。
十年ほど経つ頃には家計が苦しくなり、最終的には理想の家を売ることになった、と紹介されていました。
もちろん、これはブログで紹介されていた一つの事例です。
すべての家庭に同じことが起きるわけではないと思います。
ただ、読んでいて怖くなったのは、家を買ったときと、その後では、暮らしの前提が変わっていたことです。
子どもの人数や教育費、働き方、生活費など、未来は少しずつ変わっていく。
住宅ローンが苦しくなる理由は、最初から無理な借入だったからだけではなく、暮らしの前提が変わっていくことにもあるのかもしれません。
今は大丈夫でも、生活が変わったときに余白がなくなる。
そこが一番怖いと思いました。
出典:任意売却相談室ブログ「住宅ローン地獄で後悔!実録ブログまとめ②」
今の私に残ったこと
今回、住宅ローンについて調べてみて、答えが出たわけではありません。
むしろ、考えることが増えました。
返済比率を見ること。
ローン以外の支出も考えること。
金利だけで選ばないこと。
借りられる額を、そのまま予算にしないこと。
どれも大事そうです。
でも一番残ったのは、「今払えるか」より、「何かが変わった後も続けられそうか」ということでした。
これから先、何も変わらない家庭はたぶんありません。
子どもは大きくなる。
仕事が変わるかもしれない。
収入が増えることも減ることもある。
予定していなかった支出が出てくることもある。
だからといって、何も決められなくなるわけではないと思います。
ただ、今の生活でぎりぎりになる住宅ローンは、少し怖い。
家を買った後にも、家族でご飯を食べたり、出かけたり、何かあったときに立て直したりできる余白を残したい。
今は、そう思っています。
次回予告
次回は、「借りられる額」と「返せる額」は、本当に同じなのか。
今回読んだ専門家の記事や後悔事例を見ながら、もう少し考えてみようと思います。
最後まで読んでいただき、ありがとうございました。
これまでの記事も、よければ読んでいただけるとうれしいです。
第1話|家を買った人の後悔を50件調べたら、家探しの見方が変わった話
第2話|なぜ人は分かっていたのに後悔するのか
第3話|子どもが大きくなったら収納が足りなくなった話
第4話|間取り図を見ていたのに、なぜ生活動線は見えていなかったのか?
