US GAAPはなぜ「戻入れ」を禁止し、IFRSは認めるのか

前回の記事では、IAS2号の歴史と、US GAAPとの最もよく知られた違いのひとつであるLIFO(後入先出法)の取扱いを取り上げました。本稿では、歴史から基準そのものへと視点を移します。
IAS2号の全体構造を概観し、その測定モデルを説明したうえで、LIFOとはまったく別の、US GAAPとのもうひとつの重要な違い——棚卸資産の評価減の戻入れ(Reversal of Write-downs)——を検討します。
基準の全体像
IAS2号は短い基準です。その中核的な要求事項は、4つのブロックに整理できます。
IAS2号の章立て
──────────────────────────────
範囲および定義 2–8
棚卸資産の測定 9–33
費用としての認識 34–35
開示 36–39
──────────────────────────────
本文の約4分の3を「測定」が占めています。それに続く2つの章は、比較すると短いものです。
「範囲及び定義」は、何を「除外」するかの当たり前に近い前提条件がメイン。
金融商品、生物資産、建設契約およびサービス契約に係る仕掛品は、それぞれ別の基準で測定されます。
残るのは、通常の棚卸資産です。すなわち、販売のために購入または生産された商品であり、原価に代わる市場価格が存在しないものです。
「費用としての認識」はわずか2パラグラフです。棚卸資産が販売されたとき、その帳簿価額は、関連する収益が認識される期間に費用として認識されます。
評価減とその戻入れは、それらが発生した期間の費用を調整します。
「開示」は、会計方針と原価算定方式、区分ごとの帳簿価額、そして——このあとの議論のために覚えておきたい項目ですが——評価減の額と戻入れの額、および戻入れの原因となった状況を加えます。
どのブロックも短いのには理由があります。棚卸資産が販売される時点では、測定のルールによって、損益を通過する金額はすでに確定しているからです。
この分量の配分は、難しさがどこにあるかを映しています。商品が入荷し、やがて販売されること自体は問題になりません。それまでのあいだ、いくらで計上しておくのか——これこそが、この基準の主題のすべてです。
以下では、基準が定める順序に沿って、測定ブロックをたどっていきます。
測定のルール
測定ブロック全体は、たった一文のために存在します。
棚卸資産は、取得原価(Cost)と正味実現可能価額(Net Realisable Value)のいずれか低い方で測定される。
取得原価が出発点です。正味実現可能価額は、取得原価が超えてはならない上限(天井)です。パラグラフ10〜22が取得原価を定義し、パラグラフ28〜33がこの上限とその適用を定義します。
取得原価
取得原価は、①購入原価、②加工費、および③棚卸資産を現在の場所および状態に至らしめるために発生したその他の原価
から構成されます。
①購入価格(Costs of Purchase)
輸入関税およびその他の還付されない税金
運送費、荷役費、その他取得に直接起因する費用
(控除)値引き・リベート
②加工費(Costs of Conversion)
直接労務費など、生産単位に直接関連する原価
製造間接費(Production Overheads)の規則的な配賦
固定製造間接費——生産設備の正常生産能力(Normal Capacity)に基づいて配賦する。低操業や遊休設備を理由に配賦額を増やしてはならない
変動製造間接費——生産設備の実際の使用に基づいて配賦する
③その他の原価
棚卸資産を現在の場所および状態に至らしめるために発生した範囲でのみ含める
購入原価に含めないもの
一方、基準は「含めないもの」を名指しします。これらは、棚卸資産に計上されず、発生した期間の費用として認識されます。
異常な量の仕損じた材料・労務・その他の生産原価
保管費用(次の生産段階に進む前に必要なものを除く)
棚卸資産を現在の場所・状態に至らしめることに寄与しない管理間接費
販売費
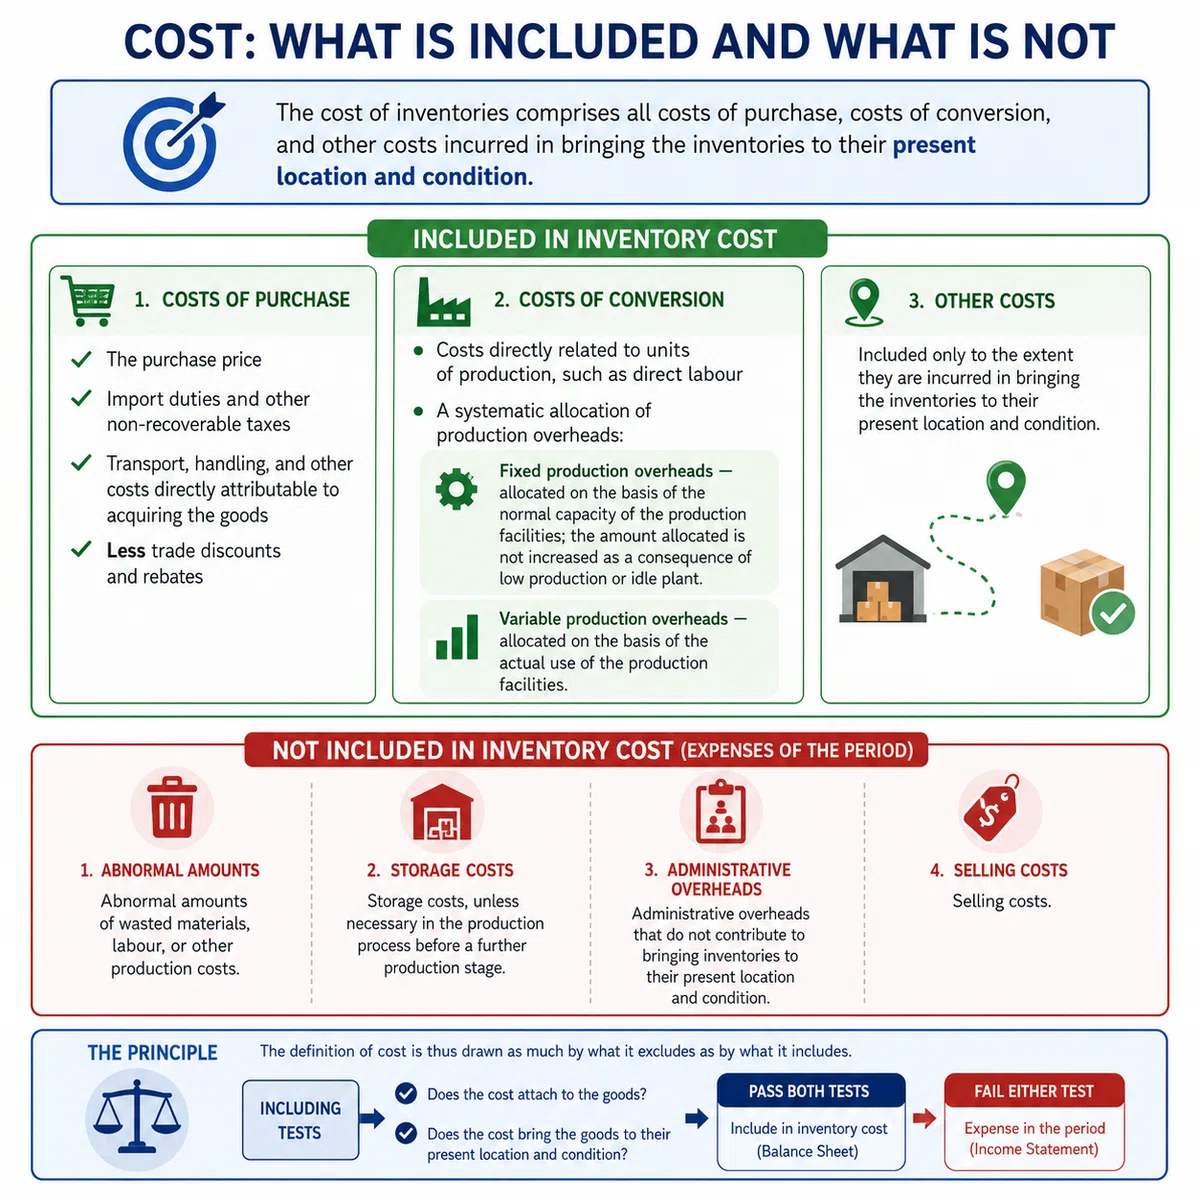
このように、取得原価の定義は、含めるものと同じくらい、除外するものによって描かれています。含める側のテストは、その原価が商品に付随するか、そしてそれが商品を現在の場所および状態に至らしめるか、という2点です。このテストを満たさない原価は、貸借対照表ではなく、その期の損益計算書に属します。
正味実現可能価額(Net Realisable Value)
取得原価は、取得または生産のために支払った金額を記録します。しかし、取得後にその価値に何が起きたかは記録しません。
棚卸資産は、破損し、陳腐化し、販売価格が下落し、あるいは完成・販売にかかるコストが取得時より高くつくことがあります。いずれの場合も、取得原価は、企業が実際に回収できる金額を過大に表示します。
棚卸資産は販売のために保有される資産であるため、回収が見込まれる金額を超えて計上することはできません。そこで各報告日において、企業は取得原価を「期待回収額の指標」と比較し、回収額が原価を下回っている場合には評価減を行います。その指標が、正味実現可能価額です。
正味実現可能価額(以下、NRV)とは、通常の事業過程における見積販売価格から、見積完成原価と、販売に必要な見積費用を控除した額で、3つの要素から成ります。
見積販売価格
(控除)完成までの見積原価(仕掛品・原材料の場合)
(控除)販売に必要な見積費用
この測定は、企業に固有のものです。販売価格は、その企業が自らの通常の事業過程で達成を見込む価格です。棚卸資産が確定した販売契約を履行するために保有されている場合には、契約価格が用いられます。見積りは、その時点で入手可能な最も信頼しうる証拠に基づいて行われ、棚卸資産の保有目的が考慮されます。
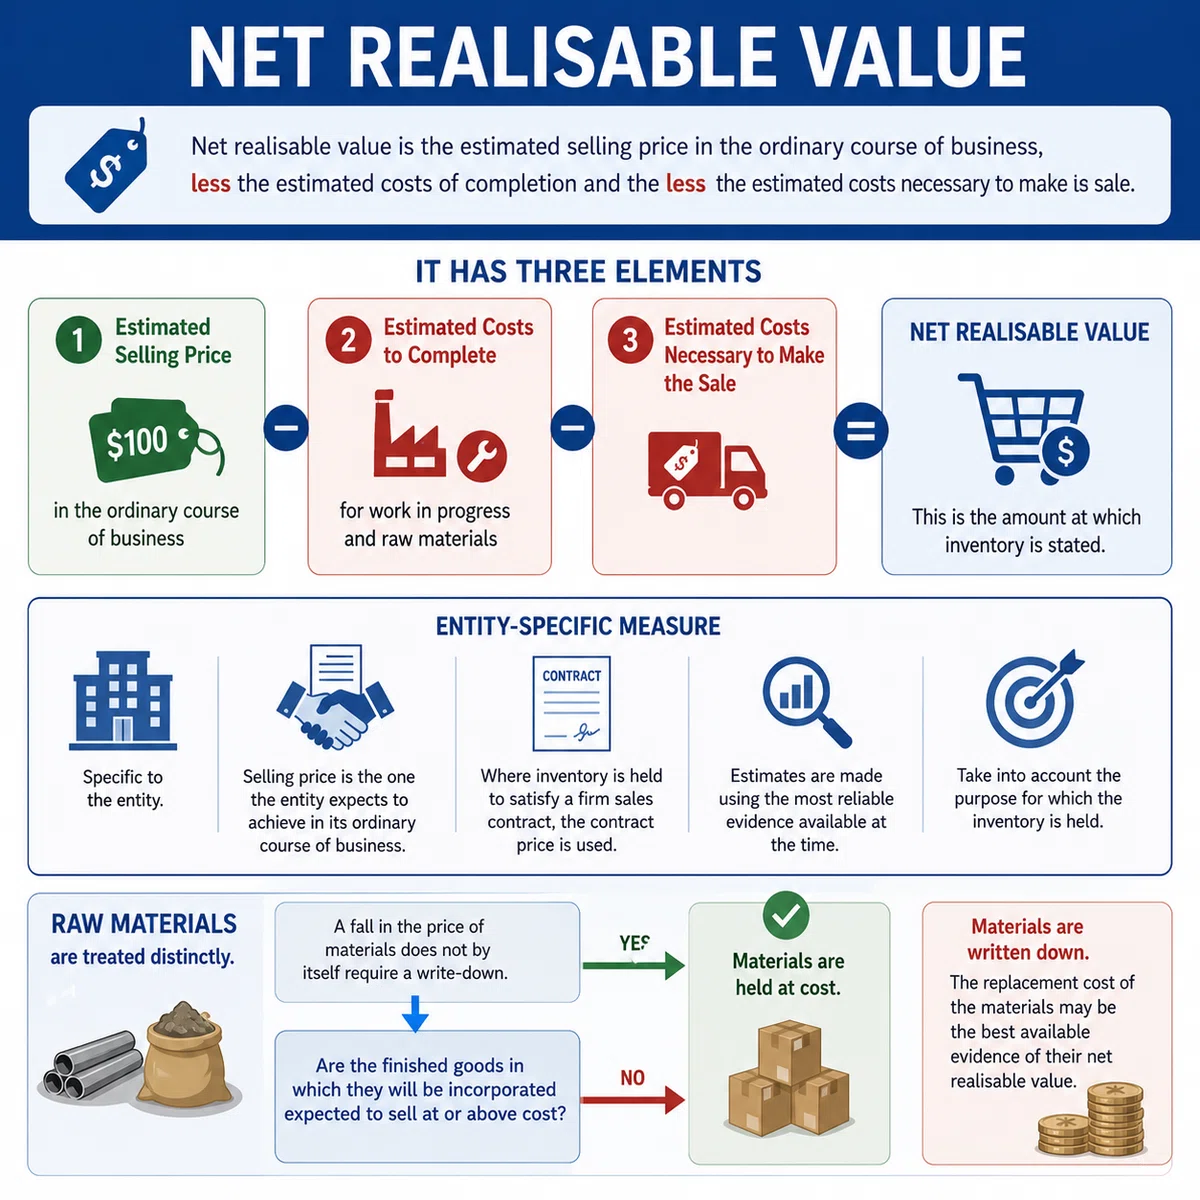
なお、原材料は別扱いです。材料価格の下落だけでは、それ自体として評価減を要しません。その材料が組み込まれる完成品が原価以上で販売される見込みであれば、材料は原価のまま保持されます。完成品が原価を下回って販売される見込みの場合にのみ材料が評価減され、その場面では、材料の再調達原価(Replacement Cost)がNRVの最善の証拠となることがあります。
取得原価、正味実現可能価額、公正価値
資産のまわりには3つの測定値が登場しますが、役割や使われ方が違うので、その違いを理解しておく必要があります。
取得原価は、支払った金額です。商品を現在の場所および状態に至らしめるために投じた額であり、過去(取得)を見ています。
正味実現可能価額(NRV)は、企業が回収を見込む金額です。自らの通常の事業過程での見積販売価格から、完成・販売のコストを差し引いたものであり、将来(処分)を見て、かつ企業に固有です。
公正価値(Fair Value)は、市場参加者間の秩序ある取引において、その商品を売却する際に受け取るであろう価格です。企業ではなく、市場を反映します。
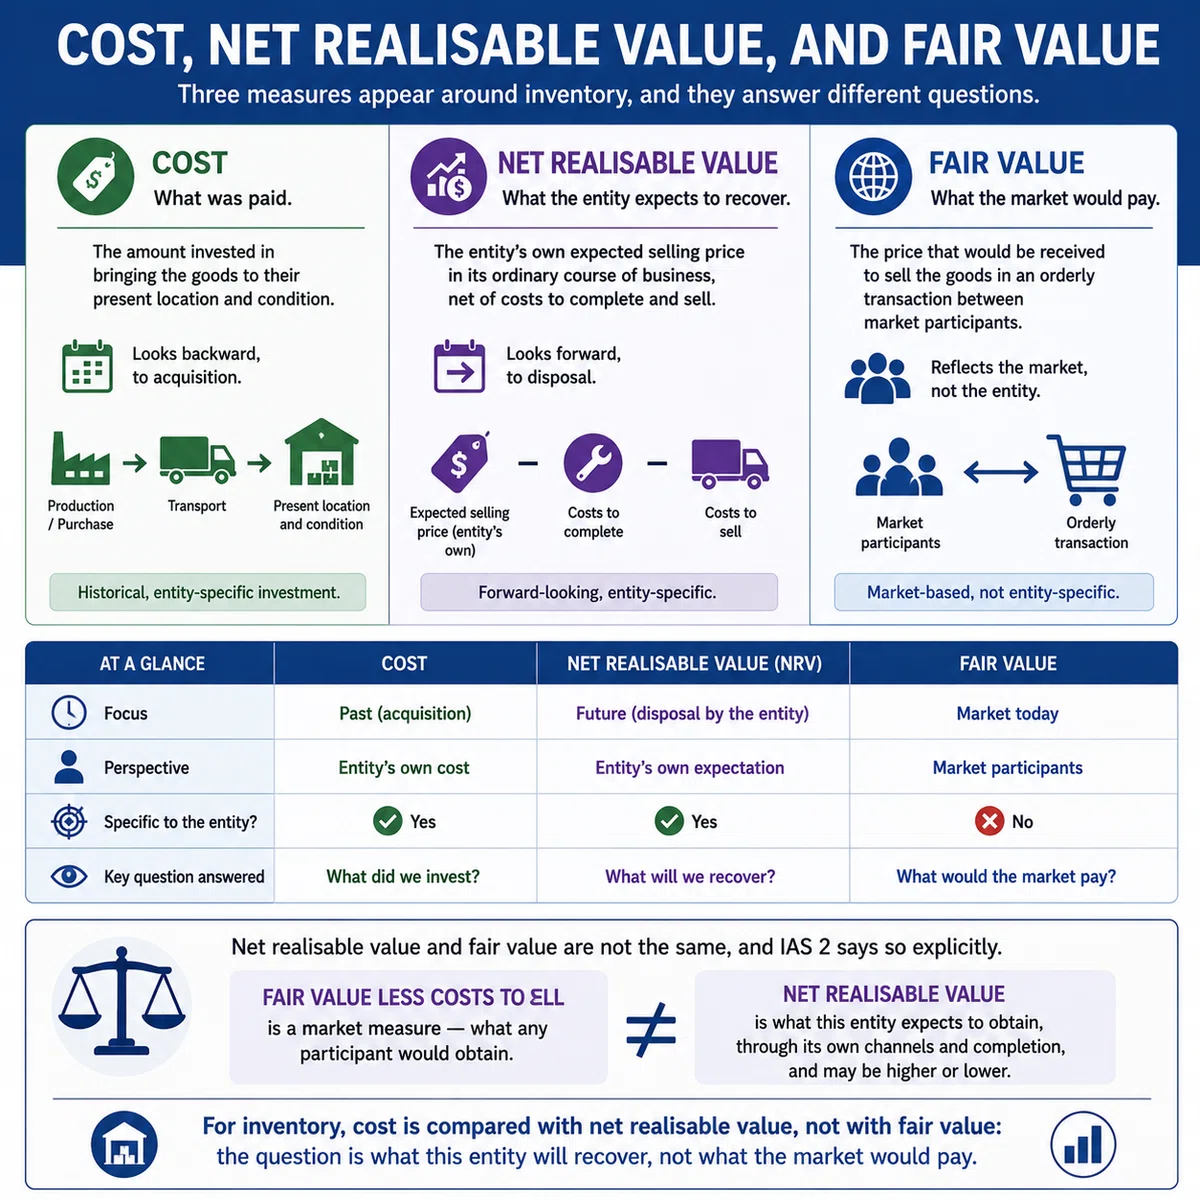
NRVと公正価値は同じではなく、IAS2号はそのことを明示しています。売却費用控除後の公正価値は市場の測定値——どの市場参加者でも得られる金額です。NRVは、この企業が、自らの販路と完成活動を通じて得ると見込む金額であり、公正価値より高いことも低いこともあります。棚卸資産については、取得原価はNRVと比較され、公正価値とは比較されません。問われているのは、この企業が何を回収するかであって、市場がいくら支払うかではないからです。
評価減とその戻入れ
NRVが取得原価を下回る場合、棚卸資産はNRVまで評価減され、その評価減は費用として認識されます。この評価は各報告日に行われます。
評価が毎期繰り返されるため、評価減は必ずしも恒久的なものではありません。評価減の原因となった状況がもはや存在しなくなったとき、または経済環境の変化によってNRVが上昇したという明確な証拠があるときには、評価減は戻入れられます。
戻入れは、当初の評価減の額を上限とします。その結果の帳簿価額は、取得原価と改訂後NRVのいずれか低い方となります。これは現時点の「いずれか低い方」の金額への再測定であって、原価を超える再評価(Revaluation)ではありません。
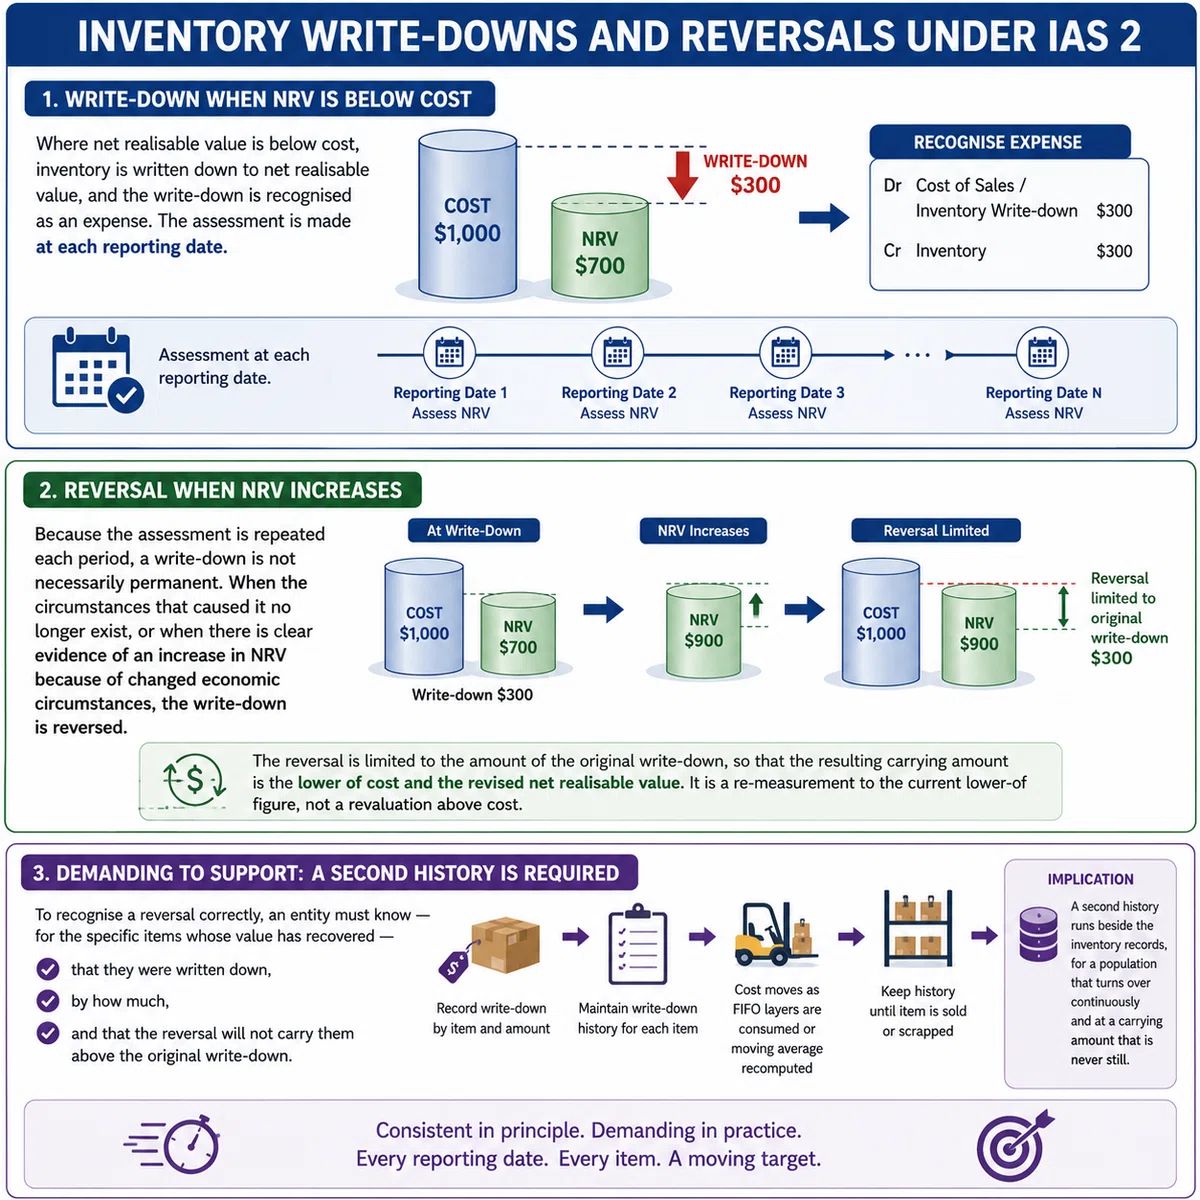
要求そのものは一貫していますが、これを支えるのは負担の重い作業です。戻入れを正しく認識するには、企業は——価値が回復した特定の品目について——それが評価減されたこと、その金額、そして戻入れが当初の評価減を超えないことを、把握していなければなりません。
つまり、個別品目のレベルで評価減の履歴を保持し、しかもそれを、FIFOレイヤーの消費や移動平均の再計算によって刻々と動く原価とともに管理し、各品目が販売または除却されるまで維持することを意味します。文字どおり適用すれば、この要求は、絶えず回転し、決して静止しない帳簿価額の母集団について、棚卸記録の傍らにもうひとつの履歴を走らせることを含意します。
IFRS Deep Dive:戻入れ要求は、実務でどう満たされているのか
IFRSでは戻入れが要求されるため、上で述べた品目レベルの履歴は、どこかから来なければなりません。しかし実務では、この要求は、履歴を「作り込む」ことよりも、それを「必要としない」ことによって満たされています。そしてそれは、大規模な棚卸資産にそもそもどう引当を行うか、というところから自然に導かれます。
低量・高額の棚卸資産は、品目ごとに評価されます。各品目が重要であり、一般化できるほどの母集団が存在しないからです。これらについては、評価減の履歴を持つことが必要でもあり、実務的にも可能です。NRVが回復すれば、通常どおり戻入れが認識されます。
個別には僅少な、大量の品目の母集団は、そのかわり方針(ポリシー)によって評価減の引き当てが行われます。多くの場合、保有期間(Aging)やカテゴリー別に、そのカテゴリーの実際の値下げ・廃棄実績から導いた率を用います。
この方針の下にある品目は、自ら「より新しいポジション」に移動することはありません。(例えば、Agingであれば、経過月数が増えるだけなので、若返ることはない)
したがって、戻入れがこの方式から生じることはめったになく、戻入れが要求するはずの品目レベルの原価履歴は不要となります。
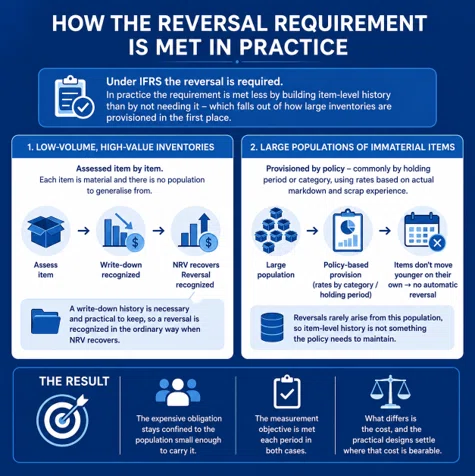
結果として、会計コストの高い、個別原価の把握業務は、小さい母集団に限定されます。実務上の設計は、そのコストが耐えうる場所に落ち着きます。
なお、日本でお馴染みの「洗い替え法」は実は、IFRSの評価の戻入れに近いことを低コストでやっているに等しい手法になります。
毎期評価減を引き当てした後に、期初で原価に戻す=毎期 原価と正味実現可能価額との低いほう の評価(前期よりも高ければ、結果として戻入れと同等の効果)
なぜUS GAAPは戻入れを禁止するのか
なお、戻入れに関しては、IFRSとUS GAAPは分岐します。しかも、Vol.1で取り上げたLIFOとは逆の方向にです。US GAAPでは、評価減は新たな原価基礎(Cost Basis)を確立します。戻入れは認められず、後の価値回復は、その商品が販売されるまで認識されません。
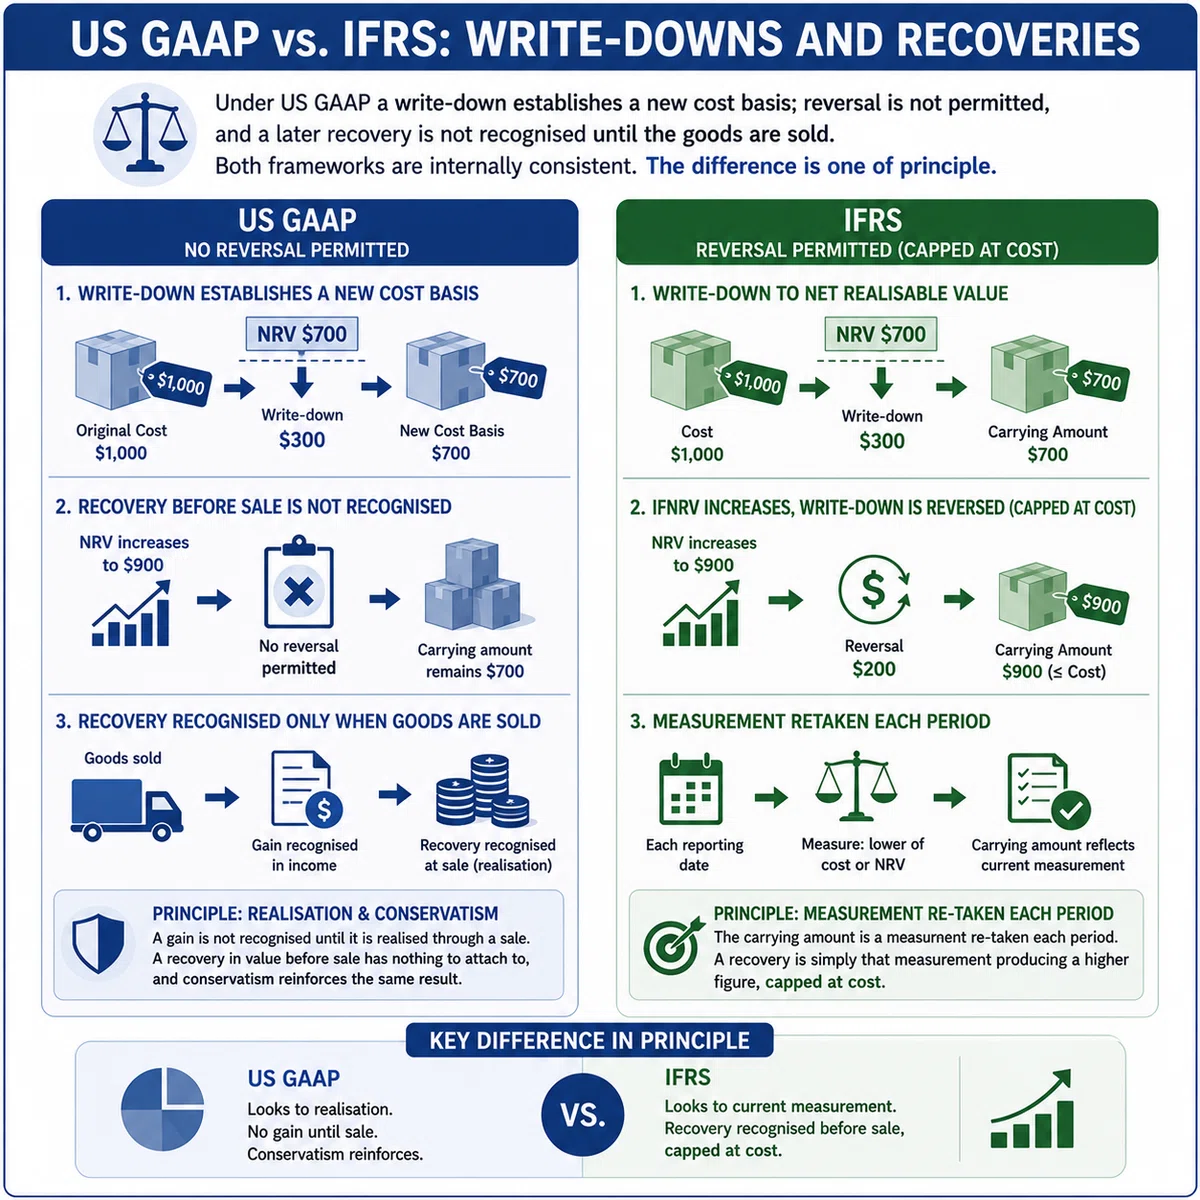
どちらのフレームワークも、内的には一貫しています。違いは原則の問題です。US GAAPは実現主義(Realisation)を堅持します——利益は、販売を通じて実現するまで認識しない——したがって、販売前の価値回復には、そもそも結びつく先がありません。そして保守主義(Conservatism)が、同じ結論を補強します。
IFRSは、帳簿価額を毎期取り直される測定値として扱います。したがって価値回復とは、単にその測定がより高い数字を出すというだけのことであり、原価を上限としてキャップされます。
Vol.1の鏡像
Vol.1は、IFRSが禁止し、US GAAPが認める違いで終わりました。今回はその逆です。US GAAPが戻入れを禁止し、IFRSがそれを認めます。
この戻入れは、まさにその理由で、LIFOと並べて考える価値があります。LIFOの違いは、私たちが論じたように、実は会計の話ではありませんでした——それは会計の衣をまとった税務ポジションでした。
一方、戻入れの違いは、会計そのものの話です。両フレームワークはともに棚卸資産を「取得原価とNRVのいずれか低い方」で測定しており、ただ、いったん行った評価減を後から取り消せるかどうかで意見が分かれているだけです。
この2つを並べて理解しておく価値は、何がその違いを駆動しているかの対比にあります。
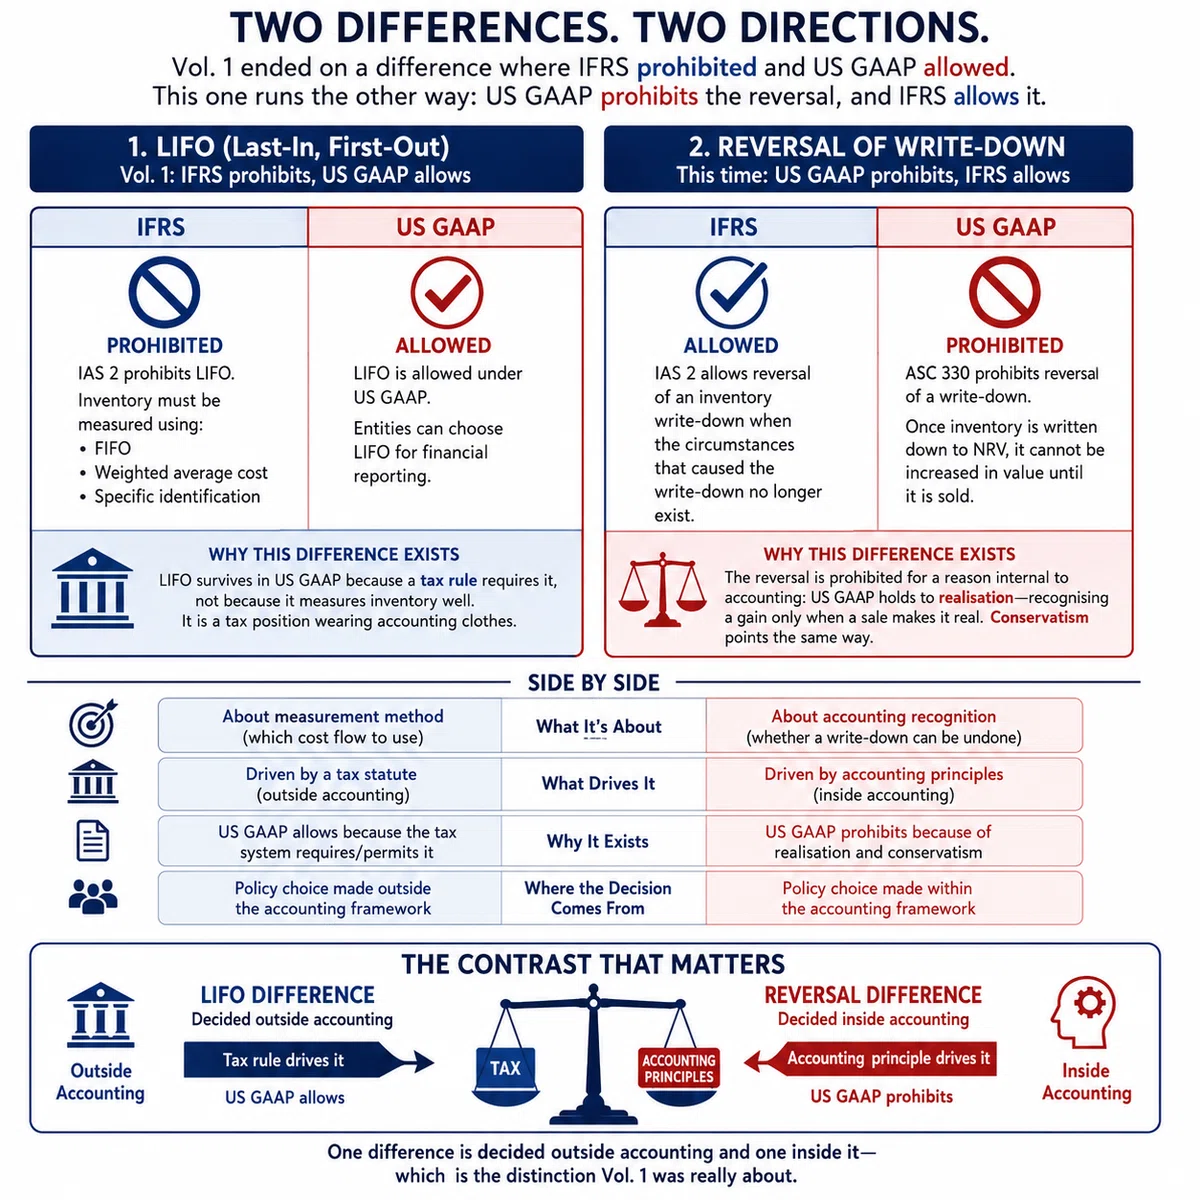
戻入れが禁止されているのは、それぞれの会計基準のポリシーに近いレベルの差異です——US GAAPは実現主義を堅持し、販売によって現実になったときにのみ利益を認識し、保守主義も同じ方向を指します。この実現主義・保守主義は、債権者・株主の法的な保護の側面が強く反映されています。
一方、IFRSは「経済的実態の表現」に重きを置きます。実はLIFOの議論でもIFRSは「経済的実態」を重視したがゆえに、税法の要請を退けました。
そして、戻入れの理論においては、利害関係者保護という保守主義のスタンスを強く持っていないため、戻入れを禁止することはしませんでした。
Vol1と真逆の結論のように見えて、実は「IFRSは経済的実態の表現に忠実」という点では、実は同じ論拠になっています
練習問題
本記事に基づく練習問題を、IFRS-OneQでご用意しています。読んだ内容を、1問ずつ着実に定着させてください。
免責事項
本記事は一般的な教育目的のみを意図したものであり、会計・税務・法務その他の専門的助言を構成するものではありません。読者の皆さまは、本記事に基づいて意思決定を行う前に、必ず最新の公式基準を参照し、有資格の専門家にご相談ください。
