Uber Eats・出前館の売上と経費をExcelで管理する方法|1件あたり・時給を出しながら、自転車とバイクの按分・減価償却まで自動計算

「今年いくら稼いだのか、正直わかっていない」。配達の報酬はアプリごとに履歴が残りますが、掛け持ちしていると合計が出ません。経費のレシートも、気づけば財布とカバンに散らばっています。
この記事では、Excelの標準機能(関数)だけで、稼働した日の件数・報酬・時間・距離を入れるだけで、月別の売上・1件あたりの単価・時給換算・経費(按分後)・減価償却費・所得までを自動で出すシートを作ります。専用ソフトは要りません。
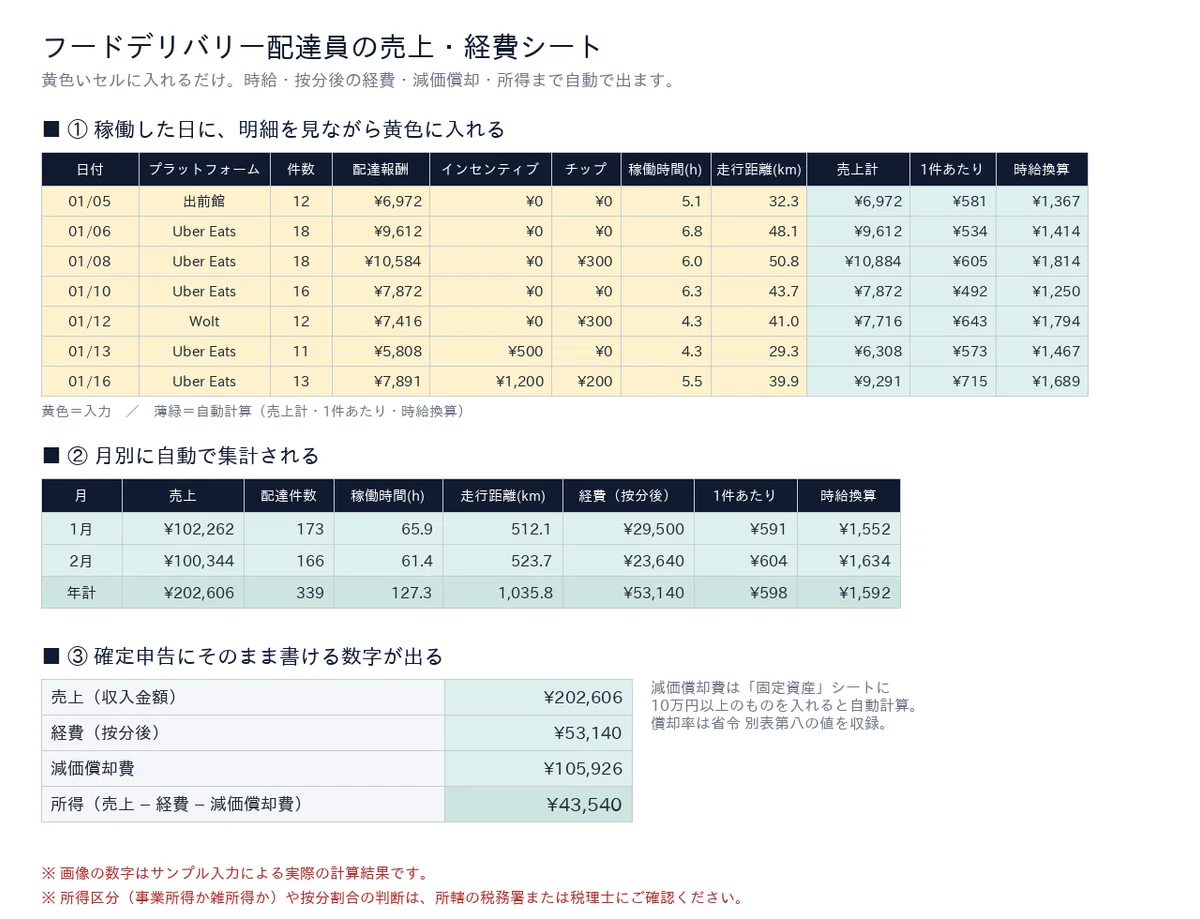
先に、計算のしかたを全部書いておきます。読むだけでも自分で組めます。
■ 配達の売上は、3つに分かれています
明細を見ると、入ってくるお金はこの3つに分かれています。
・配達報酬(基本の料金)
・インセンティブ、ブースト、クエストなどの上乗せ
・チップ
このうち上乗せとチップは、日によって大きく動きます。だから「配達報酬だけ」を見ていると、実際の売上とずれます。3つを別の列にして、合計を出してください。
その日の売上 = 配達報酬 + 上乗せ + チップ
掛け持ちしている場合は、行ごとにプラットフォーム名を入れます。あとで「どこがいちばん残るか」を比べられます。
■ 見るべきは「1件あたり」ではなく「時給」です
配達員のあいだでよく話題になるのは1件あたりの単価ですが、手元に残る額を決めているのは時給のほうです。
1件あたり = その日の売上 ÷ 配達件数
時給換算 = その日の売上 ÷ 稼働時間
単価600円でも、1件に30分かかれば時給1,200円。単価480円でも、1件15分なら時給1,920円です。
長距離で単価が高い案件 … 単価は上がるが、時給は下がることがある
短距離で単価が低い案件 … 単価は下がるが、時給は上がることがある
どちらを取るかは、その日の条件で変わります。決め手になるのは、自分の過去の数字です。時間帯やエリアごとに時給を残しておくと、「何時にどこで動くか」を感覚ではなく数字で選べるようになります。
■ 経費にできるもの(漏らしやすい順)
配達で使ったものは、業務に必要な部分について必要経費になります(国税庁 タックスアンサー No.2210 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2210.htm )。漏れやすい順に挙げます。
・通信費(スマホの通信料・端末代)
・配達バッグ、保温材、緩衝材
・スマホホルダー、モバイルバッテリー、充電ケーブル
・自転車・バイクの修理、整備、タイヤ、チェーン、オイル
・ガソリン代(バイクの場合)
・駐輪場代、駐車場代
・レインウェア、手袋、ヘルメット
・配達員向けの保険料
・自転車のレンタル料、シェアサイクルの月額
レシートが出ない支払い(コインパーキング、自販機の飲み物など)は、その日のうちにメモを残してください。あとから思い出せません。
■ 経費にならないものもあります
配達員がいちばん間違えやすいのがここです。
罰金、科料および過料などは必要経費になりません(国税庁 タックスアンサー No.2210)
駐車違反の反則金や放置違反金は、業務中に受けたものでも必要経費になりません。
駐車場代・駐輪場代は必要経費になりますが、違反金は別だということです。
所得税や住民税も必要経費になりません。事業税は全額、固定資産税は業務用の部分に限って必要経費になります(同)。
■ プライベートと兼用なら、按分します
ここが配達員でいちばん問題になるところです。
スマホも自転車も、配達だけに使っている人は多くありません。プライベートと兼用しているものは、業務に使った部分だけが必要経費になります。
そして、その割合をどう決めるかは、法令に計算式が定められているわけではありません。所得税基本通達45-1( https://www.nta.go.jp/law/tsutatsu/kihon/shotoku/07/01.htm )は、業務の内容、経費の内容、資産の利用状況などを総合勘案して判定するとしています。面積で割れとも時間で割れとも書かれていません。
法令の定めではありませんが、実務でよく使われている考え方はこうです。
スマホの通信費 … 稼働時間 ÷ 使っている時間
自転車・バイク … 業務の走行距離 ÷ 総走行距離
修理・整備費 … 同じく走行距離の割合
いずれも、なぜその数字なのかを業務の実態から説明できることが前提です。
■ 記録がなければ、按分の説明はできません
通達45-2は、業務に必要な部分が50%を超えるかどうかで判定するとしたうえで、こう続けています。
50%以下であっても、その必要である部分を明らかに区分することができる場合には、その部分に相当する金額を必要経費に算入して差し支えない(所得税基本通達45-2)
つまり、50%を超えないと経費にできないわけではありません。区分できるなら算入して差し支えない、というのが通達の書き方です。
問題は「明らかに区分することができる」という条件のほうです。
国税庁も、家事関連費についてこう書いています。
この家事関連費のうち必要経費になるのは、取引の記録などに基づいて、業務遂行上直接必要であったことが明らかに区分できる場合のその区分できる金額に限られます(国税庁 タックスアンサー No.2210)
「取引の記録などに基づいて」が条件です。走行距離と稼働時間は、記録していなければ、あとから再現できません。申告の直前に思い出そうとしても、数字は作れないということです。
だから、稼働した日にこの2つだけは残してください。ほかの項目は後回しでかまいません。
・その日の稼働時間
・その日の走行距離
■ 10万円以上のものは、減価償却します
自転車やバイクを買った場合、金額で扱いが変わります。
・10万円未満 … 買った年に全額を必要経費にできます(使用可能期間が1年未満のものも同じです)
・10万円以上20万円未満 … 一括償却資産として、3年かけて3分の1ずつ
・青色申告者は「少額減価償却資産の特例」で、買った年に全額(年間合計300万円まで)
・上の特例を使わない場合 … 原則どおり、法定耐用年数で分けて減価償却
(根拠:国税庁 タックスアンサー No.2100 減価償却のあらまし 注1〜注3 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2100.htm )
なお、少額減価償却資産の特例は、一括償却資産(10万円以上20万円未満)の適用を受けるものを除きます。同じ資産に両方を使うことはできません。
■ 特例の上限額は、2026年4月1日を境に変わりました
少額減価償却資産の特例の対象額が、40万円未満に引き上げられました。ただし切り替わるのは「取得した日」です。
2026年3月31日までに取得 … 10万円以上30万円未満
2026年4月1日以後に取得 … 10万円以上40万円未満
つまり、2026年分の申告のなかに2つの基準が混在します。35万円のバイクを3月に買っていたら特例は使えず、4月に買っていたら買った年に全額を経費にできる、ということです。
(根拠:No.2100 注3。同特例の適用期限は令和11年3月31日までとされています)
■ 10万円の判定は、税込か税抜か
この10万円の判定に消費税を含めるかどうかは、納税者の経理方式によります。免税事業者の経理方式は税込経理なので、税抜98,000円の電動アシスト自転車も、税込では107,800円となり10万円以上の扱いになります。
■ 耐用年数は、自転車が2年・バイクが3年です
国税庁の「主な減価償却資産の耐用年数表」( https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/pdf/2100_01.pdf )では、車両・運搬具の一般用のものとして、次のように定められています。
自転車 … 2年
2輪・3輪自動車 … 3年
運送事業用に区分される場合も、自転車は2年、2輪の小型車は3年です。どちらの区分に当たるかは事業の実態によります。
償却率は「1 ÷ 耐用年数」で自分で計算するものではなく、減価償却資産の耐用年数等に関する省令の別表第八( https://laws.e-gov.go.jp/law/340M50000040015 )で定められています。定額法なら2年が0.500、3年が0.334です。
年の途中で使い始めた場合は月割りになります。
その年の償却費 = 取得価額 × 償却率 × その年に業務で使った月数 ÷ 12 × 事業割合
4月に225,000円の原付を買い、事業割合90%で年内9か月使ったなら、225,000 × 0.334 × 9 ÷ 12 × 0.9 で50,726円です。
■ 帳簿をつけているかどうかで、所得区分が変わります
配達の収入を事業所得にするか雑所得にするかは、税額に効きます。分かれ目については、別の記事に整理しました。
Uber Eats・出前館の配達で稼いだお金、事業所得?雑所得?(無料)
帳簿そのものの話は、こちらです。
副業の帳簿、Excelで足りますか?(無料)
按分の割合の決め方だけを詳しく知りたい場合は、こちらに書いています。
家事按分の割合は何%にすればいい?(無料)
■ この表があると、何が変わるか
いまは、こう扱っていないでしょうか。
・アプリの履歴を見て、なんとなく「今月はこのくらい」と思っている
・経費のレシートは、確定申告の時期にまとめて探す
・按分の割合は、なんとなく決めるか、そもそも経費に入れていない
このシートを1回作ると、こうなります。
・掛け持ちしていても、年間の売上が1つの数字で出る
・稼いだ時間帯・エリアの時給が残るので、次にどこで動くかを数字で選べる
・按分の根拠(走行距離・稼働時間)が、稼働した日に自動で貯まっていく
・申告の時期に探すものが、レシートだけになる
変わるのは税額そのものではありません。説明できる状態で年を越せるかどうかです。
■ 参考・出典
・必要経費に算入できるもの、家事関連費の区分、罰金等が必要経費にならないこと:国税庁 タックスアンサー No.2210 必要経費の知識 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2210.htm
・減価償却の金額区分、少額減価償却資産の特例(令和8年3月31日までの取得は30万円未満)、税込税抜の判定:国税庁 タックスアンサー No.2100 減価償却のあらまし https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2100.htm
・定額法の計算と月割り:国税庁 タックスアンサー No.2106 定額法と定率法による減価償却 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2106.htm
・耐用年数(自転車2年・2輪3輪自動車3年):国税庁「主な減価償却資産の耐用年数表」 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/pdf/2100_01.pdf
・定額法の償却率(2年0.500・3年0.334):減価償却資産の耐用年数等に関する省令 別表第八 https://laws.e-gov.go.jp/law/340M50000040015
・家事関連費の按分(総合勘案・50%基準):国税庁 所得税基本通達45-1、45-2 https://www.nta.go.jp/law/tsutatsu/kihon/shotoku/07/01.htm
・事業所得と雑所得の区分:国税庁 所得税基本通達35-2 https://www.nta.go.jp/law/tsutatsu/kihon/shotoku/kaisei/221007/pdf/02.pdf
※本記事とテンプレートは、制度の一般的な整理です。所得区分の判断、按分の割合が妥当かどうか、どの支出が必要経費に当たるか、資産の区分と耐用年数の判定などは、所轄の税務署または税理士にご確認ください。
■ ここから先:テンプレのダウンロードと使い方
ここから先は
¥ 980
ここまで読んでいただきありがとうございます。記事やテンプレがお役に立ったら、応援(チップ)していただけると嬉しいです。いただいた応援は、より使いやすいテンプレづくりの活動費に使わせていただきます📊 凪
