40代独身で住宅ローンや家賃負担があってもサイドFIREは可能? #14

「家賃が高いから、サイドFIREは無理かもしれない。」
「住宅ローンがまだ残っているのに、早期リタイアなんて考えられない。」
そう感じる人は多いです。
でも、結論から言うと、住居費があってもサイドFIREは目指せます。
ただし条件があります。住居費を「仕方なく払い続ける固定費」ではなく、サイドFIRE設計のど真ん中に置いて数字で判断することです。
住居費は、サイドFIREの難易度を大きく左右します。
月の家賃が9万円と5万円では、差は月4万円。年間48万円です。4%ルールで必要資産に換算すると、この差は1,200万円になります。住居費を月4万円下げることは、投資で1,200万円増やすのと同じくらい効きます。
ただ、ここで大事なのは「とにかく安い部屋へ行け」という話ではないことです。
住む場所は生活の質に直結します。通勤時間、疲れやすさ、部屋の広さ、治安。ここを無理に削ると、今度は生活そのものが苦しくなります。
見るべきなのは、今の住居費が、自分のサイドFIRE設計に合っているかです。
40代独身には、ここで強みがあります。
子どもの学区や家族の勤務地に縛られにくく、住む場所や広さを自分の判断だけで見直しやすい。住居費は、独身だからこそ自分主導で動かしやすい最大の固定費です。
一方で、病気や失業の不安を一人で受け止めやすいのも40代独身の現実です。だからこそ、住居費が重すぎる状態を放置しない意味があります。住居費を整えるだけで、毎月の余力が増え、積立も防衛資金づくりも前に進みます。将来の「会社を辞めたら終わり」という怖さも少し薄くなります。
この記事では、家賃あり・住宅ローンありの状態でサイドFIREを目指せるかを、判断基準と現実的な対策に分けて整理します。
40代独身のサイドFIREで住居費は最大の論点になりやすい
住居費は、たいてい固定費の中でいちばん大きい支出です。しかも毎月必ず出ていきます。ここが重いままだと、他の固定費を削っても全体の余力はなかなか増えません。
つまり、住居費は「ただの固定費」ではありません。サイドFIREの難易度を決める固定費です。
家賃や住宅ローンは固定費の中心
都市部で駅近・築浅・広めの物件を選ぶと、家賃と管理費だけで月10万円を超えることがあります。駐車場込みなら月12万円以上になるケースもあります。
住宅ローンでも同じです。月8万〜12万円の返済があると、毎月の積立余力はかなり削られます。
たとえば、手取り月28万円で住居費が12万円なら、残りは16万円です。そこから食費・光熱費・通信費・保険・交際費を引くと、積立に回せる金額はかなり細くなります。
逆に、住居費が月7万円なら残りは21万円です。差は月5万円。年間60万円です。4%ルールで見ると、必要資産は1,500万円違ってきます。
住居費の水準は、そのまま生活全体の余力を決めます。
住居費の重さが必要資産を押し上げる
住居費は、2つの方向からサイドFIREを難しくします。
ひとつは、生活費を増やして必要資産を大きくすること。
もうひとつは、毎月の積立余力を減らして、目標到達を遅らせることです。
4%ルールで見ると、住居費の差がどれだけ大きいかがよくわかります。
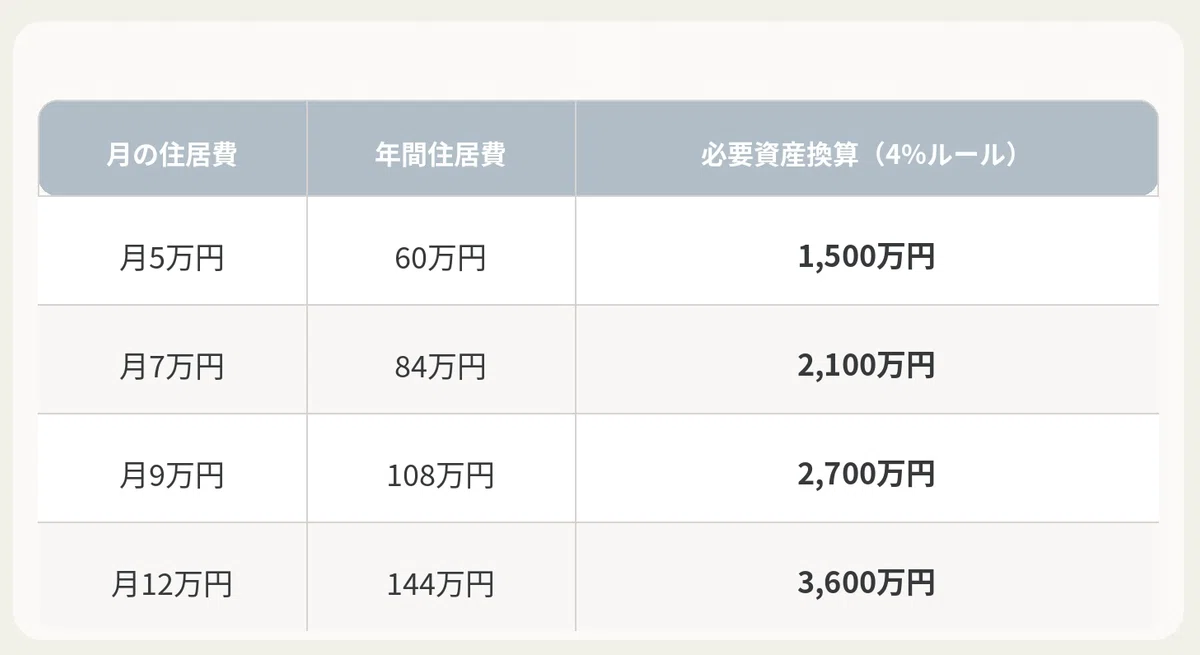
月5万円と月12万円では、住居費だけで必要資産に2,100万円の差が出ます。
しかも、ここには「積立が遅れる影響」が入っていません。住居費が重いと、必要資産が増えるだけでなく、そこへ向かうスピードも落ちます。二重に効くということです。
独身は住まいを見直しやすい強みもある
住居費が重くても、独身には見直しやすい立場があります。
子どもの学区、パートナーの勤務地、家族との同居。こうした制約が少ないぶん、「今の住まいは自分のサイドFIRE設計に合っているか」を、自分の基準で判断しやすいです。
引っ越す。
部屋を狭くする。
郊外に移る。
賃貸を続ける。
持ち家の完済時期を軸に計画を組み直す。
こうした判断を、家族会議なしで進めやすいのはかなり大きいです。
40代独身は、全資産も時間も自分の将来に集中しやすい立場です。だからこそ、住居費の見直しが効いたときのインパクトも大きいです。
家賃ありでもサイドFIREは目指せるのか
結論は、目指せます。
ただし、「家賃を払っているか」ではなく、家賃が生活全体のバランスに収まっているかで判断したほうが現実的です。
家賃が高すぎなければ可能性はある
一般的には、家賃は手取りの3分の1以内が目安と言われます。手取り月27万円なら、上限は月9万円です。
ただ、サイドFIRE準備の観点では、この基準でも少し高めです。積立に月5万〜8万円を回しながら生活を回すなら、住居費は手取りの25〜28%以内のほうが余力が出やすいです。
手取り27万円なら、月6万7,500円〜7万5,600円がひとつの目安です。
(私の場合、かなりの田舎に家を借りて住んでいるため住宅費はかなり安くなっています。手取り25万円で家賃は3万5,000円です。)
都市部では簡単ではありません。でも、築年数、駅距離、広さ、エリアを少し調整するだけで、このゾーンに入ることがあります。
家賃が高すぎると、毎月の余裕が削られます。逆に、家賃が設計に収まるだけで、積立と生活防衛資金づくりが急に回り始めます。
地域と暮らし方で難易度は変わる
家賃は、地域で大きく変わります。
都市部中心部と郊外、地方では、同じ広さでも月2万〜5万円差が出ることがあります。都市部で月10万円の物件が、地方では月4万〜5万円ということも珍しくありません。
リモートワーク可能な仕事なら、この差はかなり大きいです。月10万円から月5万円へ下がれば、差は月5万円。年間60万円。4%ルール換算で1,500万円分の資産効果になります。
「今の仕事を続けながらどこに住めるか」を見直すだけで、サイドFIREの難易度が一段下がることがあります。
住居費以外とのバランスで判断する
家賃が月8万円でも、他の固定費が軽ければ回ることがあります。
たとえば、保険料が月1万円以下、通信費が月3,000円前後、車なし、サブスクも最小限。こういう状態なら、家賃8万円でも固定費全体を10万〜12万円に抑えやすいです。
逆に、家賃が月7万円でも、保険が月4万円、車関連費が月5万円、サブスクが月1万円なら、固定費合計は17万円を超えます。これでは余力が出ません。
つまり、見るべきなのは家賃単体ではなく、固定費の合計です。
やることはシンプルです。
すべての固定費を書き出して合計する。
手取りから引く。
残りで生活費と積立が回るかを見る。
ここまでやると、「家賃が高いから無理」ではなく、「何が重いのか」がはっきりします。
住宅ローンありの場合に確認したいポイント
住宅ローンは、賃貸より動かしにくいです。その分、感覚ではなく数字で見たほうが判断しやすくなります。
返済額が家計を圧迫していないか
まず見るのは、住宅ローンの月返済額が手取りの何%を占めているかです。
目安は手取りの25%以内。手取り月28万円なら、月7万円以内です。これを大きく超えていると、積立や防衛資金づくりが苦しくなりやすいです。
また、返済額だけでなく、「この重さがあと何年続くか」も重要です。完済まで10年あるのか、3年なのかで、今後の設計はかなり変わります。
住宅ローンが重いときは、繰り上げ返済を検討する余地もあります。ただし、手元の現金を減らしすぎるのは危険です。40代独身は病気や失業を一人で受け止める場面があるので、生活防衛資金を削ってまで繰り上げ返済するのは合わないこともあります。
完済時期をどう見るか
住宅ローンは、今は重くても、完済後は一気に軽くなります。ここは賃貸との大きな違いです。
たとえば、今は月10万円の返済があっても、5年後に完済するなら、その後は月10万円の余力が生まれます。この10万円を積立に回せば、年120万円です。
完済後も固定資産税や修繕費はかかりますが、月換算では月2万〜3万円程度に収まるケースもあります。家賃をずっと払い続けるのに比べると、完済後の軽さは大きいです。
今の重さだけで判断せず、完済後の軽さまで含めて設計する。これが持ち家の見方です。
固定資産税や維持費も含めて考える
持ち家のコストは、ローン返済だけでは終わりません。
固定資産税は年間10万〜30万円が目安です。
火災保険もあります。
給湯器、エアコン、外壁などの修繕費も、長く住めば確実に出ます。
これらを月割りすると、月2万〜4万円程度になることがあります。
「ローンが終わったら住居費ゼロ」は、少し甘い見積もりです。
でも、月10万円の家賃を払い続けるのと、月2万〜4万円の維持費で済むのとでは差が大きい。ここを正確に見ておくと、サイドFIRE後の生活費がかなり現実的になります。
住居費が重い人が取れる対策
住居費が重いと感じているなら、すぐに全部変えなくても大丈夫です。選択肢を持っておくだけで、判断の幅はかなり広がります。
引っ越しや住み替えを検討する
賃貸なら、次の更新前に見直す余地があります。
同じエリアでも、築年数・向き・階数・駅距離を少し変えるだけで、月1万〜3万円安い物件が見つかることがあります。月2万円下がれば、年間24万円。4%ルール換算で600万円分の資産効果です。
地方や郊外へ移れる人なら、さらに大きいです。都市部の月10万円から地方の月4万円に下がれば、差は月6万円。年間72万円。必要資産換算で1,800万円分です。
引っ越しは面倒です。でも、面倒さの先に毎月の余裕が続くと考えると、検討する価値は十分あります。
部屋の広さや立地を見直す
独身一人暮らしで、広すぎる部屋に住み続けていることはよくあります。
2LDKや広めの1LDKが、将来を見越して選んだままになっているケースです。1Kや1DKに移るだけで、月1万〜3万円変わることがあります。
立地も同じです。駅徒歩5分より駅徒歩12分。新築より築15年。そこを少し緩めるだけで、家賃は意外と下がります。
「今の広さと立地は、本当に必要か。」
この問いを一度立てるだけでも、住居費の見直しは進みます。
他の固定費を下げて余力を作る
住居費をすぐに変えられないなら、他の固定費で余力を作る方法もあります。
保険料。
通信費。
車関連費。
サブスク。
ここを合計して月2万〜4万円削れれば、年間24万〜48万円です。必要資産換算では600万〜1,200万円分の差になります。
住居費が高いなら終わり、ではありません。
住居費を動かせない時期でも、固定費全体で余力を作ることはできます。
住居費込みでサイドFIREを考えるときの結論
住居費があっても、サイドFIREは目指せます。
ただし、住居費を「なんとなく払い続ける費用」のままにしないことです。
住居費は最優先で数字を確認する
まず確認するのは3つです。
月いくら払っているか
手取りの何%を占めているか
他の固定費と合計するといくらか
これだけで、今の住居費がサイドFIRE設計に収まっているかどうかが見えます。
収まっていなければ、住居費の見直しか、他固定費の圧縮が先です。ここが重いままだと、積立も副業も効きにくくなります。
無理に持ち家か賃貸かを決めつけない
「持ち家と賃貸、どちらが得か」は、サイドFIREでは一概に決まりません。
持ち家は、完済後の住居費が軽い。
賃貸は、住む場所を変えやすい。
どちらにも強みがあります。
だから、正解を探すより、今の自分の収入・ライフスタイル・サイドFIREの時期設計に合っているかで見たほうが実用的です。
続けられる生活コストに落とすことが大切
最後に大事なのは、サイドFIRE後も続けられる住居費の水準にしておくことです。
サイドFIRE直後だけ回っても、その後20年、30年と続かなければ意味がありません。
「今の住居費を払い続けながら、60代、70代、80代まで無理なく回るか。」
ここまで考えると、住居費の妥当なラインが見えてきます。
完璧な答えはありません。
でも、住居費を数字で把握して設計に入れるだけで、「気づいたら資産が足りない」という怖さはかなり減ります。
まとめ
住居費があっても、サイドFIREは目指せます。
ただし、住居費はサイドFIREの難易度に直結します。
確認すべきポイントは3つです。
月の住居費が手取りに対して重すぎないか
目安は手取りの25〜28%以内住宅ローンがある場合、完済時期と維持費を含めた総コストを把握しているか
住居費が重い場合、引っ越し・住み替え・他の固定費削減で余力を作れるか
住居費は、独身なら自分だけの判断で変えやすい最大の固定費です。
今日やることはひとつです。
今月の住居費が、手取りの何%かを計算すること。
そこが出発点になります。
次に読むなら
生活コストを整える視点を持ちたい人はこちら
まず固定費から見直したい人はこちら
フルFIREとの違いを整理したい人はこちら
自分の数字で全体設計まで落としたい人はこちら
いいなと思ったら応援しよう!
 この記事が少しでも参考になったら、チップで応援してもらえると嬉しいです。いただいた応援は、次の記事を書く力になります。
