40代独身はフルFIREよりサイドFIREのほうが現実的な理由 #15

FIREという言葉を知ったとき、かなり惹かれました。
会社を辞めて、資産収入で暮らす。
働く場所も時間も、自分で決める。
その響きだけ見れば、理想に見えます。
ただ、40代独身会社員の現実にそのまま当てはめると、少し話が変わります。
結論から言うと、40代独身が先に目指すべきなのは、フルFIREよりサイドFIREです。
理由は単純で、フルFIREは必要資産が大きく、想定外の支出にも弱く、到達までの時間が長くなりやすいからです。
その一方で、サイドFIREは「少し働く前提」を残せるぶん、必要資産を大きく下げられます。
たとえば、月15万円で暮らす前提なら、フルFIREに必要な資産は約4,500万円です。
でも、月5万円を副業や軽い仕事で補えるなら、必要資産は約3,000万円まで下がります。
月7万円を補えるなら、約2,400万円です。
この差は、40代から準備する人にはかなり大きいです。
「一切働かない自由」を急いで取りにいくより、会社への依存を少しずつ減らしながら、働き方を選べる状態を作る。
そのほうが、現実には進みやすいと感じています。
この記事では、40代独身にとってフルFIREよりサイドFIREのほうが現実的な理由を整理します。
テーマは、完全な自由ではなく、選べる自由です。
40代独身にフルFIREが重くなりやすい理由
フルFIREを否定したいわけではありません。
ただ、40代独身という条件で考えると、目標としてかなり重くなりやすいのは事実です。
必要資産が大きすぎて、到達までが遠くなりやすい
フルFIREは、生活費のほぼすべてを資産収入でまかなう前提です。
4%ルールで逆算すると、必要資産は年間生活費の25倍になります。
月15万円で暮らす → 年間180万円 → 必要資産4,500万円
月20万円で暮らす → 年間240万円 → 必要資産6,000万円
この数字は、20代から積み上げてきた人ならまだしも、40代から本格的に狙うにはかなり重いです。
しかも独身は、準備を一人でやる前提です。
世帯で支え合う形ではなく、生活費も医療費も老後資金も、自分の資産で受け止める必要があります。
「4,500万円を作れば終わり」ではなく、4,500万円を作ったあとも、その資産で長く持たせる必要がある。
ここが、数字以上に重いところです。
想定外の支出を、一人で吸収しなければならない
40代で仕事を完全にやめると、その後の40年近い時間を資産中心で回すことになります。
その間には、次のような支出が入りやすいです。
医療費が増える時期
親の介護や見守りで動く費用
引っ越しや住まいの修繕費
収入がない時期の国保・税負担
こうした支出は、事前にきれいに読めません。
だからこそ、フルFIREは「理論上は足りる」だけだと不安が残りやすいです。
40代独身は、自由度が高い反面、最後は自分ひとりで判断して、自分ひとりで払う場面が多いです。
この条件では、必要資産をギリギリで組む設計がかなり怖いと感じます。
辞めたいのは「仕事」ではなく「今の働き方」のことも多い
ここは意外と見落としやすいところです。
本当に嫌なのは、働くことそのものなのか。
それとも、今の職場、人間関係、通勤、残業、評価制度なのか。
これを分けて考えると、答えはかなり変わります。
「今の会社への依存を下げたい」のであって、「一切働きたくない」わけではない。
こういう人は、かなり多いと思います。
その場合、解決策はフルFIREだけではありません。
仕事を完全にゼロにすると、収入が切れるだけでなく、スキルの更新や社会とのつながりも細くなります。
40代から先を考えると、全部を切るより、働き方を選べる形に寄せるほうが合う人は多いです。
サイドFIREのほうが現実的な理由
サイドFIREの強みは、必要資産を下げながら、自由度を上げられることです。
労働収入を少し残すだけで、必要資産が大きく下がる
サイドFIREの基本は、次の形です。
資産収入 + 労働収入 = 生活費
全部を資産で賄わないので、必要資産が一気に軽くなります。
月15万円で暮らす前提なら、必要資産はこう変わります。
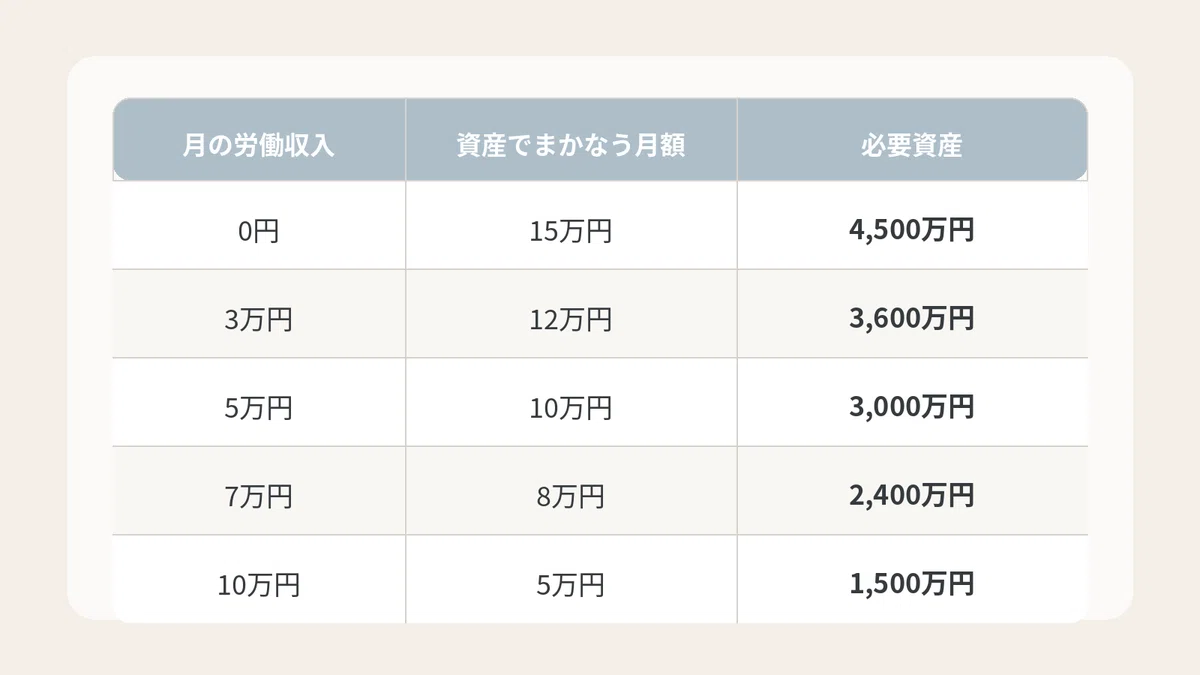
たとえば月5万円の副収入があれば、必要資産は1,500万円下がります。
月7万円なら、2,100万円下がります。
この差はかなり大きいです。
40代から積み上げるとき、4,500万円と3,000万円では難易度がまるで違います。
「生活が全部止まる不安」が小さくなる
サイドFIREは、数字だけでなく気持ちの面でも現実的です。
フルFIREは、資産残高の上下がそのまま生活不安につながりやすいです。
相場が下がる。予想外の支出が出る。物価が上がる。
そのたびに「本当に大丈夫か」が頭をよぎります。
でも、月5万円でも月7万円でも、継続的な労働収入があれば話が変わります。
全部を資産に頼らなくていいからです。
この安心感は大きいです。
本業がつらくても、すぐに詰まない
収入が少し減っても、生活が崩れにくい
相場が悪い年に、無理に取り崩しすぎなくていい
会社か資産かの二択ではなく、収入源を二本にしておく。
これだけで、不安の質がかなり変わります。
段階的に近づけるので、途中で折れにくい
フルFIREは、どうしても「達成するまでは自由になれない」という感覚になりやすいです。
目標額が大きすぎると、何年積み立てても遠く感じます。
一方、サイドFIREは途中段階にも意味があります。
まず生活費を月3万円下げる
次に副業で月3万円を作る
そのあと資産1,000万円、1,500万円、2,000万円と積む
本業の残業や負荷を少しずつ減らす
この進み方だと、途中でも自由度が上がります。
「達成するまでは何も変わらない」ではなく、進むほど会社への依存が薄くなる。
ここが、サイドFIREの強さです。
40代独身にサイドFIREが合いやすい理由
40代独身は不安もありますが、サイドFIREと相性のいい条件も持っています。
会社への依存を下げたい人に合う
「今すぐ辞めたいわけではない。でも、この会社しかない状態はしんどい」
この感覚があるなら、サイドFIREはかなり相性がいいです。
資産が増え、副収入が育つと、会社に対する見え方が変わります。
合わない異動を受け入れるしかない、が薄まる
無理な残業や理不尽な仕事を断りやすくなる
転職や働き方の見直しを、落ち着いて考えられる
サイドFIREの価値は、「会社を辞めること」そのものではありません。
辞めても困らない状態を作ることです。
40代独身は、動き出しが早い
40代独身の強みは、意思決定の速さです。
家計の見直しも、住まいの変更も、副業への投資も、基本的には自分で決められます。
家族会議を何度も挟まなくていいぶん、動き出しは早いです。
たとえば、
固定費を月3万円下げる
積立額を月5万円に乗せる
副業収入を月3万円から作る
この3つが動くだけでも、1年後の景色はかなり変わります。
しかも独身は、余剰資金を自分のために集中投下しやすいです。
資格、転職準備、副業用の環境整備にお金を使いやすい。
これは、かなり大きな強みです。
週5日フルタイムを少し軽くしたい人に合う
40代になると、体力や集中力の使い方が20代とは変わってきます。
仕事はできる。
でも、週5日フルタイムをこの先ずっと続ける前提には、少し重さを感じる。
この感覚はかなり自然です。
サイドFIREは、ここに効きます。
週3日だけ働く
月の後半は副業中心にする
収入は少し下がっても、時間を取り戻す
こういう働き方は、フルFIREほど大きな資産がなくても実現できます。
たとえば、生活費15万円・労働収入10万円・資産収入5万円の形なら、必要資産は約1,500万円です。
これなら、「完全離脱」よりかなり現実的です。
仕事をゼロにしたいわけではない人にも合う
サイドFIREは、「まったく働かない生活」を目指す設計ではありません。
むしろ、
人とのつながりは少し残したい
自分で選んだ仕事は続けたい
ただし、量と時間は自分で決めたい
こういう人に向いています。
40代独身は、仕事が収入源であるだけでなく、生活リズムや社会との接点にもなりやすいです。
全部を切るより、必要なぶんだけ残すほうが、暮らし全体は安定しやすいです。
フルFIREを目指さないほうが、むしろ早く自由に近づける
ここは大事なところです。
フルFIREにこだわると、必要資産が大きすぎて、自由がずっと先送りになりやすいです。
「まだ足りない」が何年も続くからです。
でも、サイドFIREなら、目標を分解できます。
生活費を20万円から15万円に下げる
副業収入を月5万円作る
必要資産を6,000万円から3,000万円に落とす
これだけで、見える景色はかなり変わります。
月5万円を年4%で積み立てた場合の到達目安も、次のように差が出ます。
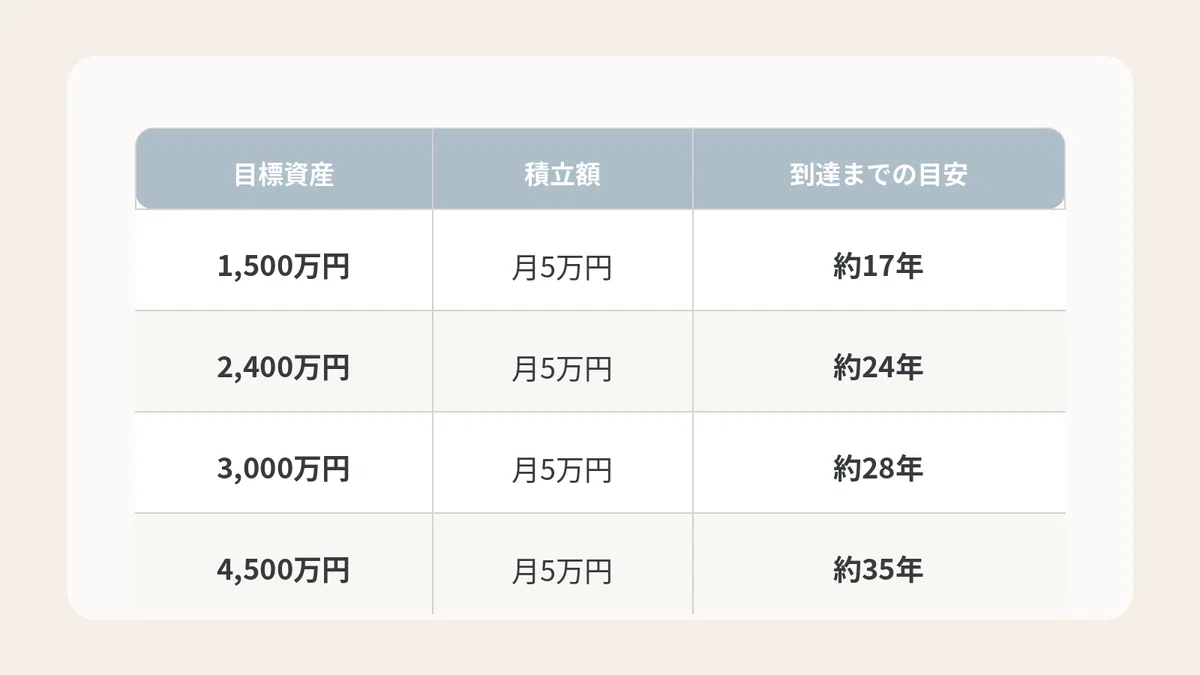
もちろん実際には、入金力の増減や相場の上下があります。
それでも、目標額の差が10年前後の差につながりやすいことは見えてきます。
40代にとって、この差は大きいです。
55歳前後で働き方を変えられるのか、65歳近くまで同じ働き方を続けるのか。
この違いは、暮らしの重さそのものを変えます。
まず目指すべきは「完全自由」ではなく「選べる自由」
サイドFIREを考え始めてから、目標の見え方が変わりました。
目指したいのは、「もう二度と働かなくていい状態」より、働く量と場所と相手を自分で選べる状態です。
この状態には、次の自由が含まれます。
お金の自由
本業の収入が少し落ちても、生活がすぐには止まらないこと。
副業が月5万円あり、資産収入が月5万円あり、生活費が月15万円に整っていれば、本業収入への依存はかなり下がります。
この状態があるだけで、転職や休職、働き方の調整を冷静に考えやすくなります。
働き方の自由
どこで、どれだけ働くかを自分で決められること。
週5日フルタイムだけが正解ではなくなると、生活はかなり軽くなります。
「収入を最大化する」より、「消耗を減らしながら回せる形を作る」に発想が変わるからです。
暮らし方の自由
どこに住むか、何時に起きるか、平日に何をするかを自分で決められること。
40代独身は、この自由と相性がいいです。
家族全体の都合より、自分の生活設計を優先しやすいからです。
フルFIRE級の大きな資産がなくても、生活費が整い、副業が月5万〜10万円まで育ち、資産が1,500万〜2,400万円台に乗ってくると、暮らし方はかなり変わります。
まとめ
40代独身にとって、先に狙うべきなのはフルFIREよりサイドFIREだと思っています。
理由は3つです。
必要資産を大きく下げられる
月5万〜7万円の労働収入を残すだけで、必要資産は1,500万〜2,100万円変わります。一人で抱える不安を軽くしやすい
医療費、介護、住まい、相場変動といった不確実さに対して、全部を資産任せにしなくて済みます。途中でも自由度が上がる
生活費の見直し、副業、積立の3つを進めるだけで、会社への依存を段階的に下げられます。
40代独身のサイドFIREは、夢の話ではありません。
生活費を整え、月3万〜5万円の副収入を作り、資産1,500万〜3,000万円を目安に設計していく。
その積み上げの先に、仕事を辞めるか続けるかを自分で選べる状態があります。
まず考えたいのは、ひとつだけです。
自分は毎月いくらあれば、今の働き方を少し軽くできるか。
その数字が見えると、サイドFIREは急に遠い目標ではなくなります。
次に読むなら
目標資産の考え方を整理したい人はこちら
会社員のまま収入源を増やしたい人はこちら
副業の選び方を考えたい人はこちら
自分の数字で全体設計まで落としたい人はこちら
いいなと思ったら応援しよう!
 この記事が少しでも参考になったら、チップで応援してもらえると嬉しいです。いただいた応援は、次の記事を書く力になります。
