ジュニアNISAで80万円を3年運用した結果、評価益は+86%。こどもNISAはどうする?

僕には、もうすぐ4歳になる娘がいます。
娘がまだ0歳だった2023年。
ジュニアNISAで、約80万円分のオルカンを購入しました。
それから約3年。
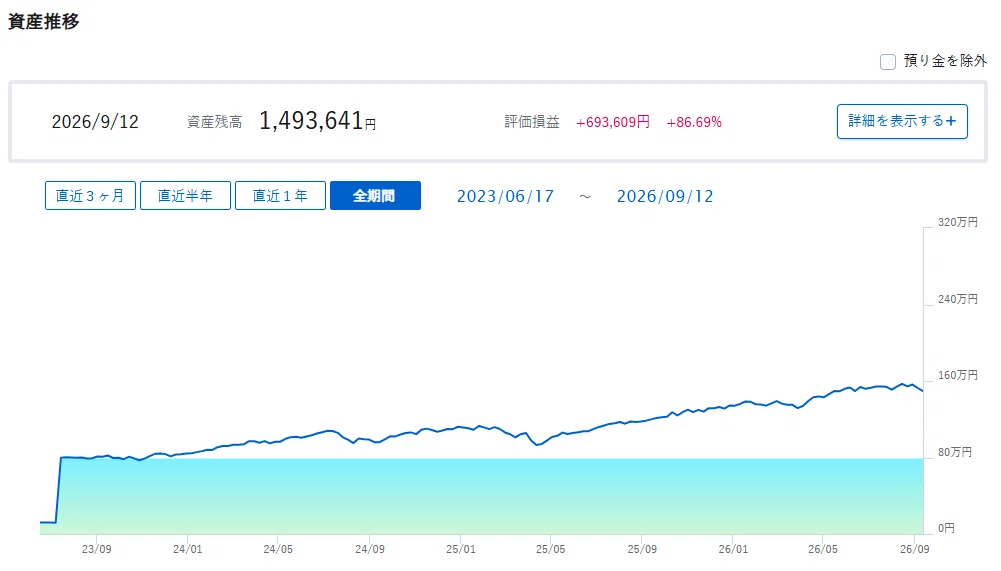
現在どうなっているかというと、
約80万円 → 約149万円
になっています。
評価益は約69万円。
評価益率は+86%を超えています。
…結構増えてますね。
今回は、娘のジュニアNISAを始めたきっかけから、実際に投資した金額、3年間の運用結果。
そして、2027年から始まる予定の「こどもNISA」をわが家ではどうするつもりなのか。
実際に3年間運用してみて、今考えていることを書いてみます。
「ジュニアNISA終了」を知って、急いで口座を作った
娘が生まれたのは2022年の秋。
僕自身は2017年から資産運用をしていたので、その時点ですでに5年以上投資を続けていました。
ただ、
「子どもが生まれたからジュニアNISAを始めよう!」
と、すぐに行動したわけではありません。
きっかけは2023年。
YouTubeのおすすめ動画で
「ジュニアNISAまもなく終了!」
というようなタイトルの動画を見かけました。
「え、ジュニアNISAって終わるの?」
そこで初めて、ジュニアNISAが2023年末で終了することを知りました。
せっかく使える制度があるのに、何もしないまま終わるのはもったいない。
そう思って、娘の証券口座を急いで作ることにしました。
証券会社はSBI証券。
僕自身も使っているので、同じ証券会社の方が管理しやすいだろう、という単純な理由です。
ちなみに妻にも一応話しました。
ただ、妻は資産運用についてあまり興味がないので、
「へぇ〜、増えるんだ〜」
くらいの反応でした…笑
わが家の資産運用は、基本的に僕が担当しています。
元々は月10万円積み立てる予定だった
最初から80万円を一気に投資しようと考えていたわけではありません。
当初は、
毎月10万円くらいずつ積み立てていこう
と思っていました。
2023年6月。まず10万円を投資。
ところが、その翌月。70万円を追加しました。
6月:10万円
7月:70万円
合計80万円。
…毎月10万円の予定はどこへ行ったのでしょうか。笑
僕自身、すでに数年間投資を続けていて、
長期で運用するなら、お金は長く市場に置いた方がリターンが大きくなる可能性が高い
ということは知っていました。
もちろん、投資した直後に大きく下がる可能性もあります。
ただ、当時は現金にも余裕があり、80万円を投資することへの怖さはほとんどありませんでした。
それなら、
「どうせ長く持つんだから、早く入れちゃおう」
と、途中で方針転換して、ジュニアNISAの年間上限額80万円を早く埋めることにしました。
80万円をオルカンに投資。その結果は?
投資先は、eMAXIS Slim 全世界株式(オール・カントリー)。
いわゆる「オルカン」です。
S&P500とも迷いましたが、長期間運用するなら世界中に分散されているオルカンの方が自分としては安心感がありました。
そこで80万円すべてオルカンへ。
ちなみに、僕自身がオルカンなどのインデックス投資に9年間投資を続けて感じていることは、こちらの記事に詳しく書いています。↓
その後は買い足すことも売ることもなく、そのまま保有しています。
そして約3年経った現在。
取得金額:約80万円
評価額:約149万円
評価益:約69万円
約3年間で+86%を超えています。
この3年間だけを切り取れば、年平均20%を超える運用利回りです。
相場にはかなり恵まれていたと思います。
でも、それより僕が大きいと思うのは、娘が18歳になるまで、まだ約14年あるということです。
今の150万円を18歳まで運用したら?
そこで今回、ふと思いました。
今の約150万円をこのまま追加投資せず、娘が18歳になるまで運用したらどうなるんだろう。
試しにシミュレーションしてみました。
世界株式の過去のリターンの平均は7%から10%だそうです。
今回は仮に運用利回り8%で運用できたとします。
娘が18歳になるまでの14年間運用したとすると…
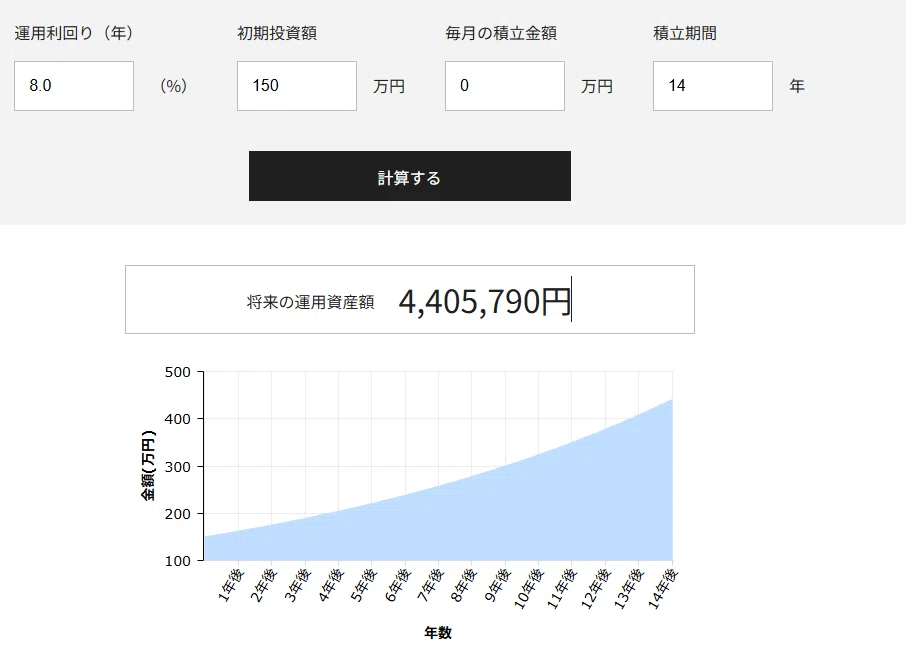
現在:約150万円
↓
14年後:約441万円
となりました。
もちろん、これはあくまでシミュレーション。
今後14年間、年8%で運用できる保証はありません。
それでも、
「時間の力、複利の力ってすごい…」
と改めて思いました。
この記事を書き始めたときは、
「3年間で80万円が149万円になった」
というところに目が向いていました。
でも、こうやって計算してみると、本当に大きいのは3年間で69万円増えたことではなく、
0歳で投資を始めたことで、長い時間を味方につけられたこと
なのかもしれません。
ジュニアNISA自体は2023年で終了しましたが、購入した商品は制度終了後の措置によって18歳まで非課税で保有できます。
つまり、この約150万円もこのまま非課税で運用を続けられます。
制度自体は終わりましたが、わが家のジュニアNISAの運用は、まだまだ続きます。
2027年「こどもNISA」をわが家はどう使う?
そして2027年からは、0〜17歳もNISAを利用できるようになる予定です。
いわゆる「こどもNISA」です。
現在公表されている内容では、
年間投資枠:60万円
非課税保有限度額:600万円
となっています。
わが家でも利用するつもりです。
ただ、
「600万円まで非課税なら、全部埋めよう!」
とは考えていません。
まずは自分自身のNISA枠が優先です。
自分のNISAを埋められる見通しを立てて、そのうえで子どものNISAも活用していくつもりです。
そして、わが家には2026年11月に第二子が生まれる予定です。
こどもNISAを使うなら、まずは第二子への投資を優先しようと思っています。
目標は80万円。
理由は単純です。
長女には、ジュニアNISAで0歳のときに80万円を投資しました。
なので、第二子にも同じ0歳で80万円を投資したいと思っているからです。
投資先も同じオルカンにする予定です。
4年ほど投資を始める時期が違うので、最終的な評価額まで同じにはできません。
でも、親である僕が用意する元本は、差をつけたくない。
長女に80万円。
第二子にも80万円。
まずはそこを揃えたいと思っています。
その後追加でいくら投資するかは、そのときの自分たちの家計や状況を見ながら考えます。
ちなみに、長女のジュニアNISAを売って、こどもNISAで買い直すことは今のところ考えていません。
今ある約150万円は18歳まで非課税で運用できるので、新しい非課税枠は新しい投資に使った方が有効利用できるからです。
娘が18歳になったら伝えたいこと
このジュニアNISAのお金を、最終的に何に使うかはまだ決めていません。
今のところ、大学進学前後の教育費として使うことを想定しています。
ちなみに、わが家が学資保険には加入せず、インデックス投資で教育費を準備することにした理由はこちらの記事に書いています。↓
ただ、このジュニアNISAのお金も、それより前に必要になるかもしれません。
逆に教育費を別で用意できれば、娘自身に運用を続けてもらうかもしれません。
十数年先のことなので、そのとき考えればいいかなと。
でも、一つだけやりたいことがあります。
娘が18歳になったら、この口座を一緒に見ることです。
もしかしたらもっと早いタイミングになるかもしれませんが、
「君が0歳のときに、80万円投資した結果だよ」
と教えたいです。
なぜ投資したのか。
その80万円がどう増えたのか。
なぜ途中で売らなかったのか。
このお金をこれからどうするのか。
そんな話をしてみたいと思っています。
僕自身、親から投資について教わった記憶はありません。
独学で勉強して29歳で投資を始めました。
娘には、早めに
「お金は投資して増やすという選択肢もある」
ということを知っておいてほしいです。
でも、
「若いうちからたくさん投資しなさい」
と教えるつもりはありません。
むしろ、
「若いうちは、ちゃんとお金使いなさい」
とも言うと思います。
僕自身、投資を始めたばかりの頃、
「この10万円を使わずに投資したら、○年後には30万円になる…」
のような考え方が強かった時期がありました。
今回、150万円を14年間運用したシミュレーションを見ても、
時間を味方につけることの大切さ
は改めて感じました。
でも、若いときに経験することも投資だと思っています。
友達と遊んだり、趣味に没頭したり、勉強したり、恋愛したり、一人暮らしをしたり…。
その年齢でしかできないことには、ちゃんとお金を使ってほしいです。
そして、色んな経験をして自分の価値観を確立していって欲しいです。
娘が18歳になったとき、このジュニアNISAがいくらになっているのかは分かりません。
でも、そのときには一緒に口座を見ながら、お金と時間の使い方について話せたらいいなと思います。
これから投資を始めてみたい人へ
僕自身、29歳までは投資経験ゼロでした。
そこからインデックス投資を始めて、10年近く続けています。
「自分も投資を始めてみたいけど、何からやればいい?」
という方向けに、僕が初心者の頃に知りたかったことや、実際に続けて分かったことをこちらの記事にまとめています。↓
こどもNISAをきっかけに、
「まずは自分も投資について知ってみようかな」
と思った方の参考になれば嬉しいです。

