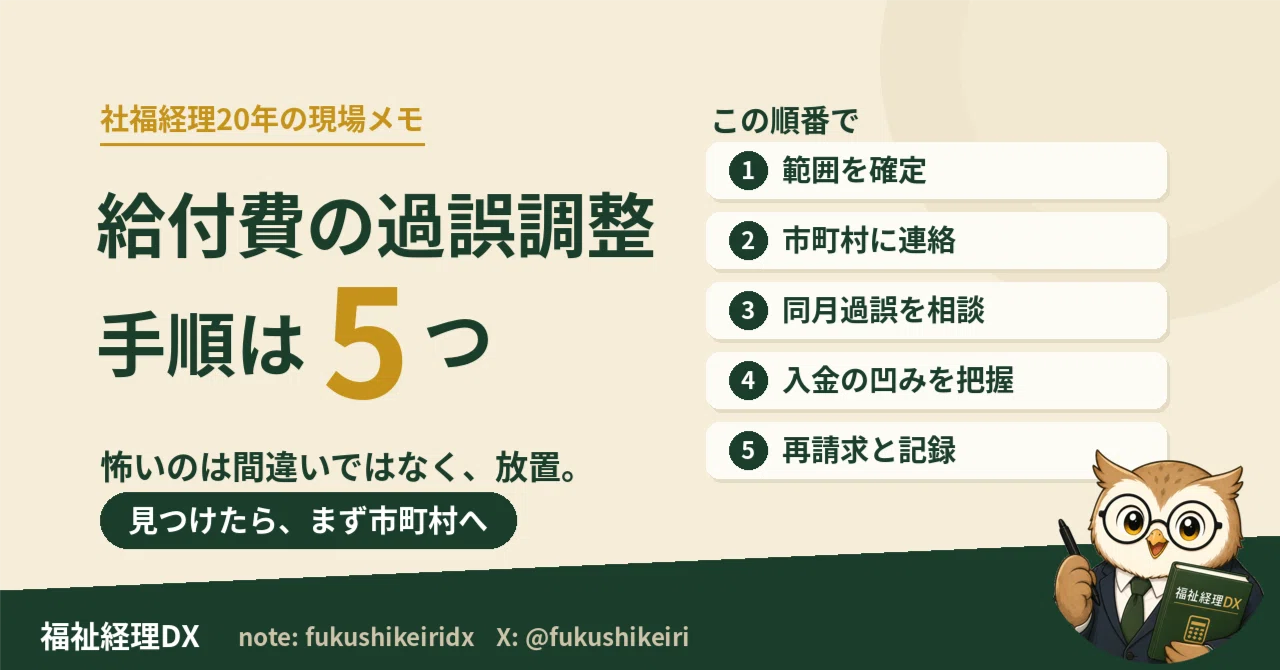
給付費の過誤調整、初めての手順5つ|社福経理20年が返還でこたえた話

社会福祉法人で会計とICTを20年やってきた経理実務家です。
月初の請求ラッシュが落ち着いて、返戻や請求誤りの後始末に向き合う時間がとれるのが、月の半ばだと思います。
この記事は「過誤調整 やり方」で検索してたどり着いた方を想定して書きます。つまり、今まさに請求の誤りを見つけてしまって、少し血の気が引いている方です。大丈夫です。私は20年で何度もこの手続きをやりました。最初にお伝えしたいのは、過誤調整は「やらかしの証明」ではなく、制度に最初から組み込まれた訂正の手続きだということです。
私の結論
過誤調整で一番まずいのは、間違えたことではなく、気づいたのに動かないこと。見つけたら、まず支給決定した市町村に電話する。手順はそこから勝手に転がり始める。
これが結論です。
私自身、加算の解釈違いで過誤調整になり、返還をした経験があります。金額そのものより、理事長への説明と職員の落胆がこたえました。ただ、あの時学んだのは、手続き自体は驚くほど淡々と進むということです。怖いのは手続きではなく、放置して誤った請求を重ね続けることの方でした。
用語を1つだけ整理します。請求が支払い前に弾かれて戻ってくるのが「返戻」。すでに支払われたお金を、あとから訂正するのが「過誤調整」です。今日の話は後者、支払済みの訂正の方です。
①範囲を確定する|誰の、何月分の、どの項目か
最初にやるのは、電話ではなく深呼吸と範囲の確定です。
対象の利用者は誰か。サービス提供月はいつからいつまでか。誤っていたのは単位数か、加算か、日数か。同じ誤りが他の利用者や他の月に横展開していないか。ここを先に洗います。
私の経験では、1件見つけた誤りは、たいてい1件では終わりません。同じ設定ミスや同じ解釈違いは、同じ形で並んでいるからです。最初に範囲を固めておくと、市町村との話が一度で済み、あとから「実はもう1件」を繰り返さずに済みます。
Excelで請求データと支給決定内容を突き合わせて、対象の一覧表を作る。ここまでが準備です。
②支給決定した市町村に連絡する|過誤申立は市町村経由
範囲が固まったら、支給決定をした市町村の担当課に連絡します。
過誤調整の入口は国保連ではなく市町村です。過誤の申立ては市町村から国保連に出される仕組みなので、法人がやるのは市町村への連絡と、過誤申立書(様式や呼び名は自治体ごとに違います)の提出です。
電話で伝えるのは、①で固めた範囲と誤りの内容、そして「どう訂正したいか」。このとき、根拠を添えて聞くと話が速いです。私は「請求済みの内容がこうで、正しくはこうでした。過誤の手続きを教えてください」と、事実だけを淡々と伝えるようにしています。
行政との付き合い方そのものについては、こちらに詳しく書きました。
③「同月過誤」ができるか相談する|資金繰りへの影響が全然違う
ここが、経理として一番効く手順です。
過誤調整には、大きく2つの流れがあります。通常の過誤は、まず誤った請求の全額が翌月以降の支払いから差し引かれ、正しい再請求の入金はさらにその後。つまり、一時的に全額が手元から消える期間が生まれます。
一方、自治体によっては「同月過誤」という扱いができます。過誤処理と再請求を同じ月に揃えることで、実質的に差額の調整だけで済む方法です。対象の件数や金額が大きいときは、この差が資金繰りにそのまま響きます。
できるかどうかは自治体の運用によるので、②の電話のときに「同月過誤は可能ですか」と一言聞いてみてください。聞くのはタダですし、担当者には普通に通じる言葉です。
その「手元から消える期間」に何が起きるかは、失敗のほうを別の記事に書きました。
④入金が凹む月を把握する|月次で説明できるように
過誤処理が行われる月は、国保連からの入金額がその分減ります。
ここを把握しないままにすると、月次で「今月の給付費入金が少ないのはなぜか」を後から追いかける羽目になります。私は過誤申立を出した時点で、どの月の入金にいくら影響するかをメモして、月次資料に一言添えるようにしています。「〇月支払分で過誤調整△△円、再請求分は〇月入金予定」。この一行があるだけで、月次の景色が変わります。
金額が大きい場合は、支払資金の残高への影響も見ておくと安心です。資金の見方はこちらに書きました。
⑤再請求と、記録を残す|次の担当者へのメンター
過誤処理のタイミングに合わせて、正しい内容で再請求します。ここは通常の請求業務と同じです。
最後に、一連の記録を残します。誤りの内容と原因、市町村とのやりとり(日時・部署・お名前・回答)、過誤申立書の控え、影響した入金月。私はこれを1つのフォルダにまとめています。
この記録は、監査で「この処理は何ですか」と聞かれたときの答えそのものになりますし、数年後に似た誤りが起きたとき、次の担当者にとっての手順書になります。過誤調整にメンターはいませんが、過去の記録の束は一番近いメンターだと思います。
例外:実地指導で指摘された返還は、別の話
ここまで書いたのは、自分で見つけた請求誤りを自分から訂正する話です。
実地指導や監査で指摘を受けて返還になるケースは、対象期間が複数年に及ぶことも、加算そのものの要件が問われることもあり、進め方は指摘した行政側と協議しながらになります。手順の骨格は似ていても、自己申告の過誤調整と同じ感覚では進められません。そのときは一人で抱えず、法人内で早めに共有することが先だと思います。
それから、原因への手当ても忘れずに。過誤調整は訂正の手続きであって、原因を消す手続きではありません。設定ミスなら設定を、解釈違いなら根拠の確認フローを直して、初めて一件落着です。
そもそも過誤調整に至る前に、監査で指摘を受けない準備の話はこちらに書きました。
おわりに
過誤調整を初めてやることになった方は、たぶん今、ちょっと落ち込んでいると思います。私もそうでした。
でも20年やって思うのは、請求誤りをゼロにできる法人は存在しなくて、見つけたときに早く正しく動ける法人があるだけ、ということです。過誤調整の手続きが淡々と整備されているのは、制度側も「誤りは起きるもの」として設計しているからだと思います。
「怖いのは、間違いではなく放置」。見つけたあなたは、もう一番難しい部分を終えています。また書きます🌱
無料のExcelテンプレも置いています
社福経理の現場で「あったら助かる」と感じたExcelテンプレを、無料で配布しています。ダウンロードはnoteの記事から直接できます(登録不要)。
拠点別予実管理表
給付費突合せ管理表
月次決算チェックリスト
給与計算チェックシート
資金収支予算管理表
給付費突合せ管理表は、①の「範囲の確定」を助ける道具です。誤りを早く見つけるほど、過誤調整は軽く済みます。
