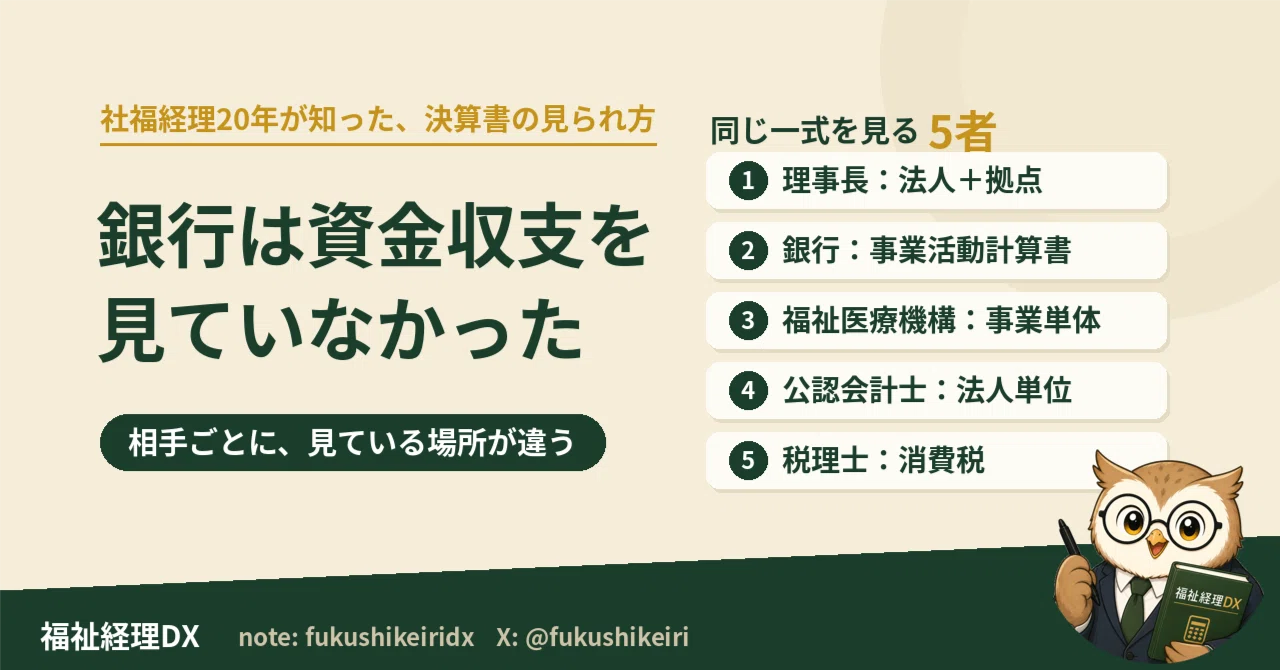
銀行は資金収支計算書を見ていなかった|社福経理20年が知った5者の視点

社会福祉法人で会計とICTを20年やってきた経理実務家です。
先日、監査契約書を引っ張り出して読み直す用事がありました。毎年更新している書類なので、正直これまで中身をきちんと読んだことがありません。ところが「監査の目的及び範囲」をたどっていて、手が止まりました。意見をもらえる書類が、私の思っていたものと違っていたんです。20年やってきて、いまさらでした。
そこから芋づる式に、ほかの相手のことも思い返しました。決算書は毎年一式作っているのに、それを受け取る人たちが、どこを見ているのか。今日はその話を、5者ぶん書きます。
決算書は一式でも、相手が見る「単位」は全部違う
先に結論を書きます。
決算書は毎年一式作って、相手が誰でも同じ一式を渡しています。違うのは、その中で相手が見ている場所です。「どの単位で」「どの表を」の組み合わせが、5者とも違いました。
社会福祉法人の計算書類は、単位が何段もあります。法人全体、拠点区分、その中のサービス区分。表も3つあります。資金収支計算書、事業活動計算書、貸借対照表。この掛け算のどこを見るかが、受け取る人ごとにきれいに分かれていました。
私はずっと、一式そろえて渡せば、あとは相手が必要なところを読んでくれると思っていました。でも実際には、相手が見ている場所はその中のごく一部で、しかも相手ごとに違う場所でした。そこを知らないまま説明すると、話が噛み合わないまま時間だけが過ぎます。
ここから紹介する5者は、その代表例です。
同じ決算書を、別々に見ている5者
① 理事長|法人全体から、拠点の内訳まで
理事長は、法人全体の数字は当然見ています。決算の総額も、資金の残高も頭に入っています。ただ、そこで止まりません。話は必ず内訳に下りてきます。
どの事業所がいま苦しいのか。この加算は取りに行くべきか。来年も今の体制で大丈夫か。どれも、法人単位の決算書をいくらきれいに締めても、そこに答えは書いていません。見たいのは拠点区分の収支であり、その拠点の中の事業ごとの採算です。
5者のなかで、法人全体から拠点まで縦に降りてくるのは理事長だけでした。 ほかの4者は、見る場所がだいたい決まっています。決算を締めた直後に「で、どこが苦しいの」と聞かれて、すぐ答えられなかった年が私にもあります。総額は言えるのに、その一段下が出てこなかった。
この件で学んだこと:法人単位で完結する仕事だけをしていると、降りてきた問いに答えられません。
このずれについては、以前まとめて書きました。
② 銀行|資金収支計算書ではなく、事業活動計算書と貸借対照表
私の法人は銀行から借入をしています。融資の場面で私がいちばん驚いたのが、これでした。
社会福祉法人の経理は、予算を資金収支ベースで組みます。毎月追いかけるのも資金収支計算書です。私にとっては、いちばん手をかけている表でした。ところが融資の面談で、資金収支計算書の話がほとんど出てきません。質問は事業活動計算書と貸借対照表に集中します。
考えてみれば、当然でした。資金収支計算書という表があること自体が社会福祉法人の会計の特徴で、企業の決算書を長く見てきた方が日常的に触れる書類ではありません。専門外の表を渡されても、読みどころが分からない。
そこで私は、事業活動計算書は企業の損益計算書にあたります、と一言だけ添えるようにしました。それだけで、数字が相手の中にすっと入っていくのが分かりました。 書類を変えたわけでも、説明を長くしたわけでもありません。相手の土俵の言葉に置き換えただけです。
この件で学んだこと:相手が読める形に翻訳して渡すところまでが、経理の仕事でした。自分がいちばん手をかけた表が、相手にとってもいちばん大事とは限りません。
なお、資金収支計算書そのものをどう読むかは、こちらに書きました。
③ 福祉医療機構|法人全体と、その事業ひとつ
同じ「貸してくれる相手」でも、福祉医療機構は見る単位がもう一段細かいです。
もちろん法人全体の体力は見ます。事業活動計算書と貸借対照表で、この法人が返せるのかを確かめる。ここは銀行と重なります。違うのはその先で、借入の対象になる拠点、これから始める事業そのものの収支を単体で見てきます。グループホームを建てるなら、そのグループホーム単体で回るのか、という見方です。
同じ「借りる」場面でも、片方は法人全体、もう片方は法人全体と事業単体の二段。用意する数字の単位が違います。
これが分かってから、私は借入の話が来てから資料を作るのをやめました。拠点別・事業別に数字を出せる状態にしておかないと、必要になった時点では間に合いません。 過去の実績がその単位で残っていなければ、遡って作り直すことになります。
この件で学んだこと:拠点や事業の単位で数字を持っておくのは、経営の相談のためだけではありませんでした。お金を借りるときにも、同じ単位が要ります。
④ 公認会計士|拠点区分ではなく、法人単位
冒頭に書いた、契約書を読み直して手が止まった話です。
私はずっと、会計監査人監査は拠点の隅々まで意見をもらえるものだと思い込んでいました。ところが契約書で意見表明の対象として並んでいたのは、法人単位の貸借対照表、法人単位の資金収支計算書、法人単位の事業活動計算書、法人全体についての注記。それに附属明細書の一部と、財産目録です。財産目録にも「法人単位貸借対照表に対応する項目に限る」と、わざわざ限定がついていました。
附属明細書は限定列挙で、借入金、寄附金収益、補助金事業等収益、基本金、国庫補助金等特別積立金。あらためて様式一覧と突き合わせてみたら、この5つはすべて「法人全体で作成するもの」でした。拠点区分ごとに作る明細書のほうは、意見表明の対象に入っていません。
私が拠点まで見てもらえていると思っていたものは、意見の対象ではありませんでした。
もっとも、意見の対象と、手続の中で見られる範囲は別の話です。監査を受ければ拠点のデータは当然求められますし、必要なら拠点に直接説明してもらうこともできます。ただ「何に対して意見という責任を負っているのか」は、契約書に書いてあるとおりでした。
そしてこの一覧の中に、基本金明細書が名指しで入っています。かつて私が半世紀分の紙を遡って基本金を追いかけることになったのは、これだったのか、と20年越しに腑に落ちました。
この件で学んだこと:相手が何に責任を負っているかを読むと、何を求められるかが先に分かります。私はそれを読まないまま20年やっていました。
その遡った話は、こちらに書いています。
⑤ 税理士|表そのものより、消費税を外さないこと
最後は税理士です。ここだけ、見ているものの質が違いました。
資金収支計算書もある程度は見てくれます。けれど私の実感として、最後まで意識が向いているのは消費税です。実際、契約書にもその趣旨で業務の範囲が書かれています。どの表のどこを見るか、というより、申告の結論を外さないことに軸足がある。
社会福祉法人は、非課税の収益と課税の収益が同じ法人の中に混ざります。補助金の扱いもあります。論点が多いぶん、そこを外さないことに集中するのは自然なことだと感じています。
なお私は税理士ではないので、按分の基準や課税方式の判断は、顧問税理士と詰める前提で見ています。経理が一人で決める場所ではありません。
この件で学んだこと:相手が見ているのは、必ずしも「表のどこか」とは限りませんでした。結論のほうを見ている相手もいます。
5者を並べて決めた、3つのルール
見ている場所を並べてみて、自分の中で線を引きました。
ひとつ目、相手がどの単位を見るのかを先に押さえる。法人全体なのか、拠点区分なのか、事業単体なのか。渡す一式は同じでも、その単位の内訳を持っていなければ、聞かれてから作ることになります。
ふたつ目、相手の土俵の言葉を一言だけ添える。事業活動計算書は企業の損益計算書にあたります、の一言です。長い説明はいりませんでした。
みっつ目、契約書と要綱を読む。相手が何を見るかは、たいてい先に文書で決まっています。私はそれを読まずに、相手の反応から推測していました。
このルールにしてから、渡したあとで慌てて作り直す回数が、はっきり減りました。
それでも、5通りの決算書を作らない理由
相手ごとに見る場所が違う、と書くと、5種類の資料を作り分ける話に聞こえそうですが、私がやっているのは逆です。渡す一式は、全員に同じものです。
元になる数字は一つ。聞かれた単位に合わせて、そこから切り出すだけです。
作り分けを始めた瞬間に、数字は割れます。拠点別の資料と法人単位の決算書で合計が合わない、という事態は、最も避けたいものです。日々の仕訳と区分がきちんとしていれば、拠点でも事業単体でも、同じ元帳から切り出せます。どの単位で聞かれても答えられるかどうかは、結局そこが整っているかどうかでした。
きれいに締めることは、どこを見られても答えられることの前提条件だったのだと、いまは思っています。
おわりに
決算書を一式作れるようになるまで、私はずいぶん時間をかけました。でも、受け取った人がその一式のどこを見ているのかについては、20年ほとんど考えていませんでした。契約書すら読まずに、たぶんここだろうと推測していたわけです。
「作れる」の次に、「どこを見られているかを知っている」がありました。
同じ一式でも、相手が見ている単位に合わせて一段下ろせると、会話がまるで変わります。まだ全部の相手を分かってはいないので、また気づいたら書きます。
無料のExcelテンプレも置いています
社福経理の現場で「あったら助かる」と感じたExcelテンプレを、無料で配布しています。ダウンロードはnoteの記事から直接できます(登録不要)。
拠点別予実管理表
給付費突合せ管理表
月次決算チェックリスト
給与計算チェックシート
資金収支予算管理表
このうち拠点別予実管理表は、今日の「拠点の単位で数字を持っておく」ための表です。理事長に聞かれたときにも、借入の相談のときにも、同じ表から切り出せます。
消費税の話をもう少し詳しく書いたものは、こちらにあります。
