先進国経済の持続不可能性

このnoteでは先進国(日本、アメリカ、EU)の経済の持続不可能性について解説する。AI要約はこちら。
1. 政府の債務問題と背景
先進国経済の持続不可能性を支配するもの、それは政府の債務であると思う。債務とは、身近な言葉で言うと借金だ。借金は脅威である。なぜなら、利子を払う必要があるからだ。借りたカネの利子のために、さらにカネを借りて、再起不能になる。はっきり言って大多数の企業の倒産はこれが原因で起こるはずだ。
とは言え、民間企業の借金の場合は、貸し手の民間銀行が責任とリスクを負って厳しくチェックするので、自由競争の厳しいプレッシャーのもとに、このような事態を未然に防ぐ努力が行われているだろう。しかし借り手が政府である場合は、このような自浄作用は脆弱だと言える。なぜならば政府と議会および、構成員である政治家は、立法権という民主主義国家における最強の切り札を有しているからだろう。民間企業、銀行、行政の実行機関である官庁までもが、自身に不利な立法を行われることを恐れて、弱気にならざるを得ないはずだ。
一方で政府に勝てる立場である者、それは国民であるはずだ。国民は投票によって政治家を選ぶことができるからだ。しかしながら、特に経済や財政問題については、国民による政府の監視はうまくいかないことが多いと考える。なぜならば、大多数の国民が興味を持っているのは「生活」、「金銭欲」、「消費」などであって、経済の「構造」自体に興味がある人数は極めて少ないからである。実際に、特に自民党の有力政治家は「地盤、看板、カバン」で選ばれると昔から言われるように、マクロ経済構造とは程遠いコネや利害関係を重視した人選が行われ続けているはずだ。
経済の「構造」を学ぶという文脈での経済学は、物理学や数学に近い側面があると思う。実際に入門書のバイブルとされるマンキュー経済学などの教科書には、数式やグラフが大量に出現する。また、金融ファンドのアナリスト(分析職)やクオンツ(数理職)では経済学専攻の学生ではなく、数学や物理学を学んだ学生を採用すると聞く。かく言う筆者も、物理学の論文を書いた経験があり、物理学者の端くれと言えると思う。
何が言いたいかというと、経済の構造は物理学のように難解かつ抽象的であり、普通の感性の人が自然に興味を持つものではないのだと思う。しかし、物理学は丁寧な解説書、ボランティアの解説者、ニュースでの報道など、興味が無い人向けに良さをアピールする機会が比較的多い。それらの理由は、本音では物理学は産業の発展と維持に必要だから、応援されているのだと思う。自動車、重電重工、化学材料、エレクトロニクスなど、日本経済に大きく貢献する産業には、物理学の基礎が不可欠であるはずだ。
一方で経済は、筆者の感覚では、むしろ真実が「隠されている」と感じる。これは物理学とは対照的である。中学や高校の教育では、一応は公共や政治経済の授業で経済と金融の構造にも触れるが、これらは文系科目の社会に分類され、歴史、地理、倫理などと同じ扱いをされるため、生徒も教師も「暗記科目」とみなしているのが実態だろう。そして大学の経済学専攻は文系であるため数理に興味が無い学生が集まっているのが実態で、逆に数理に興味がある学生は産業発展を志向した理系に集められるはずだ。
そしてワイドショーでは政府の息がかかった経済学者や財閥系企業のアナリストが呼ばれ、政府や権力者に忖度した解説が行われてきたと思う。その結果、国民の大半が経済オンチであり、政府の金融財政政策、特に政府の借金への監視が十分に行われない状況が完成したのだと思う。
その本質は、政治家、そして現在は強い立場にある既得権益層(具体的には大企業と上層部の構成員、医師や会計士などの独占資格職、公務員、政府支出ビジネスで食っている会社など)から見れば、経済オンチの労働者が多いほど都合が良いということだと考える。言い換えれば、労働者に経済の仕組みを熟知され、効率的な行動を取られたくないのだと思う。労働者が非効率的に生きて経済的な損をし、生活とカネのために必死に働くほど、既得権益者の地位が守られることに注目したい。この側面は、大衆に広めるほど全員が得をする物理学とは全く対照的だと感じる。
そして最も既得権益層が知られたくない事実は、「政府債務」の構造であると筆者は考える。逆に言うと、ここを突き詰めて勉強すると大衆が理解していない政治経済の構造を見抜ける確率が高まり、それを投資に実践することによって勝率を上げられる余地があるかもしれない。そしてこれは、実際にプロファンドが実践しているマクロ経済分析の主要部分に他ならないのだと思う。
2. 債務動学(debt dynamics)
2. 1. 債務とGDP
債務、つまり借金にも基礎理論がある。それらは債務動学(debt dynamics)と呼ばれる。最も重要な値は「債務GDP比」であるはずだ。ところで読者の皆様はGDPとは何か?という問いに答えられるだろうか。おそらく、学歴がある人でも国内総生産という翻訳で止まる人が大半であり、経済の構造を理解していないことを実感するのでは?
GDPとは簡単に言うと年度当たりの1.国民の所得、2. 従業員に支払った給料を差し引いた会社の利益、3. 国や地方自治体への税金、の3項目の合計であるはずだ。つまり国家において、1年で稼いだカネの合計だろう。なお、原価などは差し引かれる。雑に言うと、売り上げ引く原価に近い。国家をパン屋に例えると、GDPとはパンの売り上げから小麦粉や電気代などの原価を引いたものであり、社員の給料、給料を引いたパン屋の最終利益、支払った税金の合計に一致するはずだ。なお、実際のビジネスはパン屋より複雑であるため(特に不動産や金融業など)、売り上げ引く原価は良い考え方ではなく、給料、会社の利益、税の合計のような「稼いだカネの総和」というイメージが適切だと思う。
債務の方がむしろ単純で、政府が借りてきたカネの総額であるはずだ。政府が借りる手段は、普通は国債に限定されると思う。国債は約束であり、例えば100万円の国債という紙切れを発行することで、政府は100万円の現金を即座に入手できる。その代わり政府は決められた期限後に100万円を返却する義務があり、さらに発行時に決定した年数%の利子を毎年払う義務もある。国債の期限は3か月から40年まで様々であるが、だいたい7から15年ぐらいと考えるのが適切だと思う。
一方で、経済のサイクルは約5年とよく言われる。実際に、リーマンやコロナのような大事件が起きてから経済的に復帰するまでに、約5年かかることが多い。国家運営だと経済サイクルより、さらに長期の約束の方が見通しが良いことが多く、そのため7から15年付近が好まれるのだと思う。この文脈から、30年や40年の国債も存在はするものの、超長期債などと呼ばれ、やや特殊な商品として扱われる空気がある。
さて、話を戻すと、最も重要なのは債務GDP比であった。これはつまり、債務である「政府の借金の総額」を、GDPつまり「国全体で年間に稼いだカネ」で割った値である。債務GDP比が何%が安全水準、危険水準とよく言われるが、この問題は実は最先端の研究段階であり、確定した合意は存在しないようだ。しかし、EUの規律では債務GDP比60%が目標値とされており、信頼性の高い参考情報と言えるだろう。
2. 2. 債務GDP比は税負担の増加率に変換できる
債務GDP比と難しく言うから、大衆はイメージがつかないのかもしれない。もっと理解しやすい言葉で言うと、債務GDP比とは「税負担の増加率」とほぼ全く同じであると思う。なぜなら、徴収可能な税金の金額も、GDPに対する割合で自然に決定されているからである。税と社会保険料のGDPに対する割合は、アメリカで25%、日本で33%、EUで40%である。つまり国家によって個性はあるけど、GDPの25%~40%が税金相当と言うことができるだろう。問題を単純化するために、日本と近い値であるGDPの30%を税金と仮定して話を進めたい。
仮に債務GDP比が100%であったとする。また、国債の平均利回りが3%であったとする。その場合、政府が毎年払うべき利子は、GDPの3%となる。一方で政府の収入つまり税金はGDPの30%とする。その場合、税金の30%に対して利払い費が3%であるから、利払い費を原因とする必要な税金の増加率が10%とほぼ同じであるはずだ。当然、歳出削減すれば税金を増やさなくて良いから、絶対同じであるわけではないが、必要な国家予算が増えるわけだから、国民の感覚としては税金の増額と同じと思っていいはずだ。
先進国では、リーマン以降はインフレ率2%で国債の利回り3%前後が普通であったと思う。それを考えると、債務GDP比100%あたりで税金10%増とみなして問題が無いだろう。つまりEUが60%で止めましょうと言っているのは、政府の借金による利払いは税金の6%ぐらいまでにしましょう、と言っているのとほぼ同じだろう。
一方で日本の債務GDP比は200%と非常に高い。しかし日本は、非常に低い金利で国債を発行してきたことが重要である。2026年度では、日本の税と社会保険料の合計は226兆円であるのに対し、政府の利払い費は13兆円である。つまり、実は日本の税金の増加率は、EUの目標に近い6%以内に収まっているのだ。一方で債務の総額は1300兆円であり、利払い費から逆算される既発国債の平均利回りは約1%である。つまり国債の利回りが他の先進国の3分の1だから、発行できる国債の総額の目安も3倍になるという意図が読み取れる。
この金利の低さが、ギリシャなどの債務GDP比の高さから機能不全になった国家と日本の大きな違いであると言える。もう一つ大きな違いがあって、それは経常黒字(簡単に言うと外貨建て資産の多さ)なのだが、こちらは今回のnoteでは解説しない。日本の債務GDP比の高さは、確かに深刻であると思う。しかしギリシャなどの実際に問題を起こした国家よりは、堅実な運営がされてきたことも、きっと事実なのだ。しかし日本の金利も、世界的な物価上昇により、低金利の維持が難しくなってきている。
ここまで解説したように債務GDP比は最も重要であるが、国民への生活への影響という意味では、税金の増加率への変換が妥当と考えられ、それは国債の発行総額だけではなく、既発国債の利回りにも依存する。さて、アメリカ、日本、EUの債務GDP比と利払い費を整理してみよう。
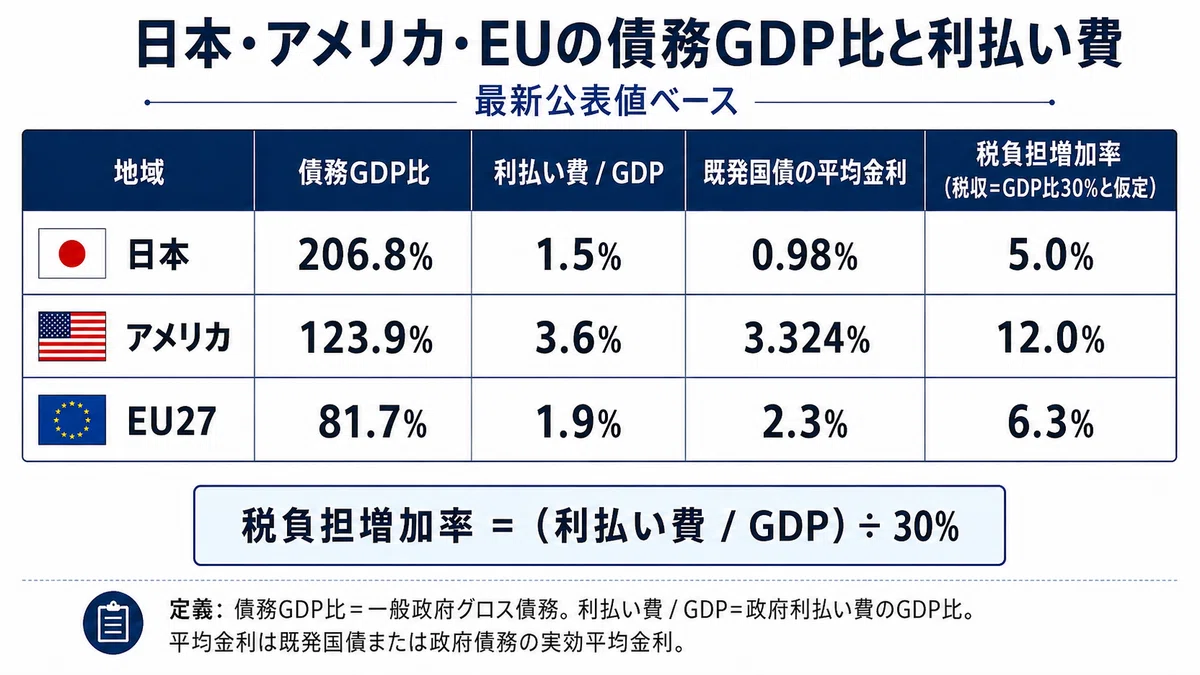
この表に記したように、実効的な税負担増加率という、国民生活において意味のある値が最も深刻であるのは、実はアメリカである。そして日本は、やはり金利の低さから、債務総額に対しては税負担はそこまで増えていない。アメリカは実際は税金はGDPの30%ではなく25%だから、それを考えると、実に税金の15%が政府の借金の利払いに使われているとみなせる。これがトランプ政権や米財務省が短期長期に関わらず、金利上昇を非常に恐れていることの原因だろう。高金利化による借り入れコストの増大を、最も危惧しているのはアメリカだと思う。
2. 3. 債務動学方程式
さて、ここからやや学術的な雰囲気になるのだが、簡単な四則演算しか行わないので、AIに質問などしつつも、ぜひ読解してみてほしい。債務GDP比の性質は、債務動学方程式という数式で記述される。
債務GDP比をdと定義する(debtのd)。dは政府の債務残高を「名目GDP」で割った値である。名目GDPというのが重要で、インフレ率を含んだGDP増加率のことである。一方で、本当に経済成長の度合いとして意味があるのはインフレ率を除外した実質GDPであるはずだ。例えばトルコのように激しく通貨の価値が下がってインフレが起きると、稼いだカネの総額(名目GDP)は数字上では増えるけど、別に経済成長しているわけではないのだ。しかし、債務GDP比はインフレを含んだ名目GDPから定義される。ここが、非常に重要な意味を持つことがこのnoteを読み進めると理解できると思う。
政府債務をD、GDPをY(稼ぎ=Yield)、政府の財政黒字または赤字(プライマリーバランス)をPB、既発国債の平均金利をr(利率=rate)、名目GDPの成長率をg(成長=growth)と定義する。t年目の政府債務D(t)は以下のように書くことができる。
D(t)=(1+r(t))D(t-1)-PB(t)
PBは黒字が正である。既発国債の平均金利が3%だとすると、r(t)=0.03となる。それに1を足した(1+r(t))を前年度までの債務総額D(t-1)に掛けると、次の年度の債務が計算される。これは例えば、すでに1000兆円借金していて金利3%の支払い義務があれば、次の年は実効的に1030兆円の借金になるということだ。それに該当年度のプライマリーバランス赤字が生じると、PB(t)が負の値になり、D(t)へと加算される。つまり年度ごとの政府債務とは、前年度までの累計に利率を掛けた値と、該当年度のプライマリーバランス赤字の合計に等しい。
この式を見て疑問に思うことがあるとすれば、国債の償還、つまり満期を迎えた国債の元本返済はどこに入るのか、という点かもしれない。重要なのは、国債の元本償還や新規国債の発行は、プライマリーバランス(PB)そのものには含まれないということだろう。PBとは、簡単に言えば「利払い費を除いた政府の収入と支出の差」であり、税収などの歳入が政策的な歳出を上回れば黒字、下回れば赤字となる。
一方、満期を迎えた国債の元本は、通常は新しい国債を発行して借り換えることができる。例えば100兆円の国債が満期になり、同額の100兆円を新たに発行すれば、元本の償還そのものによって政府債務残高が100兆円減るわけではない。このような借換えは政府の「資金調達」の問題であり、PBとは区別して考えるのが一般的だろう。
したがって、ここで用いている債務動学方程式は、満期国債が通常どおり借り換えられることを前提として、政府債務残高を増減させる主要因を「既存債務にかかる利払い」と「プライマリーバランス」に整理した式だと理解すればよい。PBが十分な黒字になれば、その黒字分を新規国債の発行抑制や債務返済に充てることができ、結果として政府債務残高は減少するはずだ。
この式の両辺を該当年度の名目GDPであるY(t)で割ってみよう。
D(t)/Y(t)=((1+r(t))D(t-1))/Y(t)-PB(t)/Y(t)
これは分母にY(t)を付けただけである。一方で、
Y(t)=(1+g(t))Y(t-1)
であることを使うと、下の形に書き直せる。
D(t)/Y(t)=(1+r(t))/(1+g(t))×(D(t-1)/Y(t-1))-PB(t)/Y(t)
さらに該当年度の債務GDP比d(t)=D(t)/Y(t)であるから、以下の形になる。
d(t)=(1+r(t))/(1+g(t))×d(t-1)-PB(t)/Y(t)
さらにプライマリーバランスGDP比をpb(t)と定義すると、非常にシンプルな式になる。
d(t)=(1+r(t))/(1+g(t))×d(t-1)-pb(t)
詳細は以下の画像を参照していただきたい。
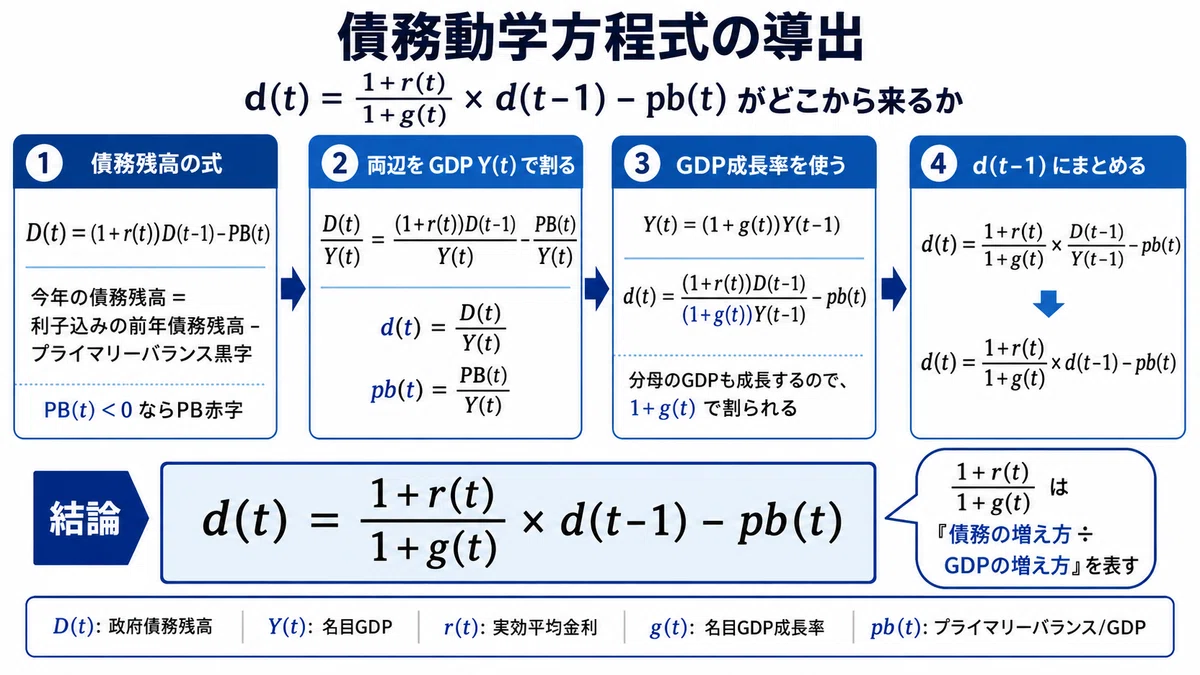
おそらくは、第二項のpb(t)は理解しやすいだろう。これは政府の財政黒字または赤字を、GDPで割った値だからだ。赤字国債を発行するほどpb(t)が負の値になって、d(t)が増えるということだ。そして、重要なのは第一項である。前年度の債務GDP比に1+rを賭けて、1+gで割るという形をしている。これは雑に言うと既発国債の金利rが大きいほど債務GDP比が増え、名目GDP成長率gつまり名目GDPが増えるほど債務GDP比が減ることを意味する。
そんなものは、債務をGDPで割っているから当たり前だと思うかもしれない。しかし、この点が非常に重要なのである。我々がローンを借りる時も、民間企業が借金するときも、必ずカネを稼ぐ力が審査されるはずだ。国家の場合もそこは全く同じで、「自国通貨建ての」国家の稼ぐ力は名目GDPだということだ。逆に言うと稼ぐ力が数字上で伸びれば、借金をする余力も自動的に増えるということだろう。債務総額そのものではなくて、GDPとの比が重視される理由とも言える。
3. 債務動学方程式による未来推定
3. 1. 仮定:財政赤字がGDP比5%というニューノーマル
さて、債務動学方程式において、現代社会が要請している条件とは何だろうか?それは、個人的には、pb(t)が-5%になる事ではないかと思う。これは財政赤字が、GDP比でマイナス5%生じるということだ。税金はGDPの約30%であったから、税金の15%程度とみなすこともできるだろう。実際に次の図に示したように、リーマンショック以降では、日本とアメリカは平均でGDP比約5%の財政赤字を記録してきたのだ。(2008年以降の平均PBは、GDP比で日本で-4.7%、アメリカで-4.9%)
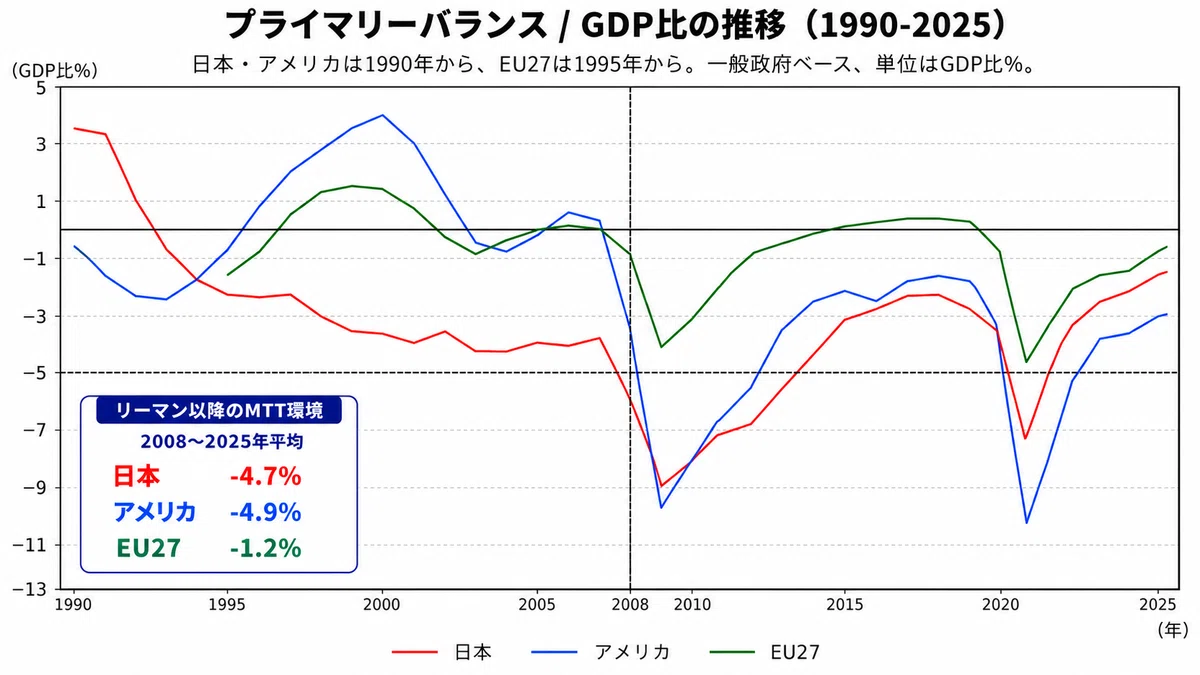
この財政赤字の大きさは、現代貨幣理論(MMT)に基づく危機対応的な経済環境と呼ばれる、現代マクロ経済における重要な考え方を反映しているはずだ。そして個人的な考えでは、この危機対応的な環境は、これからも続くのだと思う。
危機対応的な量的緩和とは、リーマンやコロナのような危機が起こった時に政府が国債を大量に発行し、一度民間銀行に引き受けさせ、それをさらに中央銀行に引き受けさせるということだろう。政府は国債発行によって多額の現金を借り入れ、それを企業や国民への支援に使う。それと同時に、市場に出回っている現金の絶対量が増える。さらに、中央銀行という巨大な買い手がいる場合は国債の利回りが抑えられるため、民間銀行の融資の利回りの上昇を防ぐことができると言われる。
このMMTや危機対応の考えに基づく量的緩和による経済政策は、ほぼリーマンショック以降に採用されたものと考えてよく、それ以前は「非伝統的政策」と呼ばれていたのである。リーマン以前のマクロ経済の常識では、政府が国債を発行した場合の主な引き受け先は国内外の民間銀行、企業、個人などであった。この場合は、政府の緊急的な財政出動と民間銀行の貸付余力がトレードオフになりやすい。大量に発行された国債を民間に引き受けさせると、需給バランスから国債の利回りが上昇してしまう。その場合は民間銀行の融資の利回りも上げざるを得ないため、民間銀行は返済の不履行のリスクを恐れて貸し付けを渋るようになるということだろう。
実はマクロ経済における最悪の事態は、この「不景気における民間銀行の貸し渋り」に他ならないと思う。一度不景気になり、銀行が貸し付けを渋り、すると現金の流動が止まって一般企業の倒産が増加して余計不景気になり、さらに銀行が貸し付けを渋る・・・。経済が本質的に有している、この負の連鎖性こそが最も恐れられているものであるはずで、それが実際に起こったのが1930年前後の世界恐慌だったと言える。
MMTや量的緩和は、世界恐慌の抑止のためにリーマンショック当時のFRB総裁であったベン・バーナンキらを中心とする有識者らによって決行された挑戦的な政策であるはずで、ここからマクロ経済の常識が変わったと言っても良いと思う。不景気において政府経由で現金を供給しつつも、民間銀行の貸付余力を維持すること。それによって、実際にリーマンショックやコロナショックは世界恐慌に発展することなく乗り越えられてきたと言えるだろう。
その一方で、副作用も確実に存在しており、その一つが恒常的な財政赤字だと考える。そしてリーマンショック以降とみなせる、2008年から現在までの財政赤字の平均は、年度ごとでGDPの約5%というのが、図3に示したように、日本とアメリカの財政から計算された客観的な数字なのだ。一方でEUは財政赤字ではなく増税あるいは歳出削減によって危機を乗り越えてきた側面が大きく、その蓄積が近年のユーロ円やユーロドルの為替レートによく表れていると思う。
重要な問いは、「先進国はこれからも財政赤字を出し続けるのか?」ということだろう。そして個人的な推測では、その答えはおそらくYESである。おそらくは、世界恐慌や連鎖的な失業よりは、恒常的な財政赤字と通貨価値の減少のほうがマシ、というのが、事実上のコンセンサスなのではないかと思う。もちろん財政赤字や通貨価値の減少は決して良いことではないし、中央銀行や財務省は、本来はそれを防ぐ立場であるから、批判的な意見も数多く見られる。しかし世界恐慌よりはマシ、という点については、立場上言えないだけであって、きっと中央銀行や財務省の有識者も、本音では合意しているのだと思う。そして当然、将来にリーマンやコロナのような想定外の大きな危機を防ぐことも、おそらく不可能と言える。
未来の財政赤字の規模など、誰も知りようがない。しかしながら、日本とアメリカの、リーマンショック以降の平均値であるGDP比5%という値は、推定値としては意味があると筆者は考えている。以上の議論により、「GDP比で5%の財政赤字がこれからも必要」という仮定をしたい。この仮定によってニューノーマルを定義し、債務動学方程式を考えることで、これからの先進国経済の実態に迫ることが可能なのである。
3. 2. 仮定:債務GDP比は200%が危険ライン
これまでの議論で、将来もpb(t)が-5%であることを仮定した。一方で、債務GDP比d(t)を無限に大きくすることは不可能なはずである。なぜならば、すでに説明したように、d(t)は税負担の増加率とほぼ同じだからである。d(t)による税負担の増加は、現在は日本とEUで5~6%、最も深刻なアメリカは12%以上とみなせるのであった。GDPの30%が税負担であり、国民の感覚でも給与の30%が税金というのはしっくりくると思う。だから例えば税負担増が300%増加とかは総収入を超えるから明らかに不可能なのだろうが、そこまでいかなくても、総収入であるGDPの50%以上が税金という状況が持続可能とも思えない。
どこが限界ラインかは、誰もわからない。しかし、単なる利払い費によって、行政サービスに還元されない税負担が20%増えるだけでも、かなり危機的に思える。仮に100%増えて税金が倍増だと、ちょっと明らかに不可能かなと個人的には思う。筆者の感覚では税負担20%増が危機的、50%増が本当にギリギリで暴動が起こりそう、100%増は絶対無理みたいなイメージだ。仮に既発国債の平均利回りを3%と仮定すると、債務GDP比100%で税負担10%増と同等である。だから税負担20%、50%、100%増はそれぞれ、債務GDP比200%、500%、1000%へと変換される。以上により、国債の利回りで変動するけど、債務GDP比200%が危険水準と言っていいのではないかと思う。
3. 3. 仮定:名目GDP成長率はインフレ率とほぼ一致する
残念であるが、近い将来の名目GDP成長率g(t)はほぼインフレ率と同じとみなす方が安全だと思う。その根拠は、次の図に示した、先進国における実質GDPの値である。
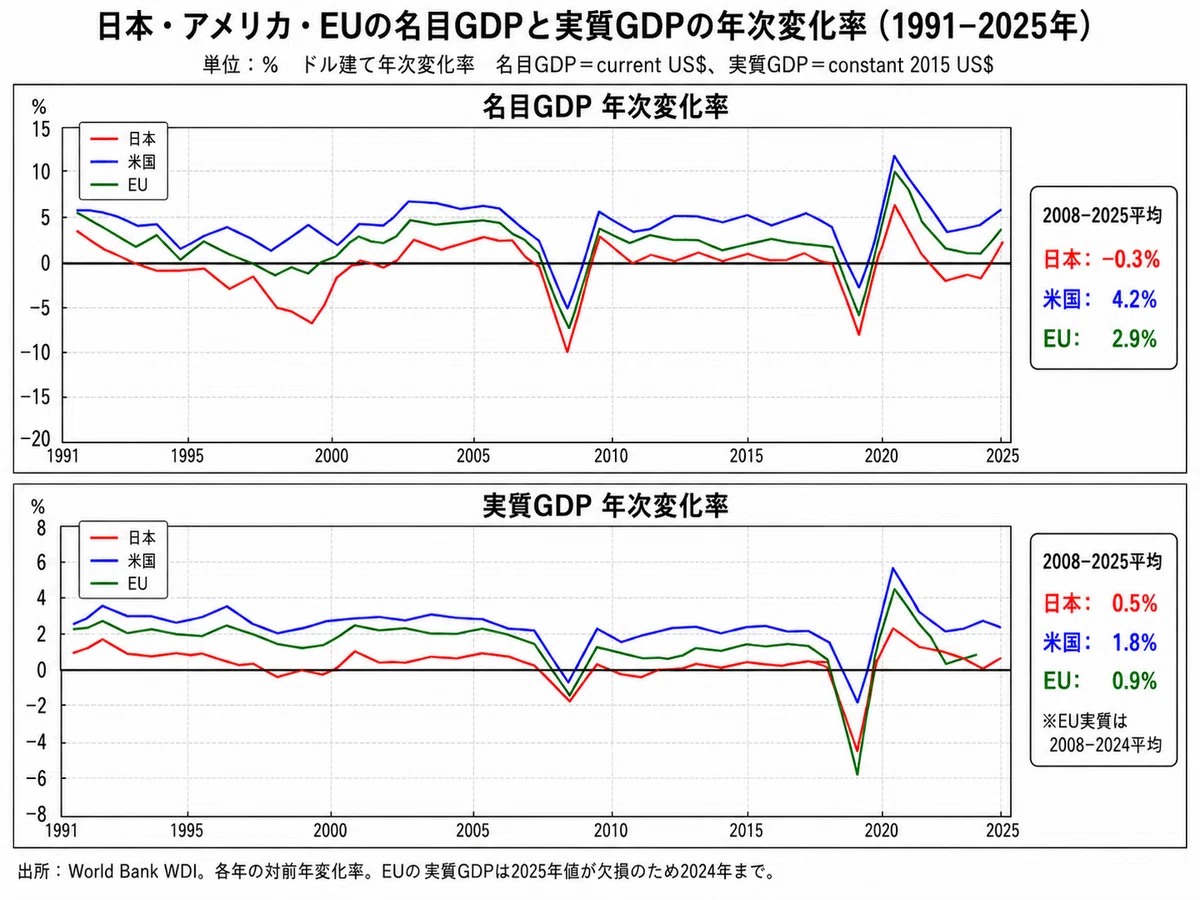
特に日本では、リーマンショック以降において実質GDPの平均は0.5%しかなく、コロナ前後のようにマイナス成長となった年も多い。アメリカはIT産業を中心に力強く成長したが、それでもリーマン以降の実質GDP成長の平均は1.8%であり、2005年以前の常に実質GDPが2%を超えていた時代と比べると、成長が鈍化しているのが現実である。
個人的には、近い将来における先進国の実質GDP成長が0%というのは、そこまでネガティブな見積もりではないと思う。少子化は日本が先駆けたが、アメリカ、EU、中国などの世界全域で今や進行しており、少子高齢化は実質GDPの重しになるとみなすのが普通の考えだろう。2010年代のアメリカのように、IT産業で一発当てて、やっと実質GDP成長が1.5%ぐらいになるかどうか、というのが現実だと思う。
実質GDPがゼロというのは、名目GDP成長のg(t)がインフレ率とほぼ一致することを意味する。経済成長抜きで通貨の価値が下がって物価が上がる割合ということだから、ある意味でイメージしやすいかもしれないが。
3. 4. インフレ率よりも低い新規発行国債の利回り
債務動学を考えるにあたって、新規発行国債の利回りがインフレ率よりも低いことは重要である。これはある意味で、政府への優遇と言えるだろう。物価上昇よりも低い利回りで資金を調達できるからである。新規発行国債の平均利回りとインフレ率(ここではCPI)の近年の推移を、確認してみよう。
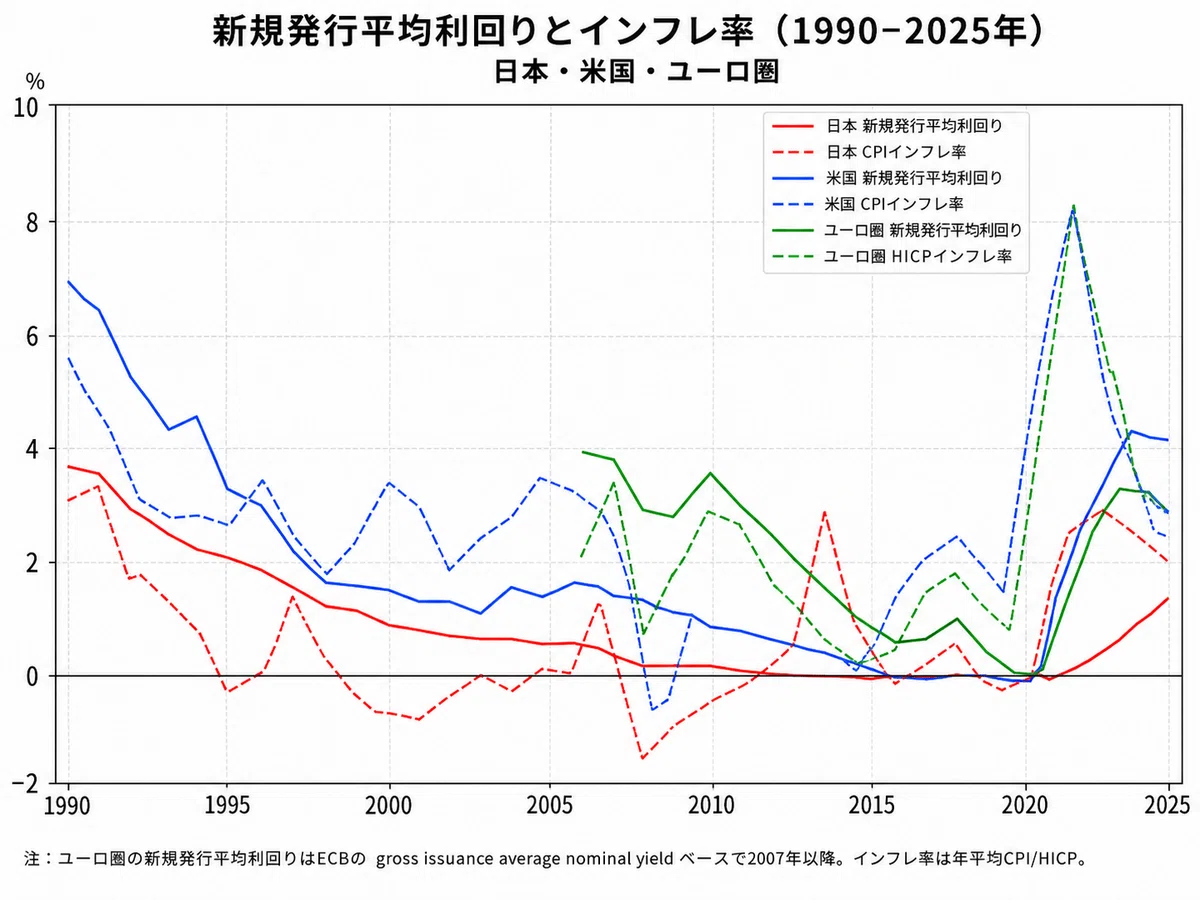
国債や政策金利の利回りは、インフレを抑制したいときにはインフレ率よりも高く、インフレを起こしたいときはインフレ率よりも低くするのが普通であるはずだ。しかし、特にコロナ以降はインフレ率よりも国債利回りが低い期間が先進国で目立っていると思う。これはインフレ対策を放置気味にするという意味になるが、その実態は、「未来における既発国債の利回り」を上げたくないのが本音ではないかと考えている。
3. 5. 既発債券の利回りr(t)と名目GDP成長g(t)の時差
債務動学方程式における最大のトリックは、既発債券の利回りr(t)と名目GDP成長g(t)の時差であると考える。r(t)は過去に発行してきた国債の利回りであるが、g(t)は現在のインフレ率を瞬時に反映する。ここに大きなトリックがあると思う。図5に示したように、既発国債の利回りは先進国では1~3%程度であるとみなせる。つまり現状ではr(t)=0.01~0.03だ。この前提で、極端な例としてインフレ率100%、つまりg(t)=1を考えてみよう。すると第一項の係数は(1+0.03)÷(1+1)となり、ほぼ0.5になる。それはつまり、借金の余力の大きさを示す債務GDP比d(t)が、瞬時に半減するということだ。
つまり、こういうことだ。瞬間的に高いインフレを起こせば、過去の借金の利回りを帳消しにした上で、追加の借金をする余力を生み出せる。もちろんデメリットもある。1年間で価値が半減する通貨や国債は誰も持ちたがらないので、一度そう思われたなら、国債に「さらなる高い利回り」をつけないと取引が成立しないはずだ。いわゆるリスクプレミアムである。そして、それによって国債の利回りが大きく引き上げられ、さらに政府の財政負担が増えて、借金の余力を作り出すためにインフレを起こす・・・。というような、負のスパイラルに突入してしまうだろう。トルコリラやアルゼンチンペソは、この負の連鎖が大きく進んだ通貨と言える。
それは先進国の有識者も理解しているので、いきなり年間インフレ率を100%にするような真似は、おそらくしないと思う。では、どうなるのか?おそらく、これまでよりも「微妙に高いインフレ率」へと誘導し、「微妙に通貨と国債の信頼を下げる」ことを継続する可能性が高いと考える。債務動学方程式を考えるメリットは、どれぐらいのインフレ率になりそうかという推定を、数学的に行えることに他ならないと思う。
3. 6. 債務動学方程式によるインフレ率推定
推定を行う前に、これまでの仮定を復習しよう。1. GDP比5%の財政赤字が継続する。2. 債務GDP比200%、あるいは利払いによる税負担増20%が危険水準であり、ここを上限に止まる。3. 実質GDP成長はゼロで、名目GDP成長率g(t)はインフレ率と一致する。
一つ目の仮定は図2の式においてpb(t)に-0.05を代入、二つ目の仮定はd(t)=2を代入することとみなせる。そうすると、(1+r(t))÷(1+g(t))の値は0.975として計算される。これを書き直すと、g(t)=1.02564r(t)+0.02564となる。近似すると、g(t)=1.025r(t)+0.025ということだ。つまり、g(t)は既発国債の利回りr(t)を1.025倍した上で、2.5%プラスするという意味だ。お判りいただけるとと思うが、1.025倍よりも+0.025(+2.5%)の方がはるかに効果が大きいはずだ。導出の詳細は、次の図にまとめた。
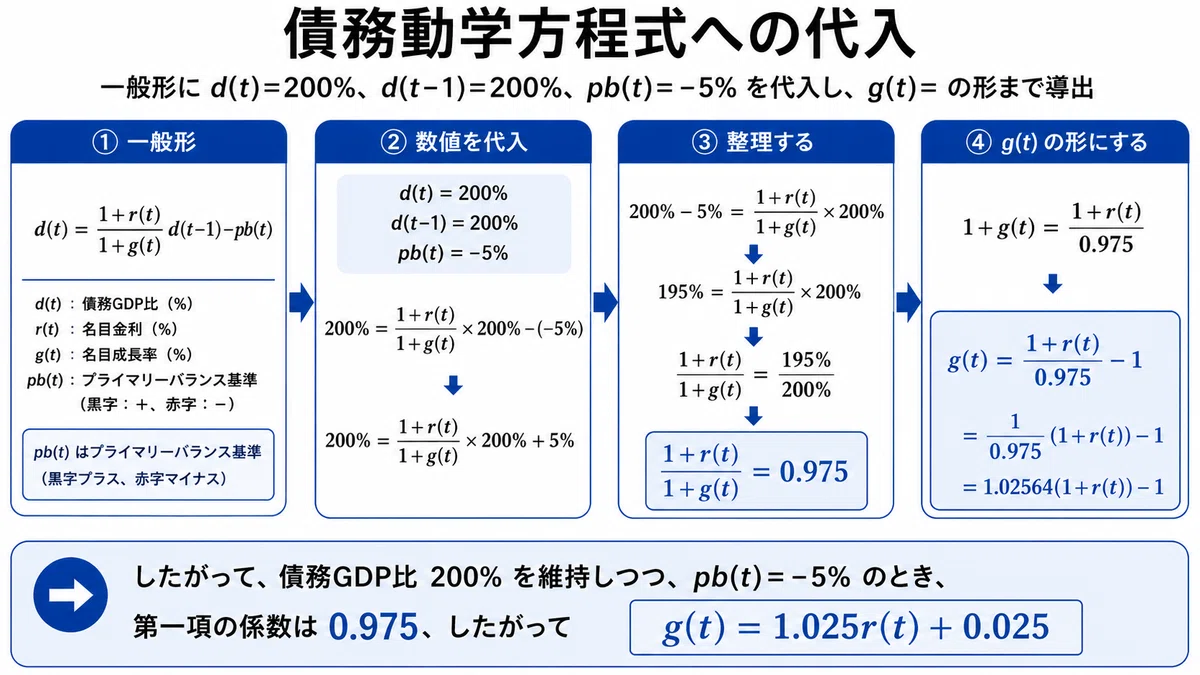
この数式は何を意味するのか?それは、危機対応的、MMT的な経済政策を続けるのであれば、これからの時代は「国債利回り+2.5%のインフレ率」がニューノーマルになるということではないだろうか。一方で、これまではインフレ率ではなくて、債務GDP比d(t)の純増の方にしわを寄せてきたはずだ。しかし、繰り返しになるが、それは行政サービスに全く還元されない税負担の増加と同じなので、おそらくもう継続できないのだと思う。
この数学的なインフレ率の推定こそが、先進国経済の持続不可能性の本質ではないかと考える。リーマン以降の危機対応的、MMT的な経済政策の本質は、今までは世界恐慌を回避して雇用を保護する代償に、債務GDP比d(t)を増加させることで、利払い費という形で行政サービスに還元されない税負担を長期的に受け入れることだったのだろう。そしてそれは、導入当初は「実質GDP」の、つまり「経済成長によるGDPの増加」によって債務GDP比がいずれ回復するという楽観のもとに実行されたと洞察する。
しかしながら、IT産業の飛躍的な成長を実現したアメリカでさえも、リーマン以降は実質GDPは右肩下がりだったのだ。それゆえに、経済成長ではなくて「インフレによる名目GDPの増加」によって、債務GDP比の回復が目指されると思わざるを得ない。
さらに注目したいのが、インフレ抑制の動向である。近似も矛盾も無い簡単な数式と、現実的と思われる三つの仮定によって、国債利回り+2.5%のインフレ率が解となることを導出した。しかし先進国の中央銀行は、リーマン以前と同じように、「インフレ率目標2%」などと言って、金利調整を続けているはずだ。一方で国債の利回りは上がっており、特に長期債については日本で3%、アメリカで5%近い金利がある。そうであれば、インフレ率が5%~8%とかでないなら、債務動学方程式におけるd(t)やpb(t)の維持を諦める、ということを意味するはずである。
なお、最近は金利が上がったが、これでも低金利環境に近いことにも注目したい。過去50年でアメリカの短期債の平均リターンは4.5%、長期債だと6~7%もあるはずだ。もちろん、これはアメリカの高成長を反映した高金利だったと思う。しかし仮に債券利回りが7%だったとすると、インフレ率は実に10%に到達しなければ仮定は成立しないと言える。
4. 誰かが嘘をついている!
現在の先進国を取り巻くマクロ経済環境への要請は以下の通りであると考える。
A. 世界恐慌と連鎖的な失業は絶対に回避したい。そのために、年平均でGDP比5%程度の危機対応的な財政出動はやむを得ない。
B. 債務GDP比の上昇は利払い費を介した行政サービスに還元されない税負担の増加と同じであるため、限界がある。その限界は債務GDP比200%か、税負担増20%ぐらいではないかと見積もる。
C. リーマン以前のようにインフレ率2%が目標とされている。
このnoteでは、AとBが両立し、さらに経済成長が起こらずに名目GDPがインフレ率と一致する場合は、インフレ率は既発国債の利回り+2.5%となることを導出した。つまりその場合は、Cは実現不可能であるはずだ。誰かが嘘をついており、それゆえに、現代の先進国経済は持続不可能だと言える。
インフレを回避したければ、債務GDP比を増加させて税負担を増やし続けるか、プライマリーバランスの赤字をやめて世界恐慌のリスクを受け入れるかを、選ぶ必要があるはずだ。すでに債務GDP比の効果によって5から15%の税負担増が起きている現代において、である。そして、もしインフレが起こる場合は、債務動学方程式から導出したように、国債の利回り+2~3%が最もあり得そうな水準ではないかと考える。
これまでも別のnoteにおいて、先進国通貨の価値が年10%程度減少する未来を覚悟せよ、という意味の発信をしてきた。事実としてアメリカ長期債の金利は5%を超えているわけだから、この主張がそこまで過激なものではないことが、今回のnoteを読解すると論理的に理解していただけるのではないかと思う。
5. どうすればいいのか?
個人が取れる自己防衛戦略は、投資による労働者から資本家へのシフトであると考える。具体的には以下の3通りの戦略を選好する。(個人的に好きなだけであって、投資助言ではありません)
A. 手数料の低い全世界株式(オルカンかVT)を100%
B. 全世界株式70%、ゴールド30%
C. 全世界株式50%、ゴールド20%、その他の通貨と債券以外の資産を20%
もちろん、生活防衛資金は適宜用意すべきだ。しかしそれは個々人の生活水準そのものだから、このnoteでは言及しない。Cのその他の資産は、筆者ならグローバルサウス株ETF、アフリカ株ETF、仮想通貨に連動する個別株や信託(分離課税のもの)、ゴールド以外の貴金属、ウランなどのエネルギー関係原材料などを選好する。
投資戦略以外には、投票する政治家が極めて重要であるはずだ。しかし一方で、筆者の考えでは経済衰退期の政治的論争は、一時的な感情やポピュリズムが優先されやすく、実利を目標とするならば、建設的でないものが多い。もし自分が既得権益層に使い捨てにされたくないのであれば、NISAやGPIFなど個人に還元される投資制度の拡大を主張している政治家を支持するのが合理的だと考える。間違っても既得権益層打倒だと思って、金融所得課税を主張する政治家に投票してはいけないと思う。それは、庶民が持てる唯一の切り札を自分で捨てているのと同じだと考える。
このnoteを読めばわかると思うが、国債の利回りr(t)が低いほどGDPに対する政府の債務の圧縮が簡単であるはずだ。第二次大戦後は、戦勝国と敗戦国の双方が多額の政府債務を抱えており、現代と近い部分があったと思う。そして各国は当時、「資本規制」を行い、庶民の投資が制限あるいは禁止された。それはなぜか?
国債の利回りは、本来は株式や他国の債券などの商品と競争させられるため、債務圧縮したいからと言って、自由に低い利回りにできるものではないはずだ。そこで、資本規制によって法的に自国民が自国通貨、自国の国債、自国の年金や保険などしか保有できないように強制する。すると、貧弱な利回りの国債であっても強制的に買い手が出現するということだろう。これは事実上の財の没収であり、より明確な形での大衆の使い捨てであると考える。
日本でも戦後に巨大な政府債務を原因とする激しいインフレが起きて、銭という通貨単位は消滅し、なけなしの貯金をしていた大衆は既得権益層に捨てられたはずだ。一方で当時は株取引は当時はおそらく広まっておらず、不動産の所有者が相対的に大金持ちになり、地主が金持ちというイメージが広まったのだと思う。そのせいか、不動産投資は現代日本でも根強い人気があるように見える。
経済の衰退期や政府が巨大な借金を抱えた時代は、ほぼ必ず既得権益層が大衆を使い捨てにする形で延命を模索すると思う。さすがに資本規制のような強硬策は、グローバル化された現代においては自国企業がグローバルでの信用を喪失するために実行できないと信じたい。しかし金融所得課税は資本規制ほど強硬ではないが、明確に大衆の逃げ道を封じ、インフレによる債務の圧縮という泥船の漕ぎ手となる労働者を確保する方向に作用すると考える。戦後に各国の政権が資本規制を強行したという事実は、逆説的に大衆を救う逃げ道が投資であることを強く示唆しているはずだ。
リーマン以降の危機対応的な経済政策、失業と世界恐慌の抑止という観点は、労働者サイドにとっても聞こえが悪いものではないはずだ。しかし実力以上に得をしているのは、潰れない民間銀行、本来は淘汰されるべき生産性の低い会社(いわゆるゾンビ企業)、政府支出ビジネスで食っている会社、公的機関、独立行政法人、士業などであると考えられ、逆に損をしているのは給与所得者の全般だろう。対ドルの円安は過去1年で10%近くも進んだようだが、年金の支給額は2%しか上がっていないのだ。このような状況が何年も続けば、しわ寄せは弱い立場の人間に集中するはずだ。
資本家はインフレでも損をしないだろうが、筆者の考えでは実力以上に得をしているわけでもないと思う。資本家はいつの時代もリスクを引き受けており、リーマンやコロナのような危機が起きた際には直接的に損失を被る役割を担っているはずだ。
その意味では、高市政権がナショナリズムを煽って、成長投資なる政策に資金を誘導するのは、実は非常に賢いと思っている。その実態は日本円の価値の維持は袋小路なので、なるべく他の形に変換しておこうということではないだろうか。ナショナリズムは全世代が興味を持ちやすい話題なので、高齢化社会と非常にマッチングした戦略であると思う。
債務動学方程式は四則演算しか使わず、数学的には二次関数や三角関数よりはるかに簡単である。にもかかわらず、中学や高校では一切教えない。大学の経済学部はあまり知らないが、マクロ経済の授業では一瞬登場するかもしれない。しかし、ミクロ経済や経営の授業を選ぶ学生はそもそも出会わないかもしれないし、出会うと仮定しても、数理に興味がある学生は理系に集められているはずだ。単位取得にしか興味が無い文系学生の視点だと、よくわからないけどテスト前に一夜漬けで暗記する知識の一つ、というのが実態ではないだろうか。
なお、大学で学ぶ経済学のバイブルとされるマンキュー経済学では債務動学方程式は扱わないようである。これは学術的に専門性が高いから学部教育の模範から除外されているのか、それとも何かしらの政治的な意図があるのかは筆者にはわからない。四則演算しか使わない簡単さだし、我々の生活にとても大きくかかわっているはずなのだが。まあ、第一次大戦後のドイツのハイパーインフレは詳しく解説しているので、それだけでも他のメディアよりは、よほど中立的と言えるのかもしれないが。
そしてワイドショーでは政治家の息がかかったコメンテーターが集められ、自国通貨建てだったらデフォルトしないとかいう謎の議論が放送されてきたと思う。デフォルトしないから、何?としか思えない。トルコリラもアルゼンチンペソも、別にデフォルトはしていないのだが。デフォルトさえしなければ、どうなってもいいのか。
こうして大衆による政府債務への監視は十分に成立せず、来年もまた「地盤、看板、カバン」で選挙の当選者が決まるのだろう。最近はインターネットを介したポピュリズムが日本でも増えて、地盤看板カバンVSポピュリズムみたいになってきていると思うけど。その一方で、本来は全員の資産に大きく影響するマクロ経済構造の問題は、政治家の間で議論すらされることもなく、既得権益層の維持のために国民の労働と貯金の価値が吹き飛んでいくのが現状なのではないだろうか。
過去5年でドル円の為替が1.5倍になって対ドルの価値が3分の1も減ったのだって、本当はこのnoteで解説したような巨大債務の持続可能性への疑義が最大の原因だと思う。しかしワイドショーや新聞では、日銀の金利操作が原因であるかのように印象操作されていると感じる。確かに中央銀行が決める金利差は、為替の重大要因の一つだ。しかし、スイスフランとトルコリラという全く異なる二つの事例に注目すれば、金利差だけで説明することが危険であることは火を見るより明らかだろう。
スイスフランはゼロ金利だがドルに対して価値が上がり続けており、逆にトルコリラは超高金利だがドルに対して価値が下がり続けている。これらは金利差だけで為替が決まるという考えとは、正反対に矛盾しているのだ。本来は、これらの通貨と、ドル、円を比べた議論こそが建設的であるはずだ。しかしそれは政治家や既得権益層の搾取を暴くことを意味するので、ワイドショーや新聞は日銀の金利差だけを報道している可能性がある。
一方で、少なからず政府批判および権力批判的な、資本構造から独立したジャーナリストもいるはずだ。しかし彼らはおそらく経済の構造に関わる教育を受けておらず、興味も生活や人権に近い話題に集中するので、なかなかこういった人材からマクロ経済構造の論証は出現しないのだと思う。
きっと、人類史はずっと同じなのだろう。大英帝国や大航海時代の衰退期、戦後など。既得権益層は大衆との情報格差を利用して延命を模索し、そのしわ寄せは通貨価値の減少という形で大衆が引き受けてきたと思う。そういう時代に政府がやっていることは、自国の通貨の価値が高いうちに国債で好きなだけカネを借りておいて、返す時期になったら価値を下げるということだろう。それで、政治家とその周辺の人間だけが保身をする。借金の余力である債務GDP比が、過去に発行した国債の利回りと現在のインフレ率で変化するという時間的な非対称性が、この本質的な優越性を担保しているのだと思う。
それでも最近はNISAやオルカンなどの優れた商品が普及して、昔よりは非常に良い時代になったと思う。きっと筆者は、まさしくその恩恵を非常に享受している人間の一人だろう。もし戦後社会だったら、きっとこれから個人の資本取引が禁止されて、強制的に大衆の全員で政府債務のツケを支払う羽目になっていたのだと思う。
手前味噌であるが、このnoteほど重要かつ知られざる真実を書いている文献は、なかなか存在しないのではないかと思う。この知識は、権力者が大衆に知ってほしくないこと、普通の感性の人は興味を持たないこと、仮に自力で発見して理解しても広めるインセンティブが特に無いことが重なっていると考えられ、解説は非常にレアだと思う。良い記事だと思ったら、ぜひ広めてください。
6. まとめ
債務動学方程式と、プライマリーバランス赤字がGDP比5%で債務GDP比が200%という自然な二つの仮定を用いると、インフレ率を加えた名目GDP成長率は債券利回りより2~3%高くなければいけないことが導かれる。また、将来のインフレ率を除いた実質GDP成長率はゼロ付近であり、債券利回りは少なくとも現在の長期金利の3~5%を超えると予想している。以上からインフレ率は5~8%と推定されるが、この値は先進国の中央銀行が目標としているインフレ率2%から大きく離れている。
7. おまけ:債務動学方程式マップ
このnoteではd(t)=200%でpb(t)=-5%に維持する場合を解説したけど、きっともっと一般的な場合を知りたくなると思うので図を載せておく。
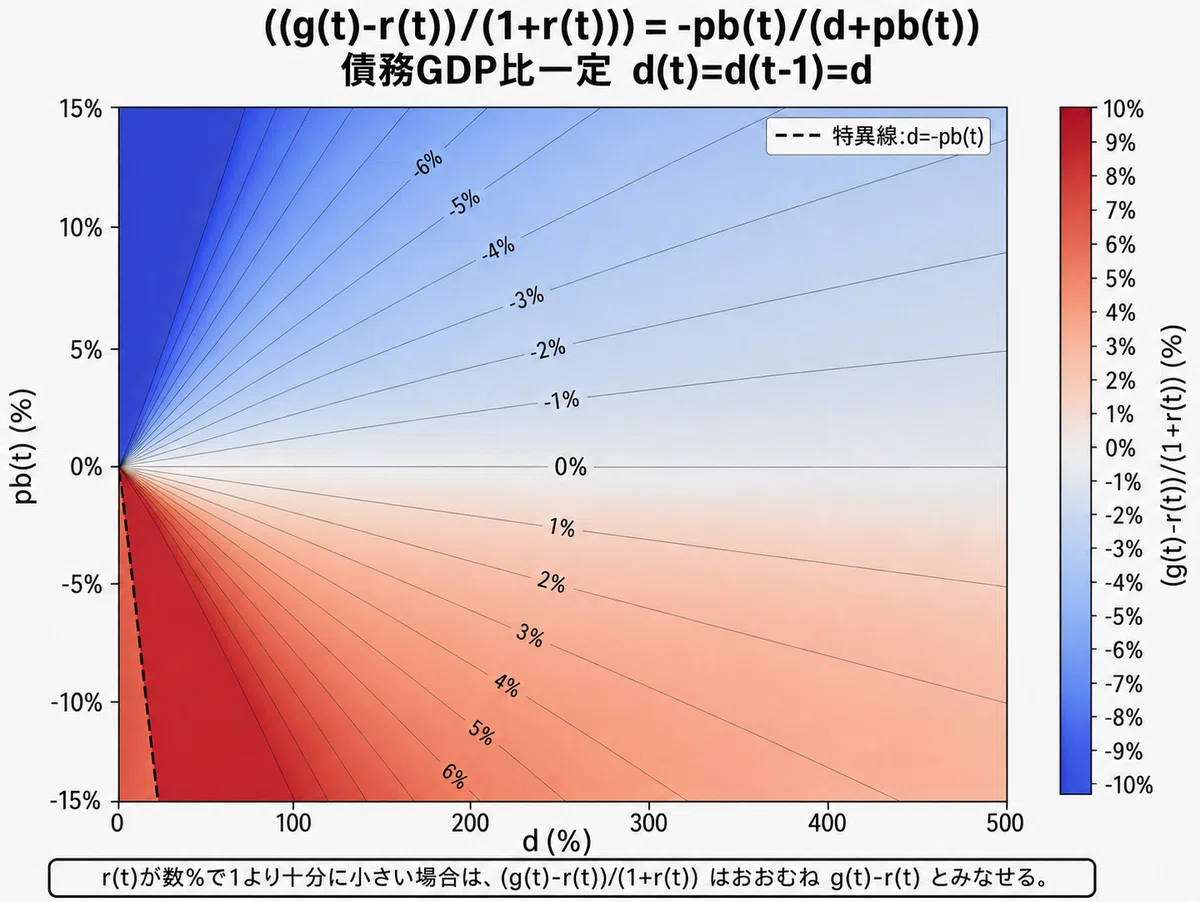
一般形で単純に書けるのは、((g(t)-r(t))/(1+r(t)))までである。しかし分母の1+r(t)はr(t)が数パーセント以下で1より小さい場合は、ほぼ1とみなせるから、だいたいg(t)-r(t)のマップだとみなせる。仮にd(t)=100%でpb(t)=-5%維持なら、g(t)はr(t)よりも約5%高いという読み方をする。面白いのは、実はd(t)が大きいほど、r(t)に対するインフレ率の上乗せは小さくても済むということだ。しかしd(t)は繰り返し説明したが税負担の増加と同じだから、簡単に上げられるものではないはずだ。
債務動学方程式は、経済学研究やIMFなどの信頼性の高い機関の文献で頻出する信頼性の高い知識だと言える。一方でGDP比5%の財政赤字の継続と債務GDP比200%の危険水準判定は筆者独自の分析による仮定であり、その結果導き出されるg(t)=r(t)+2.5%という関係も筆者独自の分析となっている。
ちなみに、g-rは最近の論文でも議論されている。
Public Debt and Low Interest Rates (2019年)
r-g<0: Can We Sleep More Soundly (2020年)
Debt Sustainability in a Low Interest Rate World (2021年)
【読んでいただいて、ありがとうございます。】
スキ(いいね)、フォロー、すぐに通知、ぜひお願いします!
いつもスキしていただいている方、ありがとうございます。
【他の記事も読んでみませんか?】
アラサーで数千万円の資産形成に成功した僕が経済を語るnote
免責事項
この記事は個人的な意見と分析の公開であり、断定的事実や投資助言は一切記載されていません。
この記事は経済および時事問題の解説を目的としており、特定の商品の購入や売却を推奨および助言するものではありません。
この記事は個人的な推測を公表しているだけであり、特定の商品の価格を保証する意図は一切ありません。
この記事を参考にして行った投資、運用、トレーディングなどの取引の結果について著者は責任を取ることは一切できません。
この記事に計算が含まれる場合は、AI経由で取得した情報とAIの計算によって、行われております。そのため、確実性を完全に保証できるものではありません。
いいなと思ったら応援しよう!
 チップで応援していただけると、狂ったように喜びます。むしろ狂います。
この記事が参加している募集
この記事は noteマネー にピックアップされました

