【続報と補足②】Wiseは「BBVAがMastercard規則に違反した」と認定した。それでも返金しなかった。

はじめに
前回の記事では、2025年10月1日にメキシコシティのBBVA ATMでWiseカードを使い、600ペソ(約5,000円)を引き出したところ、466,915円が引き落とされた経緯を書きました。
正直もう面倒だから諦めようと思っていたのですが、想像以上の反響があったので、もう少し詳しい内容の補足と、再度英国FOSやBBVAへ問い合わせてみようと思います。皆さんのお陰で頑張れます。
前回の記事
メキシコBBVA銀行から返信あり
イギリスFOSからの回答あり
今回は、その後のやり取りの中で書ききれてないどうしても納得できなかった点
Wise自身が、BBVAのMastercard規則違反を公式に認定している
DCC説の否定
メキシコ銀行BBVAに連絡も手伝ってくれない
ATMの場所も時間も特定出来てるのに調査が出来ない。
通信記録は必ずあるはずなのに紙が無いとダメとか意味不明。調査する気無し
スペイン語も英語もビジネスレベルでやり取り出来ないので銀行に直接連絡しても出来るわけない。そもそもメキシコ国内の消費者保護機関すら使えない。
50万入れてて46万というギリギリのライン攻めてきてる
この問題の本質について整理します。
■ まず結論から
Wiseの最終回答書(2026年1月9日付)に、こう書かれています。
"our department determined that the ATM provider violated Mastercard rules" (当社部門は、ATM事業者がMastercardの規則に違反したと判断した)
Wise自身が、BBVAのMastercard規則違反を公式に認定している。
にもかかわらず、返金はされていません。
■ 他国では正常に使えているという事実
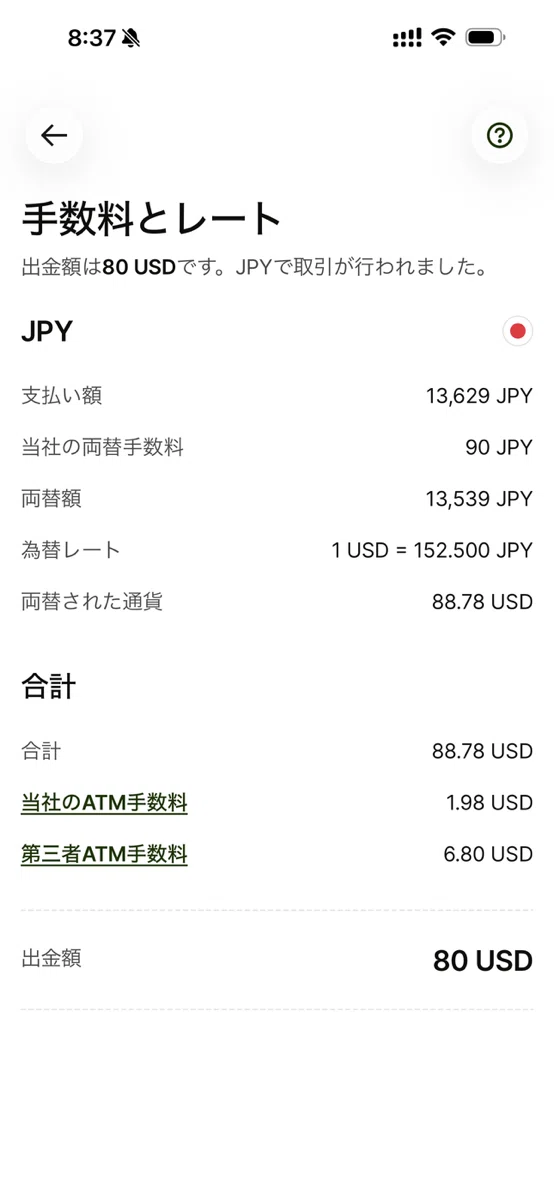
まず前提として、私は同じカードを
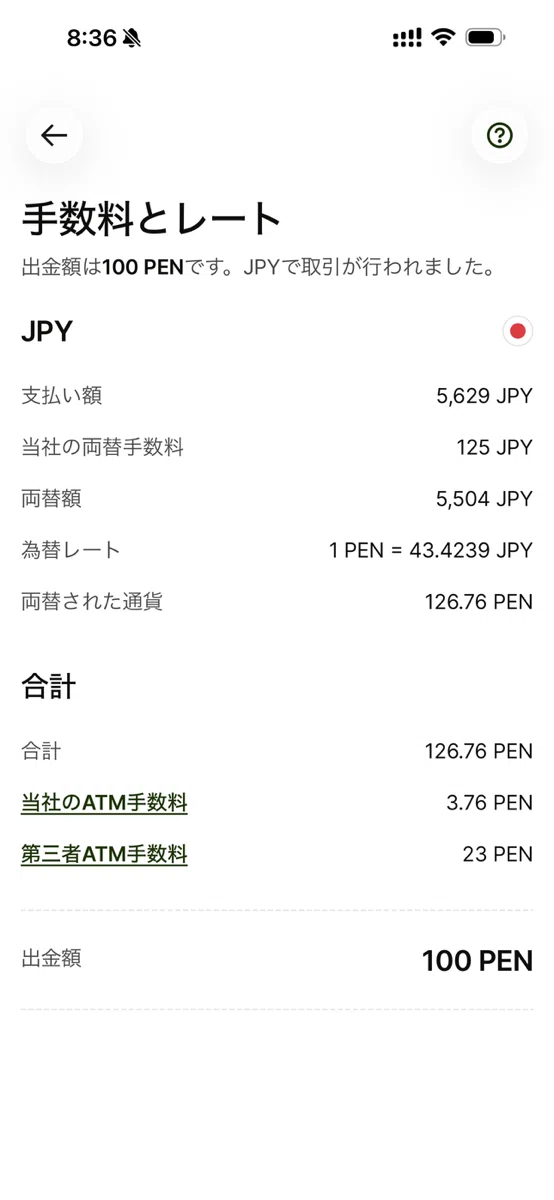
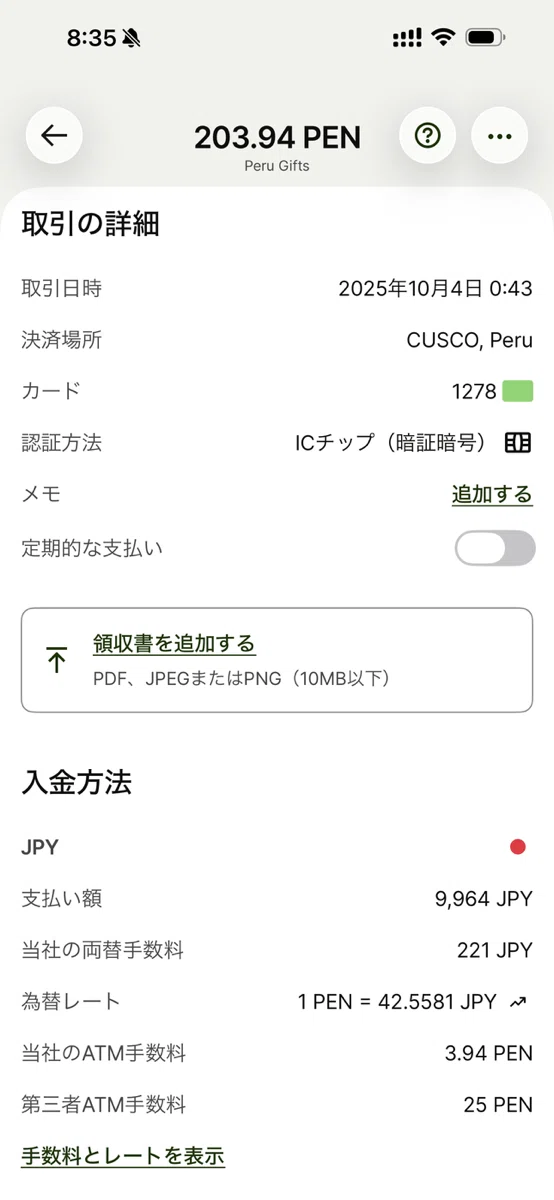
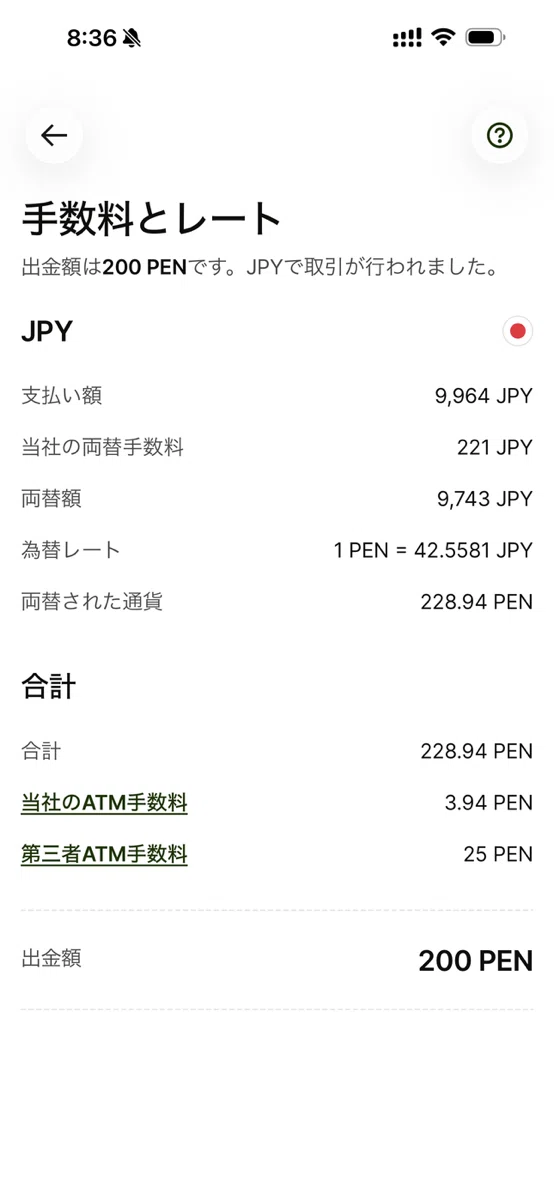
ペルー
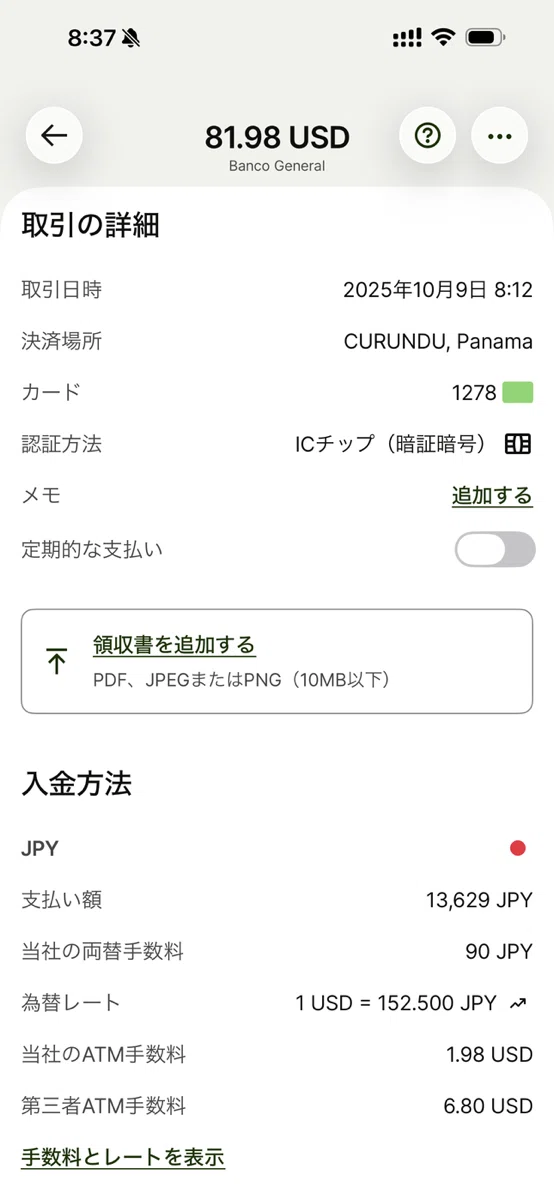
パナマ
エジプト
で使用していますが、すべて正常に処理されています。(他の国でも散々使っています)
同じカード(Wise Mastercard、末尾1278)で、メキシコの前後に複数の国で出金しています。
▼ ペルー・クスコ(2025年10月4日)
▼ ペルー・別取引
▼ パナマ・クルンドゥ(2025年10月9日)
▼ エジプト・カイロ(2023年5月22日) これは残高が円とドルだったので、両方から自動的に現地レートで換金されています。結構優秀
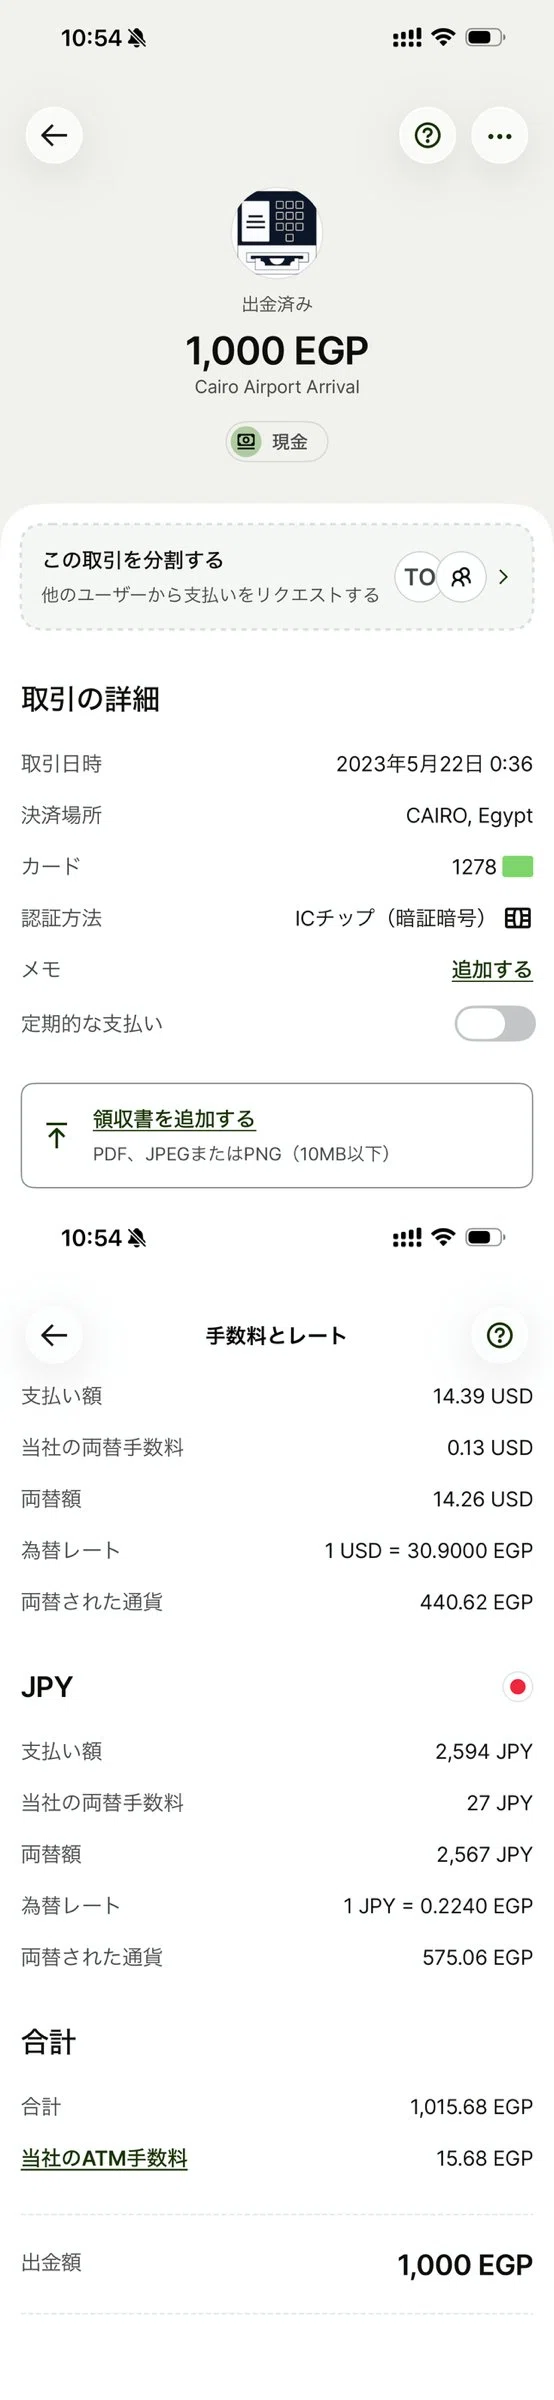
いずれも出金額と請求額が一致しており、手数料も常識的な範囲です。
DCC(自国通貨決済)説について
コメントで多くいただいたのが
「DCCでは?」という指摘です。
結論:
👉 DCCでは説明できません
理由①:金額が異常すぎる
DCCでも通常は
+5〜15%程度の悪化
今回:
👉 数十倍レベル
理由②:他国で発生していない
同じカード・同じ条件で第三者手数料は取られているが
ペルー → 正常
パナマ→正常
エジプト → 正常
👉 メキシコだけ異常は説明不能
理由③:そもそも円出金扱い
通常のDCC:
現地通貨 → 円換算
今回:
👉 最初から円建て
メキシコだけが異常でした。
今回だけが出金は600ペソなのにJPYで出金した事になっている。
前提としてメキシコのATMに日本のお金が28万4,715円が入ってる訳がない。

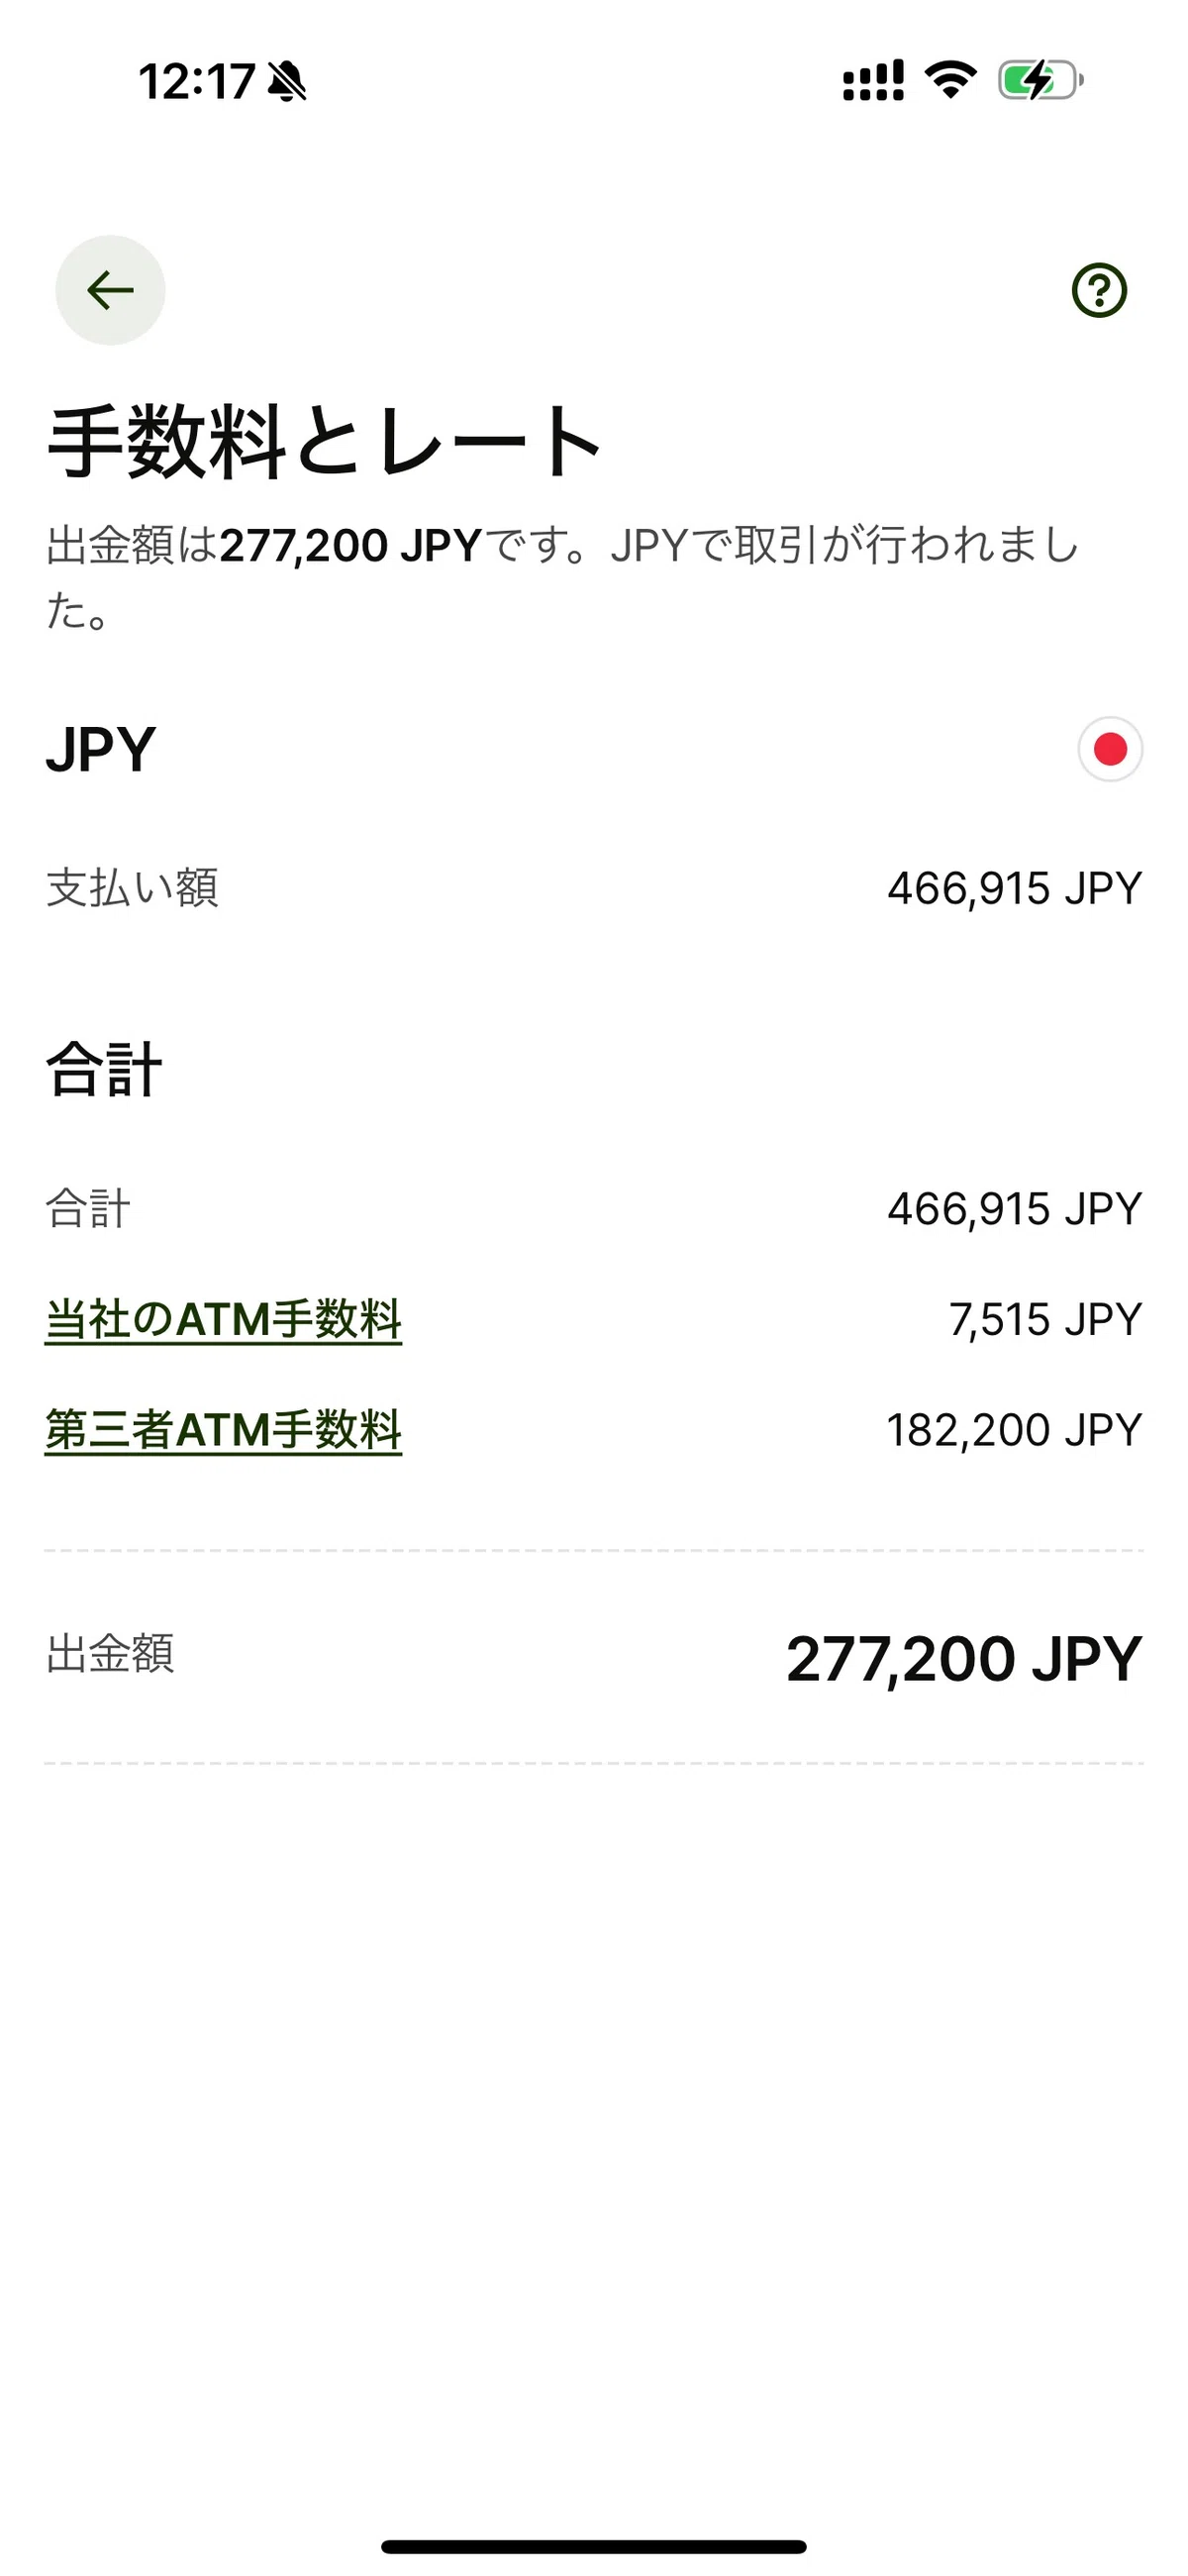
■ 何が起きたのか:Wise公式文書より
Wiseの最終回答書(2026年1月9日)に記載された事実
📷 [Final_Response.pdf 掲載]
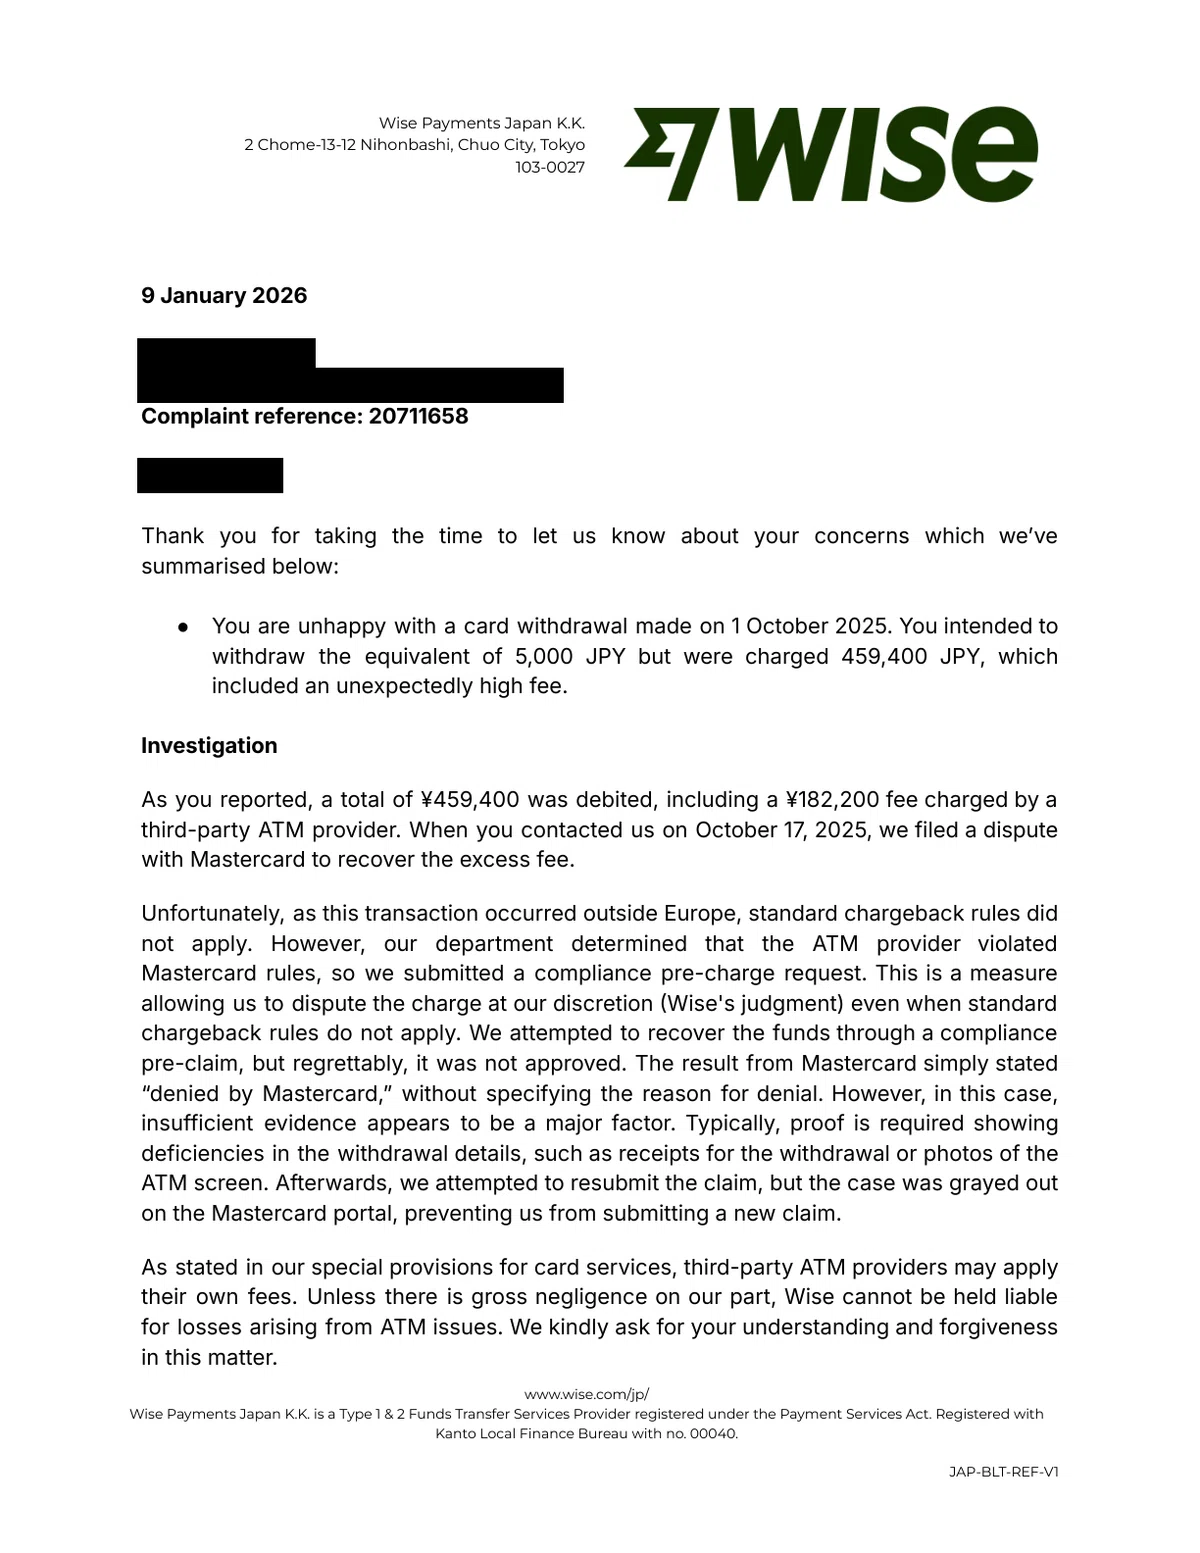
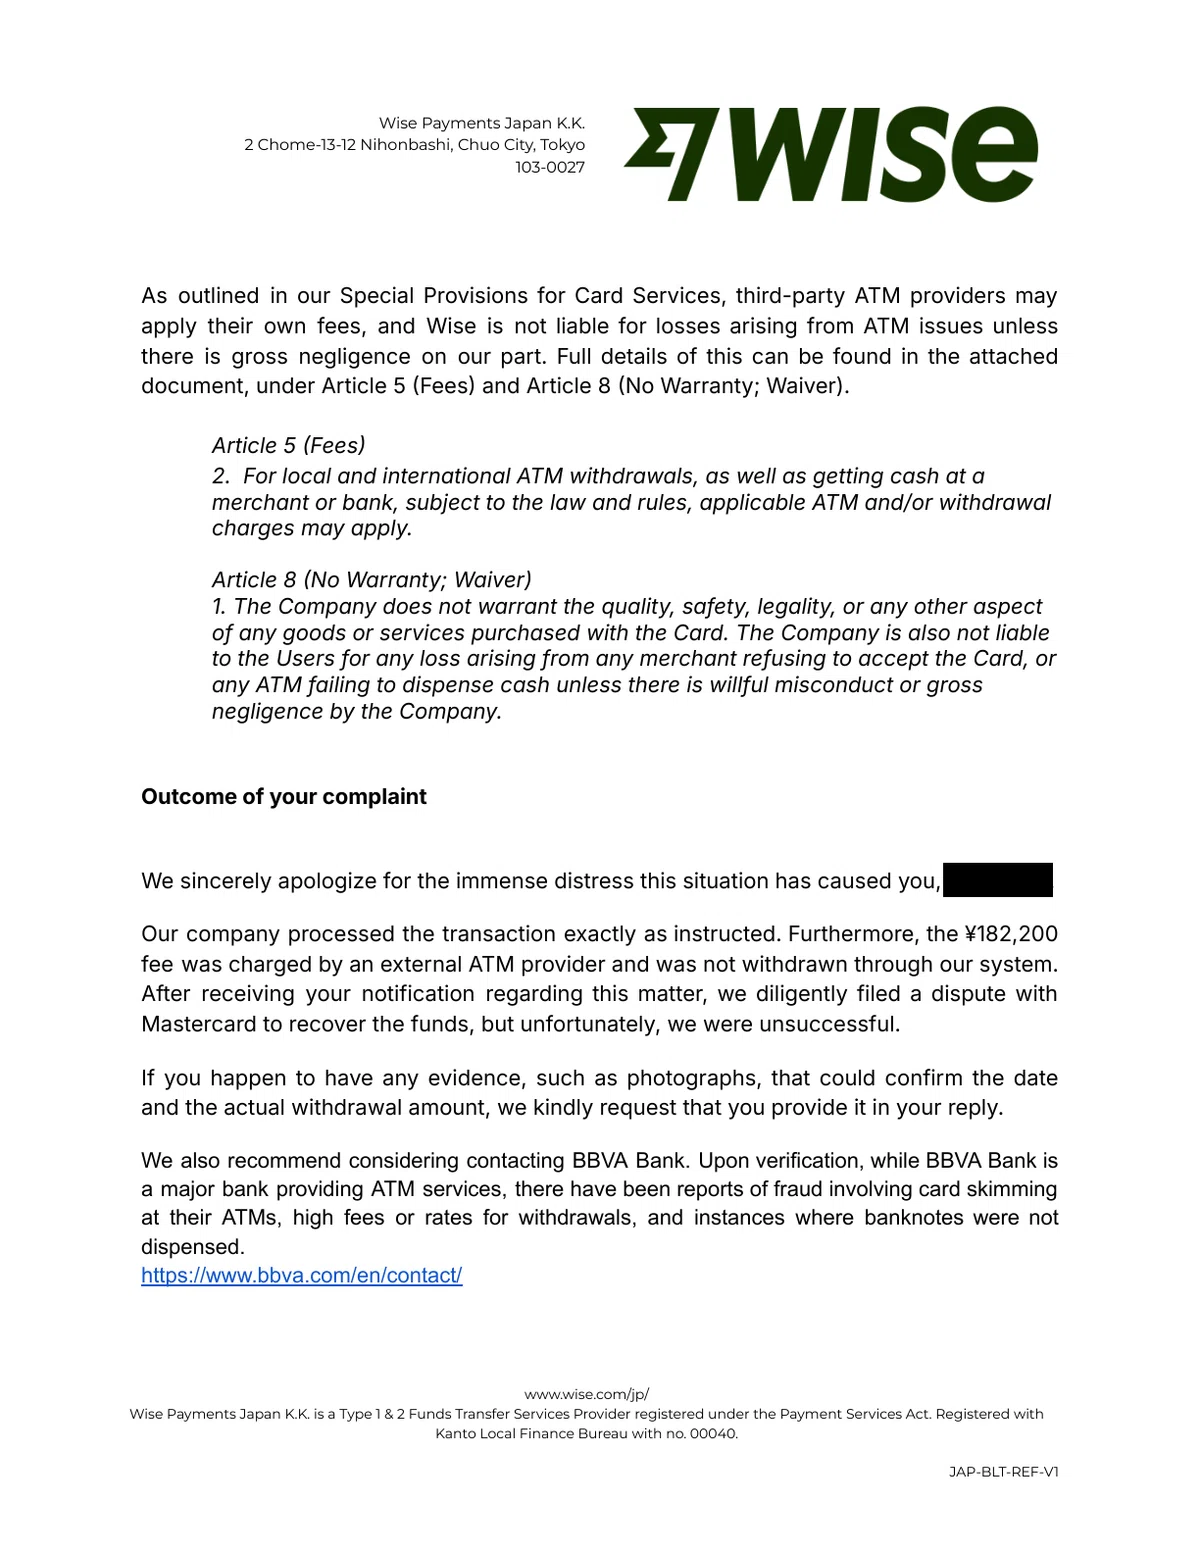
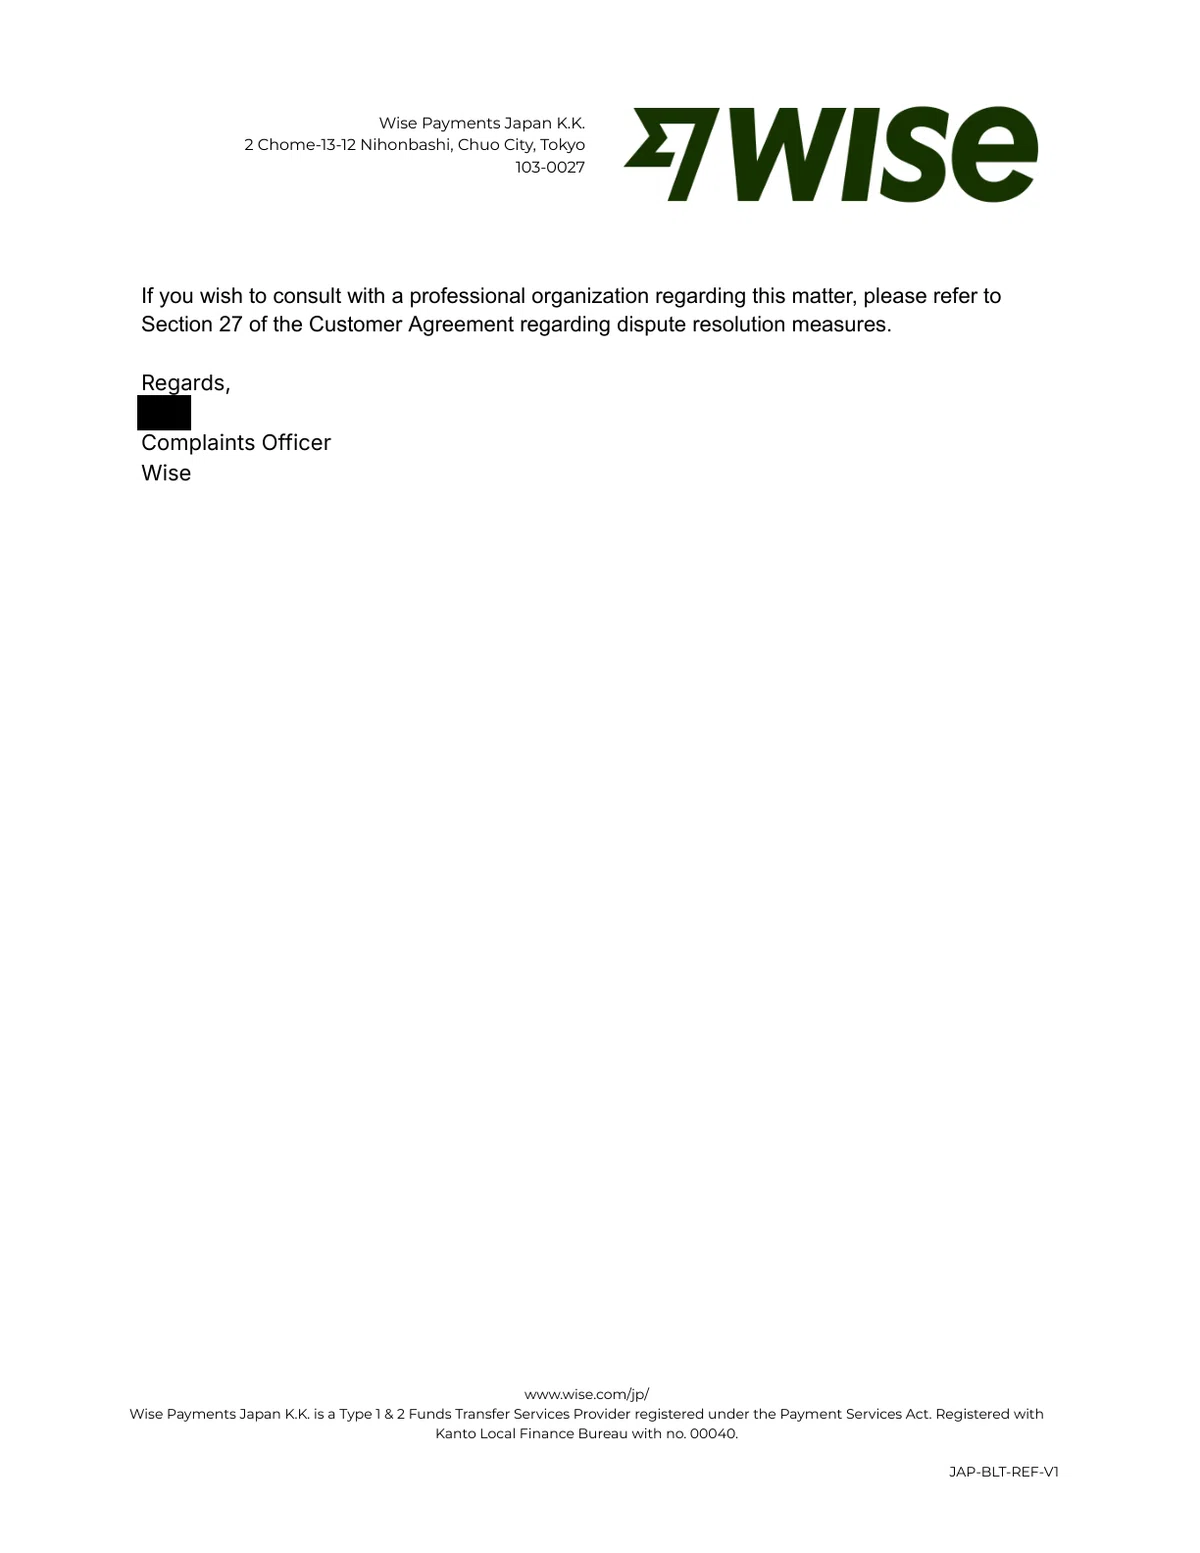
引き落とし総額:459,400円(うちBBVA手数料:182,200円)
WiseはMastercardに対して**Pre-Compliance請求(コンプライアンス事前請求)**を申請した
Mastercardから**「denied by Mastercard」と一言だけで却下**された(理由の説明なし)
再申請を試みたが、Mastercardポータル上でケースがグレーアウトされ、新規申請不能になった
最も重要な記述
"our department determined that the ATM provider violated Mastercard rules"
WiseはBBVAがMastercard規則に違反したと自ら認定した。
それでも取り戻せなかった理由として挙げたのが「レシートや写真などの証拠がない」という点です。
■ この論理は成立するのか
① 「証拠がない」は本当か
ATM取引には必ず以下のデジタル記録が存在します:
ATMのタイムスタンプ・端末ID
Mastercardネットワーク上の通信ログ
Wiseシステム上の取引記録
紙のレシートがなくても、デジタル証拠は必ず存在する。
Wiseは「証拠がない」と言いながら、自社の判断で「BBVAがMastercard規則に違反した」と認定できている。つまりデータはある。
② 「欧州外はチャージバック規則が適用外」は本当か
最終回答書には以下の記述があります:
"as this transaction occurred outside Europe, standard chargeback rules did not apply"
しかしこれは「欧州外では保護がない」という意味ではありません。MastercardにはZero Liability Policyが存在し、不正・異常取引における保護は地域を問わず適用されるはずです。
③ 調査レターをBBVAに送っておきながら「利用者が交渉しろ」
Wiseは1月16日付でBBVAへの**Investigation Request(調査依頼書)**を作成しました。
📷 [Investigation_Request.pdf 掲載]
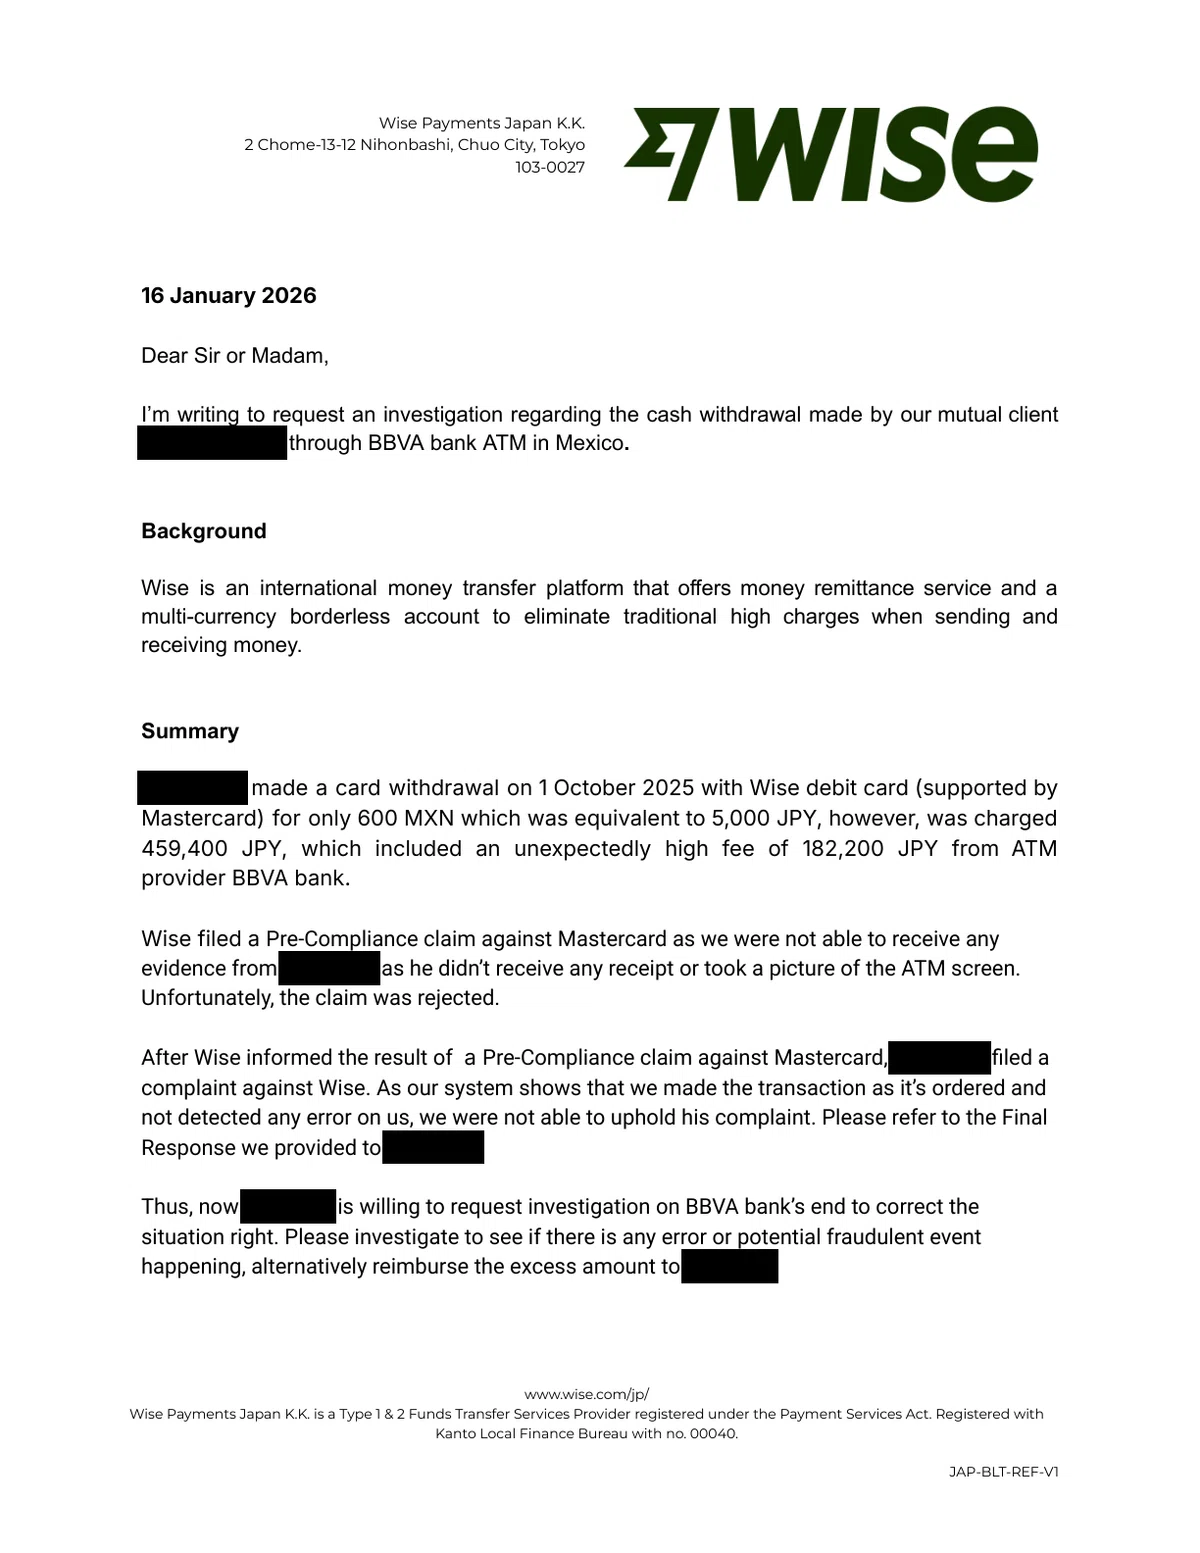

内容を要約すると:
600MXNの出金に対し459,400円が請求されたことを説明
BBVAに対して調査・返金を依頼
しかし、この書類はWiseがBBVAに直接送ったものではありません。利用者が自分でBBVAに提出するための書類として渡されたのです。
スペイン語も英語のビジネス交渉も困難な日本人に、メキシコの銀行へ直接交渉させる——これがWiseの「サポート」です。
■ Wiseとのやり取り(2026年1月)
私からWiseへの依頼メール掲載
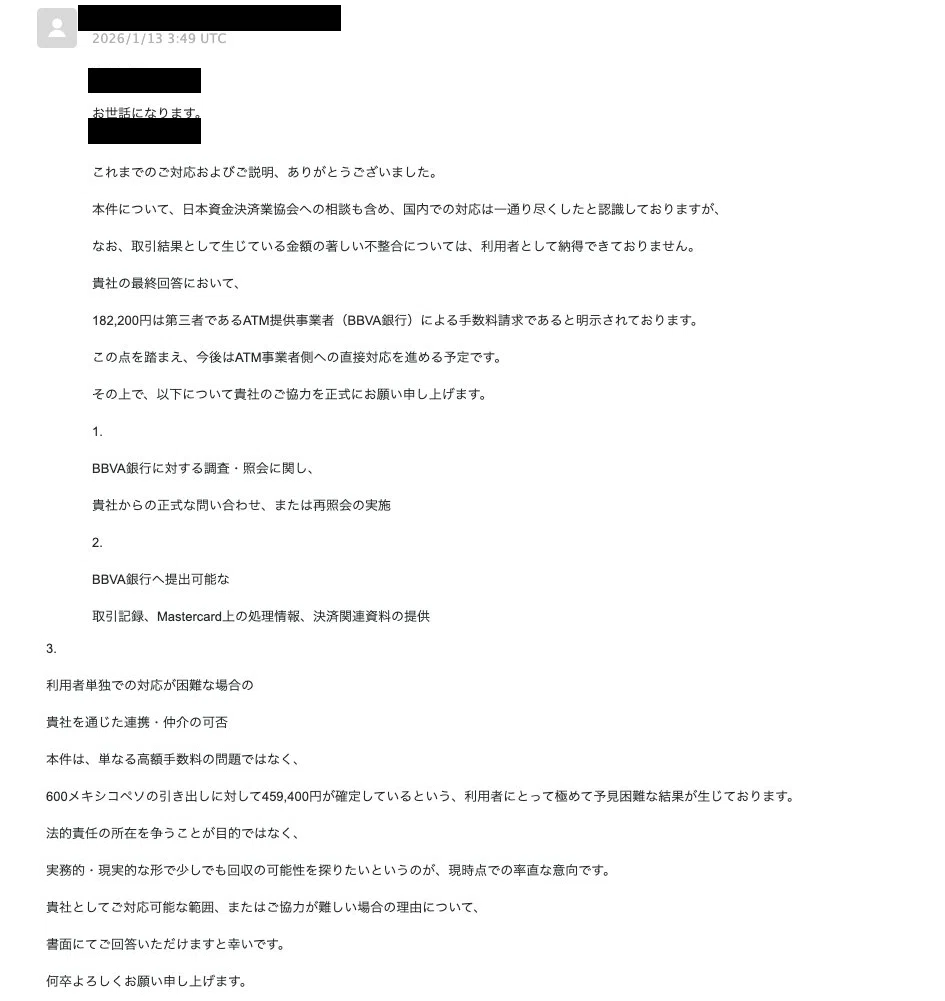
依頼内容:
BBVAへの正式な問い合わせ・再照会
Mastercard上の処理情報・取引記録の提供
利用者単独対応が困難な場合の仲介
Wiseの回答:
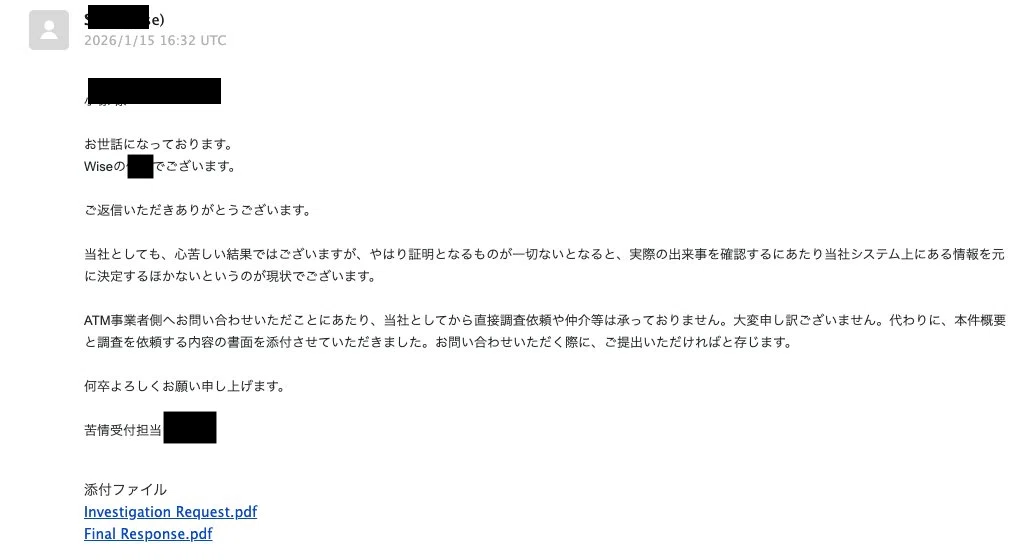
「ATM事業者側へお問い合わせいただくにあたり、当社としてから直接調査依頼や仲介等は承っておりません。大変申し訳ございません。代わりに、本件概要と調査を依頼する内容の書面を添付させていただきました。」
添付された書面(先に説明した画像)
Final_Response
Investigation_Request
■ この問題の本質
整理すると、構造はこうなっています:
利用者(私)
  ↓ 申請
Wise ──→「BBVAがMastercard規則に違反した」と認定
  ↓ 申請
Mastercard ──→「denied」(理由なし)
  ↓
ポータルがグレーアウト → 再申請不能
  ↓
Wise ──→「証拠がないので対応できません。BBVAに直接どうぞ」
誰もが「悪いのはBBVA」と言いながら、誰も動かない。
損失を被るのは利用者だけ。
■ 残高との関係
事故当時の残高は約50万円。 引き落とし額は459,400円。
残高のほぼ全額に近い水準です。
偶然とは思えないレベルの金額です。
■ 現在進行中の対応(2026年4月時点)
英国FOS(金融オンブズマン)への申立て
WiseはUK本部のFCA規制下にある。FCA Consumer Duty(2023年施行)に基づき、調査義務放棄・不十分なサポートとして申立て済み。
申立て先:https://www.financial-ombudsman.org.uk/
CONDUSEF(メキシコ金融消費者保護機構)への申立て
■ CONDUSEFへの申立てについて メキシコの金融消費者保護機関CONDUSEFへの申立てを試みたところ、 申立てにはメキシコの身分証明書(CURP)と、 BBVAとの契約関係の証明が必要であることが判明した。 外国人旅行者がメキシコのATMで被害を受けた場合、 メキシコ国内の消費者保護機関すら利用できないという 「保護の空白」が存在することが明らかになった。
■ 今後やること・やりたいこと
FOS申立て結果の公開
Mastercard Japan への正式申立て
メディアへの情報提供(取材歓迎)
11月に再度メキシコ行くので同じ事やってみる
■ 専門家・詳しい方へ
以下のいずれかに心当たりがある方、ぜひコメントまたはDMをください。
それぞれの対応を今後の記事にしていきたいと思います。
Mastercardのチャージバック・Pre-Compliance規則に詳しい方
海外ATMトラブルの法的解決に詳しい弁護士・司法書士
BBVAメキシコとの交渉経験がある方
FOS申立てで実際に解決した経験がある方
決済ネットワークの内部構造に詳しい方
■ 最後に
Wiseは「BBVAがMastercard規則に違反した」と認定した。 それでも、返金しなかった。
この事実を、記録として残しておきたいと思います。
BBVA銀行から返信あり
BBVA銀行から正式回答あり。
ここから先は
この記事が参加している募集
よろしければ応援お願いします! いただいたチップはクリエイターとしての活動費に使わせていただきます!
