芸術と経営の調和:フランスの劇場における「予算」の多層的役割と制度的複雑性の解明 | 舞台芸術組織の事例【読む・聴く・図解でわかる | マルチモーダル解説】

【✅この記事の要約】
【和文】 フランスの非営利劇場を事例に、芸術・管理・政治という複数の論理が交差する「制度的複雑性」の中で、予算がいかにハイブリッドな実践として機能するかを詳説します。組織固有の要因が予算の使い方をいかに変えるかを探ります。
【English】 This article explores how budgeting functions as a hybrid practice within the "institutional complexity" of French non-profit theaters, where artistic, managerial, and political logics intersect, and how situational factors shape these diverse practices.
【俳句風】 予算書や 芸と勘定 冬の虹
【猫ならどう考えてどのように行動する?🐈】 「にゃん、人間は数字が並んだ紙(予算)を見て、あーだこーだ悩んでるにゃ。でも、美味しいカリカリ(資金)を確保するためには、偉い人にゴロゴロ甘える(政治)のも、華麗にジャンプしてみせる(芸術)のも、賢く計算する(管理)のも大事だって分かってるみたいだにゃ。ボクなら、一番日当たりのいい場所を確保するために、一番可愛く鳴いて、それでいてお腹が空かないようにしっかり蓄えるにゃ。🐈」
「芸術・管理・政治の3つの論理の調和」
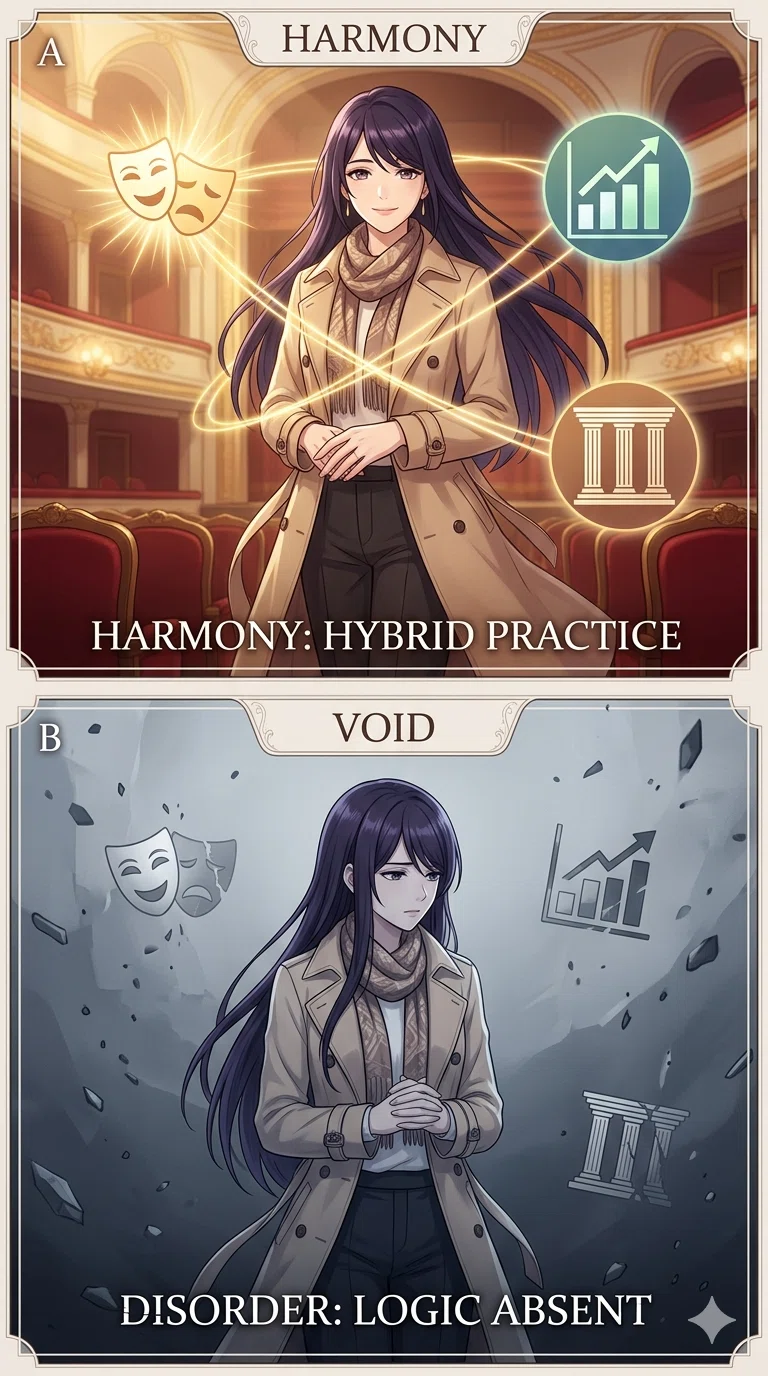
A: 芸術・管理・政治という異なる論理を組み合わせる「ハイブリッドな実践」
B: 論理なき世界(Institutional Complexityの失敗)
Bの世界は、 組織が複数の論理(芸術的、管理的、政治的)を適切にフィルター(状況要因)を通して処理できない場合、組織的な等質性や正当性が失われるリスクを示唆している。

#PRIMARY_DATA # 要約
本記事は、Pascale Amansらによる研究論文に基づき、
フランスの非営利舞台芸術組織(PAO)における
予算管理の実態を分析するものである。
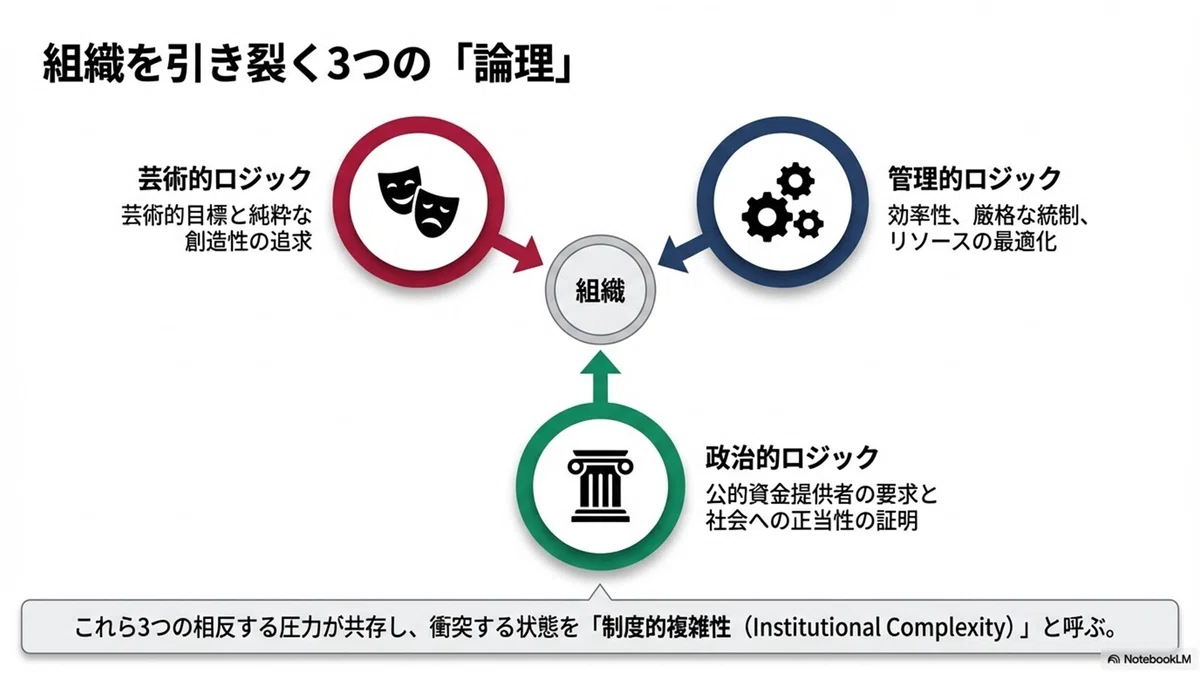
中心概念は「制度的複雑性(Institutional Complexity)」であり、
組織が「芸術的論理」「管理的論理」「政治的論理」という、
時に相反する複数の論理に直面した際、
予算がいかにしてそれらを調整する「ハイブリッドな実践」
となるかを明らかにしている。
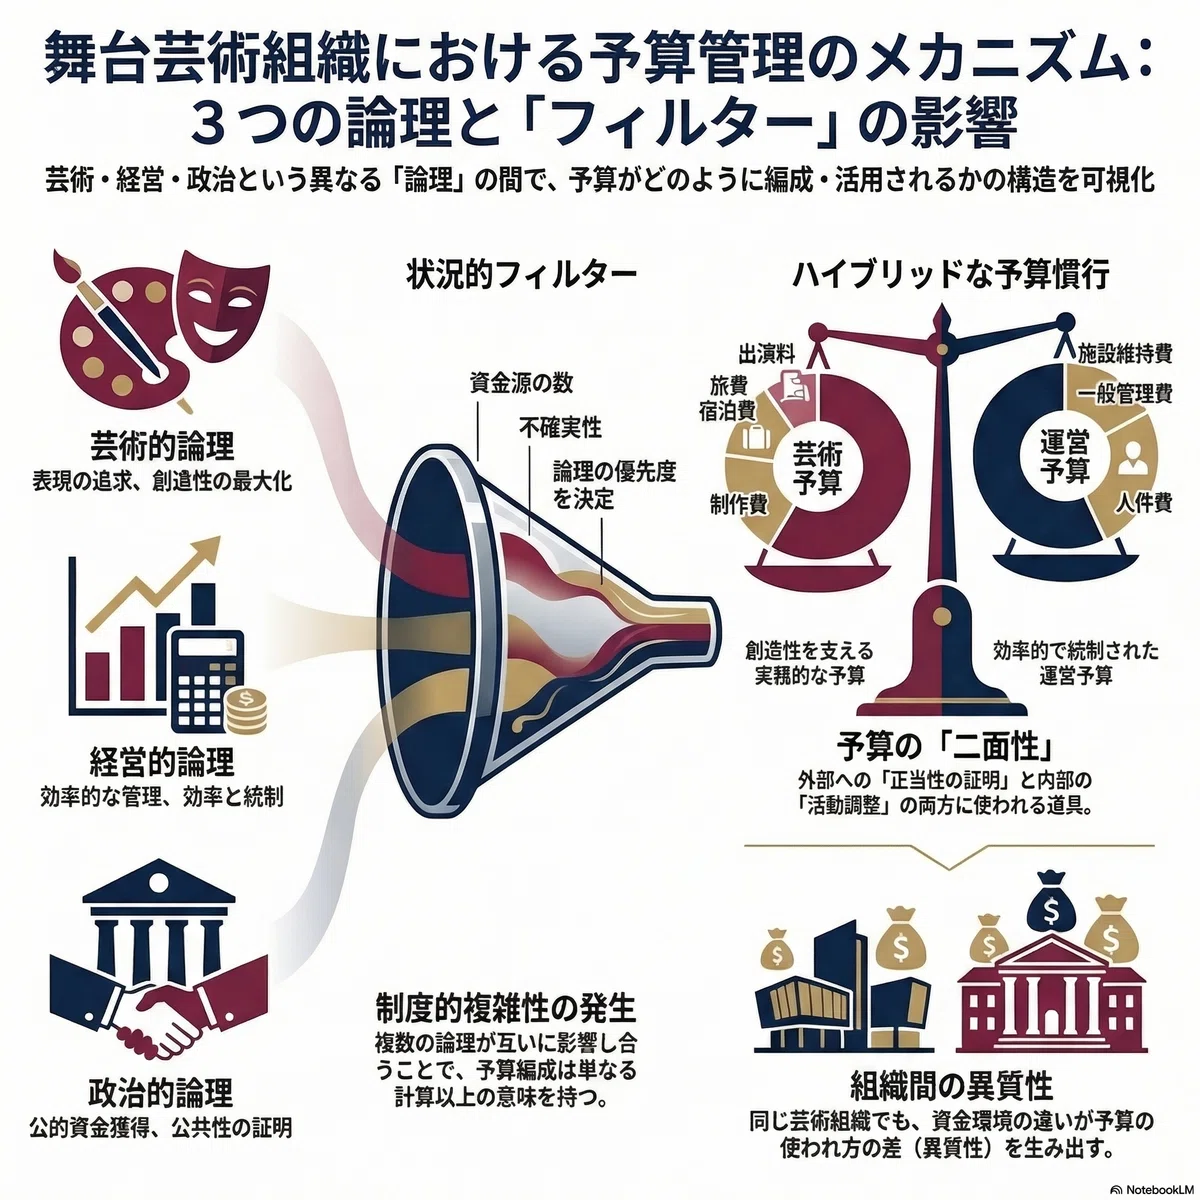
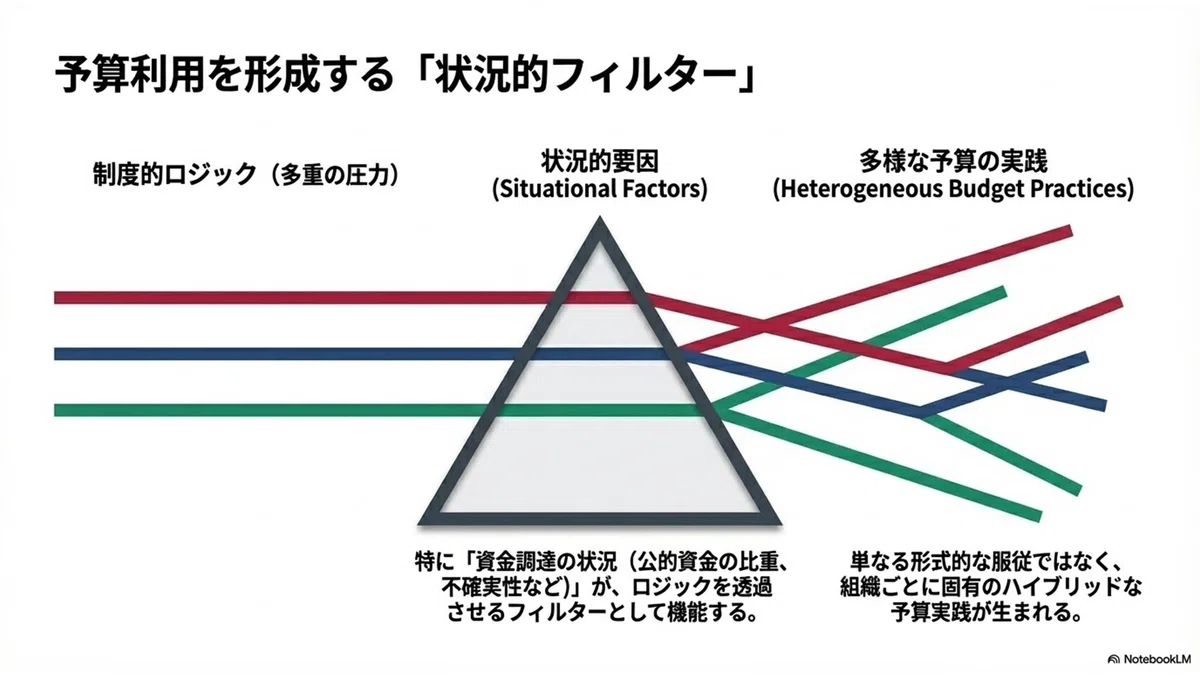
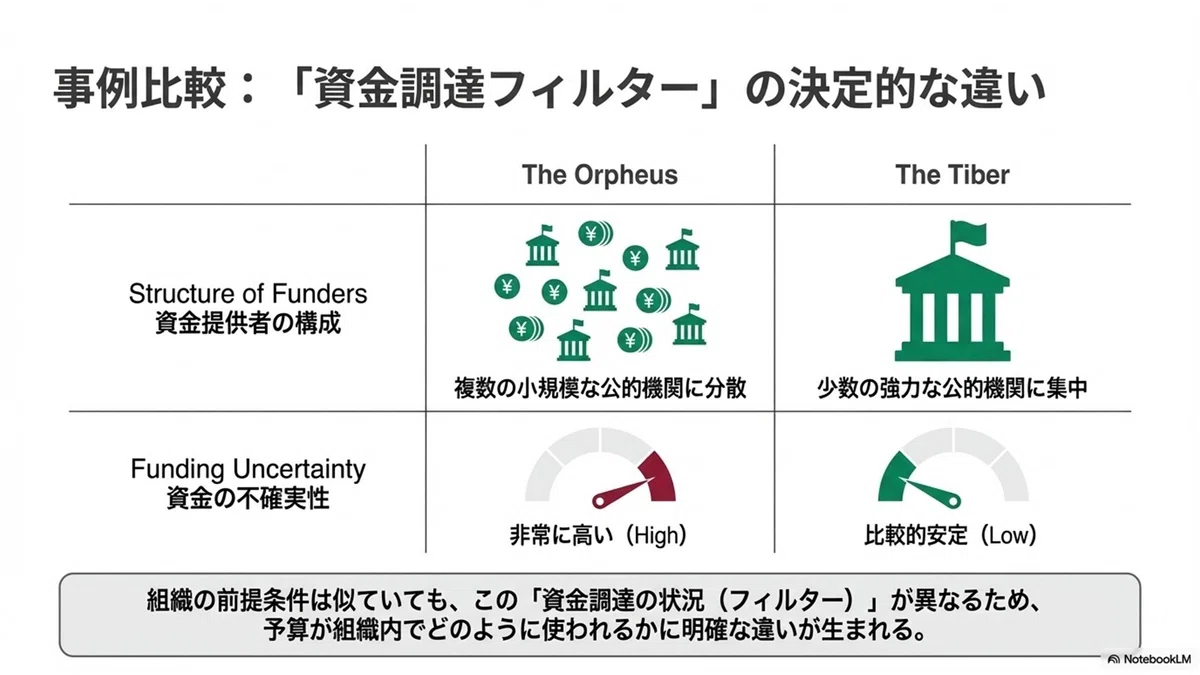
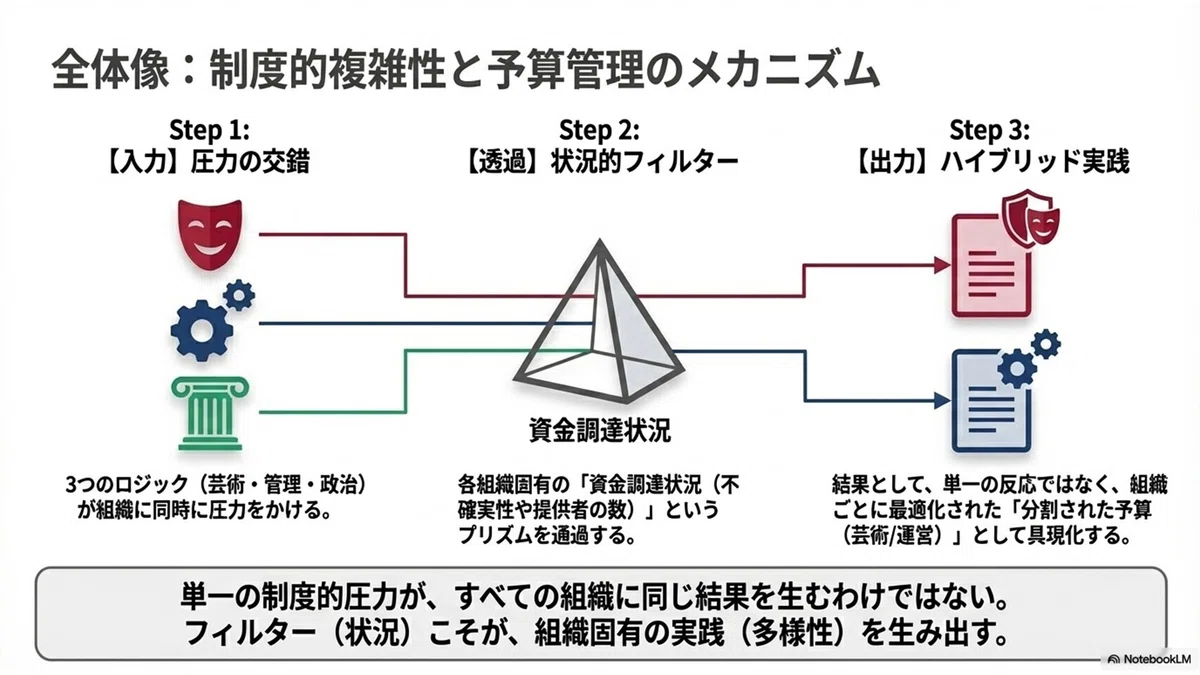
特に、資金調達の状況(公的資金の割合や不確実性)という「状況要因(Situational Factors)」がフィルターとなり、
組織ごとに異なる多様な予算利用(儀礼的利用から道具的利用まで)
を生み出すメカニズムを論じている。
【本文:論文全訳】
概要
本論文は、制度的複雑性を経験している異なる組織内での予算の異質な利用方法を説明することを目的とする。
我々は、制度的複雑性が顕著である組織、すなわちフランスの非営利劇場に焦点を当てる。
我々は新制度派理論を参照し、制度的複雑性における予算管理に関する管理会計の文献に寄与する。
様々な状況要因(Greenwood et al., 2011)が、論理が組織内の予算利用を形作る方法に影響を与えるフィルターとして機能する可能性がある。
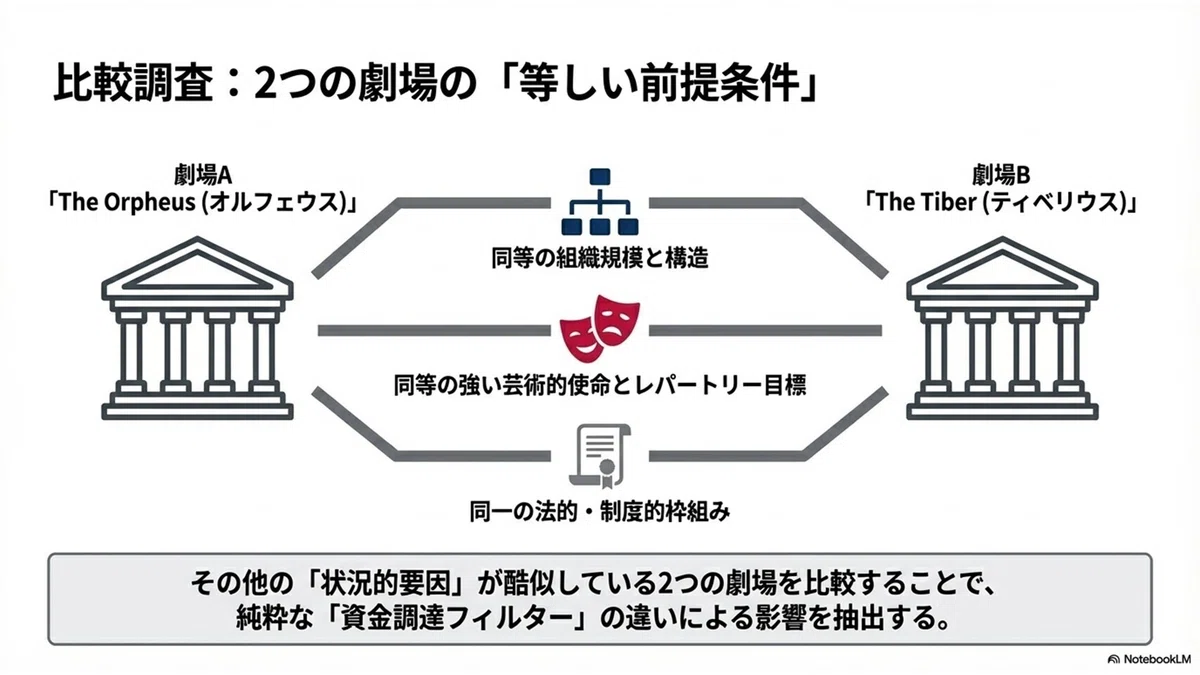
我々は、公的資金提供者の数と相対的な重み、および資金調達の不確実性の観点から考慮される「資金調達状況」という一つの要因に焦点を当てる。我々は、資金調達状況には違いがあるが、他の状況要因に関しては類似点を持つ、フランスを代表する2つの劇場を選択した。
制度的複雑性に直面した組織における予算利用が、いかにして複数の論理によって形作られるかを示す。
我々は、予算管理をハイブリッドな実践として強調する。資金調達状況に関連する多様な実践を明らかにする。
より一般的には、異なる組織内での異質な予算利用が、状況要因によってフィルタリングされた複数の論理からどのように生じるかを示す。
導入
組織が複数の論理に直面したとき、予算の利用はこれらの論理によって影響を受ける可能性が高い。
予算の多様な利用については、
管理会計の文献で広く展開されてきた。
特に、道具的な利用と象徴的な利用の2つのタイプが、
Meyer and Rowan (1977)、
Burchell et al. (1980)、
Covaleski and Dirsmith (1983, 1986, 1988a, 1988b)ら
によって区別されている。
本研究は、複数の論理、
すなわち制度的複雑性(Lounsbury, 2007, Smets and Jarzabkowski, 2013)を経験している異なる組織内での予算の異質な利用を説明することを目的とする。
制度的複雑性における予算管理の問題は、
特にChristiansen and Skaerbaek (1997)
およびEzzamel et al. (2012)の著作で強調されている。
Christiansen and Skaerbaek (1997)は、1974年から1991年の間のデンマーク王立劇場という一つの組織における新しい予算管理システムの導入を調査している。
彼らは、プロセス全体を通じて関与する様々な種類のアクター間で出現する予算ゲーム、そしてそれによる結果に光を当てている。
Ezzamel et al. (2012)は、1993年から2011年までの英国の教育分野における新しい予算管理実践の導入を研究している。
彼らは3つの地方教育当局にわたる複数の小中学校の事例に取り組み、組織の異質性を考慮に入れている。
つまり、異なる学校間での実践のバリエーションを観察している。我々は、Christiansen and Skaerbaek (1997)が考慮しなかった組織の異質性を、Ezzamel et al. (2012)の研究よりも少し中心に据えるという意味で、
彼らの研究を補完する。
より具体的には、組織ごとに異なる要因に基づいて、
異質な予算利用を説明することを目指す。
我々が「状況要因」と呼ぶこれらの要因は、
組織において複数の論理が包含される方法(Greenwood et al., 2011)、
したがって予算利用を含む様々な管理的実践(Smets et al., 2012)
に影響を与えるという意味で、
組織的フィルターとして機能する。
そのために、我々は管理会計における予算管理と制度的論理に関する著作に基づいた理論的枠組みに依拠する。
実際、制度的論理の概念は、組織的な分野の潜在的な多様性を考慮に入れることを可能にする(Lounsbury, 2008)。
我々はDiMaggio and Powell (1983, p. 143)に従って、組織的分野を「全体として、制度的生活の認識された領域を構成する組織(主要な供給者、資源と製品の消費者、規制当局、および同様の製品やサービスを生産する他の組織)」と定義する。
我々は、互いに相容れないかどうかにかかわらず、制度的論理の多様性が制度的複雑性の根拠になると考える(Friedland and Alford, 1991, Lounsbury, 2007, Smets and Jarzabkowski, 2013)。
我々は、共存する論理の不適合性をより強く主張するGreenwood et al. (2011)のものよりも広い、この制度的複雑性の概念に依拠している。
異なる組織における予算の異質な利用を検討するには、複数の論理に直面している複数の組織を研究する必要がある。
したがって、我々はフランスの2つの異なる非営利舞台芸術組織(PAO)に焦点を当てる。
実際、これらの組織では制度的複雑性と、予算利用が複数の論理によってどのように形作られるかという問題が顕著である。
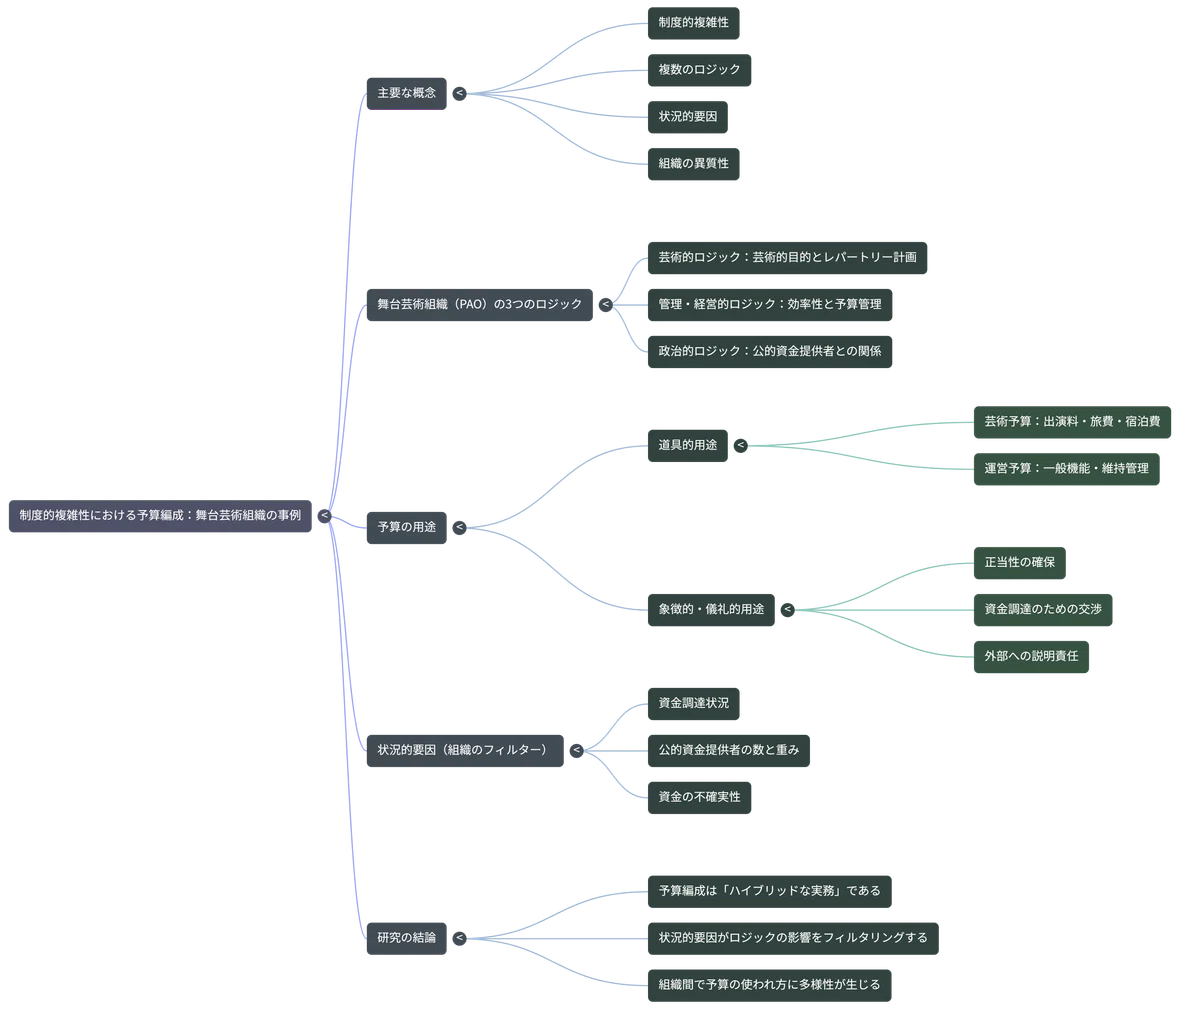
第一に、PAOは3つの主要な論理に直面している。
芸術組織として、
彼らは芸術的目的に関連する強力な芸術的論理によって支配されている。
この芸術的論理は、我々がここで管理的論理と呼ぶものとは全く異なると分析される場合がある。
何人かの研究者が、芸術と管理の間の潜在的な対立について書いている(Mouritsen and Skaerbaek, 1995,
Christiansen and Skaerbaek, 1997,
Chiapello, 1998,
Glynn and Lounsbury, 2005,
Eikhof and Haunschild, 2007,
Turbide and Laurin, 2009,
Daigle and Rouleau, 2010)。
さらに、フランスの非営利PAOの事例を研究することは、資金調達に公的パートナーが大きく関わっているため、第三の論理の存在を示唆している。
フランスの非営利PAOにおいて、異質な予算利用がいかにして複数の論理によって形作られるかという問題は顕著である。
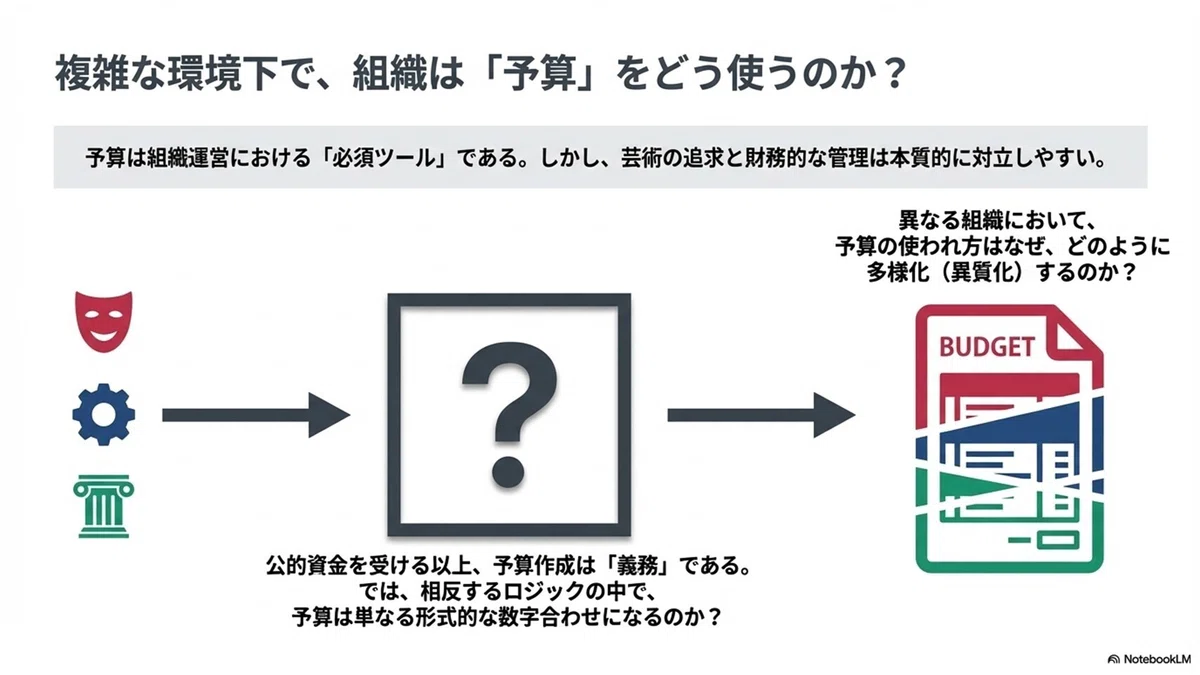
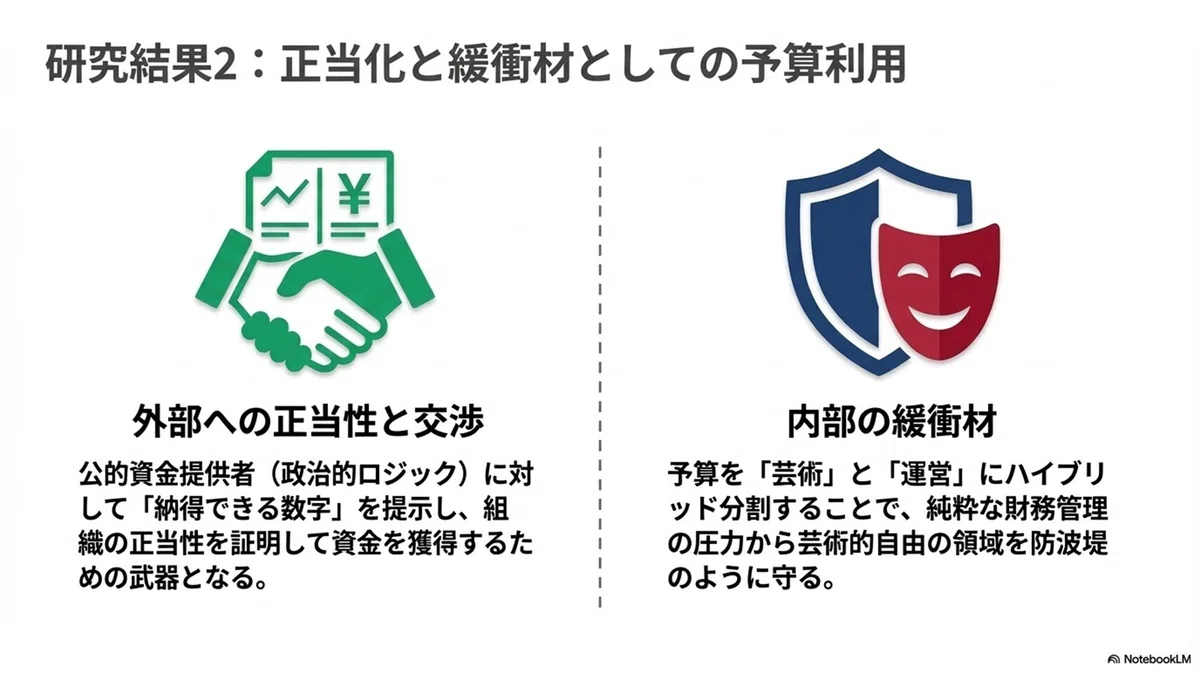
このような組織の予算の強制的な性質は、公的資金提供者からの制度的圧力(DiMaggio and Powell, 1983, Meyer and Rowan, 1977)に応じた、すべてのフランスの非営利PAOにおける儀礼的または象徴的な利用を予想させる。予算が一方では義務的なツールであり、他方では芸術と管理の間の予想される対立があるため、各PAOにおいて本質的に正当化と交渉を目的とした予算利用が観察されることが予想される。
受け入れ可能で(Fauré and Rouleau, 2011)正当化可能な数字を提示することで、内部のアクターは資金調達の要求を満たすことができるようになる。以上の理由から、PAOは、複数の、そして潜在的に競合する論理に直面しているあらゆる組織に関係し得る広範な問題(制度的複雑性における予算管理)の興味深い例(芸術的、管理的、政治的という3つの特定の論理セットを伴う)を示している。
本論文の残りの構成は以下の通りである。
セクション2では、本研究が構築された予算管理、制度的複雑性、およびPAOに関する文献レビューを提示する。
セクション3では、異なる状況要因を考慮して選択した2つのPAOにおける実証研究について説明し、セクション4では主要な知見を展開し、セクション5で議論する。
予算管理、制度的複雑性、およびPAO
本研究では、制度的複雑性を経験している異なる組織における予算の異質な利用が、いかにして複数の論理によって形作られるかに焦点を当てる。
したがって、我々は予算管理に関する管理会計の文献に戻り、まずは制度的圧力と等質化(isomorphism)に基づいた初期の著作に、次に制度的論理の観点からのより最近の著作に焦点を当て、この主題に対する新制度派のアプローチに注目する。
実証的設定
我々の目的は、次の研究質問に答えることである。
「制度的複雑性に直面している異なる組織における異質な予算利用は、いかにして複数の論理によって形作られ得るか?」
この研究質問は、我々に予算プロセスに焦点を当てることを促す。
さらに、我々の仕事では、制度的論理に基づいた理論的枠組みに依拠している。
質的なアプローチが「プロセスと社会的現実のより豊かな理解を提供することを目指す」(Moll et al., 2006b, p. 376)ことを考慮している。
知見
このセクションでは、セクション5で議論される2つの劇場における予算利用に関連する主な観察結果を提示する。
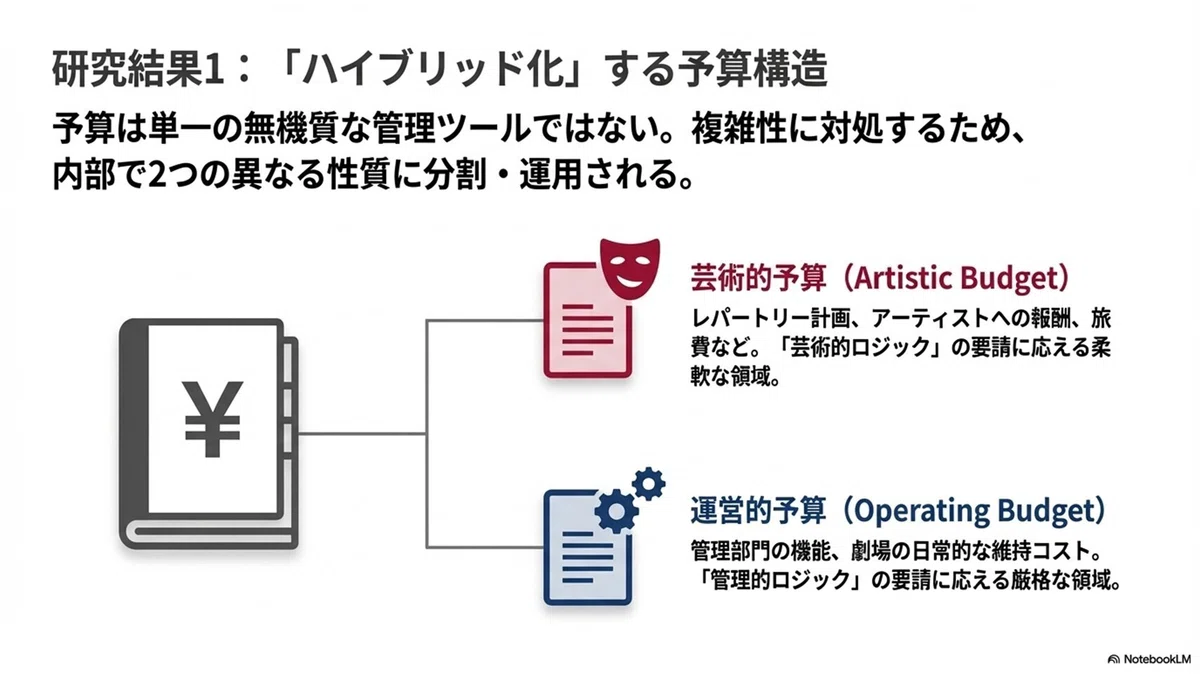
まず、2つの劇場「オルフェウス」と「タイバー」の予算において、インタビュー対象者は「芸術予算」と「運営予算」と名付けた2つの主要な要素を特定した。
芸術予算には、レパートリー計画に関するすべての要素(芸術家への支払い、旅費、宿泊費など)が含まれる。
運営予算は、機能に関わるものである。
議論
組織の予算利用の多様性は、制度的論理の分析を通じて議論できる。我々の貢献の2つの側面を議論する。
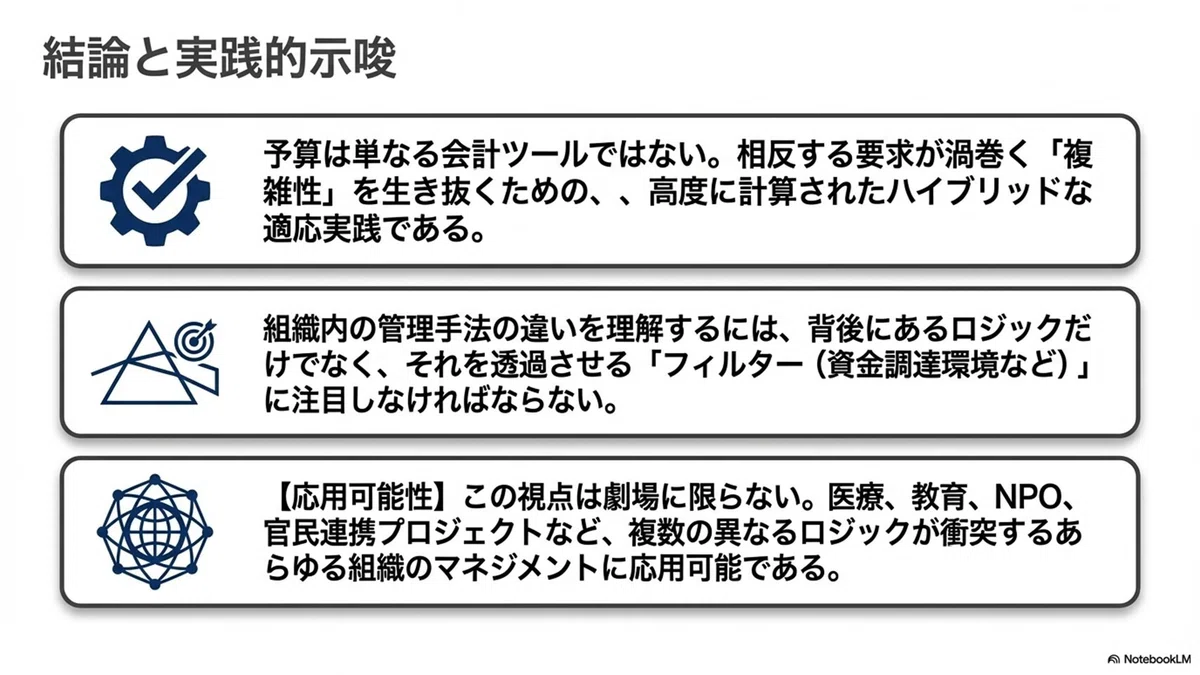
第一に、制度的複雑性における予算利用は、予算管理が制度的複雑性への対応(ここではPAO分野における芸術的、管理的、政治的論理の共存への対応)としてのハイブリッドな実践として現れるような形で、複数の論理によって形作られる。
第二に、組織の異質性を説明する。
結論
本研究は、制度的複雑性に直面している組織において、異質な予算利用がいかにして複数の論理によって形作られるかを明らかにしている。
我々はフランスの非営利PAOを調査した。
制度的複雑性と、予算利用がいかに複数の論理によって形作られるかという問題が、これらの組織において実際に顕著だからである。
歴史的に、フランスの非営利劇場のようなPAOは公的パートナーによって資金提供されており、その見返りとして正式な予算を要求される。
より一般的には、PAOの分野は複数の論理に直面している。
気づきと問い
気づき
予算とは単なる数値の羅列ではなく、
「芸術家(美の追求)」
「管理者(効率の追求)」
「政治家(公共性の追求)」
という異なる言語を持つ人々が対話するための
「翻訳機」として機能していることがわかります。
特に、フランスの劇場事例では、予算が「儀礼的」に使われる側面と「実務的」に使われる側面が同居しており、そのバランスが組織の置かれた資金状況(フィルター)によって決まるという視点は、一般企業の部門間対立にも応用できる深い洞察です。
物質主義的な問い
資金調達の「不確実性」や「公的資金への依存度」という物理的・経済的な制約は、芸術家の表現の自由をどの程度、そしてどのようなメカニズムで制限しているのか?
予算という「物質的な形式」が、抽象的な「芸術的価値」をいかに規定し、枠付けているのか。
耽美主義的な問い
予算書そのものを、一つの「台本」や「パフォーマンス」として捉えることはできないか?
資金提供者を納得させるための数字の美学や、論理の構築の中に、芸術的な「創造性」は宿っているのではないか。
ポスト構造主義的な問い
「芸術」対「管理」という二項対立自体が、予算制度という言説によって作り出されたものではないか?
予算編成のプロセスを通じて、どのような権力関係が生産・再生産され、どのような「主役(正当な活動)」と「脇役(非効率な活動)」が名指されているのか。
人に話したくなる三行
劇場の予算書は、計算機である以上に、芸術家と役人が握手するための「外交文書」である。
「お金の話は芸術を汚す」のではなく、実は適切な予算管理が芸術を守る「盾」として機能している。
予算の使い方が劇場ごとに違うのは、彼らが生き残るために適応した「進化の形」が違うからだ。
励ましのメッセージ
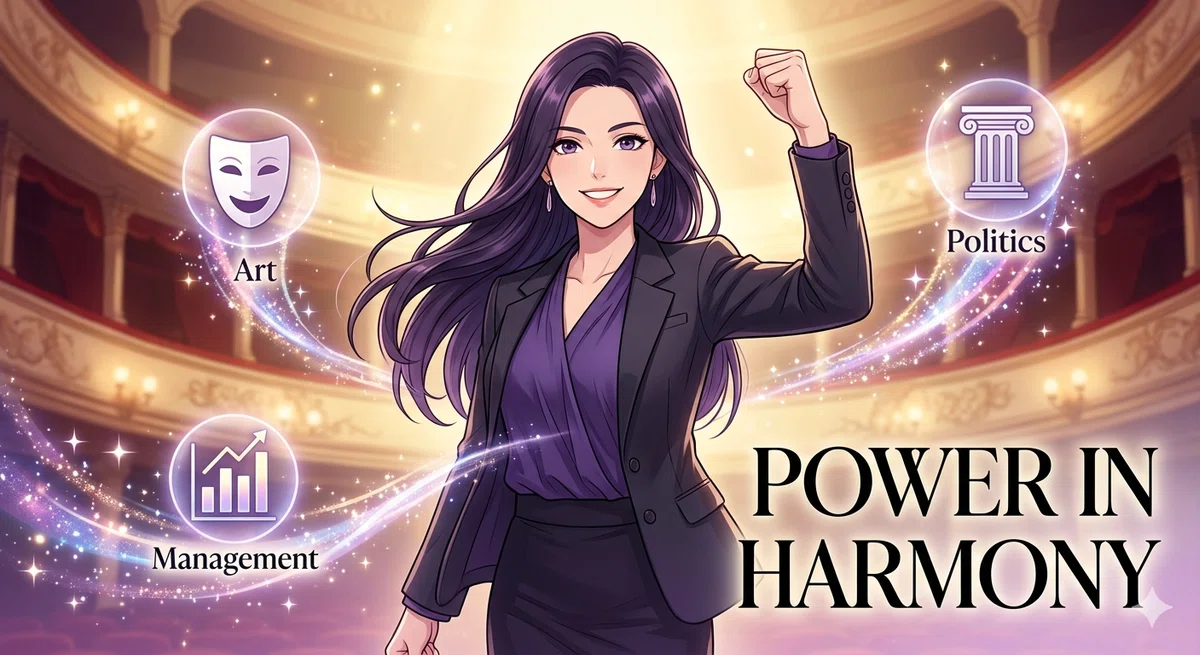
相反する要求の板挟みになり、
身動きが取れなくなることは誰にでもあります。
しかし、この論文が示すように、
「複雑さ」は「工夫(ハイブリッドな実践)」を生む土壌でもあります。
芸術と数字、理想と現実の狭間で揺れることは、あなたがそれだけ多次元的な価値を大切にしている証です。
その矛盾を、新しい調和を生み出すためのエネルギーに変えていきましょう。
ステップアップ行動指針案
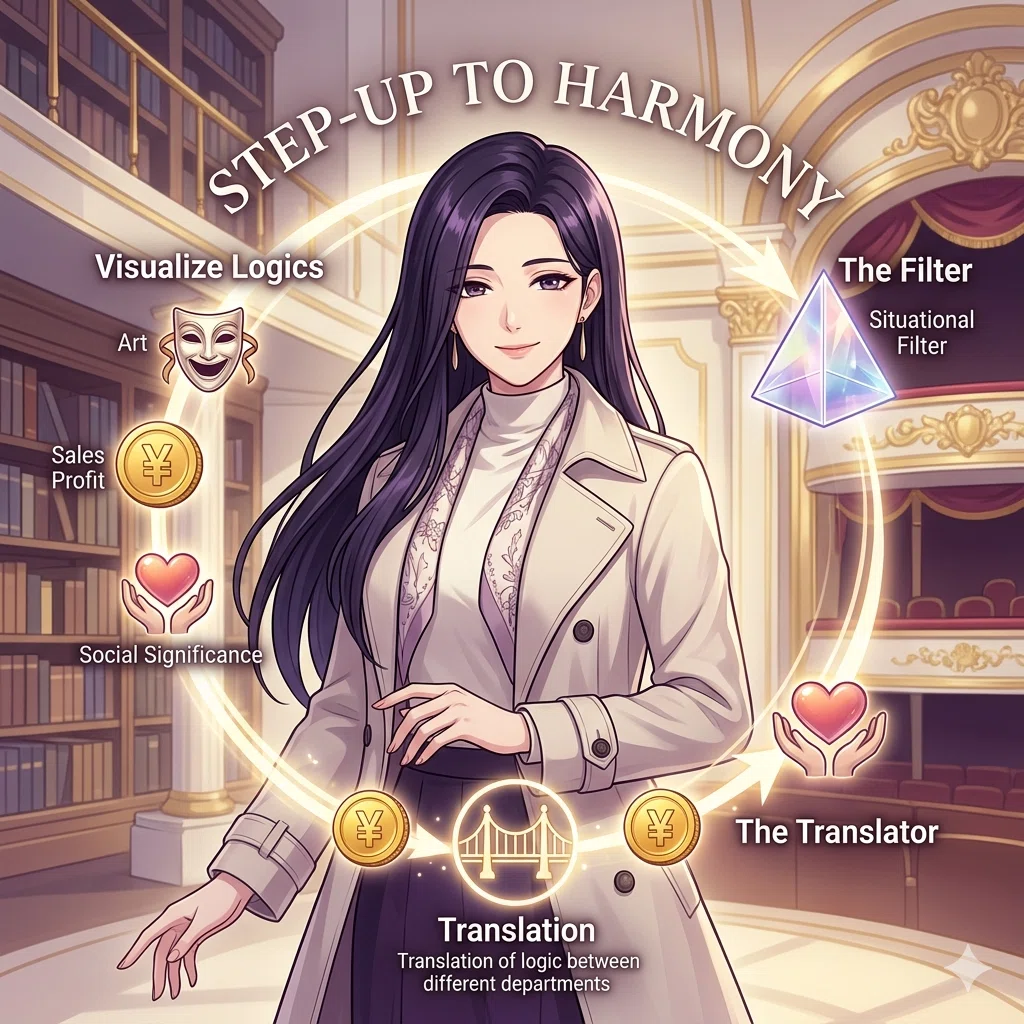
「複数の論理」を可視化する: 自分の仕事に関わる主要な価値基準(例:売上、品質、楽しさ、社会的意義)を書き出し、今どれに偏っているかを把握する。
「翻訳者」の視点を持つ: 異なる部署や価値観を持つ相手と話す際、自分の論理(例:芸術)を相手の論理(例:数字)に翻訳して伝える工夫をする。
「状況フィルター」を分析する: 自分が直面している制約(資金、時間、人間関係)が、自分の意思決定にどう影響しているかを客観的に分析し、あえてそのフィルターを外した視点を持ってみる。
インフォグラフィックで振り返る
参考文献
関連記事
執筆者:東北イタコ(Tohoku I-ST)
以上です。
いいなと思ったら応援しよう!
 いただいたチップは、地域の外猫たちの見守り活動に活用します🐾
具体的には、毎日の食事と衛生管理の備品の購入に使います。
少額でもたいへん助かります。
