【84回目noteマネー掲載】第百二十七章:消費税×ゲーム理論―なぜ市場は登録へ向かうのか―

第百二十七章:消費税×ゲーム理論―なぜ市場は登録へ向かうのか―
――インボイスが変えた、各プレイヤーの最適戦略――
登録は任意なのに
夜。
みおは、片山財務大臣がインボイス制度について答える動画を見ていた。
画面の向こうから、制度についての説明が流れてくる。
インボイス登録。
免税事業者。
仕入税額控除。
登録するかどうかは、事業者の判断。
みおは動画を止めた。
みお:
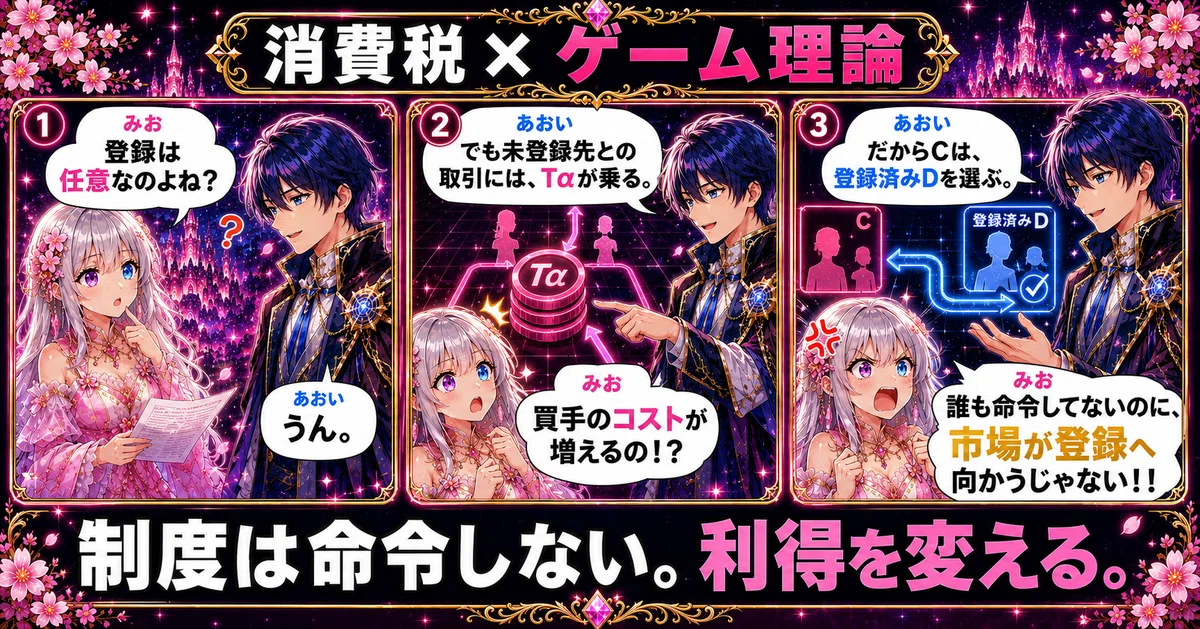
「インボイス登録は、任意なのよね?」
あおい:
「うん。法律がすべての免税事業者に、登録を命令しているわけではない。」
みお:
「だったら、どうして取引先から『登録してください』って言われるの?」
あおい:
「登録していない相手から仕入れると、買手の損得が変わるからだよ。」
みお:
「損得?」
あおい:
「今日は、インボイスをゲーム理論で見てみよう。」
みおは、ゆっくり画面を閉じた。
みお:
「税金の話をしていたはずなのに、ゲームが始まったわ。」
ゲーム理論とは何か
ゲーム理論とは、簡単に言えば、
自分の選択だけで結果が決まらず、相手の選択によって自分の損得も変わる状況を考える方法
である。
将棋なら、自分だけが駒を動かすわけではない。
相手も、自分にとって有利になるように動く。
商売も同じである。
売手は、できるだけ高く売りたい。
買手は、できるだけ安く、よい商品やサービスを仕入れたい。
競合事業者は、自分が選ばれる条件を整える。
そして制度は、それぞれの選択によって生じる損得を変える。
インボイス制度をゲームとして見るため、今回は三人のプレイヤーを置く。
B:免税・インボイス未登録事業者
Bは、登録しなければインボイスを発行できない。
一方、登録すれば課税事業者となり、消費税の申告や納付、事務処理が必要になる。
したがって、Bだけを見れば、未登録を維持したい場合がある。
D:競合する登録事業者
Dはインボイス登録済みである。
そのため、Dから仕入れた本則課税の買手は、要件を満たせば通常どおり仕入税額控除を受けられる。
C:本則課税を行う発注事業者
Cは、BまたはDへ仕事を発注する。
品質、価格、納期が同程度なら、自社にとって総コストの小さい相手を選びたい。
ここへ、インボイス制度が入る。
運営が変えるのは、αである
インボイス未登録事業者からの仕入れについて、経過措置で認められる仕入税額控除の割合を m とする。
8割控除なら、
m=0.8
7割控除なら、
m=0.7
である。
ここで、控除できない割合を α とする。
α=1-m
8割控除なら、2割控除不能だから、
α=0.2
7割控除なら、3割控除不能だから、
α=0.3
となる。
そして、Bからの仕入れに対応する税額相当額を T とする。
全額控除できる場合と比べて、Cの納付税額に追加される金額は、
追加納付額=Tα
である。
Tは、その仕入れに対応する税額相当額。
αは、そのうち控除できない割合。
Tαは、控除できなかったことでCの納付税額に残る金額である。
みお:
「運営がBさんに直接、税金を払えって言うんじゃないのね。」
あおい:
「うん。未登録Bさんと取引するCさんの帳簿に、Tαが現れる。」
みお:
「それ、ゲーム盤の真ん中に税金を置いてない?」
Cが比較するのは、値札だけではない
CがBとDを比較するとき、見積書に書かれた価格だけを見ればよいわけではない。
未登録Bとの取引には、Tαが加わる。
さらに、登録状態、控除割合、税区分などを確認・管理する事務コストも発生する。
したがって、Cから見たBとの取引コストは、単純化すると、
Bとの取引コスト
=仕入価格+Tα+事務管理コスト
となる。
一方、登録済みDとの取引では、要件を満たせば仕入税額を通常どおり控除できる。
Dとの取引コスト
=仕入価格+通常の事務コスト
BとDの価格、品質、納期が同じなら、CにとってDの方が安い。
Bが値上げしたからではない。
Dが値下げしたからでもない。
税制が、二人の相対的な価格を変えたのである。
100万円の仕事が、102万円相当に見える
ここで、10%対象の取引を単純化して考える。
比較の基礎となる税抜価格を P とする。
その取引に対応する税額相当額は、
T=0.1P
である。
未登録Bとの取引で控除できない金額は、
Tα=0.1Pα
したがって、Cから見たBの相対的な取引コストは、
P+Tα
=P(1+0.1α)
となる。
Pを100万円としよう。
8割控除
控除不能率は20%。
100万円+2万円=102万円相当
7割控除
控除不能率は30%。
100万円+3万円=103万円相当
5割控除
100万円+5万円=105万円相当
3割控除
100万円+7万円=107万円相当
控除ゼロ
100万円+10万円=110万円相当
B本人の価格は、100万円のままである。
競合Dも、100万円のままである。
それでもCの比較表では、Bだけが、
102万円相当
103万円相当
105万円相当
107万円相当
110万円相当
へ進んでいく。
みお:
「私は、単価を上げてなんかいないわよ!!」
あおい:
「うん。100万円のままだよ。」
みお:
「じゃあ、なんで取引先から見た私は102万円なのよ!」
あおい:
「控除できない2万円があるから。」
みお:
「しかも、もうすぐ103万円!?」
あおい:
「控除割合が70%になればね。」
みお:
「そのあと105万円、107万円……最後は110万円相当!?」
あおい:
「この単純モデルではね。」
みお:
「だから私は、一円も値上げしてないって言ってるでしょ!!」
Cの最適戦略
ゲーム理論では、ほかのプレイヤーの行動を踏まえ、自分にとって最も有利な行動を選ぶ。
Cは、未登録Bを嫌っているわけではない。
免税事業者を排除したいわけでもない。
ただ、自社の利益を守らなければならない。
Bとの取引でTαが発生したとき、Cにはいくつかの選択肢がある。
Tαを自社の利益で吸収する。
Bに値下げを求める。
自社の販売価格へ転嫁する。
Bにインボイス登録を求める。
登録済みDへ取引先を変更する。
しかし、薄利のCにはTαを吸収できない場合がある。
Bへの大幅な値下げ要求も、Bの利益を壊す。
販売価格の引上げには、競合との価格競争がある。
すると、Cの現実的な選択肢は、次の二つへ近づく。
Bにインボイス登録してもらう。
または、
登録済みDへ発注する。
Cには、誰かを市場から追い出す思想など必要ない。
電卓を叩き、自社のコストが小さくなる方を選ぶだけである。
Bの最適戦略
次に、Bの側へ移ろう。
Bだけを見れば、未登録を維持することには利点がある。
登録すれば、課税事業者となり、申告・納税・記帳などの負担が生じるからである。
しかし、Bの売上はBだけでは決められない。
Cが発注して、初めて仕事になる。
Bが未登録を維持する場合
B自身の新たな納税負担は避けられる。
しかし、CにはTαが発生する。
その結果、値下げを求められたり、登録済みDへ仕事を移されたりする可能性が高まる。
Bが登録する場合
B自身に申告・納税・事務負担が生じ得る。
しかし、Cは要件を満たせば仕入税額を通常どおり控除できる。
そのため、未登録であることによる相対価格のハンデは消える。
Bの選択肢は、次第に二つへ近づいていく。
登録して、B2B市場に残る。
または、
未登録を維持して、取引を失う。
もちろん、B2C中心の事業、簡易課税の買手との取引、代替困難な技術を持つ事業などでは、未登録のまま残れる場合もある。
しかし、本則課税事業者との継続的なB2B取引では、αが上がるほど未登録戦略の条件は厳しくなる。
みお:
「登録しない自由はある。でも、同じ取引を続けられるとは限らないのね。」
あおい:
「Cさんにも、取引先を選ぶ自由があるからね。」
みお:
「自由と自由をぶつけたら、税金を避けられる方が勝つじゃない!!」
Dが登録すると、ゲームが変わる
ここで、競合Dの存在が重要になる。
Bとの取引にTαを発生させたのは、Dではない。
Tαは、制度が作ったものである。
しかしDが登録すると、Cに、
Tαを回避できる代替先
が現れる。
Dが登録する
↓
CがDを選びやすくなる
↓
未登録Bの受注可能性が下がる
↓
Bも登録を検討する
↓
登録事業者が増える
Bが登録すると、今度は未登録のEが相対的に不利になる。
Dが登録する
↓
Bが登録する
↓
Eの未登録状態が目立つ
↓
Eにも登録圧力がかかる
登録者が増えるほど、Cは登録事業者だけで仕入先をそろえやすくなる。
そして登録事業者だけで取引が回るようになるほど、未登録事業者のために例外処理を残す合理性が小さくなる。
登録者が増えるほど、未登録でいることの市場コストが上がる。
これが、インボイスに生じるネットワーク効果である。
時間が、未登録戦略を弱くする
さらに、このゲームでは、時間が経つだけでルールが変わる。
免税事業者などインボイス発行事業者以外からの課税仕入れについて、控除割合は段階的に縮小する。
8割控除
↓
7割控除
↓
5割控除
↓
3割控除
↓
控除ゼロ
これを控除不能率αへ反転すると、
20%
↓
30%
↓
50%
↓
70%
↓
100%
となる。
同じ取引、同じ価格、同じTなら、
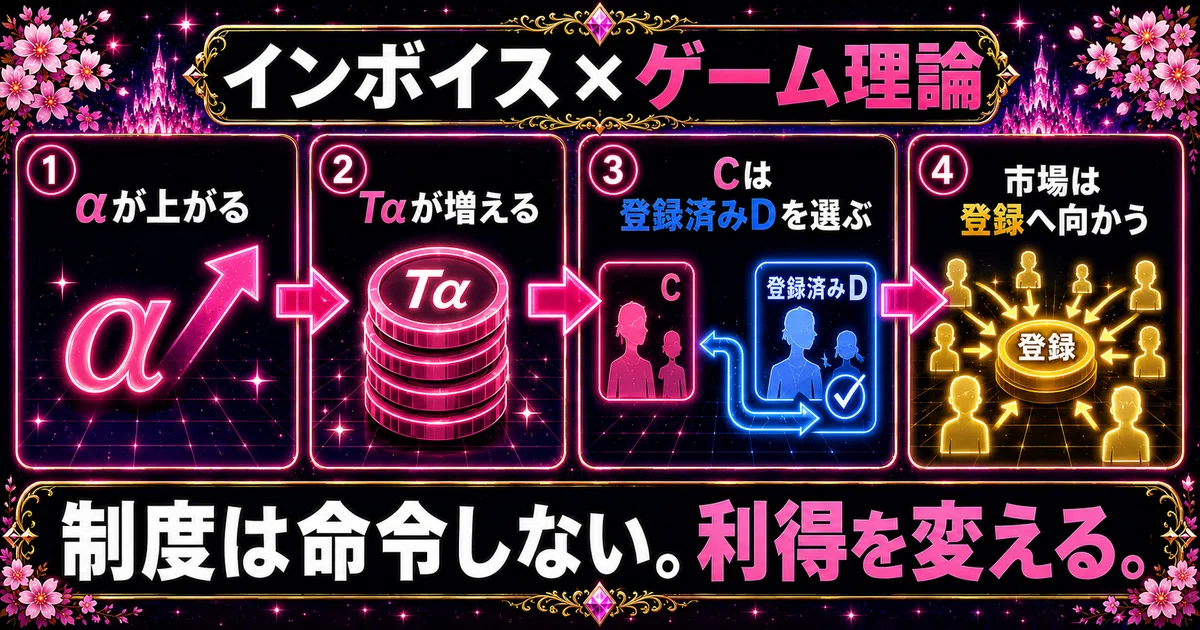
α↑
↓
Tα↑
↓
CがBを選ぶ利得↓
↓
Bが未登録を維持する利得↓
となる。
運営が毎年、Bへ電話をかける必要はない。
登録を命令する必要もない。
制度表に書かれたとおり、αを上げればいい。
みお:
「時間が経つだけで、未登録戦略が弱くなるの!?」
あおい:
「同じ取引条件なら、控除不能額が増えるからね。」
みお:
「運営、ゲームバランスを毎回、登録側へ寄せてない!?」
システムが「例外」を覚える
インボイス登録事業者が増えてくると、企業の経理・購買システムも登録事業者を標準ルートにしやすくなる。
国税庁は、適格請求書発行事業者の登録情報をシステムから取得できるWeb APIを提供している。
市販の業務システムでも、仕入先マスタにインボイス登録番号を持たせ、適格事業者か、それ以外かによって税区分を分け、その情報を購買申請、検収、経費申請、仕訳へ引き継ぐ機能が実装されている。
つまり、
仕入先
↓
適格・非適格を属性化
↓
登録番号を照合
↓
登録状態を更新
↓
税区分と経理処理へ反映
というデータ構造は、すでに存在している。
ここから先、企業が事務処理を標準化しようとすれば、購買画面を次のようにすることも技術的には難しくない。
登録済み ✅
登録状態:有効 ✅
標準経理処理:可能 ✅
[条件を満たす取引先を表示]
購買担当者は、未登録事業者を一社ずつ排除しようと考える必要がない。
例外処理を減らし、標準条件を満たす取引先を選ぶだけである。
購買担当者:
「よし。オールグリーン。」
みお:
「100万円! 品質も納期も負けてないわ!」
購買システム:
「検索条件:登録事業者✅ 登録状態:有効✅」
みお:
「…………私が表示されてない!!」
あおい:
「まだ価格比較も始まってないね。」
みお:
「市場からステルス化されてるじゃないの!!」
なお、登録状態をマスタ管理し、会計処理を分ける実装が存在することと、実際の企業が未登録事業者を一律に購買画面から除外していることは別である。
ここで描いている購買フィルターは、既存のデータ構造から可能になる将来の運用モデルである。
しかし重要なのは、選別機能を一から作らなくてもよいところまで、必要な属性がすでにデータ化されていることである。
これは、囚人のジレンマなのか
ゲーム理論と聞くと、「囚人のジレンマ」を思い浮かべる人もいるかもしれない。
しかし、今回の構造を単純に囚人のジレンマと呼ぶのは正確ではない。
注目すべきなのは、
登録者が増えるほど、未登録でいることが不利になる
という自己強化である。
登録事業者が少ない市場では、Cが未登録Bとの取引をやめても、代替先が見つからない場合がある。
しかし登録事業者が増えれば、CはDを選びやすくなる。
登録済みの代替先が増えれば、Bへ例外的な処理を残す必要も小さくなる。
するとBは、受注を守るために登録を検討する。
Bが登録すれば、さらに登録済みネットワークが太くなる。
登録者が増える
↓
登録事業者だけで取引しやすくなる
↓
未登録事業者を選ぶ理由が減る
↓
未登録事業者にも登録圧力がかかる
↓
さらに登録者が増える
これは、登録事業者中心の市場へ向かう自己強化型のゲームである。
登録中心の均衡
ゲーム理論には、ナッシュ均衡という考え方がある。
簡単に言えば、
相手の選択を前提としたとき、自分だけが選択を変えても得をしにくい状態
である。
登録事業者が十分に増え、Cが登録済みの仕入先だけで調達できる市場を考えよう。
Cは、わざわざTαと例外処理を抱えて未登録Bへ戻る理由が乏しい。
Bも、登録をやめれば相対価格と市場アクセスで不利になる。
システム担当者も、未登録先のために例外ルートを増やす理由が乏しい。
この条件では、登録事業者中心の取引状態が維持されやすい。
ただし、これはすべての市場に成立する唯一の均衡という意味ではない。
B2C中心の事業、買手が簡易課税を適用する取引、価格差が十分に大きい取引、代替困難な商品や技術などでは、未登録事業者が残る均衡もあり得る。
それでも、本則課税事業者どうしの継続的なB2B取引では、αが上がるほど、登録中心の均衡へ向かう力は強くなる。
誰も、非合理的なことをしていない
ここまでのプレイヤーを、もう一度見よう。
Cは、自社の取引コストを下げただけである。
Dは、市場で選ばれる条件を整えただけである。
Bは、受注を守るために登録しただけである。
経理担当者は、間違いを減らしただけである。
システム担当者は、例外処理を減らしただけである。
誰も、
「免税事業者を市場から排除しよう」
とは考えていないかもしれない。
しかし、全員の合理的な行動を合成すると、
登録事業者中心の取引網が拡大する。
未登録で市場に残るコストが上昇する。
未登録事業者との取引が減少する。
という出力が生まれる。
市場排除は、思想から始まるとは限らない。
各プレイヤーの損益計算から始まる。
インボイスが変えた、ゲームのルール
インボイス制度は、免税事業者Bへ、
「登録しなさい」
と直接命令しない。
制度が変えるのは、控除不能率αである。
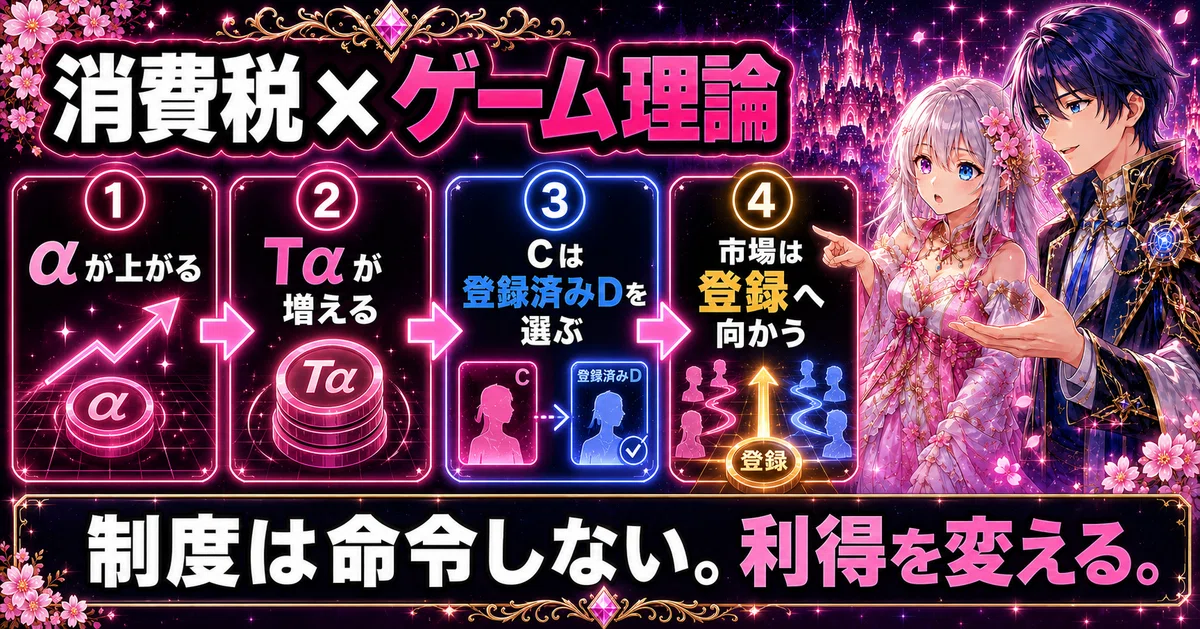
運営がαを上げる。
↓
CにTαが発生する。
↓
Cが登録事業者Dを選ぶ。
↓
Bが受注を守るため登録する。
↓
登録事業者中心の取引網が太くなる。
事業者の行動を直接命令する必要はない。
行動したときに得られる利益と、失う利益を変えればいい。
各プレイヤーは、その新しい条件の中で合理的に動く。
インボイスは、登録を命令する制度ではない。
各プレイヤーの利得を変えることで、最適戦略を変える制度である。
みお:
「誰も『登録しろ』って命令してないのに、市場全体が登録へ向かうの?」
あおい:
「それぞれが、自分の損失を小さくしようとしているだけだよ。」
みお:
「それをゲームのルールって言うのよ!!」
あおい:
「税制の話だよ。」
みお、街を見る
翌日。
みおは、街を歩いていた。
小さな工務店。
一人で仕事をする職人。
デザイナー。
配送業者。
地域の卸売事業者。
店先を見ても、その事業者がインボイス登録しているかどうかは分からない。
仕事の品質にも、登録番号は書かれていない。
本人が値上げしたわけでもない。
しかし会社の中では、もう一つの価格表が動いている。
仕入価格。
控除不能額。
事務管理コスト。
登録状態。
代替できる取引先。
経営者が電卓を叩く。
経理システムが税区分を判定する。
購買担当者が、登録済みの取引先を選ぶ。
誰かが登録する。
その隣にいた未登録事業者の相対価格が上がる。
さらに誰かが登録する。
未登録という選択が、また少しだけ例外へ近づく。
誰かが命令したわけではない。
市場参加者が、それぞれ自分の利益を守っただけだった。
みおは、スーパーのレジに立った。
商品が一つ、読み取られる。
ピッ。
登録した事業者。
登録しなかった事業者。
標準ルートに残った事業者。
同じ価格、同じ品質でも、比較表の中で高くなった事業者。
もう一つの商品が読み取られる。
ピッ。
Cは、自分のコストを下げた。
Dは、登録して仕事を得た。
Bは、登録して残るか、未登録のまま押し出されるかを選ばされた。
システムは、例外を静かに分類した。
制度は命令しない。
ただ、ゲームの利得を変える。
すると、人が動く。
取引先が変わる。
仕事の行き先が変わる。
もう一度、レジが鳴った。
ピッ。
その音は今日も、
誰も命令していない市場で、
各プレイヤーが合理的に動き、
未登録という選択肢が静かに消えていく音だった。
ピッ。
その音は今日も、誰かの事業を削る音だった。
このモデルの前提
本稿は、インボイス制度が市場参加者の選択へ与える影響を確認するための単純化モデルである。
Bは、免税・インボイス未登録事業者
Dは、Bと競合する登録事業者
Cは、本則課税を行う課税事業者
BとDの商品・サービスは、価格、品質、納期が同程度
Tは、全額控除できる取引であれば控除対象となる仕入税額相当額
αは、そのうち控除できない割合
相対市場価格は、Cが支払う金額から控除可能額を考慮した単純比較
実際の取引では、価格設定、ほかの仕入れ、事務費、交渉力、代替可能性などによって結果が異なる
また、本稿は、すべての企業が未登録事業者を購買候補から除外していると主張するものではない。
登録状態を仕入先マスタで管理し、税区分や経理処理へ反映するシステムは既に存在する。その情報を購買候補の選定に利用することは技術的に可能である、という構造を示している。
参考資料
【14年越しの答え合わせ】片山さつきが残した問いを、安藤裕が引き継いだ
参考動画:
【彼女は全てを知っていた。】
【制度側の自白と、14年越しの答え合わせ】
ここから先は、あえて繰り返す。
なぜなら、これは単なる国会質疑ではないからだ。
消費税という制度が前提としてきた「円滑かつ適正な価格転嫁」と、現実の市場で起きていること。
その二つが、国会という公の場で正面から衝突した「事件」の記録だからである。
自由主義経済において、価格は制度の予定通りには動かない。
原価が上がったからといって、その全額を価格へ転嫁できるとは限らない。
消費税率が上がったからといって、その分だけ売価を上げられるとも限らない。
価格転嫁できなくても、消費税の負担は消えない。
事業者の利益、賃金、賞与、投資、資金繰りへと移っていく。
その瞬間、消費税の問題は「価格転嫁」の問題ではなく、税金コストを誰に負わせるかという問題へ変わる。
2012年。
一人の政治家が、その危険性を国会で指摘していた。
片山さつき議員である。
そして14年後。
片山さつきが残した問いを、安藤裕が引き継いだ。
問いを受ける側に座っていたのは、財務大臣となった片山さつきだった。
これは、制度の外から制度を批判していた者が、制度の頂点へ立ったとき、どのように言葉を変えるのかという記録でもある。
2012年、彼女はすべてを知っていた
「もう、手のつけられないようなことになりますよ」
2012年。
野党時代の片山さつき議員は、消費税増税が経済へ与える影響について、強く警告していた。
住宅。
地方経済。
中小零細企業。
街の蕎麦屋。
普通の床屋。
価格を上げたくても上げられない、小さな事業者たち。
片山議員は、消費税が単なる「消費者の負担」では終わらないことを、具体的な例で指摘していた。
たとえば、街の蕎麦屋である。
今、お蕎麦屋さんは税込み630円でお蕎麦を出していますけど、660円にできますかね?
これは、単なる問いではない。
消費税の制度と市場の現実を知る者が、問いの形で提示した答えである。
全国一律の価格を持つ大手チェーンなら、まだ値上げしやすいかもしれない。
しかし、地域の客に支えられている小さな店はどうか。
街の蕎麦屋はどうか。
普通の床屋はどうか。
値上げによって客を失う可能性がある店に、「税率が上がったのだから、その分を価格へ転嫁すればよい」と簡単に言えるだろうか。
片山議員は当時、年間売上3000万円以下の中小零細企業について、5割から7割が価格転嫁できていないという調査があると述べていた。
さらに、滞納税額の約半分に当たる3400億円が消費税であるとも指摘した。
つまり、彼女は知っていた。
消費税は「価格へ転嫁されることを予定している」と説明される。
しかし現実の市場では、弱い立場の事業者ほど、その予定通りに転嫁できない。
消費税は、制度の予定と市場の現実が一致しなければ成立しない税だった。
2012年の片山さつきは、その矛盾を知っていた。
14年後、問いが戻ってきた
それから14年後。
今度は、参政党の国会議員として国政に復帰した安藤裕が、同じ問題を国会で問い始める。
答弁席に座っていたのは、財務大臣となった片山さつきだった。
安藤議員が最初に確認したのは、消費税の納税義務者である。
法律上、消費税を納める義務を負っているのは誰なのか。
消費者なのか。
事業者なのか。
答弁は明確だった。
消費税法上の納税義務者は、事業者である。
政府は消費税について、価格への転嫁を通じて、最終的には消費者が負担することを予定していると説明する。
しかし、それは経済的な負担についての予定である。
税法上の納税義務とは別の話だ。
税法上、消費者は消費税の納税義務者ではない。
消費税を申告し、納付するのは事業者である。
ここで安藤議員は、さらに問いを進めた。
消費者から受け取った消費税を税務署へ納めず、事業者が自分の利益にしているとされる、いわゆる「益税」は制度上存在するのか。
これに対して片山財務大臣は、法律上はそのような関係にはならないと答えた。
消費者は、消費税法上の納税義務者ではない。
したがって、消費者が納めるべき税金を事業者が預かり、それを国へ納めずに利益にしているという法構造にはならない。
法律上、益税は存在しない。
ここで、長年語られてきた消費税の物語が揺らぎ始める。
完全転嫁という幻想
多くの人は、消費税を次のように理解している。
まず原価がある。
そこに適正な利益を乗せる。
そして、その上に消費税10%を上乗せする。
消費者がその10%を支払い、事業者が一時的に預かり、後から税務署へ納める。
このモデルでは、消費税によって事業者の利益が削られることはない。
人件費も削られない。
消費税は売価の外側へ完全に上乗せされ、最終消費者がすべて負担するからである。
しかし、このモデルが成立するためには、強い前提が必要になる。
すべての事業者が、原価と必要な利益を確保したうえで、消費税相当額を完全に価格へ上乗せできること。
つまり、価格転嫁率100%の市場である。
もし本当に、すべての取引がこの通りに行われているなら、赤字企業はほとんど存在しない。
低賃金労働者もいない。
買いたたきもない。
利益を確保したうえで、消費税分まで価格へ上乗せできるのだから、消費税を払えずに資金繰りへ行き詰まる事業者も存在しないはずである。
だが、現実は違う。
赤字企業がある。
低賃金労働者がいる。
買いたたきがある。
価格交渉力の弱い事業者がいる。
値上げすれば客を失う店がある。
原材料費が上がっても、売価へ十分に転嫁できない事業者がいる。
「原価+適正な利益+消費税」という美しいモデルは、現実の市場を表したものではない。
それは、制度を成立させるために置かれた予定である。
赤字でも消費税が発生する理由
消費税の納付額は、大まかに次の式で計算される。
消費税
=
売上にかかる税額 − 仕入れにかかる税額
標準税率10%、すべて税込金額という単純なモデルなら、次のように表せる。
消費税
≒
(課税売上 − 課税仕入)× 10/110
ここで重要なのは、法人税のように、売上からすべての費用を差し引いて利益を計算しているわけではないという点である。
給与や社会保険料、支払利息など、事業に必要な支出であっても、仕入税額控除の対象にならないものがある。
そのため、法人税上の利益が赤字であっても、
課税売上 − 課税仕入 > 0
であれば、消費税は発生する。
事業者が赤字か黒字かは、消費税の計算を止めない。
消費税は、利益ではなく、課税売上と課税仕入の差額を見ているからである。
一般に、事業者は仕入れた商品へ何らかの価値を加えて販売する。
100円で仕入れた商品を、毎回50円で売り続ける事業は成立しない。
100円の原材料を使い、50円で製品を売り続ける製造業も成立しない。
したがって、事業を継続している限り、一般には、
課税売上 − 課税仕入 > 0
となる。
企業全体では赤字でも、この差額は残り得る。
だから、赤字事業者にも消費税が発生する。
赤字でも「消費税が発生することがある」のではない。
事業が付加価値を生み出している限り、赤字でも消費税が発生する構造なのである。
付加価値の先取り
課税売上から課税仕入を差し引いたものは、概ね、その事業者が新しく生み出した付加価値に対応する。
単純化すれば、
付加価値
≒
課税売上 − 課税仕入
さらに、その付加価値は概ね、
付加価値
≒
利益 + 人件費
と捉えることができる。
したがって、消費税の構造は、概ね次の式で表せる。
消費税≒ 付加価値 × 10/110
さらに単純化すれば、
消費税≒(利益 + 人件費)× 10/110
となる。
ここで、何が起きているのか。
事業者が生み出した付加価値という一つのパイがある。
本来、その付加価値は、労働者の賃金と、企業の利益などに分配される。
しかし、消費税がある世界では、その分配より先に、国の取り分が決まる。
国が消費税を先に取る。
残った付加価値を、法人と労働者が分ける。
価格へ完全に転嫁できるなら、事業者の外側へ負担を押し出せるかもしれない。
しかし、価格転嫁できなければ、消費税は付加価値の内部に残る。
利益を削る。
賃上げ原資を削る。
賞与を削る。
採用を抑える。
設備投資を遅らせる。
資金繰りを圧迫する。
税負担が消えるわけではない。
負担する場所が変わるだけである。
安藤議員が述べた「賃上げする原資を持っていく前に、消費税を納税しろと言われている」という言葉は、この構造を表している。
消費税は、付加価値という一つの財布から、国が先に取り分を確保する税である。
その残りを、法人と労働者が分ける。
これが、「付加価値の先取り」である。
レシートに書かれた「内消費税」
安藤議員は、レシートの表示にも踏み込んだ。
たとえば、1100円の商品を買ったとする。
レシートには、
「内消費税100円」
と書かれている。
では、この100円は法律上、何なのか。
政府側の答弁は、次のようなものだった。
その取引について課されるべき消費税額に相当する額であり、課税資産の譲渡等の売上に対する対価の一部である。
つまり、レシートに「消費税」と書かれていても、それは消費者が税務署へ納めた税金そのものではない。
事業者が消費者から預かった税金そのものでもない。
事業者がそのまま税務署へ納付する金額でもない。
その売価で取引が成立したという事実と、その税込価格の内訳が表示されているだけである。
レシート表示からは、実際にいくら価格転嫁されたのか分からない。
事業者がいくら納付するのかも分からない。
その取引によって、事業者の利益がいくら残ったのかも分からない。
それでも、多くの人は「内消費税100円」という表示を見ることで、自分が100円の税金を納めたと認識する。
そして、事業者はその100円を預かっているだけだと考える。
ここから、「預かった税金を納めない免税事業者はずるい」という益税の物語が生まれる。
しかし、法構造は違う。
消費者は納税義務者ではない。
レシートに書かれた100円は、売上の対価の一部である。
事業者の納付額は、レシートの表示額ではなく、売上税額と仕入税額の差額によって決まる。
レシートは、価格転嫁に成功した証拠ではない。
預り金が存在する証拠でもない。
そこに記録されているのは、
「その価格で、一つの取引が成立した」
という事実である。
2012年の言葉と、2026年の言葉
2012年の片山さつき議員は、市場の現実を語った。
街の蕎麦屋は、630円を660円にできるのか。
中小零細企業は、本当に消費税を価格へ転嫁できているのか。
価格を上げられない事業者に、消費税は何をもたらすのか。
彼女は、制度の予定ではなく、現場で起きていることを見ていた。
それから14年後。
財務大臣となった片山さつきは、制度を守る側の言葉を語る。
消費税は、価格への転嫁を通じて、最終的には消費者が負担することを予定している。
消費税相当額は、適切に価格へ転嫁される。
同じ人物の中に、二つの言葉が存在する。
市場の現実を見る言葉。
制度の予定を守る言葉。
片山さつきは、なぜ言葉を変えたのか。
本当に考え方が変わったのかもしれない。
財務大臣として税制全体を守らなければならないのかもしれない。
党内の力学や、財務省との関係が影響したのかもしれない。
あるいは、本質的な認識は変わっていないまま、立場によって使用する言葉だけが変わったのかもしれない。
その答えは、本人にしか分からない。
だが、確かなことが一つある。
2012年に指摘されていた問題は、14年後も解決していない。
価格転嫁できない事業者がいる。
赤字でも消費税が発生する。
消費税の滞納が続いている。
賃上げが必要だと言いながら、賃上げ原資から先に消費税を取る構造が維持されている。
そして今も、政府は消費税を「景気に左右されにくい安定財源」と説明する。
だが、景気に左右されにくいということは、裏返せば、景気が悪くても取り続けるということである。
人々の生活が苦しくても。
企業の経営が苦しくても。
赤字でも。
資金繰りが限界でも。
付加価値が残る限り、消費税は発生する。
それを、本当に「安定」と呼んでよいのだろうか。
これは事件の記録である
14年前、片山さつきは問いを残した。
そして今、安藤裕がその問いを引き継いだ。
問いを受ける側に座っていたのは、財務大臣となった片山さつきだった。
2012年の片山さつきは、市場の現実を語った。
2026年の片山財務大臣は、制度の予定を語った。
変わったのは、市場ではない。
彼女が座る椅子だった。
制度の外から市場を見れば、価格転嫁できない事業者が見える。
制度の頂点から税制を見れば、「円滑かつ適正に転嫁されることを予定している」という説明になる。
事実が変わったのではない。
観測する位置によって、使用する言葉が変わった。
制度という怪異の頂点に座った者は、その構造を守るための部品として再定義される。
14年前の彼女の言葉が正しければ正しいほど、現在の答弁は、この国の政治が市場の現実よりも制度の維持を選んだことの証明になる。
これは、片山さつき一人の変節を責める物語ではない。
誰がその椅子へ座っても、同じ言葉を語らざるを得ないのだとしたら、問題は個人ではなく構造にある。
だから、問いに向き合わなければならないのは、彼女だけではない。
その変節を制度の「仕様」として受け入れ、今日もレジの音を聞き流している、私たち自身である。
失われた30年をもたらしたのは、果たして誰なのだろうか。
《お勧め記事》
【消費税の申告、自分でできるかもしれません💗】
2割特例、3割特例、本則課税、簡易課税。
制度の名前だけを見ても、
あなたにとって何が有利なのかは分かりません。
まず、自分の
売上・仕入税額控除の対象になりそうな仕入や経費・事業区分
を入れて、4方式を概算してみる。
そして、
自分で申告できそうなのか。
税理士さんへ相談した方がよさそうなのか。
そこまで一度、整理する。
税理士さんへ相談する前に。
インボイスは、サンラク式スクリーニングからはじめよう💗
500円。ワンコインです💗
《人気マガジン》
【土を育てる。】
※この連載は、家庭菜園から国土再生までを、【土を育てる】という一つの視点でつなげて考える物語です。雑草、落ち葉、水、有機物、放棄地、林業、地方――。身近な庭の話を入口に、土が人と地域を支える仕組みを、実際に使える形で書いています。
【みおとあおい】消費税怪異譚
※消費税とは何か。 レシート、預り金、価格転嫁、輸出還付金、インボイス――。 国会答弁や制度構造をもとに、みおとあおいが消費税の怪異を観測し、その真名を解き明かしていくシリーズです。
【日本が貧しくなった本当の理由】
※日本が貧しくなったのは、努力不足ではない。家計の手取りと消費を削り、企業の売上・投資を細らせてきた制度の積み重ねがある。消費税、社会保険料、緊縮財政、PB黒字化、インボイス。それらを一つの経済構造として読み解くマガジンです。
【人気記事】
<消費税×ゲーム理論―インボイスがB2B市場を再編する>
※【86回目noteマネー掲載】第百二十九章:消費税×ゲーム理論―インボイスがB2B市場を再編する―は、こちらを参照
<消費税×ゲーム理論―全員未登録の方が得なのに、なぜ全員登録するのか>
※【85回目noteマネー掲載】第百二十八章:消費税×ゲーム理論―全員未登録の方が得なのに、なぜ全員登録するのか―は、こちらを参照
<消費税×ゲーム理論―なぜ市場は登録へ向かうのか>
※【84回目noteマネー掲載】第百二十七章:消費税×ゲーム理論―なぜ市場は登録へ向かうのか―は、こちらを参照
<3割特例より、本則の方が安かった>
※【みおとあおい】第百二十六章:消費税―3割特例より、本則の方が安かった―は、こちらを参照
<消費税―80%控除は、20%負担だった>
※【83回目noteマネー掲載】第百二十五章:消費税―80%控除は、20%負担だった―は、こちらを参照
<消費税―控除を切れば、増税になる>
※【みおとあおい】第百二十四章:消費税―控除を切れば、増税になる―は、こちらを参照
<消費税―市場圧力の正体>
※【82回目noteマネー掲載】第百二十三章:消費税―市場圧力の正体―は、こちらを参照
<消費税―増税額は、最初から決まっていた>
※【81回目noteマネー掲載】第百二十二章:消費税―増税額は、最初から決まっていた―は、こちらを参照
<2割特例、その先に50%が待っていた>
※【80回目noteマネー掲載】第百二十一章:消費税―2割特例、その先に50%が待っていた―は、こちらを参照
<食料品1%で、黒字の店が赤字になる>
※【79回目noteマネー掲載】第百二十章:消費税―食料品1%で、黒字の店が赤字になる―は、こちらを参照
<消費税―食料品1%、仕入れは10%のまま>
※【77回目noteマネー掲載】第百十八章:消費税―食料品1%、仕入れは10%のまま―は、こちらを参照
<消費税―1%になっても、大根は安くならない>
※【76回目noteマネー掲載】第百十七章:消費税―1%になっても、大根は安くならない―は、こちらを参照
<消費税―食料品1%は、6.7%だった>
※【75回目noteマネー掲載】第百十六章:消費税―食料品1%は、6.7%だった―は、こちらを参照
<消費税―消える仕入税額>
※【74回目noteマネー掲載】第百十五章:消費税―消える仕入税額―は、こちらを参照
<消費税―益税のようなものは、いなかった>
※【73回目noteマネー掲載】第百十四章:消費税―益税のようなものは、いなかった―は、こちらを参照
<消費税―インボイスが食べる7円>
※【みおとあおい】第百十三章:消費税―インボイスが食べる7円―は、こちらを参照
<消費税―食料品減税のゼロサムゲーム>
※【71回目noteマネー掲載】第百十一章:消費税―食料品減税のゼロサムゲーム―は、こちらを参照
<消費税―食料品減税の皮算用>
※【68回目noteマネー掲載】第百八章:消費税―食料品減税の皮算用は、こちらを参照
<食料品減税で、飲食店が増税になる!?>
※【67回目noteマネー掲載】第百七章:消費税―食料品減税で、飲食店が増税になる!?は、こちらを参照
<消費税―108円の大根は101円になるのか>
※【66回目noteマネー掲載】第百六章:消費税―108円の大根は101円になるのか―は、こちらを参照
<消費税―税金の保証人>
※【65回目noteマネー掲載】第百五章:消費税―税金の保証人―は、こちらを参照
<消費税―彼女は全てを知っていた>
※【60回目noteマネー掲載】第百章:消費税―彼女は全てを知っていた―は、こちらを参照
<消費税―大統一理論>
※【52回目noteマネー掲載】第九十二章:消費税―大統一理論は、こちらを参照
<付加価値の先取り―二人のカタヤマ>
※【みおとあおい】第九十一章:消費税―付加価値の先取り―二人のカタヤマは、こちらを参照
いいなと思ったら応援しよう!
この記事は noteマネー にピックアップされました

