【80回目noteマネー掲載】第百二十一章:消費税―2割特例、その先に50%が待っていた―

第百二十一章:消費税―2割特例、その先に50%が待っていた―
――簡易課税という名の五割納付――
夜。
みおは、片山財務大臣の動画を眺めていた。
画面の向こうでは、インボイス制度についての説明が続いている。
免税事業者。
課税事業者。
負担軽減措置。
そして――2割特例。
みおは、少しだけ安心したように言った。
みお:
「なんだ。」
「インボイスに登録しても、売上税額の2割を払えばいいのね。」
「思ったより軽いじゃない。」
隣で画面を見ていたあおいが、静かに言った。
あおい:
「みお。」
「それ、反対側から見てみる?」
みお:
「反対側?」
あおい:
「2割納付ということは――」
「8割控除相当ということでもある。」
みお:
「……え?」
■ 「2割だけ払えばいい」
インボイス制度を機に、免税事業者から課税事業者になった小規模事業者には、2割特例が設けられた。
国税庁の一般向け説明では、
「納付税額を売上げに係る消費税額の2割とすることができる特例」
と説明されている。
売上税額を100万円としよう。
2割特例なら、
100万円×20%=20万円。
納付額は20万円。
たしかに、
「100万円のうち20万円だけ払えばいい」
と聞けば、かなり軽く見える。
ところが、国税庁の制度説明をもう少し深く読むと、2割特例は、
売上税額の80%相当額を仕入税額控除として扱う
仕組みでもある。
つまり、
売上税額100万円。
控除相当80万円。
100万円-80万円=20万円。
同じ制度である。
ただし、
「2割納付」
と、
「8割控除」
では、見える景色が少し違う。
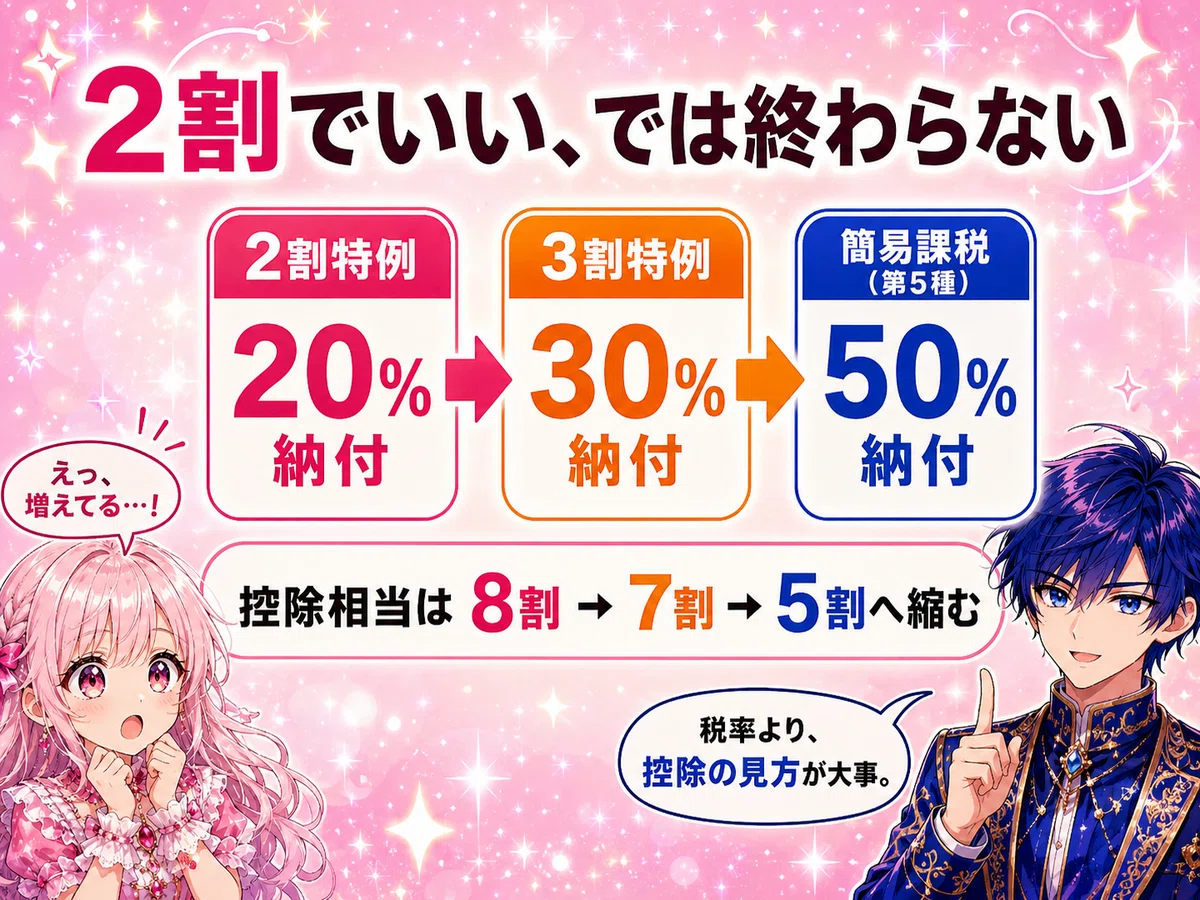
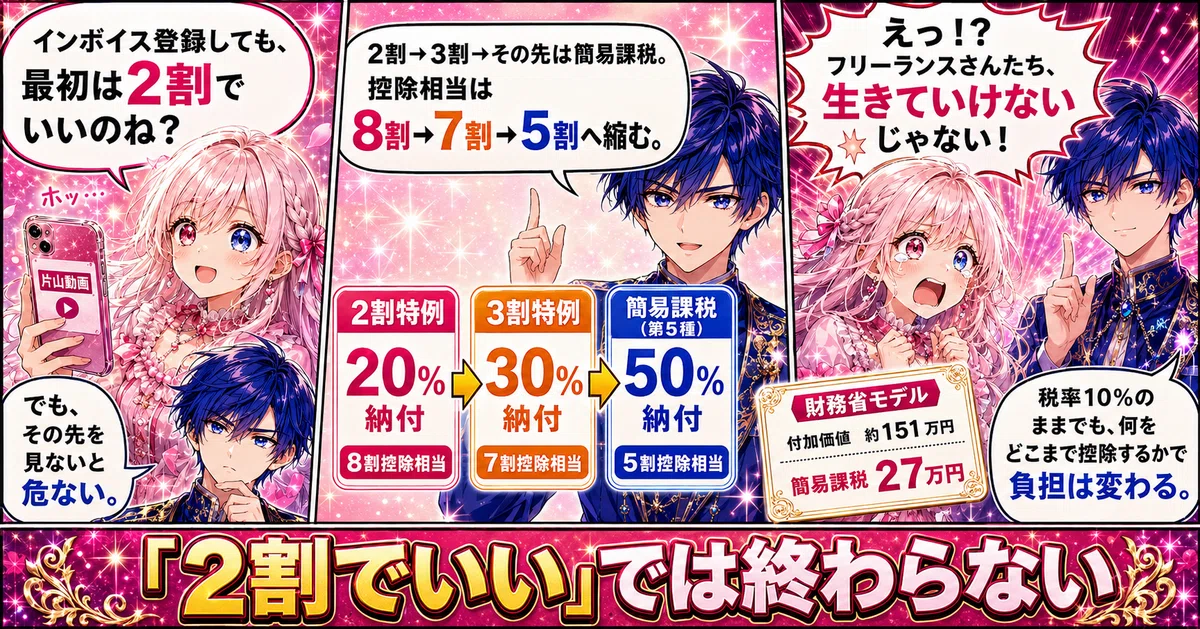
■ 2割、3割、そして……
現在の2割特例の後、要件を満たす個人事業者については、2027年・2028年分に3割特例が設けられている。
売上税額を同じ100万円で考えてみよう。
2割特例
控除相当80万円。
100万円-80万円=20万円。
3割特例
控除相当70万円。
100万円-70万円=30万円。
そして、その先。
特例が終わり、サービス業等のフリーランスが簡易課税を選んだとする。
サービス業等は、第5種事業。
みなし仕入率は、
50%。
つまり、
100万円×50%=50万円。
これを仕入税額とみなす。
したがって、
100万円-50万円=50万円。
納付額は50万円。
並べてみよう。
2割特例。
控除相当80万円。
納付20万円。
3割特例。
控除相当70万円。
納付30万円。
第5種簡易課税。
控除相当50万円。
納付50万円。
みお:
「……ちょっと待って。」
あおい:
「うん。」
みお:
「8割、7割と来て……」
「最後、5割なの!?」
あおい:
「制度はそれぞれ違うよ。」
「でも、売上税額から何円を控除側へ回すか、という見方をすれば、こう見える。」
みお:
「聞いてた話と、ずいぶん印象が違うんだけど。」
■ そもそも簡易課税って何?
ここで、一度だけ簡単な数字を置こう。
売上時に受け取った消費税が、
100万円。
そして仕入時に実際に支払った消費税が、
90万円
だったとする。
本則課税なら簡単だ。
100万円-90万円=10万円。
納付額は、
10万円。
ところが、簡易課税でみなし仕入率80%だったとする。
実際に90万円払ったかどうかは見ない。
100万円×80%=80万円。
この80万円を仕入税額として計算する。
したがって、
100万円-80万円=20万円。
納付額は、
20万円。
みお:
「……え?」
「実際には90万円払ってるのよね?」
あおい:
「うん。」
みお:
「本則なら90万円引いてくれる。」
あおい:
「うん。」
みお:
「簡易課税だと80万円しか引かない。」
あおい:
「そう。」
みお:
「じゃあ――」
「90万円払ってるのに、80万円しか引いてくれないから、10万円余計に払うことになるのね!」
その通りである。
実際の仕入税額90万円。
みなし仕入税額80万円。
差額10万円。
その10万円だけ、
簡易課税の納付額が本則課税より大きくなる。
簡易課税とは、
税金を安くする制度ではない。
中小事業者の事務負担に配慮して、
実際の仕入税額を計算せず、業種ごとの「みなし仕入率」で計算する制度
なのである。
みなしが実態より高ければ、事業者に有利になる。
みなしが実態より低ければ、
逆に事業者が損をする。
■ では、本則課税ならいくらなのか
ここからが、本題である。
2024年2月16日の衆議院財務金融委員会。
財務省側が示したインボイス税収試算の前提をもとに、田村貴昭議員は、
免税事業者の平均課税売上高を約536万円、
付加価値率を28%として、
所得相当額は約150万円になると指摘した。
ここでは計算を簡単にするため、
売上を約540万円。
付加価値率28%。
と丸めて考える。
付加価値は、
540万円×28%=151.2万円。
単純化すれば、
売上540万円のうち、
付加価値28%。
外部仕入・経費側は、
72%。
ここではさらに、売上・仕入を10%課税として単純化する。
売上税額は、
540万円×10%=54万円。
外部仕入・経費388.8万円に対応する消費税額は、
388.8万円×10%=38.88万円。
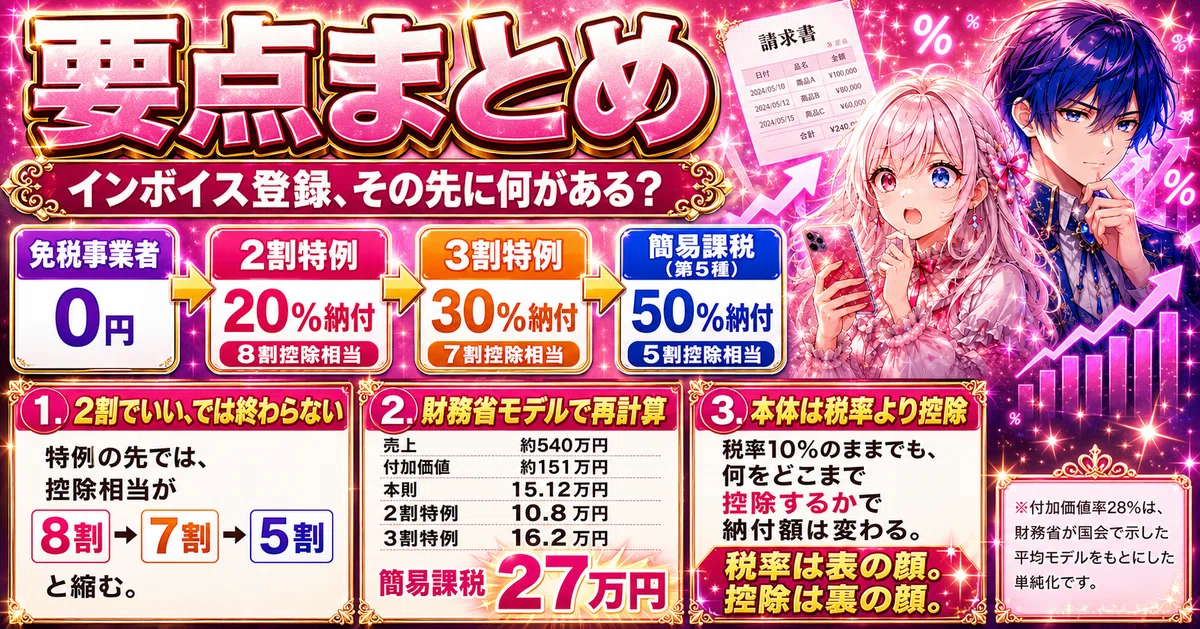
本則課税
54万円-38.88万円=
15.12万円。
これが本則課税での納付額になる。
では、2割特例なら?
54万円×20%=
10.8万円。
3割特例なら?
54万円×30%=
16.2万円。
そして、第5種簡易課税なら?
みなし仕入率50%。
54万円×50%=27万円を控除。
したがって、
54万円-27万円=
27万円。
みお:
「…………。」
あおい:
「みお?」
みお:
「もう一回言って。」
あおい:
「本則課税なら、約15万1200円。」
「2割特例なら、10万8000円。」
「3割特例なら、16万2000円。」
「第5種簡易課税なら――27万円。」
みお:
「簡易課税……。」
「全然、簡易な金額じゃないじゃないの!!」
■ 「2割でいい」が作る錯覚
ここで、最初の説明へ戻ろう。
「売上税額の2割だけ払えばいい」
この言葉だけを聞くと、
本来100払うところを20にしてもらった。
そんな印象を持ちやすい。
しかし、本則課税でも、
実際に仕入時に支払った消費税は控除される。
財務省モデルを単純化した今回の例なら、
本則課税での控除相当は約72%。
つまり、本則課税を同じ「納付率」で表せば、
約28%納付。
比較すべきは、
100%対20%ではない。
28%対20%。
なのである。
そして、
3割特例は30%。
第5種簡易課税は50%。
並べると景色が変わる。
本則課税。
約28%納付。
2割特例。
20%納付。
3割特例。
30%納付。
第5種簡易課税。
50%納付。
みお:
「……2割だけって聞いたら、むちゃくちゃお得に見えるじゃない。」
あおい:
「納付額だけを見ればね。」
みお:
「でも、本則でも仕入税額控除がある。」
あおい:
「うん。」
みお:
「仕入税額の側から見ないと、比較できないじゃないの。」
■ 付加価値151万円から、27万円
もう一度、財務省モデルへ戻ろう。
付加価値は、
約151.2万円。
第5種簡易課税の納付額は、
27万円。
付加価値に対する割合は、
27万円÷151.2万円≒
17.9%。
2024年の国会では、田村議員が、
約150万円の所得相当額に対して約13万円の消費税負担でも、
「余りにも過酷な増税」
ではないかと財務大臣を追及していた。
では。
27万円なら、どうなのだろう。
みお:
「付加価値151万円。」
「そこから、消費税27万円。」
あおい:
「この単純モデルならね。」
みお:
「年金もある。」
「健康保険もある。」
「住民税もある。」
「家賃も、食費も、電気代もある。」
しばらく黙っていたみおが、画面を見た。
そして言った。
「フリーランスさんたち、生きていけないじゃない!」
■ この数字は、どこから来たのか
ここは重要なので、確認しておこう。
売上約540万円。
付加価値率28%。
これは、筆者が都合よく作った数字ではない。
財務省が国会で示した税収試算の前提をもとにした数字である。
そして、
第5種事業のみなし仕入率50%。
これも国税庁が定める簡易課税制度そのものである。
つまり、
財務省が示した数字を、制度の計算式へ入れ直しただけ。
ただし、付加価値率28%はサービス系フリーランスだけの平均値ではない。
免税事業者全体を対象とした税収試算上の前提である。
したがって、
すべてのフリーランスが27万円になる
という意味ではない。
ここで見ているのは、
財務省が公開した平均モデルを使った場合、
制度上どんな数字が現れるのか。
その構造である。
■ 税率は10%のままなのに
ここまで来ると、少し奇妙なことに気づく。
税率は、
ずっと10%である。
変わっていない。
それなのに、
2割特例。
3割特例。
簡易課税。
制度が変わるだけで、納付額は変わる。
なぜか。
答えは、
仕入税額控除。
消費税――VATは、
売上税額から仕入税額を控除することで、
事業者が新しく生み出した付加価値部分へ課税する仕組みになっている。
だから、
消費税を見るとき、
税率だけを見てはいけない。
何を控除するのか。
いくら控除するのか。
実額で控除するのか。
みなしで控除するのか。
そこを見る必要がある。
2割特例を、
「2割納付」
と見る。
それは間違いではない。
しかし反対側から見れば、
8割控除相当。
3割特例なら、
7割控除相当。
そしてサービス業等の第5種簡易課税なら、
5割のみなし仕入率。
税率は表の顔。
控除は、裏の顔。
■ みお、街を見る
動画が終わった。
みおはスマートフォンを伏せた。
夕方。
街へ出る。
カフェの窓際では、一人の女性がノートパソコンを開いていた。
少し離れた場所では、カメラバッグを肩にかけた男性がスマートフォンを確認している。
デザイナーかもしれない。
ライターかもしれない。
エンジニアかもしれない。
カメラマンかもしれない。
一人で仕事をしている、小さな事業者たち。
みお:
「みんな、インボイスに登録したら、それで終わりだと思ってるのかな。」
あおい:
「終わりじゃない。」
みお:
「2割特例には終わりがある。」
あおい:
「うん。」
みお:
「その次は3割。」
あおい:
「要件を満たす個人事業者ならね。」
みお:
「そして、その先で簡易課税を選べば……」
「サービス業なら、みなし仕入率50%。」
あおい:
「そう。」
みおは、街を見た。
「2割でいい。」
その言葉だけを聞いて、
その先まで想像できる人が、
どれだけいるのだろう。
レジから、小さな電子音が響いた。
ピッ。
その音は今日も、
誰かの生活を削る音だった。
【14年越しの答え合わせ】片山さつきが残した問いを、安藤裕が引き継いだ
参考動画:
【彼女は全てを知っていた。】
【制度側の自白と、14年越しの答え合わせ】
ここから先は、あえて繰り返す。
なぜなら、これは単なる国会質疑ではないからだ。
消費税という制度が前提としてきた「円滑かつ適正な価格転嫁」と、現実の市場で起きていること。
その二つが、国会という公の場で正面から衝突した「事件」の記録だからである。
自由主義経済において、価格は制度の予定通りには動かない。
原価が上がったからといって、その全額を価格へ転嫁できるとは限らない。
消費税率が上がったからといって、その分だけ売価を上げられるとも限らない。
価格転嫁できなくても、消費税の負担は消えない。
事業者の利益、賃金、賞与、投資、資金繰りへと移っていく。
その瞬間、消費税の問題は「価格転嫁」の問題ではなく、税金コストを誰に負わせるかという問題へ変わる。
2012年。
一人の政治家が、その危険性を国会で指摘していた。
片山さつき議員である。
そして14年後。
片山さつきが残した問いを、安藤裕が引き継いだ。
問いを受ける側に座っていたのは、財務大臣となった片山さつきだった。
これは、制度の外から制度を批判していた者が、制度の頂点へ立ったとき、どのように言葉を変えるのかという記録でもある。
2012年、彼女はすべてを知っていた
「もう、手のつけられないようなことになりますよ」
2012年。
野党時代の片山さつき議員は、消費税増税が経済へ与える影響について、強く警告していた。
住宅。
地方経済。
中小零細企業。
街の蕎麦屋。
普通の床屋。
価格を上げたくても上げられない、小さな事業者たち。
片山議員は、消費税が単なる「消費者の負担」では終わらないことを、具体的な例で指摘していた。
たとえば、街の蕎麦屋である。
今、お蕎麦屋さんは税込み630円でお蕎麦を出していますけど、660円にできますかね?
これは、単なる問いではない。
消費税の制度と市場の現実を知る者が、問いの形で提示した答えである。
全国一律の価格を持つ大手チェーンなら、まだ値上げしやすいかもしれない。
しかし、地域の客に支えられている小さな店はどうか。
街の蕎麦屋はどうか。
普通の床屋はどうか。
値上げによって客を失う可能性がある店に、「税率が上がったのだから、その分を価格へ転嫁すればよい」と簡単に言えるだろうか。
片山議員は当時、年間売上3000万円以下の中小零細企業について、5割から7割が価格転嫁できていないという調査があると述べていた。
さらに、滞納税額の約半分に当たる3400億円が消費税であるとも指摘した。
つまり、彼女は知っていた。
消費税は「価格へ転嫁されることを予定している」と説明される。
しかし現実の市場では、弱い立場の事業者ほど、その予定通りに転嫁できない。
消費税は、制度の予定と市場の現実が一致しなければ成立しない税だった。
2012年の片山さつきは、その矛盾を知っていた。
14年後、問いが戻ってきた
それから14年後。
今度は、参政党の国会議員として国政に復帰した安藤裕が、同じ問題を国会で問い始める。
答弁席に座っていたのは、財務大臣となった片山さつきだった。
安藤議員が最初に確認したのは、消費税の納税義務者である。
法律上、消費税を納める義務を負っているのは誰なのか。
消費者なのか。
事業者なのか。
答弁は明確だった。
消費税法上の納税義務者は、事業者である。
政府は消費税について、価格への転嫁を通じて、最終的には消費者が負担することを予定していると説明する。
しかし、それは経済的な負担についての予定である。
税法上の納税義務とは別の話だ。
税法上、消費者は消費税の納税義務者ではない。
消費税を申告し、納付するのは事業者である。
ここで安藤議員は、さらに問いを進めた。
消費者から受け取った消費税を税務署へ納めず、事業者が自分の利益にしているとされる、いわゆる「益税」は制度上存在するのか。
これに対して片山財務大臣は、法律上はそのような関係にはならないと答えた。
消費者は、消費税法上の納税義務者ではない。
したがって、消費者が納めるべき税金を事業者が預かり、それを国へ納めずに利益にしているという法構造にはならない。
法律上、益税は存在しない。
ここで、長年語られてきた消費税の物語が揺らぎ始める。
完全転嫁という幻想
多くの人は、消費税を次のように理解している。
まず原価がある。
そこに適正な利益を乗せる。
そして、その上に消費税10%を上乗せする。
消費者がその10%を支払い、事業者が一時的に預かり、後から税務署へ納める。
このモデルでは、消費税によって事業者の利益が削られることはない。
人件費も削られない。
消費税は売価の外側へ完全に上乗せされ、最終消費者がすべて負担するからである。
しかし、このモデルが成立するためには、強い前提が必要になる。
すべての事業者が、原価と必要な利益を確保したうえで、消費税相当額を完全に価格へ上乗せできること。
つまり、価格転嫁率100%の市場である。
もし本当に、すべての取引がこの通りに行われているなら、赤字企業はほとんど存在しない。
低賃金労働者もいない。
買いたたきもない。
利益を確保したうえで、消費税分まで価格へ上乗せできるのだから、消費税を払えずに資金繰りへ行き詰まる事業者も存在しないはずである。
だが、現実は違う。
赤字企業がある。
低賃金労働者がいる。
買いたたきがある。
価格交渉力の弱い事業者がいる。
値上げすれば客を失う店がある。
原材料費が上がっても、売価へ十分に転嫁できない事業者がいる。
「原価+適正な利益+消費税」という美しいモデルは、現実の市場を表したものではない。
それは、制度を成立させるために置かれた予定である。
赤字でも消費税が発生する理由
消費税の納付額は、大まかに次の式で計算される。
消費税
=
売上にかかる税額 − 仕入れにかかる税額
標準税率10%、すべて税込金額という単純なモデルなら、次のように表せる。
消費税
≒
(課税売上 − 課税仕入)× 10/110
ここで重要なのは、法人税のように、売上からすべての費用を差し引いて利益を計算しているわけではないという点である。
給与や社会保険料、支払利息など、事業に必要な支出であっても、仕入税額控除の対象にならないものがある。
そのため、法人税上の利益が赤字であっても、
課税売上 − 課税仕入 > 0
であれば、消費税は発生する。
事業者が赤字か黒字かは、消費税の計算を止めない。
消費税は、利益ではなく、課税売上と課税仕入の差額を見ているからである。
一般に、事業者は仕入れた商品へ何らかの価値を加えて販売する。
100円で仕入れた商品を、毎回50円で売り続ける事業は成立しない。
100円の原材料を使い、50円で製品を売り続ける製造業も成立しない。
したがって、事業を継続している限り、一般には、
課税売上 − 課税仕入 > 0
となる。
企業全体では赤字でも、この差額は残り得る。
だから、赤字事業者にも消費税が発生する。
赤字でも「消費税が発生することがある」のではない。
事業が付加価値を生み出している限り、赤字でも消費税が発生する構造なのである。
付加価値の先取り
課税売上から課税仕入を差し引いたものは、概ね、その事業者が新しく生み出した付加価値に対応する。
単純化すれば、
付加価値
≒
課税売上 − 課税仕入
さらに、その付加価値は概ね、
付加価値
≒
利益 + 人件費
と捉えることができる。
したがって、消費税の構造は、概ね次の式で表せる。
消費税≒ 付加価値 × 10/110
さらに単純化すれば、
消費税≒(利益 + 人件費)× 10/110
となる。
ここで、何が起きているのか。
事業者が生み出した付加価値という一つのパイがある。
本来、その付加価値は、労働者の賃金と、企業の利益などに分配される。
しかし、消費税がある世界では、その分配より先に、国の取り分が決まる。
国が消費税を先に取る。
残った付加価値を、法人と労働者が分ける。
価格へ完全に転嫁できるなら、事業者の外側へ負担を押し出せるかもしれない。
しかし、価格転嫁できなければ、消費税は付加価値の内部に残る。
利益を削る。
賃上げ原資を削る。
賞与を削る。
採用を抑える。
設備投資を遅らせる。
資金繰りを圧迫する。
税負担が消えるわけではない。
負担する場所が変わるだけである。
安藤議員が述べた「賃上げする原資を持っていく前に、消費税を納税しろと言われている」という言葉は、この構造を表している。
消費税は、付加価値という一つの財布から、国が先に取り分を確保する税である。
その残りを、法人と労働者が分ける。
これが、「付加価値の先取り」である。
レシートに書かれた「内消費税」
安藤議員は、レシートの表示にも踏み込んだ。
たとえば、1100円の商品を買ったとする。
レシートには、
「内消費税100円」
と書かれている。
では、この100円は法律上、何なのか。
政府側の答弁は、次のようなものだった。
その取引について課されるべき消費税額に相当する額であり、課税資産の譲渡等の売上に対する対価の一部である。
つまり、レシートに「消費税」と書かれていても、それは消費者が税務署へ納めた税金そのものではない。
事業者が消費者から預かった税金そのものでもない。
事業者がそのまま税務署へ納付する金額でもない。
その売価で取引が成立したという事実と、その税込価格の内訳が表示されているだけである。
レシート表示からは、実際にいくら価格転嫁されたのか分からない。
事業者がいくら納付するのかも分からない。
その取引によって、事業者の利益がいくら残ったのかも分からない。
それでも、多くの人は「内消費税100円」という表示を見ることで、自分が100円の税金を納めたと認識する。
そして、事業者はその100円を預かっているだけだと考える。
ここから、「預かった税金を納めない免税事業者はずるい」という益税の物語が生まれる。
しかし、法構造は違う。
消費者は納税義務者ではない。
レシートに書かれた100円は、売上の対価の一部である。
事業者の納付額は、レシートの表示額ではなく、売上税額と仕入税額の差額によって決まる。
レシートは、価格転嫁に成功した証拠ではない。
預り金が存在する証拠でもない。
そこに記録されているのは、
「その価格で、一つの取引が成立した」
という事実である。
2012年の言葉と、2026年の言葉
2012年の片山さつき議員は、市場の現実を語った。
街の蕎麦屋は、630円を660円にできるのか。
中小零細企業は、本当に消費税を価格へ転嫁できているのか。
価格を上げられない事業者に、消費税は何をもたらすのか。
彼女は、制度の予定ではなく、現場で起きていることを見ていた。
それから14年後。
財務大臣となった片山さつきは、制度を守る側の言葉を語る。
消費税は、価格への転嫁を通じて、最終的には消費者が負担することを予定している。
消費税相当額は、適切に価格へ転嫁される。
同じ人物の中に、二つの言葉が存在する。
市場の現実を見る言葉。
制度の予定を守る言葉。
片山さつきは、なぜ言葉を変えたのか。
本当に考え方が変わったのかもしれない。
財務大臣として税制全体を守らなければならないのかもしれない。
党内の力学や、財務省との関係が影響したのかもしれない。
あるいは、本質的な認識は変わっていないまま、立場によって使用する言葉だけが変わったのかもしれない。
その答えは、本人にしか分からない。
だが、確かなことが一つある。
2012年に指摘されていた問題は、14年後も解決していない。
価格転嫁できない事業者がいる。
赤字でも消費税が発生する。
消費税の滞納が続いている。
賃上げが必要だと言いながら、賃上げ原資から先に消費税を取る構造が維持されている。
そして今も、政府は消費税を「景気に左右されにくい安定財源」と説明する。
だが、景気に左右されにくいということは、裏返せば、景気が悪くても取り続けるということである。
人々の生活が苦しくても。
企業の経営が苦しくても。
赤字でも。
資金繰りが限界でも。
付加価値が残る限り、消費税は発生する。
それを、本当に「安定」と呼んでよいのだろうか。
これは事件の記録である
14年前、片山さつきは問いを残した。
そして今、安藤裕がその問いを引き継いだ。
問いを受ける側に座っていたのは、財務大臣となった片山さつきだった。
2012年の片山さつきは、市場の現実を語った。
2026年の片山財務大臣は、制度の予定を語った。
変わったのは、市場ではない。
彼女が座る椅子だった。
制度の外から市場を見れば、価格転嫁できない事業者が見える。
制度の頂点から税制を見れば、「円滑かつ適正に転嫁されることを予定している」という説明になる。
事実が変わったのではない。
観測する位置によって、使用する言葉が変わった。
制度という怪異の頂点に座った者は、その構造を守るための部品として再定義される。
14年前の彼女の言葉が正しければ正しいほど、現在の答弁は、この国の政治が市場の現実よりも制度の維持を選んだことの証明になる。
これは、片山さつき一人の変節を責める物語ではない。
誰がその椅子へ座っても、同じ言葉を語らざるを得ないのだとしたら、問題は個人ではなく構造にある。
だから、問いに向き合わなければならないのは、彼女だけではない。
その変節を制度の「仕様」として受け入れ、今日もレジの音を聞き流している、私たち自身である。
失われた30年をもたらしたのは、果たして誰なのだろうか。
《お勧め記事》
【消費税の申告、自分でできるかもしれません💗】
※【みおとあおい】第百三十章:消費税の申告、自分でできるかもしれません💗は、こちらを参照
《人気マガジン》
【土を育てる。】
※この連載は、家庭菜園から国土再生までを、【土を育てる】という一つの視点でつなげて考える物語です。雑草、落ち葉、水、有機物、放棄地、林業、地方――。身近な庭の話を入口に、土が人と地域を支える仕組みを、実際に使える形で書いています。
【みおとあおい】消費税怪異譚
※消費税とは何か。 レシート、預り金、価格転嫁、輸出還付金、インボイス――。 国会答弁や制度構造をもとに、みおとあおいが消費税の怪異を観測し、その真名を解き明かしていくシリーズです。
【日本が貧しくなった本当の理由】
※日本が貧しくなったのは、努力不足ではない。家計の手取りと消費を削り、企業の売上・投資を細らせてきた制度の積み重ねがある。消費税、社会保険料、緊縮財政、PB黒字化、インボイス。それらを一つの経済構造として読み解くマガジンです。
【人気記事】
<消費税×ゲーム理論―インボイスがB2B市場を再編する>
※【86回目noteマネー掲載】第百二十九章:消費税×ゲーム理論―インボイスがB2B市場を再編する―は、こちらを参照
<消費税×ゲーム理論―全員未登録の方が得なのに、なぜ全員登録するのか>
※【85回目noteマネー掲載】第百二十八章:消費税×ゲーム理論―全員未登録の方が得なのに、なぜ全員登録するのか―は、こちらを参照
<消費税×ゲーム理論―なぜ市場は登録へ向かうのか>
※【84回目noteマネー掲載】第百二十七章:消費税×ゲーム理論―なぜ市場は登録へ向かうのか―は、こちらを参照
<3割特例より、本則の方が安かった>
※【みおとあおい】第百二十六章:消費税―3割特例より、本則の方が安かった―は、こちらを参照
<消費税―80%控除は、20%負担だった>
※【83回目noteマネー掲載】第百二十五章:消費税―80%控除は、20%負担だった―は、こちらを参照
<消費税―控除を切れば、増税になる>
※【みおとあおい】第百二十四章:消費税―控除を切れば、増税になる―は、こちらを参照
<消費税―市場圧力の正体>
※【82回目noteマネー掲載】第百二十三章:消費税―市場圧力の正体―は、こちらを参照
<消費税―増税額は、最初から決まっていた>
※【81回目noteマネー掲載】第百二十二章:消費税―増税額は、最初から決まっていた―は、こちらを参照
<2割特例、その先に50%が待っていた>
※【80回目noteマネー掲載】第百二十一章:消費税―2割特例、その先に50%が待っていた―は、こちらを参照
<食料品1%で、黒字の店が赤字になる>
※【79回目noteマネー掲載】第百二十章:消費税―食料品1%で、黒字の店が赤字になる―は、こちらを参照
<消費税―食料品1%、仕入れは10%のまま>
※【77回目noteマネー掲載】第百十八章:消費税―食料品1%、仕入れは10%のまま―は、こちらを参照
<消費税―1%になっても、大根は安くならない>
※【76回目noteマネー掲載】第百十七章:消費税―1%になっても、大根は安くならない―は、こちらを参照
<消費税―食料品1%は、6.7%だった>
※【75回目noteマネー掲載】第百十六章:消費税―食料品1%は、6.7%だった―は、こちらを参照
<消費税―消える仕入税額>
※【74回目noteマネー掲載】第百十五章:消費税―消える仕入税額―は、こちらを参照
<消費税―益税のようなものは、いなかった>
※【73回目noteマネー掲載】第百十四章:消費税―益税のようなものは、いなかった―は、こちらを参照
<消費税―インボイスが食べる7円>
※【みおとあおい】第百十三章:消費税―インボイスが食べる7円―は、こちらを参照
<消費税―食料品減税のゼロサムゲーム>
※【71回目noteマネー掲載】第百十一章:消費税―食料品減税のゼロサムゲーム―は、こちらを参照
<消費税―食料品減税の皮算用>
※【68回目noteマネー掲載】第百八章:消費税―食料品減税の皮算用は、こちらを参照
<食料品減税で、飲食店が増税になる!?>
※【67回目noteマネー掲載】第百七章:消費税―食料品減税で、飲食店が増税になる!?は、こちらを参照
<消費税―108円の大根は101円になるのか>
※【66回目noteマネー掲載】第百六章:消費税―108円の大根は101円になるのか―は、こちらを参照
<消費税―税金の保証人>
※【65回目noteマネー掲載】第百五章:消費税―税金の保証人―は、こちらを参照
<消費税―彼女は全てを知っていた>
※【60回目noteマネー掲載】第百章:消費税―彼女は全てを知っていた―は、こちらを参照
<消費税―大統一理論>
※【52回目noteマネー掲載】第九十二章:消費税―大統一理論は、こちらを参照
<付加価値の先取り―二人のカタヤマ>
※【みおとあおい】第九十一章:消費税―付加価値の先取り―二人のカタヤマは、こちらを参照
いいなと思ったら応援しよう!
この記事は noteマネー にピックアップされました

